


 0263-88-1183


中国製の太陽光パネルは安全保障リスク?火力と3つの観点で比較|2027年のパワコン更新問題まで解説
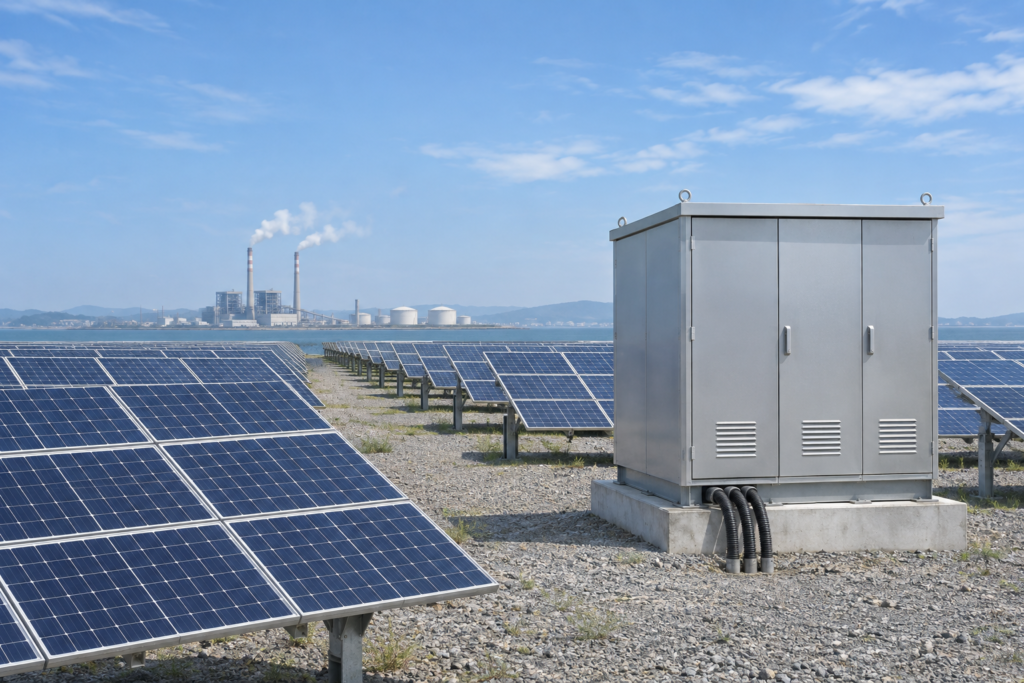
「太陽光は中国製に頼っているから、エネルギー安全保障上あぶない」。この言い方を、SNSだけでなく国会答弁でも見かけるようになりました。依存度が高いのは事実です。2025年に日本が輸入した太陽電池モジュール1,239億円のうち、78%が中国からのものでした(財務省の貿易統計)。
日経エネルギーNextの「中国製の太陽光発電はエネルギー安全保障のリスクなのか?」という記事で論点を知り、資源エネルギー庁やIEA(国際エネルギー機関)の一次資料まで当たって調べてみました。そこで引っかかったのが、「輸入に頼っている」と言うときの中身です。太陽光が輸入しているのは設備、火力が輸入しているのは燃料。同じ輸入依存でも、止まったときに起きることが違います。
エネルギー安全保障のリスクは、供給途絶・価格高騰・運転妨害の3つに分けて考えるのが一般的です。この3つの物差しで、中国製設備を使う太陽光と、輸入燃料を使う火力を並べてみます。設備の選定や発電所の検討をされている方は、どこに手が打てて、どこに打てないのかの整理としてお読みください。
目次
- 1. 中国製太陽光パネルへの依存度は、いま何%か
- 2. 供給途絶リスクとは?燃料が尽きる火力と、動き続ける太陽光
- 3. 価格高騰リスク:発電コストに占める燃料費の違い
- 4. 運転妨害リスク:中国製パワコンのサイバー問題はどこまで分かったか
- 5. 対策できるリスクと、できないリスク
- 6. 2027年4月以降、パワコンの更新はどうなる?FIT初期案件が抱える論点
1. 中国製太陽光パネルへの依存度は、いま何%か
まず数字から確認します。
財務省の貿易統計によると、2025年の日本の太陽電池モジュール輸入額は1,239億円で、そのうち78%が中国からのものでした。パネルの大半を中国から買っている、というのはその通りです。
上流はさらに集中しています。IEA(国際エネルギー機関)によると、中国は太陽光発電のサプライチェーン全体で支配的な位置にあり、太陽電池セルの基板となるウエハーの製造能力では95%を占めています。パネルだけの話ではなく、材料をさかのぼるほど中国の比率が上がる構造です。
さらに、電気を扱う機器も同じ傾向にあります。IEAは、2025年時点で世界のインバーター(日本でいうパワーコンディショナー)の製造能力の約8割を中国が占めていると分析しています。
こうした状況を受けて、政治の側からも発言が出ています。高市早苗首相は2025年12月15日の参議院予算委員会で、「海外から輸入した太陽光発電パネルを並べるのではなくて、むしろ日本で発明されたペロブスカイト太陽電池を普及していく」と述べました。同年11月4日には石原宏高環境相も、中国に太陽光パネル製造が集中している点について「安全保障上の面でも危惧するところです」と発言しています。
ここまでは、依存度という「入口」の話です。問題は、その依存が実際にどんな形でリスクになるのか。ここから先が本題です。
2. 供給途絶リスクとは?燃料が尽きる火力と、動き続ける太陽光
IEAはエネルギー安全保障を「エネルギー源が途切れることなく、手頃な価格で利用できること」と定義しています。つまり、物が届かなくなる「供給途絶」だけでなく、届いても値段が跳ね上がる「価格高騰」も安全保障の問題です。近年はこれに、設備への攻撃などで発電が妨げられる「運転妨害」が加わります。
この3つのうち、まず供給途絶から見ていきます。
燃料が届かなければ、火力は止まる
日本がLNG(液化天然ガス)や石炭のほとんどを輸入に頼っているのは、ご存じのとおりです。特にLNGは国内在庫が通常数週間分にとどまるため、輸入が長期間止まれば、発電所は運転を続けられません。
これは理屈の上だけの話ではありません。2024年3月、JERAが運営する首都圏の複数のLNG火力で、燃料在庫の減少に荒天によるLNG船の入港遅延が重なり、合計600万kW超が運転停止や出力低下を余儀なくされました。紛争でも禁輸でもなく、在庫と天候のずれだけでこの規模になります。
火力発電は、燃料という「流れ」が途切れた瞬間に止まる仕組みです。
設備の輸入が止まっても、発電そのものは続く
では、中国からの太陽光発電設備の輸入が止まったらどうなるか。
新しい発電所の建設には大きな影響が出ます。交換部品が入らなくなれば、既存設備の修理や更新にも支障が出るでしょう。ここは正直に見ておく必要があります。
ただし、すでに動いている発電所は止まりません。太陽光パネルは一般的に20年以上使えるとされ、電気を変換するパワーコンディショナーも10〜15年程度は使えます。輸入が止まっても、設置済みの設備は日が昇れば発電します。
火力が「流れ」で動くのに対して、太陽光は「蓄え」で動く。供給途絶リスクの性質は、ここで根本的に分かれます。
3. 価格高騰リスク:発電コストに占める燃料費の違い
供給が途絶えなくても、値段が上がれば安定供給は難しくなります。実際、2026年には中東情勢の悪化でLNG価格が急騰しました。IEAによると、同年4〜6月のアジア向けLNGスポット価格の指標であるJKM(Japan Korea Marker)は、前年同期比で45%上昇しています。
この点で、太陽光と火力はコストの作りがそもそも違います。
資源エネルギー庁が2025年2月にまとめた発電コスト検証では、2023年の新設を想定したモデルプラントで、LNG火力の発電コストは19.1円/kWh、そのうち燃料費が9.0円/kWhと試算されています。およそ半分が燃料費です。一方、太陽光のコストは建設時の初期投資が中心で、燃料費の項目そのものがありません。
| 区分 | LNG火力(専焼) | 太陽光(事業用) |
|---|---|---|
| 発電コスト | 19.1円/kWh | 建設時の初期投資が中心 |
| うち燃料費 | 9.0円/kWh(約半分) | 項目なし(ゼロ) |
| 国際価格が上がったとき | 既設の発電所でも発電原価が上がる | 既設の発電所にはほぼ影響しない |
出典:資源エネルギー庁「発電コスト検証に関するとりまとめ」(2025年2月)の2023年モデルプラント試算をもとに作成
燃料費が発電原価の半分を占める以上、燃料価格の変動はそのままコストに乗ります。長期契約や調達先の分散といった手は打てますが、国際市況と為替の影響を消すことはできません。
しかも日本の卸電力価格は、その時間帯に最後に動いている発電所の燃料費に引きずられる場面がかなりの頻度であります。燃料高の局面では、自社の調達単価が安くても卸値が上がる、ということが起こり得ます。
これに対して太陽光は、パネルの国際価格が高騰しても、すでに建っている発電所の発電原価はほとんど動きません。長期の発電コストが読みやすく、固定価格の電力購入契約(PPA)などを組めば、電気を買う側も燃料価格の変動から距離を取れます。
4. 運転妨害リスク:中国製パワコンのサイバー問題はどこまで分かったか
ここまでは太陽光の分がよい話が続きましたが、3つめのリスクは事情が違います。
太陽光発電の主要機器であるパワーコンディショナー(PCS)について、少し開いておきます。英語ではPower Conditioning System、直訳すれば「電気を整える装置」です。パネルがつくる直流の電気を、そのままでは家庭や工場では使えないので、交流に変換して電圧と周波数を整える。その役目を担っています。つまり発電所と電力系統をつなぐ関所であり、ここを押さえられると発電そのものが止まります。
そしてPCSの多くは、通信ネットワーク経由で遠隔監視・制御やソフトウエア更新を行う機能を持っています。便利な反面、外から不正に操作されれば発電を妨げられる、という懸念につながります。
この懸念が一気に表に出たのが2025年5月です。米国で中国製PCSなどを調査した専門家が、仕様書に記載のない通信機器を発見したとロイター通信が報じ、「バックドア(裏口)ではないか」という見方が広がりました。
(情熱電力の過去記事:太陽光へのサイバー攻撃で大停電は起こせるのか、技術的に検証しています)
ただし、その後の続報も押さえておく必要があります。ロイターはのちに、米エネルギー省(DOE)の調査では、中国製PCSに悪意のある通信機能が組み込まれたことを示す確証は得られなかったと報じています。
ここは慎重に読むべきところです。この調査で中国製PCSすべての安全性が証明されたわけではありません。同時に、中国製が他国製より危険だと立証されたわけでもありません。現時点で確かなのは、「疑いは残るが、確証は出ていない」という状態です。
そしてもう1点。サイバー攻撃は中国製PCSに固有のリスクではありません。2025年12月、ポーランドで30カ所以上の太陽光・風力発電設備と複数の熱電併給施設がサイバー攻撃を受けました。再エネ設備では遠隔制御に障害が生じ、熱電併給施設では蒸気タービンが停止しています。火力側の設備も、ネットワークにつながっている以上は同じ土俵にいます。
運転妨害リスクについては、太陽光と火力のどちらが安全だと一律には言えません。設備ごとに何をしているかの問題です。
5. 対策できるリスクと、できないリスク
3つを並べると、リスクの大きさに差があるだけでなく、対策のしやすさにも差があることが見えてきます。
| リスク | 中国製設備を使う太陽光 | 輸入燃料を使う火力 |
|---|---|---|
| 供給途絶 | 輸入が止まっても既設は発電を継続。影響は新設・修理・更新に出る | 在庫が尽きた段階で既設の発電所も停止する |
| 価格高騰 | 設備価格が上がっても既設の発電原価への影響は小さい | 燃料価格の上昇が既設の発電原価を直接押し上げる |
| 運転妨害 | 機器の選別と認証で一定程度は下げられる | 同じくネットワーク接続の制御機器を持ち、対策次第 |
実際、各国は運転妨害リスクに対して手を打ち始めています。
EU(欧州連合)は2026年、中国・ロシア・イラン・北朝鮮の4カ国をサイバーセキュリティー上の高リスク国として扱い、これらの国の企業が供給するPCSを採用する再エネ事業について、EU資金による支援を制限する方針を示しました。中国製品を一律に排除するのではなく、懸念のある機器に的を絞った対応です。
この「的を絞る」やり方には、コスト面の裏付けがあります。IEAが2026年に公表した分析では、欧州の大規模太陽光発電所でPCSを非中国系メーカーに切り替えても、発電所全体の導入費の増加は2%弱にとどまると試算されています。PCSの単価そのものは中国製より高くなりますが、発電所全体に占める比率が小さいため、全体への影響は限定的だ、という整理です。
日本でも制度が動いています。2027年4月以降に系統接続を申し込む高圧・特別高圧の太陽光発電などについて、通信機能を持つPCSなどにセキュリティ適合ラベル「JC-STAR★1」の取得が接続の必須要件となります。JC-STAR★1は基本的なセキュリティ要件への適合を示すもので、悪意あるバックドアがないことまで保証する制度ではありませんが、第三者の物差しが1本入る意味は小さくありません。
(情熱電力の過去記事:JC-STAR★1の中身と、適用時期の逆算はこちらで詳しく解説しています)
一方の火力はどうか。燃料の備蓄や調達先の多様化で備えることはできますが、燃料を輸入し続ける限り、輸送途絶・国際市況・為替の影響にさらされ続けます。対策で性質そのものを変えることはできません。
もうひとつ、太陽光には化石燃料の輸入そのものを減らす効果もあります。太陽光はすでに日本の発電量の約1割を担っています。元ネタ記事の試算によれば、同じ電力をLNG火力で発電するとすれば年間約1,300万トンのLNGが必要になり、これは日本の年間LNG総輸入量の約2割に相当します(記事の著者による試算で、公表統計に直接この数字があるわけではありません)。中国依存を避けようとして太陽光の導入まで絞り込めば、この分のリスク低減の機会を手放すことになります。
抑えやすいリスクと、抑えにくいリスクがある。これが今回いちばん持ち帰っていただきたいところです。
6. 2027年4月以降、パワコンの更新はどうなる?FIT初期案件が抱える論点
ここまで「対策で下げられるリスク」と書いてきましたが、実務の現場では、その対策そのものが悩みの種になりつつあります。弊社でも、お客さまや業界の方との会話でこの話が出るようになりました。
FIT(固定価格買取制度)が始まったのは2012年7月です。初期に建った発電所が、いまちょうどパワーコンディショナーの更新期に入っています。PCSの設計上の目安は10〜15年ですから、更新のピークと2027年4月の要件が正面から重なります。
まず、ルールを正確に押さえておきます。資源エネルギー庁の「分散型電源のサイバーセキュリティ対策について」のQ&A(2026年7月更新)では、次のように整理されています。
・既設の対象設備を機器交換せずにそのまま使う場合、★1取得製品への交換は求められない
・ただし、2027年4月以降にIP通信機能を持つ機器として対象機器を交換する場合は、交換する機器について★1取得製品の使用が原則として求められる
・FIP転や卒FITそのものは対象外。ただしリパワリングやリプレースを伴う場合は、更新する機器に★1取得製品が必要
・完全自家消費の設備でも、系統連系されている限り適用される
・低圧(50kW未満)の適用は2027年10月から。既存製品の在庫が入れ替わる期間を考慮して、高圧・特別高圧より半年遅い開始とされています
つまり「いま動いている発電所を止められる」話ではありません。効いてくるのは、壊れたとき、そして更新する時です。
経過措置はあるが、免除ではなく先送り
交換が事業者にとって「過度な負担」となる場合には、例外が用意されています。属地の一般送配電事業者に相談のうえ、所定の様式で計画書を提出することを条件に、★1未取得の同類型式製品への交換と当面の使用が認められる、という扱いです。計画書には、①★1取得製品への交換が難しい理由と根拠、②広範なリプレース・リパワリングを行って全対象機器を★1取得製品にする年限、③それまでに講じるサイバーセキュリティ対策、の3点を記載します。
ここで気をつけたい点が2つあります。
1つは、「過度な負担」として例示されている3つの理由のうち2つが、2026年3月末を基準にしていることです。その日までに締結した延長保証に基づく交換、その日までに購入・保有している交換用製品。いずれもすでに期限を過ぎています。残るのは、PCS1台の交換では互換性や設定電圧の差異から設備を従来どおり使えず、変圧器やPCS全体の交換が必要になる、という技術的な理由です。
もう1つは、計画書を出せば通る、という話ではないことです。2026年10月のグリッドコード検討会の資料では、書類の提出だけでなく、一般送配電事業者による「過度な負担」の認定と了承が必要とされています。そして計画書には年限を書く。つまりこの経過措置は、免除ではなく先送りです。
「中国製だから更新できない」は、やや不正確
では、価格競争力のある中国製PCSが使えなくなるのか。ここは慎重に見る必要があります。
JC-STARは、製造国で可否を決める制度ではありません。海外メーカーも申請でき、実際に動きもあります。サンテックパワーは2026年8月に電力計測制御ユニットで★1適合ラベルの取得を公表し、GoodWeも太陽光発電所向けパワコンで★1対応の構成を打ち出しています。
一方で、IPA(情報処理推進機構)が公開している適合ラベル取得製品のリスト(2026年10月8日更新時点)を見ると、世界シェア上位のHUAWEIとSUNGROWについては、自社名での登録が確認できません。申請中なのか、別の名義で登録されているのか、対象外の構成なのか。リストだけでは判断がつかない状態です。
ですので、分かれ目は「中国製かどうか」ではなく、いま使っているメーカーが、日本向けに★1を取りにくるかどうかです。ここが動けば問題は小さくなりますし、動かなければ、更新時に他メーカーへの切り替えを迫られます。取得状況は変わっていくので、メーカーや販売元に直接確認するのが確実です。
更新を控えている発電所が、いま確認したい3つのこと
以上を実務の言葉に落とすと、確認したいのは次の3点です。
・PCSのメーカーと★1の取得状況:いま使っている型式の後継に取得製品があるか。更新を予定している発電所では、2027年3月末までに契約申込みを終える道があるかも、あわせて逆算しておく
・通信と遠隔制御の経路:誰が、どこから、どの機器に接続できるのか。ファームウェアの更新は誰が行うのか。構成図のレベルで説明を求めておくと、後の棚卸しが楽になります
・保守部品の供給計画:同一メーカーで更新できなくなった場合の代替案。太陽光のリスクは「止まること」ではなく「直せないこと」に出ます
あわせて、更新のリードタイムも従来より長めに見ておいたほうがよさそうです。同一機種への交換であっても「軽微な変更」には当たらず、接続検討の申込みが必要になる場合があります(自家消費で逆潮流のない設備などでは、一般送配電事業者によって一定条件で省略できる扱いもあります)。
逆に言えば、パネルの製造国だけを見て判断しても、リスクはあまり動きません。注目すべきは、PCSの選定と通信の設計です。長野県のように日射条件が悪くない地域では、自家消費型の太陽光は燃料価格から距離を取る手段として現実的な選択肢になります。更新の論点は論点として押さえたうえで、導入そのものを止めてしまうと、化石燃料側のリスクを減らす機会のほうを失うことになりかねません。
まとめ
「中国製だから危ない」という一言で片づけると、見落とすものがあります。今回3つの物差しで並べてみて分かったのは、太陽光と火力ではリスクの質が違う、ということでした。
供給途絶では、火力は燃料が尽きた時点で止まりますが、太陽光は輸入が止まっても既設の設備は発電を続けます。価格高騰では、発電コストの約半分を燃料費が占める火力に対し、太陽光には燃料費の項目そのものがありません。この2つでは太陽光に明確な利点があります。
残る運転妨害については、太陽光が有利とは言えません。ただしこちらは、機器の選別やJC-STAR★1のような認証で一定程度は下げられるリスクです。燃料の輸入に伴う構造的なリスクが、備蓄や調達分散では性質まで変えられないのとは対照的です。
ただし、その「下げられるリスク」への対応が、いま現場の負担として表れ始めています。2027年4月以降に対象機器を交換する場合は★1取得製品が原則必要で、経過措置は免除ではなく先送り。FIT初期の発電所が更新期を迎えるタイミングと、ちょうど重なっています。シェア上位の海外メーカーの取得状況は現時点では見通せず、更新を控えている発電所ほど、早めの確認が効果的です。
判断すべきは「中国製かどうか」ではなく、どのリスクが残り、そのうちどれに手が打てるのか。パネルの製造国のことだけに注視して太陽光の導入や更新を見送ると、燃料の輸入に伴うリスクを減らす機会まで一緒に手放すことになります。見るべきは、PCSをどう選ぶか、通信をどう設計するか、更新をいつ動かすか。この3つです。
情熱電力からのお知らせ
電気の調達は、燃料価格や市場価格の動きと切り離せません。自家消費型の太陽光やPPAを検討されている事業者さまから、「結局うちの電気代にどう効くのか」というご相談をいただくことが増えています。
情熱電力では、現在の電気の使い方と契約内容をうかがったうえで、太陽光を入れた場合に料金のどの部分に影響するのかを、具体的な数字で一緒に確認しています。設備の相談そのものでなくても構いません。気になる方は、お気軽にご相談ください。
TEL 0263-88-1183
お問い合わせフォーム:https://jo-epco.co.jp/contact
この記事に関連するページリンク
・日経エネルギーNext:中国製の太陽光発電はエネルギー安全保障のリスクなのか?
・資源エネルギー庁:分散型電源のサイバーセキュリティ対策について
・IPA(情報処理推進機構):JC-STAR 適合ラベル取得製品
・資源エネルギー庁:発電コスト検証に関するとりまとめ
・IEA(国際エネルギー機関):Inverter supply chains and cybersecurity