


 0263-88-1183


排出枠のバンキングに15%上限案|GX-ETSで余った枠をため込めなくなる理由【連載第2回】
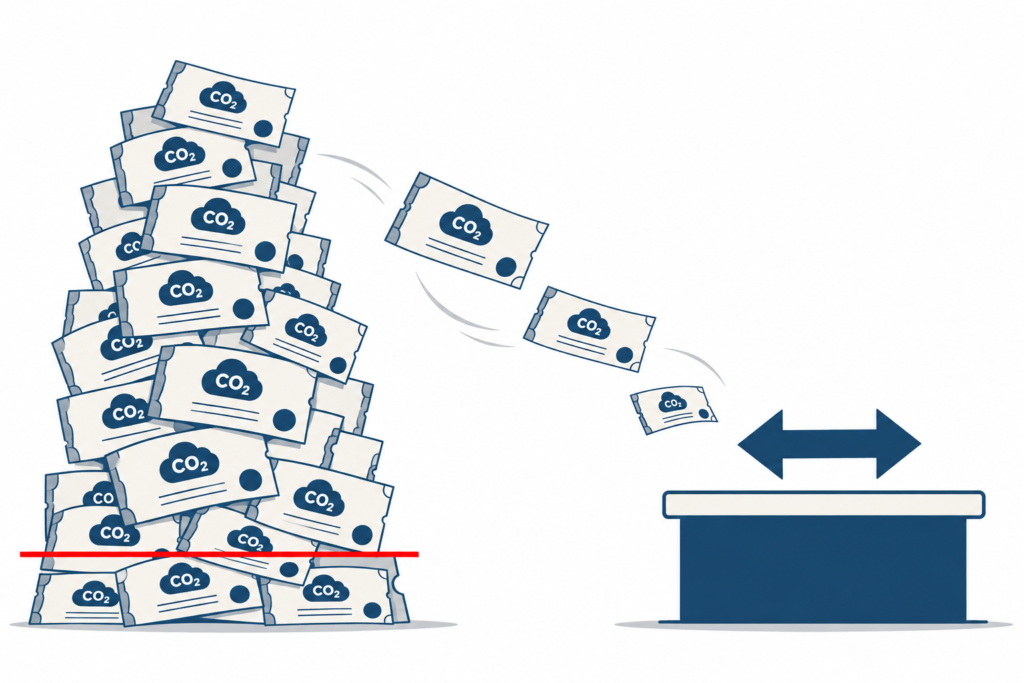
CO2の排出枠が余ったら、売りますか。それとも、来年のためにとっておきますか。排出量取引(GX-ETS)はそのどちらも認めていて、とっておくほうを「バンキング」と呼びます。そのバンキングに上限を設ける案が、経済産業省の排出量取引制度小委員会(第10回・2026年10月27日)の事務局資料に示されました。
案の中身は、2年前の年度の割当量の15%を超えて余らせた分は、市場で売らないかぎり後の年度の割当量から差し引く、というものです。適用は2029年度の割当てから。
連載第1回「排出量取引(GX-ETS)とは?」では、余った枠は売れる、足りなければ買う、という骨格をお伝えしました。今回はその「売らずにためておく」側に手が入ります。ためること自体が悪いわけではありません。それでも上限が要ると事務局が考えた理由のほうに、この制度が何を守ろうとしているのかが出ています。
目次
- 1. バンキングとは?排出枠を翌年度に持ち越す仕組み
- 2. なぜ制限するのか|価格が上限に張り付くおそれ
- 3. 15%はどう計算するのか|控除量の算定式と具体例
- 4. いつから適用されるのか|2029年度の割当てから
- 5. 日本だけの話ではない|諸外国の対応策
- 6. 対象外の会社に関係があること
1. バンキングとは?排出枠を翌年度に持ち越す仕組み
バンキング(banking)は、そのまま「預けておく」という意味の言葉です。銀行(bank)と同じ語で、使わなかった排出枠を口座に残して、先の年度の義務履行に回せるようにする仕組みを指します。
たとえば、ある年度に10万トン分の排出枠を割り当てられた会社が、実際には9万トンしか出さなかったとします。1万トンが余ります。この1万トンを市場で売ってもいいし、翌年度に持ち越してもいい。後者がバンキングです。(情熱電力の過去記事:排出枠や償却といった基本の用語は、連載第1回でまとめて解説しています)
なぜ「ためておきたい」と思うのか
会社の側から見ると、ためておく理由はいくつもあります。来年は設備を増やすかもしれない。生産が伸びるかもしれない。そのときに市場で買うより、手元にある枠で済ませたほうが安全です。
さらにGX-ETSには、価格が年々上がっていく前提が置かれています。2026年度の価格の目安は1トンあたり1,700〜4,300円ですが、翌年度以降は「前年度の価格×(3%+物価上昇率)」で引き上げられる方針です。値上がりが見込まれるものを、いま売る理由は乏しくなりますよね。
電気を扱う側から見ても、この枠の値段は無関係ではありません。排出枠はCO2を出す発電にかかってくるコストなので、どこかでつながっています。ただ、つながり方の話は長くなるので、ここでは「無関係ではない」というところまでにしておきます。
2. なぜ制限するのか|価格が上限に張り付くおそれ
経産省の資料は、理由をひとことで書いています。
「過度なバンキングは、市場機能を損ない、制度の基本的な趣旨を損なうおそれがある」
もう少し分解すると、懸念されているのは次のような連鎖です。電力中央研究所が2026年に公表したディスカッションペーパー(DP26002)では、過度なバンキングの問題点として、市場に出る枠が減って流動性が下がること、将来の値上がり期待が売り控えを呼ぶこと、大量に保有する企業が売る時期や量を通じて価格に影響を与えうること、などが整理されています。
同じ資料では、上下限価格が毎年上昇する設計のもとでバンキングが無制限だと、価格が上限に張り付き、削減努力に見合わない不公平が生じるおそれがあるとも指摘されています。削減をがんばった会社も、枠を買って済ませたい会社も、同じ上限価格でしか取引できないという状態です。
「枠が余ること」自体は悪いことではない
誤解のないように書いておくと、枠が余るのは削減が進んだ証でもあります。制度が止めたいのは、余らせることではなく、余った枠が市場に出てこないことです。だから今回の案は「ためるな」ではなく「上限を超えた分は売るか、さもなければ後年度の割当から引く」という形になっています。
3. 15%はどう計算するのか|控除量の算定式と具体例
案で示された式は、次のとおりです。
後年度における割当量からの控除量 = 余剰量 − 売却量 − バンキング可能量(閾値)
この結果が正のときだけ控除され、0以下なら控除量は0になります。それぞれの中身はこうです。
・余剰量(ストック余剰量)= 累積の割当量 − 累積の排出実績量
・バンキング可能量 = 2年前の年度(T−2年度)の割当量 × 15% ※勘案事項による調整量と、過年度分の構造的変化に伴う調整量を控除した量
・売却量 = 累積の売却量 − 累積の調達量(正味売却量)
資料に載っている算定例を、そのまま表にしました。
| 項目 | 資料の算定例 |
|---|---|
| 累積の割当量 | 300万トン |
| 累積の排出実績量 | 260万トン |
| ストック余剰量 | 300万 − 260万 = 40万トン |
| 2年前の年度の割当量 | 100万トン |
| バンキング可能量(15%) | 100万 × 15% = 15万トン |
| 前年度8月末までの売却量 | 20万トン(売却済み) |
| 控除されないために必要な追加売却 | 当年度8月末までに5万トンを売却すればよい |
余剰40万トンから、すでに売った20万トンと、ためておいてよい15万トンを引くと5万トン。この5万トンを期限までに売れば、控除は生じません。逆に売らなければ、その分が後の年度の割当量から差し引かれます。
「売った」と認めてもらえる売り方は限られる
ここは見落としやすい点です。案では、算定に使う売却量を排出枠取引市場での売却に限定してはどうかとしています。GX推進機構が運営する市場で売ったものが対象で、市場外の相対取引は原則として売却量に含めません(大口の相対取引の扱いは次回以降の検討)。なお、国が枠を買い戻すリバースオークションでの買入量は含まれます。
つまり「どこかに売ればいい」ではなく、市場という公の場に出すことに意味があるという設計です。2で見た「市場に出てこないこと」が問題だという整理と、ちゃんとつながっていますよね。
4. いつから適用されるのか|2029年度の割当てから
適用の時期は、資料にはっきり書かれています。
「その措置の適用は、2029年度の割当ての際から実施することとする」
最初の控除量の算定も2029年度に行う想定です。2026年度分の割当ては2027年度秋に実施される予定で、この措置の対象外になります。排出枠を売り買いする排出枠取引市場の開設も、2027年度秋ごろの予定です。2031年度以降については、措置の水準や継続の要否を改めて検討するとされています。
まだ決まっていないこと
15%という数字は、まだ正式な決定ではありません。資料の原文は「本措置におけるバンキング可能量は、T−2年度の割当量の15%としてはどうか」という、事務局から委員への問いかけの形になっています。年末ごろのとりまとめに向けて、議論はまだ残っています。
とはいえ、小委員会の資料に示された案が、そのまま制度に収まっていくことは少なくありません。告示を待ってから動くより、15%という線を前提に、自社の余剰がどう扱われるかを一度試算しておくほうが、実務としては現実的だと思います。
同じ会合では、割当量や排出量を公表するかどうかも議題になりました。排出量は個社ごとに義務履行の終了後に公表することとされた一方、割当量の公表の粒度と時期は未決定で、こちらも次回以降の議論に回っています。
5. 日本だけの話ではない|諸外国の対応策
「ためすぎをどうするか」は、排出量取引を持つ国が共通で抱えてきた悩みです。前出の電力中央研究所の資料から、制度ごとの対応策を整理しました。
| 制度 | やり方 | 数値の例 |
|---|---|---|
| EU-ETS | バンキングは直接制限せず、市場安定化リザーブ(MSR)で供給量を調整する | 市中流通量が4億トンを下回るとMSRから1億トンを追加供給 |
| 韓国ETS | 割当量ではなく「純売却量の◯倍」で上限を決める | 倍率は改正のたびに変動(2020年計画の1倍→2023年改正で3倍) |
| カリフォルニア | 1社あたりの保有上限を設ける | おおむねキャップの約3% |
| 中国ETS | 最低量+純売却量の倍数の範囲で繰越を認める | 純売却量×1.5。最低量は電力1万トン、その他10万トン |
| 英国RO制度 | 繰り越した証書で履行できる割合に上限を置く | 当年度義務の最大25%まで |
並べてみると、日本の案は割当量に対する比率で閾値を切るという、わりとシンプルな部類です。韓国や中国のように「売った量」を基準にすると、売らない会社の上限がゼロに近づいて厳しくなりすぎます。カリフォルニアのような保有上限は、市場全体の規模から各社の枠を逆算する作りで、日本の300〜400社という規模とは前提が違います。
もうひとつ、日本の案が「控除」という形をとっている点も特徴的です。枠を無効にするのではなく、後の年度の割当から引く。会社にとっては、ためた分が消えるのではなく、将来の配分が減る形になります。
6. 対象外の会社に関係があること
GX-ETSの義務の対象は、年10万トン以上を排出する300〜400社です。ほとんどの会社は対象外ですが、今回の話は2つの経路でつながってきます。
ひとつは、電気の値段です。排出枠はCO2を出す発電にかかってくるコストなので、その値段が落ち着いて決まるかどうかは、めぐりめぐって電気の値段にも関わってきます。どう関わるかは燃料費や市場価格ともからむ別の話なので、ここでは「排出枠の値段が落ち着いて動く市場をつくろうとしている」という今回の話の向きだけ、頭の隅に置いていただければと思います。
ふたつめは、取引先から数字を求められる場面です。対象企業が自社の排出量を管理し、余剰を市場で売るか持ち越すかを判断するには、サプライチェーンの数字が要ります。電気をどこから買っているか、再エネ比率はいくつか——そうした問い合わせが、対象外の会社にも降りてきます。(情熱電力の過去記事:再エネ比率の証明に使う非化石証書については、こちらで詳しく触れています)
鉄鋼や石油といった業界が実際に何をしているのかは、連載の次回で取り上げます。制度の輪郭が固まってきたいま、個別企業の打ち手のほうが読みどころになってきました。
まとめ
余った排出枠を翌年度に持ち越す「バンキング」に、上限を設ける案が出ました。2年前の年度の割当量の15%を超えて余らせた分は、市場で売らないかぎり後の年度の割当量から差し引かれます。適用は2029年度の割当てから。ただし15%という数字自体は事務局の提案で、年末ごろのとりまとめに向けてまだ議論が続きます。
ねらいは、枠を余らせないことではなく、余った枠を市場に出すことです。売ったと認められるのが排出枠取引市場での売却に限られているのは、そのためです。放っておくと流通量が細り、価格が上限に張り付いて、削減をがんばった会社が報われなくなる——そこを防ごうという設計になっています。
諸外国を見ると、EUは供給量の調整で、韓国と中国は売却量との比率で、カリフォルニアは保有上限で、同じ悩みに向き合ってきました。日本の案は割当量の比率で線を引く形です。排出枠取引市場の開設は2027年度秋ごろ。値段がつく前に、ルールのほうが先に固まっていきます。
情熱電力からのお知らせ
排出量取引の対象になるのは一部の大企業ですが、「取引先から再エネ比率を聞かれた」「自社のCO2排出量をどう出せばいいのか分からない」というご相談は、規模を問わず増えています。情熱電力は長野県松本市の新電力として、電気の調達から料金プラン、使用量データの出し方まで、お客様のすぐ隣でご相談に乗っています。
制度の話は難しく見えますが、実務に落とすと「どの数字を、どこから持ってくるか」に行き着くことがほとんどです。気になる方は、どうぞお気軽にお問い合わせください。
TEL 0263-88-1183
お問い合わせフォーム:https://jo-epco.co.jp/contact
この記事に関連するページリンク
・経済産業省:産業構造審議会 排出量取引制度小委員会
・経済産業省:GX推進法に基づく排出量取引制度が開始します(リーフレット)
・GX推進機構:排出枠取引市場
・電力中央研究所:諸外国の排出量取引制度における過度なバンキングへの対応策
・環境省:国内排出量取引制度について