レトロイノベーションとは?アナログ回帰トレンドから学ぶ、電気代を抑える家電選びのヒント

 
レトロイノベーションが変える市場競争
 
日経ビジネスに『レトロイノベーションが変える市場競争 Z世代に広がるアナログ価値の再発見』という記事があったので調べてみました。スマートフォンをやめてガラケー(フィーチャーフォン)に戻す若者や、タッチパネルから物理ボタンへ回帰する自動車など、「あえて不便」を選ぶ消費トレンドが世界的に広がっているそうです。デジタル疲れやサブスク疲れが叫ばれる中、シンプルな道具を選び直す動きは、私たちの暮らしや仕事のあり方にもヒントを与えてくれます。
そして電力会社として気になったのが、こうしたシンプルな製品は総じて消費電力も控えめになりやすいという点。
今回は「レトロイノベーション」の中身と、電気代や省エネの視点から見えてくる意外なつながりについて、わかりやすくご紹介します。


目次


1. 世界で広がる「レトロイノベーション」とは

みなさんは「ブレインロット(脳の腐食)」という言葉を聞いたことがあるでしょうか。もともとはオンラインで時間を浪費することへのユーモラスな表現でしたが、今では終わりのないスマホのスクロールがもたらす精神的な疲労を指す言葉として使われるようになっています。
こうした背景から、2021年から2024年にかけて18~24歳の間でフィーチャーフォン(従来型携帯電話)の購入が148%急増したというデータがあるそうです。通話とメールしかできないデバイスのために、あえてスマートフォンを手放す動きが広がっているといいます。
 
・1990年代のゲーム機を現代仕様で復刻した「Analogue 3D」
・タイプライター感覚を再現しつつクラウド同期機能を備えた「Freewrite Traveler」
・通知やアプリの干渉を排し、紙のような書き心地を再現する電子インク端末「reMarkable」
 
これらに共通するのは、単なる懐古趣味ではなく、過去の技術を現代の材料や仕組みで再構築し、新しい価値として提供している点です。この潮流は「レトロイノベーション」と呼ばれ、経営戦略の新しい軸として注目され始めています。自動車業界でも、長らくタッチパネルが主流だった操作系に物理ボタンが復活する動きがあり、2024年の調査ではドライバーの89%が主要機能について触覚的な物理コントロールを好むと回答したとされています。


2. なぜ「あえて不便」が選ばれるのか、3つの市場要因

なぜ今、便利さを追求してきたはずの消費者が、あえて機能の少ない製品を選ぶのでしょうか。海外の研究者らが12の製品カテゴリーで30件のレトロイノベーション事例を分析した結果、次の3つの要因が浮かび上がったとされています。


①ウェルネスと環境への配慮

「アプリ断食(appstinence)」と呼ばれる運動があるように、常時接続の環境から距離を置きたいというニーズは、実はベビーブーマー世代ではなくZ世代が主導しているそうです。画面疲れやデジタルデトックス、プライバシーへの懸念から、あえてシンプルな道具を選ぶ動きが広がっています。加えて、頻繁な買い替えや「計画的陳腐化」への環境負荷への意識も高まっており、修理しやすさや長寿命設計を打ち出す製品が支持を集めています。


②耐久性・「所有」への回帰

あるセキュリティー企業のソフトウエア更新の不具合が、史上最大級のIT障害に発展し、空港の手続きが手作業に戻る事態が起きたことは記憶に新しい方も多いのではないでしょうか。こうした事例は、デジタルシステムの脆弱性を改めて浮き彫りにし、物理的な記録や手動での照合手段の価値を見直すきっかけになっています。実際、米国やシンガポールの国立公文書館では、デジタル保存と並行してフィルム保存が続けられているそうです。また、ストリーミングやデジタル購入が「所有」ではなく「アクセス権」に過ぎないという認識が広がったことも、物理メディアへの回帰を後押ししています。


③本物志向・オーセンティシティー危機

生成AIの普及により、コンテンツが本物か合成物かを見分けにくくなったことで、消費者は対面での体験によりリアリティーを求めるようになっているといいます。世界のボードゲーム市場は2025年に170億ドルを超え、2030年までに約300億ドル規模へ拡大する見通しとされており、これも本物志向の高まりを象徴する動きのひとつといえるでしょう。
 

分野 製品・取り組みの例 特徴
携帯電話 Nokia 3210 4G、Lightフォン 通話・メール中心、アプリを意図的に排除
カメラ ポラロイド I-2、instax mini Evo アナログとデジタルの融合
記録・執筆 reMarkable、Freewrite Traveler 単一用途への集中、通知を排除
音楽 ハイブリッド型アナログ盤プレーヤー 物理的な儀式とBluetooth・Wi-Fi機能の両立


3. 成功企業に共通する3つの力

こうしたレトロイノベーションを事業機会として取り込むには、企業側にも相応の戦略的能力が求められます。海外の研究者らは、成功している企業に共通する力として次の3つを挙げています。


レガシーマネジメント

自社や他社が持つ既存の資産、休眠中の特許やデザイン、レガシーな製造プロセスを再発見し、現代の材料や生産方法で再活性化する力です。フィンランドのHMDグローバルがノキアブランドのライセンスを取得し、1999年の大ヒットモデルをベースに4G通信やUSB-C充電を備えた「Nokia 3210 4G」を開発した例が紹介されています。


新旧の融合

「昔ながらの体験」と「現代的な利便性」を組み合わせる力です。富士フイルムが、デジタルカメラへの投資を進めながらも銀塩化学やフィルム生産ラインといったアナログの技術力を維持し続け、後に白黒フィルムのラインを再導入できた事例が象徴的です。


選択的デザイン

コア機能を残しながら、何を削ぎ落とすかを見極める「引き算」の力です。米Lightは、インターネット接続やアプリをあえて排除し、通話とメールに特化した端末を設計。売上高は2022年から2024年にかけて前期比で倍増したとされています。逆にオランダのFairphoneは、物理スイッチひとつでスマホ機能を完全にオフにできる仕組みを「追加」する形で選択的デザインを実現しています。


4. 電力会社の視点:シンプルな製品と電気代の関係

ここまでレトロイノベーションの中身を見てきましたが、電力小売事業に携わる私たちが特に興味深く感じたのは「選択的デザイン」という考え方です。
 
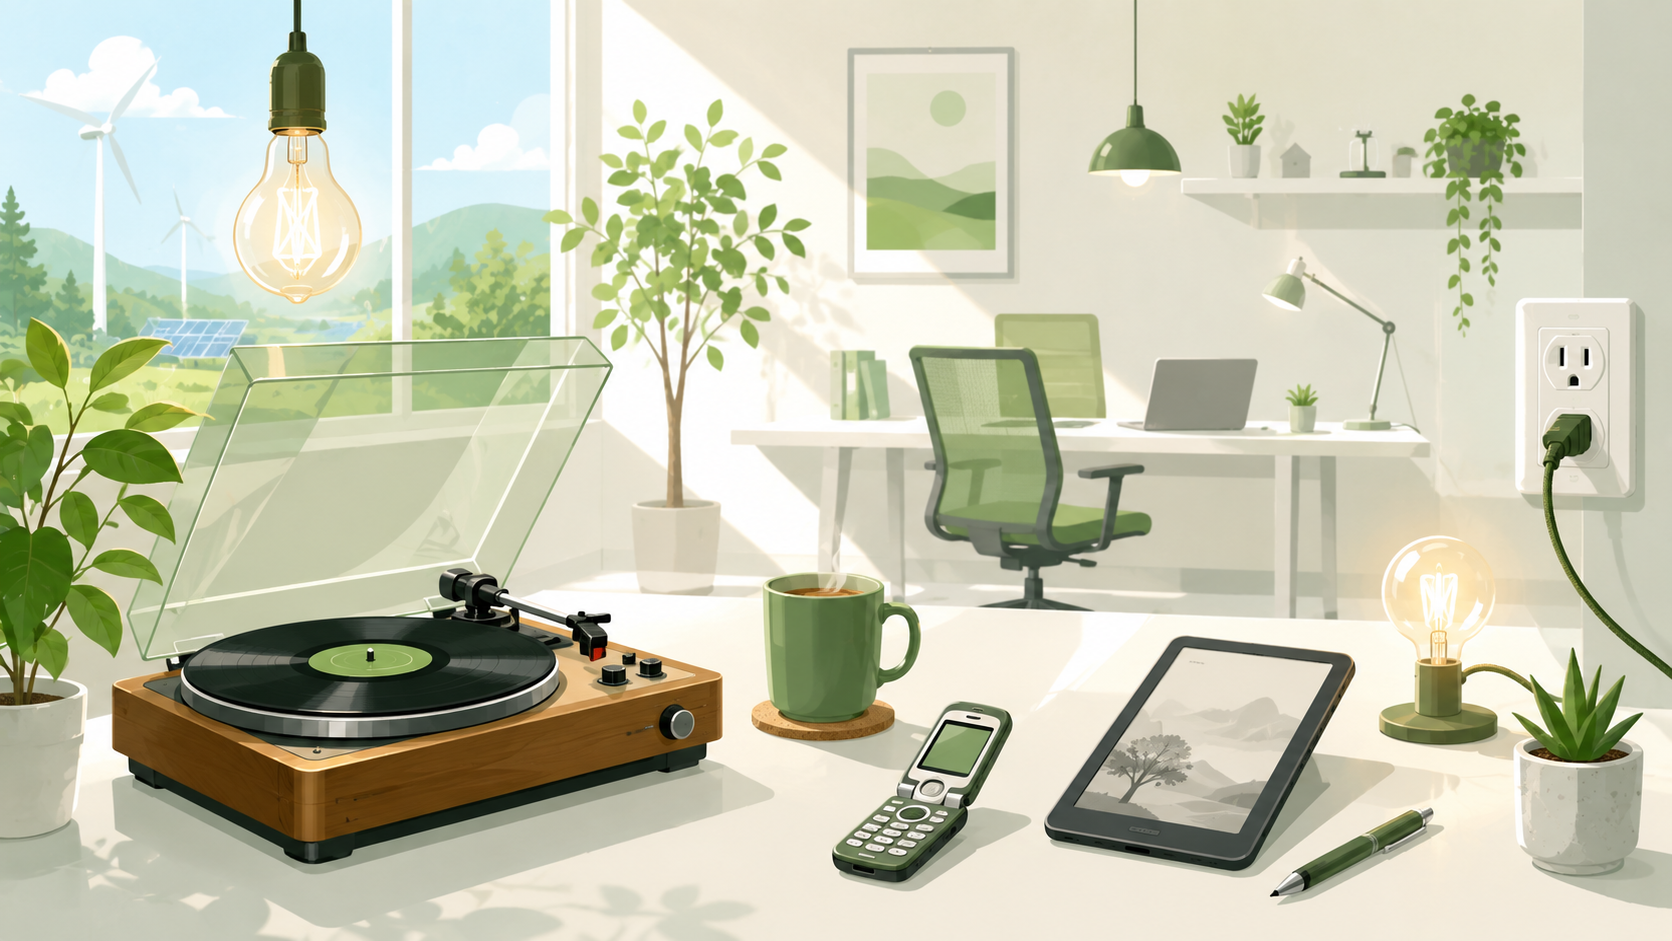
常時ネットワークに接続し、通知やアプリを動かし続けるスマートデバイスは、便利である一方、待機電力や充電の頻度が高くなりがちな側面があります。一方で、通話・メールに機能を絞ったガラケーや、通信機能を持たないアナログレコードプレーヤー、単一用途に特化した電子インク端末などは、構造がシンプルな分、使用時間あたりの消費電力を抑えやすい傾向があるといえるでしょう。
 
もちろん、レトロな製品に買い替えることだけが省エネの答えではありません。ただ、「本当に必要な機能は何か」「常時稼働させておく必要があるのか」を見直す視点は、オフィスや家庭の電気代を見直す際にもそのまま応用できます。使っていない機器の電源を落とす、スタンバイ状態の家電を整理するといった小さな選択的デザインの積み重ねが、月々の電気代にも表れてきます。


5. ビジネスパーソンが今日から意識したいポイント

レトロイノベーションのトレンドは、モノづくりや商品企画に携わる方だけの話ではありません。オフィス運営やコスト管理を担うビジネスパーソンにとっても、次のような視点で参考になるはずです。
 
・自社が持つ「休眠資産」(過去の設備やノウハウ)を棚卸ししてみる
・便利さを追加するだけでなく、「何を減らせるか」を検討してみる
・常時稼働している機器やシステムを見直し、本当に必要な稼働時間かを確認する
・電気の使い方や契約プランそのものを、一度立ち止まって見直してみる
 
「次は何を足すか」ではなく「今あるものから何を引けるか」という視点は、コスト管理においても有効な考え方です。電気代の見直しも、まさにその一例といえるでしょう。


まとめ
今回は日経ビジネスの記事をもとに、世界的に広がる「レトロイノベーション」というトレンドをご紹介しました。デジタル疲れや本物志向を背景に、あえてシンプルな製品を選ぶ消費者が増えており、企業には「レガシーマネジメント」「新旧の融合」「選択的デザイン」という3つの力が求められています。中でも「選択的デザイン」の発想は、常時稼働する機器の見直しなど、電気代のコスト管理にもそのまま応用できる考え方です。便利さを積み上げるだけでなく、何を減らせるかを見つめ直すことが、これからのビジネスにもヒントを与えてくれそうです。


情熱電力からのお知らせ
「何を減らせるか」を見直す視点は、実は電気の契約そのものにも当てはまります。長野県松本市を拠点とする情熱電力では、地域のお客様に寄り添いながら、電気代の仕組みやプラン選びをわかりやすくご説明しています。「今の契約が自社に合っているか分からない」「電気代の内訳を一度整理したい」という方は、お気軽にご相談ください。
 
TEL:0263-88-1183
お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日経ビジネス:レトロイノベーションが変える市場競争 Z世代に広がるアナログ価値の再発見
・資源エネルギー庁:省エネ型製品情報サイト
 

経産省が示す「デジタル・AI省エネ」とは?国の新方針を法人向けにわかりやすく解説

 
スマート工場とデータ解析の未来像
 
資源エネルギー庁が発表した情報をもとに調べてみました。2026年3月、経済産業省 資源エネルギー庁が「デジタル・AI技術による省エネ・生産性向上に向けた手引き」(通称:デジタル・AI省エネ手引き)を公表しました。工場や事業所にデジタル技術やAIを導入して、省エネと生産性向上を同時に実現しよう、という内容です。
 
「またお役所の資料か」と思われた方、少しだけお付き合いください。この手引き、実はかなり踏み込んだことを言っています。ざっくりまとめると「これまでどおりの省エネ活動を続けても、そろそろ限界です」という国からのメッセージなんです。
 
電気料金は上がり続け、現場の人手は足りず、それでも脱炭素への対応は求められる。多くの事業者さんが抱えているこのジレンマに対して、国は「デジタルとAIで解く」という方向性をはっきり打ち出しました。しかも補助金という実弾つきです。
 
この記事では、80ページを超える手引きの中身を、法人のご担当者さま向けにかみ砕いて整理しました。国がどこへ向かおうとしているのか、そして自社にどう関係してくるのか。一緒に見ていきましょう。


目次


1. なぜ国はいま「デジタル・AI省エネ」を打ち出したのか

 
まず前提として、日本は世界的に見ても省エネの優等生です。1970年代の石油危機をきっかけに徹底した省エネを進めてきた結果、エネルギー消費効率は1970年代以降で約4割改善し、いまでは世界トップ水準にあるとされています(出典:資源エネルギー庁「デジタル・AI技術による省エネ・生産性向上に向けた手引き」)。
 
では、なぜここへきて国は新しい手引きをつくったのでしょうか。理由は大きく2つあります。


 電気料金は2010年度比で約83%上昇

ひとつ目は、エネルギーコストの高騰です。手引きによれば、産業用の電力平均単価は2010年度と比べて2024年度で約83%上昇しました。燃料の輸入価格が上がったことが大きな要因とされています。
 
約83%というのは、「ちょっと上がった」というレベルの話ではありませんよね。かつては総務系のコスト項目のひとつだった電気代が、いまや利益を直接圧迫する経営課題になっています。省エネはもはや「環境への配慮」ではなく「収益の防衛」なのだ、というのが国の現状認識です。


 「As Is」の延長では省エネが鈍化する

ふたつ目が、この手引きのいちばん重要な問題提起です。
 
手引きでは、電力中央研究所の推計を引きながら、2050年度に向けて省エネのペースが徐々に鈍化していくと想定されていることを紹介しています。その要因のひとつが、これまで省エネに貢献してきた「機器そのものの効率向上」のペースが緩やかになってきている点です。
 
つまり、高効率な設備に入れ替える、現場で気づいた無駄をこまめに潰す――こうした従来型の取り組み(手引きの言葉では“As Is”)を続けるだけでは、これまでと同じ削減効果は出せなくなる可能性がある、ということ。だからこそ抜本的な対策(“To Be”)が必要で、その手段としてデジタルとAIが位置づけられているわけです。
 
国際的にも、IEAのレポート「Energy and AI」で産業分野におけるAIを活用したエネルギー最適化が取り上げられており、日本の第7次エネルギー基本計画にもデジタル技術を活用した操業の最適化に取り組むことが記載されています。国内外の政策文書が同じ方向を向きはじめた、というタイミングなんですね。
 
ちなみに手引きでは、国内製造業のデジタル化がまだ進んでいない現状も率直に示されています。スマートファクトリーに「取り組んでいない」と回答した企業は、売上規模を問わず6割を超えていました(出典:アビームコンサルティング「製造DXレポート第1回」/同手引きに引用)。裏を返せば、まだ多くの企業に伸びしろが残っているということでもあります。


2. 手引きの肝は「段階」と「範囲」の2軸

 
手引きを読み解くうえでいちばん役に立つのが、この2軸の考え方です。ここさえ押さえれば、80ページの資料の骨格はほぼつかめます。


 段階を上げる:見える化 → データ分析 → 制御自動化

デジタルの使い方を、国は3つの段階に整理しています。
 

段階 やること 人の役割
① 見える化 データの取得・一元管理を自動化する 分析と対応は人が行う
② データ分析 課題の特定や検査など、分析を自動化する 分析結果を受けた対応は人が行う
③ 制御自動化 機器の制御、生産・稼働計画の策定、各種パラメータ設定まで自動化する 人の手を離れる

順番に読むとわかりやすいと思います。まずデータを取る。次にそのデータから「どこに無駄があるか」を見つける。最後に「見つけた無駄を直す操作」まで機械にやらせる。段階が上がるほど人の手が離れ、その分だけ効果も大きくなっていく、という構造です。
 
ここで注意していただきたいのは、「見える化」で止まっている企業がとても多いということ。センサーを付けてグラフは出るようになったけれど、そのグラフを誰も読み解けない、読み解く時間もない。手引きの事例でも、まさにこの状態が課題として挙がっています。見える化はゴールではなくスタート地点、というのが国の整理です。


 範囲を広げる:1台の設備から工場全体、そして企業間へ

もうひとつの軸が「範囲」です。手引きでは、デジタル活用の範囲を次のように広げていけると示しています。
 
・個別設備(1台の設備を最適化する)
・ユーティリティ設備連携(ボイラーやコンプレッサーなど複数設備をまとめて最適化する)
・生産設備・生産計画連携(生産計画まで巻き込んで最適化する)
・工場・需要家間連携(複数拠点や工業団地全体で最適化する)
・サプライチェーン連携(取引先も含めた全体で最適化する)
 
従来の省エネは、どうしても「ユーティリティはユーティリティで」「生産設備は生産設備で」と部分ごとの最適化になりがちでした。手引きは、この壁を越えて全体で最適化すればもっと大きな効果が出せる、と指摘しています。
 
そして「段階」と「範囲」に加えてAIを重ねると、これまで自動化できなかった工程まで自動化できるようになる。手引きでは、AIが生産性を高めるメカニズムとして、日本銀行のレポートを引きつつ「自動化」「自動化の深化」「タスクの相乗効果」「新たなタスクの出現」という4つが挙げられています。
 
なぜAIなのか、という点も明快です。センサーの数が増えすぎて個別に閾値を設定するのが難しい、熟練者の感覚を数式に落とせない、環境が刻々と変わるので従来の制御では追いつかない――こうした「従来のデジタル化では手が届かなかった領域」に対応できるのがAIだ、というのが手引きの説明です。現場でモヤモヤしていた部分に、思い当たる節はないでしょうか。


3. 先行企業はどれだけ減らせたのか

 
理屈はわかった、で実際どうなの?という話ですよね。手引きには先行企業9社の事例が掲載されています。代表的なものを3つご紹介します。
 

段階 導入先・内容 省エネ効果 省エネ以外の効果
① 見える化 半導体関連製造工場に無線IoTセンサーを導入(TOPPAN) 特定エリアで約1,400万円分の消費エネルギーを削減 点検の工数・費用を約3,500万円(70%)削減
② データ分析 機械・樹脂成形品製造工場に省エネポテンシャルのAI分析システムを導入(三菱電機) 適用先によっては消費電力量を約10〜20%削減 分析の作業工数を約90%削減
③ 制御自動化 化学プラントの蒸留塔に強化学習ベースのAI制御システムを導入(ENEOSマテリアル/横河デジタル) 蒸気使用量を約40%削減 現場の調整工数を削減、品質も安定

3つ目のENEOSマテリアルの事例は、読んでいて「なるほど」と唸りました。それまでは熟練の担当者が15分に一度、蒸留塔の調節バルブを確認して手で調整していたそうです。でも15分に一度では急な変化に間に合わないし、人間はどうしても安全側に振った操作をしてしまう。その「安全側のクセ」が、じわじわと無駄なエネルギーを生んでいたわけです。
 
AIは高頻度で、しかも思い切った制御値を入力できます。その結果、温度や圧力が目標値から大きく離れない運転が可能になり、蒸気使用量が約40%減った。人の熟練を否定するのではなく、人には物理的に不可能な頻度と精度を機械が担った、という話なんですね。
 
海外に目を向けると、手引きが引用するIEAレポートでは、独シーメンスのエアランゲン工場がデジタルツインと100種類以上のAIでエネルギー使用量を42%削減し、労働生産性を69%向上させた事例なども紹介されています。
 
なお手引きは「効果の多寡は導入先の状況に大きく依存するため、事例の数字比較には意味がない」とわざわざ断っています。自社に当てはめるときは、数字そのものより「どんな課題に、どう効いたのか」の構造を見るのがよさそうです。


4. 国が示す「導入検討の5ステップ」と、最初にぶつかる壁

 
「うちも何かやったほうがいいのはわかったけれど、何から手をつければ?」という声に応えて、手引きは検討の流れを5つに整理しています。
 
・① DX推進チームビルディング(推進体制づくり)
・② コンセプト設計(目標と投資対効果の検討)
・③ PoC(概念実証)の実施
・④ 詳細化・実装(意思決定)
・⑤ 効果検証と展開検討
 
そして手引きがもっとも紙面を割いているのが、意外にも①の推進体制づくりです。技術選定ではありません。
 
理由はシンプルで、省エネと生産は往々にして利害がぶつかるからです。エネルギー管理部門は「エネルギー効率を上げたい」、生産管理部門は「生産効率を落としたくない」。手引きは、単一部署の管掌内だけで検討すると制約条件が多くなり効果が限定的になる、とはっきり書いています。
 
そこで必要になるのが「旗振り役」です。エネルギー管理と生産管理の両方を所管し、目標の調整に権限を持つ経営層やDX推進部署のメンバーを任命して、トップダウンで進めることが望ましいとされています。「トップが指示をする」だけでは足りず、トップ自身が関与することが成功のカギ、という踏み込んだ表現も出てきます。デジタル導入がうまくいかない原因は、技術ではなく体制にある――そう言い切っているのが、この手引きの誠実なところだと感じました。
 
もうひとつ、予算に限りがある事業者さんに向けた現実的なアドバイスも載っています。それが「まずはあるべき姿(To Be)を描き、そこからバックキャストで考える。ただし初手から大規模投資が難しければスモールスタートでよい」という考え方です。
 
具体的なスモールスタート例として、手引きは次の3パターンを挙げています。
 
・パターン1:まずはユーティリティ設備(ボイラー、コンプレッサー、冷凍機など)だけを見える化する
・パターン2:まずは生産量が多い生産ラインだけを見える化する
・パターン3:エネルギー使用量が明らかに多そうな設備(加熱炉など)だけを見える化する
 
いきなり工場全体をデジタル化する必要はない。取り組みやすく効果が見込める範囲から始めて成功体験をつくり、勘所を押さえてから広げていけばいい、というわけです。これならハードルはぐっと下がりますよね。


5. 最大1億円の補助金――国はきちんと予算をつけている

 
手引きを出して終わり、ではありません。国は導入を後押しする支援策も用意しています。
 
代表的なのが「省エネ・非化石転換補助金」です。EMS(エネルギーマネジメントシステム)の導入について、
①見える化型、②制御型、③高度型(AI)の3分類で支援する仕組みになっています。
 

項目 内容
対象 EMS導入によりエネルギー使用量の削減や需要最適化を図る事業
分類 ①見える化型/②制御型/③高度型(AI)
補助上限 最大1億円
補助率 大企業 1/3、中小企業 1/2

お気づきでしょうか。補助金の3分類が、手引きの「見える化・データ分析・制御自動化」という段階論とほぼ重なっています。つまり国は、考え方の整理(手引き)と、お金の出し方(補助金)を意図的にそろえてきているということ。政策としての本気度がうかがえます。
 
なお、補助金の要件や公募スケジュールは年度によって変わります。検討される場合は必ず最新の公募要領をご確認ください。


6. この動きは中小規模の事業者にも関係あるのか

 
正直に申し上げると、今回の手引きは大規模な工場やプラントを主な想定読者にしている印象です。蒸留塔や半導体工場の事例が並びますし、「うちには関係ないな」と感じる方もいらっしゃるでしょう。
 
ただ、私たちが注目したいのは3つの点です。
 
ひとつ目は、手引き自体が「今後、中堅・中小企業がより取り組みやすい内容などの観点からアップデートしていく予定」と明言していること。国の視線は確実に中小規模の事業者にも向いています。
 
ふたつ目は、考え方そのものは規模を問わず応用できることです。「まず見える化する」「見える化で止めずに分析まで進む」「部門をまたいで体制をつくる」――これらは設備が10台でも1,000台でも変わりません。むしろ規模が小さいほど、部門間の調整はしやすいはずです。
 
3つ目は、サプライチェーンの観点です。手引きは温室効果ガスのScope3(サプライチェーン全体の排出量)開示要求が強まることを踏まえ、「まずは小規模でも見える化に着手したい」と述べています。取引先の大企業から自社のエネルギー使用量データを求められる場面は、これから確実に増えていきます。そのとき「うちは把握していません」と答えるのか、数字をすぐ出せるのか。長野県内でも、取引先から排出量データの提出を求められたというご相談は少しずつ増えてきました。
 
デジタル化の第一歩は、実はとてもシンプルです。自社が「いつ、どこで、どれだけ」電気やガスを使っているかを、月単位ではなく時間単位で把握すること。これだけでも見えてくる無駄は少なくありません。


まとめ
資源エネルギー庁が公表した「デジタル・AI技術による省エネ・生産性向上に向けた手引き」を、法人のご担当者さま向けに整理してきました。
 
要点を振り返ります。産業用の電力平均単価は2010年度比で約83%上昇し、省エネは環境対策から経営課題へと位置づけが変わりました。そして従来型の取り組みだけでは今後の削減効果が鈍化する可能性がある ―だからデジタルとAIで抜本的に変えよう、というのが国のメッセージです。
 
その道筋として示されたのが「見える化 → データ分析 → 制御自動化」という段階論と、「個別設備 → 工場全体 → 企業間」という範囲の拡大。先行企業では消費電力量10〜20%減、蒸気使用量約40%減といった実績が出ています。加えて、成功のカギは技術ではなく「エネルギー管理部門と生産管理部門をつなぐ推進体制」にあると繰り返し強調されている点も印象的でした。
 
そして国は、最大1億円のEMS導入補助金という後押しも用意しています。手引きの段階論と補助金の分類がそろっているあたり、政策としての一貫性が感じられます。
 
いきなり大規模な投資をする必要はありません。まずは自社のエネルギーの使い方を、月単位ではなく時間単位で把握するところから。その一歩が、数年後のコスト競争力を分けることになるかもしれません。


情熱電力からのお知らせ
エネルギーの「見える化」の出発点は、実は毎月の電気料金の中身を正しく把握することだったりします。契約電力は今の使い方に合っているのか、どの時間帯に電気を使いすぎているのか。ここが整理できていないと、せっかくセンサーを付けても打ち手につながりません。
 
情熱電力は長野県松本市の新電力として、地域のお客様と近い距離でお付き合いをしてきました。電気料金の内訳の読み解きや、使用データの見方について、専門用語をできるだけ使わずにご説明しています。
 
「うちの電気の使い方、どこから見直せばいいんだろう?」と感じられた方は、お気軽にご相談ください。デジタル化やAI導入の前段として、まずは足元の数字を一緒に整理するところからお手伝いします。
 
TEL:0263-88-1183 お問い合わせ:https://jo-epco.co.jp/contact


この記事に関連するページリンク
・資源エネルギー庁:エネこれ デジタル・AI技術の活用でエネルギーを最適化!
・資源エネルギー庁:デジタル・AI省エネ手引き(詳細版) デジタル・AI省エネ手引き(概要版
・環境共創イニシアチブ(SII):省エネ・非化石転換補助金
・経済産業省:中堅・中小企業等向けDX推進の手引き
 

税務署が見る「NG通帳」とは?相続税の税務調査で指摘される3つのポイントと今からできる備え

 
木製のテーブルの上に、日本の銀行の預金通帳が数冊
 
ダイヤモンド・オンラインに「税務署が許さない『NG通帳』とは?税務調査で見られる3つのポイント」という記事があったので調べてみました。
相続税の申告を終えて、ようやくひと段落。そう思っていた1〜2年後に、税務署から突然の連絡が入る——。相続税の税務調査は、まさに「忘れたころにやってくる」といわれています。
しかも国税庁が公表している「令和6事務年度における相続税の調査等の状況」によれば、実地調査が行われた9,512件のうち、実に7,826件(82.3%)で申告漏れなどの非違が指摘されています。8割を超えるという数字は、正直なところ、なかなかインパクトがありますよね。
では、税務署は何を手がかりに調べているのでしょうか。答えは、意外なほど身近なもの——「通帳」です。
「うちは大した財産もないから関係ない」と思われるかもしれません。でも、名義預金や生前贈与のように、本人にまったく悪気がなくても指摘されてしまうケースは少なくありません。今回は、税務署が通帳のどこを見ているのか、そして今からできる備えは何かを、家計の視点で整理してみます。


目次


1. なぜ税務署は「通帳」を徹底的に見るのか

 
ひとことで言えば、「申告書に書かれていない財産がないかを確かめるため」です。
 
税務調査というと、いきなり調査官が家にやってくるイメージがあるかもしれません。でも実際は、その前段階として税務署内で「机上調査(準備調査)」が行われます。ここでKSK(国税総合管理システム)を使い、亡くなった方の過去の申告内容や所得情報を確認し、必要に応じて金融機関へ照会して得た資料も踏まえながら、「実地調査で何を確認するか」を絞り込んでいくのです。
 
つまり、調査官が玄関先に立つ時点で、すでに「この資金移動があやしいのでは」という仮説はできあがっている、ということですね。
 
そして見られるのは、亡くなった方の通帳だけではありません。質問検査権にもとづき、相続人やご親族名義の通帳まで確認されることがあります。ここが、多くの方が「そこまで見るの?」と驚かれるポイントです。


2. 数字で見る相続税の税務調査のリアル

 
まずは、国税庁が公表している最新データを見てみましょう。
 

項目 令和6事務年度
実地調査の件数 9,512件
申告漏れなどの非違があった件数 7,826件
非違割合 82.3%
1件あたりの申告漏れ課税価格 3,093万円
「簡易な接触」の件数 21,969件

出典:国税庁「令和6事務年度における相続税の調査等の状況」
 
注目したいのは、実地調査の8割超で何らかの指摘が入っているという事実です。そして「簡易な接触」——電話や書面での問い合わせ——は約2万2千件と、実地調査の2倍以上。いきなり調査官が来なくても、確認の連絡が入る可能性は決して低くないということですね。
 
さらに、申告漏れが見つかった財産のうち、金額として最も大きいのが現金・預貯金等です。土地や建物よりも、まず現金や預金が狙われる。だからこそ通帳が重要になる、というわけです。


3. 税務調査でチェックされる「NG通帳」3つのパターン

 
では具体的に、通帳のどこが見られるのでしょうか。相続税に精通した税理士が申告前に重点的に確認するのも、この3つだといわれています。
確認する期間に明確な決まりはありませんが、実務上は贈与税の時効(原則6年、隠ぺいや仮装などの不正がある場合は7年)が一つの目安とされることがあります。


(1)使途がわからない、まとまった現金の引き出し

 
数十万円、数百万円といったまとまった出金や、定期的な現金の引き出しは目に留まりやすいポイントです。
 
「自宅のリフォーム費用だった」「入院費に充てた」——理由があっても、それを証明できなければ、そのお金がどこへ行ったのかを説明するよう求められることがあります。手元に現金として残っていれば、それも当然、相続財産です。
対策はシンプルで、領収書や契約書を残しておくこと。これに尽きます。


(2)家族の名前だけを借りた「名義預金」

 
いちばん誤解が多いのが、この名義預金です。
 
お子さんやお孫さんの名前で預金をしていても、実質的に管理していたのが亡くなった方であれば、「名義は子どもでも、実態は親の財産」と判断され、相続財産に含まれる可能性があります。
 
疑われやすいのは、たとえばこんな口座です。
 
・通帳やキャッシュカード、印鑑を親が保管していた
・名義人本人が口座の存在を知らなかった
・入出金がほとんどなく、利息しかついていない
・毎年決まった額が振り込まれ、ただ積み上がっているだけ
 
「子どものために貯めてあげていた」という善意が、結果的に指摘につながってしまう。切ないですが、実務ではよくあるケースだそうです。
避けるためには、名義人本人が通帳・カード・印鑑を管理し、自分のお金として使っている実態を整えておくことが大切になります。


(3)相続人への資金移動

 
亡くなった方から相続人へお金が動いていた場合も、重点的に確認されます。
 
税理士も必要に応じて相続人の口座を確認し、その資金移動が生前贈与なのか、生活費や教育費の援助なのか、それとも一時的に預かっただけなのかを精査します。同じ100万円でも、性質が違えば税務上の扱いはまったく変わってくるからです。
ここでも効いてくるのが「記録」。何のために動かしたお金なのか、あとから説明できる状態にしておきたいですね。


4. 生前贈与は「渡しただけ」では認められない

 
「毎年きちんと贈与していたから大丈夫」——そう思っていたのに問題になる。これも非常に多いパターンです。
 
民法上、贈与は「あげます」「もらいます」という当事者双方の合意によって成立する契約です。ですから、口座にお金を振り込んだだけでは、生前贈与として認められるとは限りません。客観的な証拠と、受け取った側の管理実態がなければ、亡くなった方の財産と判断されてしまう可能性があります。

2024年改正で加算期間が最長7年に

 
さらに知っておきたいのが、税制改正の影響です。相続財産に加算して計算すべき生前贈与の期間が、従来の「3年」から「7年」へと延長されました。
 

相続が発生した時期 加算の対象となる期間
2024年〜2026年(令和6〜8年) 3年
2027年〜2030年(令和9〜12年) 3年を超え7年未満(段階的に延長)
2031年(令和13年)1月1日以降 7年(完全施行)

対象となるのは2024年(令和6年)1月1日以後の贈与で、相続開始前3年より前の4年間に受けた贈与については、その合計額から100万円を控除できる取り扱いがあります。
つまり、これから年を追うごとに「さかのぼって確認される期間」が長くなっていくということです。数年前の資金移動について説明を求められる場面は、今後さらに増えていくと考えられます。


贈与を認めてもらうための3つの実態

 
生前贈与として認めてもらうために、押さえておきたいのは次の3点です。
 
・贈与契約書を作成し、双方の合意が書面で残っているか
・受け取った本人が、通帳や印鑑を自分で管理・使用しているか
・贈与された財産が、贈った側の財産と区別して管理されているか
 
あわせて知っておきたいのが「書面添付制度」(税理士法第33条の2)です。これは、申告書を作るにあたって税理士がどんな資料を確認し、どんな検討をしたのかを書面で明らかにする制度です。
書面添付がある場合、税務署は調査の前に税理士へ意見聴取を行うことがあります。そこで疑問点が解消され、結果的に税務調査に至らないケースや、スムーズな対応につながる場合もあるそうです。生前贈与や通帳の動きに不安がある方は、早めに税理士へ相談するときに、この制度についても聞いてみるとよさそうですね。


5. 事前通知が届いたら?やってはいけないこと

 
もし税務調査の連絡が来たら。慌てる必要はありませんが、落ち着いた対応が求められます。
税務調査の多くは、いきなり自宅に来るわけではありません。まずは税務署から「事前通知」の電話が入るのが一般的です。時期としては、相続税を申告してから1〜2年後が多いとされています。
 
通知が届いたら、まずは申告を依頼した税理士へ連絡し、対応方針を相談しましょう。税理士に依頼していない場合でも、相続税に詳しい税理士へ早めに相談することをおすすめします。申告時に使った資料をそろえ、想定される質問について事前に打ち合わせをしておくだけで、当日の心持ちはずいぶん変わります。
 
そして、絶対にやってはいけないこと。それは、事実と異なる説明をすることと、資料を隠すことです。
通帳を紛失している場合も、正直にその旨を伝えたうえで、必要に応じて金融機関から取引履歴を取り寄せる。資金移動について聞かれたら、その経緯と理由を事実にもとづいて説明する。その場で答えにくいことは、あいまいに答えるのではなく「確認したうえで回答します」と伝える。これが、いちばん堅実な向き合い方です。


6. 通帳の見直しは「家計の棚卸し」でもある

 
ここまで相続税の話をしてきましたが、実はこの「通帳を見直す」という作業、相続とは関係なく家計にとって大きな意味があります。
 
私たち情熱電力は電力小売の会社として、長野県内のご家庭や事業者さまの電気料金と向き合っています。その中でよく感じるのが、「毎月引き落とされているけれど、中身をちゃんと見たことがない」というお金が、意外と多いということです。
 
・使っていないサブスクの月額料金
・見直したことのない保険料
・契約したまま何年も経っている通信費や電気料金
 
通帳を1年分さかのぼって眺めてみると、こうした「なんとなく払い続けているお金」がはっきり見えてきます。相続の備えとしての通帳チェックが、そのまま今の暮らしの固定費の棚卸しにもなる。一石二鳥だと思いませんか。
大切なのは、お金の流れを「説明できる状態」にしておくこと。税務署に対してもそうですし、何より自分自身とご家族にとって、そのほうが安心です。


まとめ
相続税の税務調査は、申告から1〜2年後に「忘れたころ」にやってきます。国税庁の令和6事務年度のデータでは、実地調査9,512件のうち82.3%で申告漏れなどが指摘され、1件あたりの申告漏れ課税価格は3,093万円。決して他人事ではない数字です。
 
そのカギを握るのが「通帳」でした。税務署が特に見るのは、使途がわからないまとまった現金の引き出し、家族の名前だけを借りた名義預金、そして相続人への資金移動という3つのポイント。さらに2024年の改正で生前贈与の加算期間が最長7年へと延長され、さかのぼって確認される範囲は年々広がっていきます。
備えとしてできることは、実はシンプルです。お金を動かしたら理由と証拠を残す。贈与するなら契約書を作り、受け取った本人が管理する。そして不安があれば、早めに専門家へ相談する。
「うちは大丈夫」と思っていても、悪気なく指摘されてしまうのが名義預金や生前贈与の怖いところです。この機会に、ご家庭の通帳を一度ゆっくり眺めてみてはいかがでしょうか。ついでに毎月の固定費もチェックできれば、なおよしです。
※本記事は一般的な情報の整理です。個別の判断については税理士などの専門家にご相談ください。


情熱電力からのお知らせ
通帳を眺めていて、「電気代、思ったより毎月出ていってるな」と感じた方へ。
 
株式会社情熱電力は、松本市に拠点を置く地域密着の新電力です。ご契約中のプランや現在の使用状況をもとに、電気料金を見直せる余地があるかどうかを、わかりやすくご説明します。専門用語をならべることはしません。ご家庭でも事業所でも、まずは今の明細を一緒に見るところからで大丈夫です。
 
「うちの場合はどうなんだろう?」と気になる方は、お気軽にご相談ください。
 
TEL:0263-88-1183 お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・国税庁:令和6事務年度における相続税の調査等の状況
・国税庁:相続時精算課税の選択
・ダイヤモンドオンライン:税務署が許さない「NG通帳」とは?税務調査で見られる3つのポイント
 

町工場が1億円システムを自社開発?中小企業のAI活用最前線から学ぶ業務効率化

 
町工場が1億円システムを自社開発?
 
複数の気になる記事を見つけたので、まとめて調べてみました。今回取り上げるのは、日経ビジネスに掲載された「町工場の婿専務、Claudeで1億円システム自作 寸法管理など30メニュー」という記事と、「仕事の『量・質・幅』伸ばす 現場生まれのAI活用法」という記事です。石川県金沢市の部品メーカー・岡田研磨では、専務が生成AIを使って一行もコードを書かずに30以上の業務システムを自作し、外注すれば1億円近くかかるシステムを内製化したといいます。一方、ソフトバンクや日立製作所、名古屋鉄道といった大手企業でも、AIを使った業務効率化の取り組みが加速しています。「AIって結局、大企業やIT企業だけの話でしょう?」と思っている方にこそ読んでいただきたい内容です。日々の業務効率化やコスト管理にAIをどう役立てられるのか、具体的な事例とともに見ていきましょう。


目次


1. 町工場の専務が挑んだ「1億円システム」の自社開発

 
「外注すれば8000万円から1億円ほどの費用がかかっただろう」。こう語るのは、建設機械向け部品を製造する岡田研磨(石川県金沢市、1974年設立)の岡田雄太専務です。従業員約80人、売上高25億円前後というこの優良企業が、この1年ほどの間に、社内で使う30を超える業務システム・アプリを自前で作り上げました。
 
驚くのは、その開発手法です。雄太氏はプログラミング経験がないにもかかわらず、米アンソロピックが提供するAI「Claude Code(クロード・コード)」を使い、コードを一行も書かずにシステムを完成させたといいます。富士通出身で2020年に婿入りする形で入社した雄太氏は、まず社内のペーパーレス化に取り組み、ノーコードツールを導入しましたが、「手間も掛かるし、できることに限界があった」と壁にぶつかりました。そこで出会ったのが、AIに指示を出しながらシステムを組み上げていく「バイブコーディング」という手法でした。
 
最初に完成させたのは、2025年7月に稼働した「検査成績書」という社内システムです。それまで紙に書いていた製品の寸法データを一元化し、現場作業員がタブレットで作業内容を登録すると、加工作業で狙うべき寸法が自動で表示される仕組みです。紙の資料を探す時間が減り、寸法の間違いも防げるようになりました。
 
こうして作られた業務システムは、ポータルサイト「OKADA Board(岡田ボード)」にまとめられています。日常点検や生産実績の管理はもちろん、加工作業で排出される二酸化炭素(CO2)の量を管理するシステムや、作業員のお弁当の注文管理システムまで、幅広い業務がAIによって効率化されているのが特徴です。
 
以下は、岡田研磨のAI活用の概要です。
 

項目 内容
開発システム数 30以上(検査成績書、CO2排出量管理、弁当注文管理など)
開発期間 約1年
AIとの対話時間 約1500時間
開発費用 サブスクリプション・トークン代を含め総額約30万円
利用プラン 「Claude Max 5x」(月額100ドル、約1万6000円)
外注した場合の推定費用 8000万円~1億円

出典:日経ビジネス「町工場の婿専務、Claudeで1億円システム自作 寸法管理など30メニュー」(2026年)


2. AI活用のカギは「仕様書」と「対話」にあり

 
「コードどころか、AIに与える長文の『プロンプト』を手で入力する必要さえない」。雄太氏はそう語ります。では、どうやってシステムを作っているのでしょうか。開発の流れは、大きく2つのステップに分かれています。
 
・ステップ1:「仕様書」を音声で作る まず「ChatGPT」の音声会話機能を使い、数十分間AIと対話します。作りたいシステムのイメージを言葉で伝えながら壁打ちを重ねると、会社から車で帰宅する間に、システムの設計書(仕様書)が完成しているそうです。
 
・ステップ2:仕様書をもとにAIがコードを自動生成 できあがった仕様書をClaude Codeに入力すると、AIがプログラムを自動で作成します。大部分はこの時点でほぼ完成していますが、見た目や操作性など細かい部分は、AIに繰り返し指示を出しながら修正を重ねていきます。バグや不具合が見つかった場合も、AIにそのまま修正させる仕組みです。
 
保守運用も効率的です。現場でバグや新たな要望が見つかると、システム担当部隊がそれを吸い上げ、雄太氏がAIに修正を指示する体制になっています。
 
もっとも、岡田研磨はすべてを自社開発しているわけではありません。勤怠管理や取引先の図面を扱うSaaS(ソフトウエア・アズ・ア・サービス)は外部サービスを利用しています。「図面管理SaaSはAIでも作成可能だが、月2万~3万円と低額であるうえ、取引先の図面データを自社システムで管理するのはリスクが大きいため内製化していない」と雄太氏は理由を説明します。基幹システムなど会社の中核を担う部分は、これまで通りSIer(システムインテグレーター)に外注しているとのことです。何でも自作するのではなく、コストとリスクを見極めて「作る」「借りる」を使い分ける姿勢は、中小企業がAIを取り入れるうえで参考になりそうです。


3. 大手企業も実践するAI活用術:仕事の「量・質・幅」を伸ばす

 
AIによる業務効率化は、町工場だけの話ではありません。日経ビジネスのもうひとつの記事では、AIの活用が仕事の「量」「質」「幅」という3つの側面を伸ばすと紹介されています。ここでは、大手企業の事例を3つの切り口で見ていきましょう。


 量を増やす―ソフトバンクや三菱UFJ銀行の事例

 
ソフトバンクグループでは、孫正義会長兼社長の呼びかけで2023年5月から「生成AIコンテスト」を継続的に開催しています。ソフトバンクやLINEヤフーなどグループ社員約5万人が対象で、これまでに集まったアイデアは累計約26万件にのぼるとされています。さらに約2万人の社員が「1人100個のAIエージェントを作成する」プロジェクトに取り組み、2025年6月から8月末までの間に作られたエージェントの総数は250万個に達したといいます。
 
金融の現場でも変化が起きています。三菱UFJ銀行はAI開発企業のSakanaAIと共同で、融資稟議書の作成を支援するAIエージェントを開発中です。融資業務は担当者の経験や知見に頼る部分が大きく、想定パターンも膨大なため「慣れ」が必要とされてきました。AIが書類を読み取り、壁打ち相手になることで、経験による知見の差を埋め、より多くの業務に対応できるようになることが期待されています。


 質を高める―日立製作所や参天製薬の事例

 
日立製作所の大みか事業所(茨城県日立市)は、鉄道向け列車運行管理システムの品質保証部門にAIを導入しました。鉄道システムは約15年に1回しか刷新されないため、異動や世代交代でベテランのノウハウが継承されにくいという課題がありました。過去のナレッジを学習させたAIを導入した結果、入社2年目の社員でも「入社前の前例を見て対応できた」という声が出るまでになったといいます。
 
眼科専業の製薬会社、参天製薬の奈良研究開発センターでは、2024年10月からマイクロソフトの「Copilot」を研究開発の全プロセスで活用しています。関連論文を探す作業は数日から1日に短縮され、「全体では従来の2~3倍の速さで研究開発のサイクルを回せる実感がある」と担当者は話しているそうです。


 幅を広げる―名古屋鉄道や大塚商会の事例

 
名古屋鉄道グループは、駅の落とし物を管理する「遺失物管理システム」へのAI導入など、現場発のAI活用が評価され、「生成AI大賞2024」でグランプリを受賞しました。約3万人のグループ社員のうち約1万3000人がAIツールを利用できる環境が整い、約7000人が日常業務で活用しています。習熟度に応じて「ベーシック」「アドバンスト」「エキスパート」の3階層で研修を実施し、現場社員自身がアプリを開発する事例も生まれています。
 
大塚商会では、営業担当者向けの独自アプリ「AIアシスタント」に、社員の幸福度を高める機能を組み込みました。前向きに仕事に取り組む「心の資本」と、安心して発言できる「心理的安全性」の2軸で運用した結果、一時は約3割だった入社3年以内の離職率が1割台まで下がったといいます。仕事の効率化だけでなく、社員の定着という「経営課題」にもAIが役立てられている好例です。


4. 中小企業がAI活用を始める前に押さえておきたいポイント

 
ここまで紹介した事例に共通するのは、「AIに何でも丸投げする」のではなく、人とAIの役割分担を意識している点です。中小企業がAI活用を検討する際に押さえておきたいポイントを整理してみましょう。
 
・小さく始める 岡田研磨も、いきなり大掛かりなシステムを作ったわけではありません。まずは現場が困っている業務、たとえば紙の書類やエクセルの手作業から着手すると、社内の理解も得やすくなります。
 
・コストとリスクで「作る」「借りる」を判断する すべてを自社開発する必要はありません。低価格で安全性の高いSaaSはそのまま活用し、コストが大きい業務や、自社の強みに直結する部分から内製化を検討するのが現実的です。
 
・仕様を言語化する習慣を持つ 岡田研磨の事例のように、AIとの対話を通じて「作りたいものを言葉にする」プロセスが、システム開発のスピードを大きく左右します。日頃から業務の課題や理想の姿を整理しておくことが、AI活用の土台になります。
 
・現場を巻き込む ボッシュ日本法人や名古屋鉄道の事例が示すように、AI活用を社内に根付かせるには、現場のスタッフを巻き込み、成功事例を共有する文化づくりが欠かせません。


5. AI活用の広がりは、コスト管理やエネルギー管理にも通じる

 
今回紹介した事例の中で見逃せないのが、岡田研磨がAIで開発したシステムの中に「加工作業で排出されるCO2量を管理するシステム」が含まれていた点です。業務の効率化を目的に始めたAI活用が、結果としてエネルギーやコストの「見える化」にもつながっているのです。
 
紙の帳票や手作業のエクセル管理をAIでシステム化すると、これまで見えにくかった作業時間やコスト、資源の使用状況がデータとして可視化されます。これは、電気代やエネルギーコストの管理にも通じる考え方です。「どこで、どれだけのコストが発生しているか」を把握できて初めて、無駄を減らす具体的な対策が打てるようになります。AIによる業務効率化は、単なる作業のスピードアップにとどまらず、経営全体のコスト構造を見直すきっかけにもなり得るのです。


まとめ
 
石川県の町工場・岡田研磨では、専務がAIを使い、外注すれば1億円近くかかる業務システムを一行もコードを書かずに自社開発しました。カギとなったのは、AIとの対話で「仕様書」を作り、コードの生成から修正までAIに任せるという進め方です。一方、ソフトバンクや日立製作所、名古屋鉄道といった大手企業でも、AIは仕事の「量」を増やし、「質」を高め、「幅」を広げる存在として活用が広がっています。共通しているのは、AIに丸投げするのではなく、人とAIの役割分担を意識しながら、現場の課題から小さく始めている点です。今回紹介したCO2排出量管理の事例のように、業務効率化の取り組みは、コストやエネルギーの「見える化」にもつながります。自社の業務にAIをどう取り入れられるか、まずは身近な課題から考えてみてはいかがでしょうか。


情熱電力からのお知らせ
 
今回ご紹介したように、AIによる業務の見える化は、コストやエネルギーの使い方を見直す良いきっかけになります。私たち情熱電力は、長野県松本市を拠点に、地域の企業の皆さまに電気料金やエネルギーの使い方を分かりやすくご説明することを大切にしている新電力会社です。「今の電気料金プランが自社に合っているか分からない」「まずは電気代の内訳を整理したい」といったお悩みがございましたら、どうぞお気軽にご相談ください。
 
お問い合わせ:TEL 0263-88-1183/ https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日経ビジネス:町工場の婿専務、Claudeで1億円システム自作 寸法管理など30メニュー
・日経ビジネス:仕事の「量・質・幅」伸ばす 現場生まれのAI活用法
・中小企業庁:ミラサポplus 中小企業向け 補助金総合支援サイト
・資源エネルギー庁:省エネポータルサイト 各種支援制度
 

諏訪湖の水草はなぜ増えた?除去費用9200万円と私たちの暮らし・電気のつながり

 
諏訪湖
 
信濃毎日新聞に「諏訪湖の“厄介者”水草どうすれば 観光・漁業・国スポへの影響深刻、長野県の役割重く」という記事があったので調べてみました。
 
湖面をびっしりと覆う、丸みを帯びた三角形の葉。観光船のスクリューに絡まり、漁の網にまとわりつき、ボートのオールを重くする——諏訪湖のヒシは、いつのまにか「厄介者」と呼ばれるようになりました。
 
でも、この話には少し意外な背景があります。水草がここまで増えたのは、湖が汚れたからではなく、むしろ「きれいになったから」なんです。昭和の時代にアオコが大発生していた濁った湖に光が差し込むようになり、その光が水草を育てた。かつての環境対策が実を結んだ結果として、今度は別の課題が生まれた、というわけですね。
そして除去には年間9200万円という費用がかかっています。決して他人事の数字ではありません。私たちは電気を売る会社ですが、湖の話も、猛暑の話も、エネルギーの話とどこかでつながっています。今回は諏訪湖で何が起きているのかを整理しながら、「厄介者」を資源に変える発想まで、いっしょに見ていきましょう。


目次


1. 諏訪湖の水草、いま何が起きている?

 
まずは現在地の確認から。信濃毎日新聞の報道によると、県内最大の湖である諏訪湖では、浮葉植物のヒシや、マツモ・クロモといった沈水植物が大量に繁茂し、船舶の運航に支障が出るほどになっています。観光船が進みにくい、漁の作業がしづらい——地元の観光や漁業に、じわじわと影響が広がっている状況です。
 
実際の除去作業も行われています。7月11日には岡谷市と市民団体「環境市民会議おかや」などが諏訪湖でヒシの除去作業を実施し、約100人が参加。2時間ほどの作業で約2トンを取り除いたと報じられています。参加者からは「根が深く、重くて大変」という声も。手作業での除去が、どれほど骨の折れる仕事かが伝わってきますね。
 
ここで押さえておきたいのは、水草が単純な「悪者」ではないということです。水草は野鳥の餌場であり、魚類や水生昆虫の産卵場所でもあります。水質の改善にも役立っている。つまり、ゼロにすればいいという話ではないんです。この「加減の難しさ」こそが、今回のテーマの核心だと言えるでしょう。


2. 増えた理由は「水がきれいになったから」という逆説

アオコの時代から水質改善へ

 
なぜ、こんなに水草が増えたのか。ここが一番おもしろいところです。
 
信濃毎日新聞によると、昭和30年代後半の諏訪湖は、家庭や工場からの排水で富栄養化が進み、アオコが異常発生していました。湖面が緑色に染まる、いわゆる「汚れた湖」の状態です。その後、下水道の普及によって2000年ごろから水質は大幅に改善しました。長年の対策が実を結んだ、大きな成果です。
 
ところが、水が澄んだことで、水中に光が届くようになりました。その光をエネルギーにして、ヒシが一気に繁茂するようになった——これが今の状況につながっています。
環境の話って、こういう「良かれと思ってやったことが、次の課題を生む」という展開がとても多いんですよね。
エネルギーの世界も実は似ています。省エネ機器が普及して1台あたりの消費電力は下がったのに、家庭の機器の総数が増えて全体の電力消費はなかなか減らない、といった具合に。ひとつの対策が万能ということは、なかなかありません。


数字で見る、水草の広がり

具体的な広がりを見てみましょう。長野県水産試験場諏訪支場の調査によると、2025年のヒシの繁茂面積は275ヘクタールで、これは諏訪湖のおよそ2割にあたります。加えて近年は沈水植物も増加しており、マツモが148ヘクタール、クロモが72ヘクタールに広がっているとのことです。
 

水草の種類 タイプ 繁茂面積(2025年)
ヒシ 浮葉植物 275ヘクタール(湖の約2割)
マツモ 沈水植物 148ヘクタール
クロモ 沈水植物 72ヘクタール

(出典:長野県水産試験場諏訪支場の調査、信濃毎日新聞報道より)
 
275ヘクタールと言われてもピンと来ないかもしれませんが、東京ドームおよそ59個分にあたる面積です。それが湖面を覆っていると想像すると、なかなかの規模感ではないでしょうか。


3. 年間9200万円――除去にかかるコストと手間

 
さて、ここからは私たちがつい気になってしまう「コスト」の話です。
 
諏訪湖を管理する県は、2018年に策定した保全・利活用の方針「諏訪湖創生ビジョン」(2023年改訂)の中で、刈り取り船による除去量を年510トン以上と定めています。実際にはここ数年、年約600〜700トンが除去されており、2025年度にかかった費用は9200万円と報じられています。
 
年間9200万円。これは公費、つまり私たちの税金でまかなわれている費用です。しかも刈り取り船が入れない浅瀬などは、住民の手作業に頼っているのが実情。冒頭で紹介した「100人×2時間で約2トン」という数字と、年間600〜700トンという数字を並べてみると、機械と人の手の両方がなければ回らない現場だということがよくわかります。
 
そして、ここには表に出にくいコストもあります。刈り取り船を動かす燃料、刈り取った水草を陸に上げて運搬・処理するためのエネルギー。除去そのものにもエネルギーが必要なんですね。だからこそ、後半でお話しする「刈ったものをどう活かすか」という視点が効いてきます。


4. 2028年の国スポ、そしてワカサギ減少という心配

 
諏訪湖の水草問題に、いま特に切実な視線を向けているのがスポーツ関係者です。
 
諏訪湖は2028年の「信州やまなみ国民スポーツ大会(国スポ)」で、ローイング、セーリング、トライアスロンの競技会場になります。県ローイング協会の関係者からは「放置しておくと大変。今から手を打たなければ」という危機感の声が上がっていると報じられています。実際、下諏訪ローイングパークで毎年9月に開かれる下諏訪レガッタでは、昨年、除去が追いつかず一部種目が中止に追い込まれる事態が起きました。セーリングでも、船底中央にあるセンターボードに水草が絡まると競技に影響が出るそうです。
 
もうひとつ深刻なのが、漁業資源の減少です。信濃毎日新聞によると、県水産試験場諏訪支場の推定でワカサギの資源量は2015年の3306万匹から、2025年には983万匹まで減少しました。10年でおよそ3分の1以下です。2016年にはワカサギの大量死も発生し、漁や一般客向けのワカサギ釣りが制限されました。
この大量死の原因は、まだ特定できていません。県は2024年4月、水質や生態系を総合的に調査研究する拠点として県諏訪湖環境研究センター(岡谷市)を開設し、湖底の貧酸素化などについて調査を進めています。近年は夏の猛暑など気候変動の影響も大きいとみられており、研究の重要性は増すばかりです。


5. 「厄介者」を資源に変える発想

刈った水草は堆肥になる

 
ここまで課題ばかり並べてきましたが、明るい話もあります。刈り取った水草は、捨てるだけの存在ではありません。
 
諏訪市の公式サイトによると、市民参加の除去作業で回収されたヒシは堆肥に生まれ変わり、活用されています。同じような取り組みは他の湖でも進んでいて、琵琶湖では大量に発生する水草を堆肥化し、農業などで利用する仕組みが公益財団法人淡海環境保全財団などによって運営されています。
 
つまり、こういうことです。
 
・湖から水草を取り除く(水面と生態系のバランスを整える)
・刈ったものを堆肥や資源として活用する(処分コストを価値に変える)
・処分のためだけに燃やす量を減らせる(エネルギーと排出の削減にもつながる)
 
「厄介者」というラベルを貼ったままだと、除去は永遠にコストです。でも「まだ使える資源」と捉え直せば、同じ作業が地域の中で循環を生む活動になります。この発想の転換、実はエネルギーの世界でずっと言われてきたことと同じなんですよね。捨てていた熱を回収する、余った電気を蓄める、使わない時間帯にシフトする。「無駄をなくす」ではなく「別の形で活かす」という考え方です。
 
なお、水草をどこまで取るべきかについては、まだ答えが出ていません。県は諏訪湖創生ビジョンに基づき、ヒシの生育環境を密度に応じて3段階に区分けして除去していますが、ヒシ以外の水草については除去量の指針がないと報じられています。諏訪湖創生ビジョンは2027年度から次期改訂に向けた議論が始まる予定で、ここが大きな節目になりそうです。


6. 猛暑・気候変動と、私たちにできること

 
最後に、いちばん身近な話をさせてください。
 
諏訪湖で起きている変化の背景には、夏の猛暑をはじめとする気候変動の影響があるとみられています。水温が上がれば水草は育ちやすくなり、湖底では酸素が減って魚がすみにくくなる。ワカサギの減少も、この流れと無関係ではないと考えられています。
 
そして猛暑の夏は、電力にとっても正念場です。エアコンの稼働で需要が跳ね上がり、電力の需給がひっ迫しやすくなる。発電量が増えれば、それだけCO2排出も増えます。湖の話と電気の話は、「暑くなる夏」というひとつの現象を、違う角度から見ているだけとも言えるんです。
 
とはいえ、「気候変動のために我慢して電気を切りましょう」と言うつもりはありません。熱中症のリスクがあるなかで、無理な節電はむしろ危険です。おすすめしたいのは、我慢しない省エネのほうです。
 
・エアコンの設定温度を1℃見直す(下げすぎ・上げすぎを避ける)
・フィルター掃除を月1〜2回。目詰まりは消費電力の増加につながります
・冷房と扇風機・サーキュレーターを併用して、空気を回す
・電力使用量の「見える化」で、どこに無駄があるかを把握する
・料金プランが今の使い方に合っているかを、一度だけでも見直す
 
どれも小さなことですが、地域全体で積み重なると意味のある量になります。諏訪湖のヒシ除去だって、100人が2時間で2トン。一人ひとりは小さくても、集まれば動くんですよね。
 
記事の中で、諏訪湖創生ビジョン推進会議の会長を務める方が「自然は変化するもの。行政だけでなく市民が理解した上で、諏訪湖と向き合うことが重要だ」と話していました。これは湖に限らず、エネルギーについても同じことが言えるのではないでしょうか。仕組みを知り、自分の暮らしの中でできることを選ぶ。そこからしか始まらないと、私たちは思っています。


まとめ
諏訪湖の水草問題を整理すると、こうなります。ヒシの繁茂面積は2025年で275ヘクタール(湖の約2割)、マツモが148ヘクタール、クロモが72ヘクタール。除去には年間600〜700トンの作業と9200万円の費用がかかっています。そして水草が増えた原因は、皮肉にも下水道の普及で水質が改善し、湖に光が届くようになったことでした。
 
一方で、水草は野鳥の餌場であり、魚の産卵場所でもあります。取りすぎても、放置しても困る。2028年の信州やまなみ国スポではローイングなどの会場になり、ワカサギの資源量は10年で3306万匹から983万匹へと減少しました。答えの出ていない問いが、いくつも重なっています。
 
それでも、刈った水草を堆肥として活かす取り組みのように、「厄介者」を資源に変える道は開かれつつあります。夏の猛暑という気候変動の影響は、湖にも電力需給にも同じように及んでいます。だからこそ、私たちにできる小さな省エネの積み重ねには、意味があると考えています。まずはご自宅やお店の電気の使い方を、あらためて眺めてみませんか。


情熱電力からのお知らせ
株式会社情熱電力は、長野県松本市に拠点を置く新電力(電力小売)会社です。地域のみなさまと近い距離でお付き合いすることを大切にしています。
 
「電気代が上がった気がするけれど、原因がわからない」「今の料金プランが自分の使い方に合っているのか知りたい」「事業所の電気の使い方を見直したい」——そんなときは、お気軽にご相談ください。難しい専門用語は使わず、わかりやすくご説明します。無理におすすめすることもありません。まずは現状を知るところから、いっしょに始めましょう。
 
TEL:0263-88-1183
お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・信濃毎日新聞デジタル:諏訪湖の“厄介者”水草どうすれば 観光・漁業・国スポへの影響深刻、長野県の役割重く
・長野県諏訪湖環境研究センター:諏訪湖環境モニター調査結果
・諏訪市公式ホームページ:諏訪市における諏訪湖の環境保全への取組について
・公益財団法人淡海環境保全財団:水草堆肥について
・環境省:水草の大量繁茂に着目した湖沼水環境管理の手引き 技術資料1_本編技術資料2_事例集
 

「もう戻れない」欧州はなぜ米国と決別へ動くのか|“脱米国化”が日本に突きつける宿題

 
欧州が米国と決別へ
 
ウォール・ストリート・ジャーナル日本版に「『もう戻れない』欧州、米と決別の舞台裏」という記事があったので調べてみました。舞台は2026年1月、ベルギーの首都ブリュッセル。深夜近くまで5時間を超えて続いた欧州首脳たちの緊急会合で話し合われた議題は、たった一つだったといいます。「米国との決別を、どう乗り切るか」。
 
正直なところ、最初にこの見出しを見たとき「またヨーロッパの話か」と思われた方もいるかもしれません。私たちもそうでした。けれど記事を読み進めるうちに、これは遠い国のニュースではないな、と感じたのです。同盟のコストをめぐる交渉、外国製ソフトウエアへの依存、エネルギー価格の乱高下——出てくる論点のどれもが、そのまま日本に置き換えられる話ばかりだからです。
 
今回は電気の話は少しだけお休みして、世界がいま大きく動いている、その現場を一緒にのぞいてみたいと思います。


目次


1. ブリュッセル、深夜5時間の「セラピーの夜」

 
2026年、新年が明けてまだ3週間ほどしか経っていない頃のことです。ベルギーの首都ブリュッセルにある欧州理事会本部——その独特な形から「スペース・エッグ(宇宙の卵)」と呼ばれる建物の円卓を、欧州の首脳たちが囲んでいました。
 
この会合、かなり異例だったようです。ウォール・ストリート・ジャーナル(WSJ、2026年8月15日付日本版/Joe Parkinson, Drew Hinshaw, Daniel Michaels記者)によれば、出席した30人近い首脳たちは、随行員なしで一人ずつ参加するよう求められました。カメラも録音もなし。携帯電話の持ち込みも禁止。ただ率直に語り合うためだけの場が設けられたのです。会合は開始から5時間目に突入し、出席者の一部は後にこの夜を「セラピーの夜」と呼んだといいます。
 
なぜそこまでしたのか。きっかけは、米国の一連の動きでした。トランプ大統領はベネズエラの独裁的な指導者を排除した後、デンマークからグリーンランドを奪取すると一時脅しをかけていたと報じられています。関税措置もちらつかせていました。デンマークもグリーンランドも、欧州の一員です。仲間の領土が名指しされたわけですから、動揺しないほうが無理でしょう。
 
会合では、フランスのエマニュエル・マクロン大統領がこう切り出したと伝えられています。
 
・「われわれはここで一線を引く」
・過度な対米依存は、安全保障上のリスクである
・「もう後戻りはできない」
 
ベルギーの首相は、このままでは欧州は米国の「惨めな奴隷」になりかねないと語りました。一方で、保守派のイタリア・メローニ首相は異を唱えます。トランプ氏を好ましく思わないとしても、まだ対話の余地はあるはずだ、と。デンマークのフレデリクセン首相はひどく動揺した様子で、ドイツのメルツ首相が「大丈夫か」と声をかける場面もあったそうです。
 
議論は何時間も続きました。それも当然で、話し合いの中身はあまりにも重い。建国250年を迎えた米国は、欧州にとって「守護者」から「脅威」へと変わってしまったのか——第2次世界大戦後、共に血を流した絆と、運命共同体としての意識で結びついてきた国々が、それぞれの道を模索し始めた瞬間。WSJは、この夜が欧州の指導者たちの記憶に刻まれることになるだろうと書いています。


2. 「離婚届」はまだ誰も出していない

 
ただし、ここが大事なところなのですが、決定的な破局が起きたわけではありません。WSJの表現を借りれば、「離婚届」はまだ誰も提出しておらず、双方の主要関係者は「愛のない結婚」を維持しようと懸命に努力している状態です。
 
理由は単純で、欧州と米国の絆をほどく作業は、途方もなく膨大だからです。軍事面では、同盟国が完全に別々の道を歩むことは想像しがたい。経済も、技術も、金融も、何十年もかけて分かちがたく編み込まれてきました。
 
米国側は当然、この見立てに反論しています。ホワイトハウス広報担当者のアンナ・ケリー氏は、「トランプ大統領は世界の舞台における米国の地位を効果的に回復させ、他の誰よりもNATOのために多くのことを成し遂げた」と述べ、大統領は一部のNATO加盟国が義務を果たすためにもっと努力すべきだと考えている、と説明しています。実際、後述する防衛費の引き上げは、米国の圧力なしには進まなかった面もあります。ここは評価が分かれるところでしょう。


 カナダという“逆説の説得役”

この記事で個人的にいちばん面白いと感じたのが、カナダのマーク・カーニー首相の存在感でした。
 
カーニー氏は、ロンドン在勤時代に使っていた英国の電話番号で、欧州の主要な首脳たちに定期的にメッセージを送り続けていたといいます。伝えていた内容は一貫していて、「かつての米国はもう戻ってこない」。世界経済フォーラム年次総会(ダボス会議)での痛烈な演説を経て、その主張は支持を集めつつありました。スペインのサンチェス首相は「カナダは、われわれがすべきことを公然と語っている」と評しています。
 
カーニー氏は元中央銀行総裁で、2008〜09年の金融危機後の年月を、「西側諸国が、ますます予測不可能になりつつある一国に過度に依存している」という主張の構築に費やしてきた人物です。トランプ氏が「北の隣国を米国の51番目の州にする」と脅したことが、皮肉にも彼に勢いを与えました。
 
ただ、ここには逆説があります。気まぐれな米国へのリスクヘッジを欧州に促しているそのカナダこそ、地球上のほぼどの国よりも米国への依存度が高いのです。「わかっているのに、抜けられない」——依存というものの本質が、よく表れている話だと思いませんか。


3. 静かに進む「脱米国化」——デジタルと防衛の現場で

 
首脳会合の派手なやりとりの裏側で、実務レベルでは静かに、しかし確実に「脱米国化」が進んでいます。WSJはこれを「前例のない実験」と表現しています。


 役所のパソコンから米国製が消えていく

フランスからオランダに至るまで、各国当局は自国のシステムから米国製テクノロジーを静かに排除し、欧州のオープンソースソフトウエアを採用し始めています。公務員に対して、米マイクロソフトの「Teams」や「Office」の使用をやめるよう促す動きも出ています。
 
さらに、米国の巨大企業への依存を避けるべく、欧州独自の民間宇宙企業やAI(人工知能)開発企業、データセンターの強化に向けて数千億ドル規模を投じているとされます。
 
そして、もっと生々しい調査も進んでいます。米国との摩擦が激化した場合に——
 
・データをどこに保管するのか
・決済処理をどこで行うのか
・米国製兵器は、同盟国政府の承認なしにどの程度機能するのか
 
この3つ目、ぞくっとしませんか。買ったはずの装備が、売り手の意向で動かなくなるかもしれない。かつて世界各地に帝国を築いた国々が今、米国を刺激することなく、米国の技術と軍事力からの屈辱的な依存を脱却しようと苦慮している、とWSJは書いています。
 
米国の行動は、その決意をさらに固めさせる方向に働きました。2026年3月に欧州理事会首脳が再び「スペース・エッグ」に集まった頃には、トランプ氏によるイラン空爆が欧州全土の燃料価格を急騰させ、ドイツのメルツ首相は激怒していたといいます。同氏は、ロシアこそが中東の新たな戦争の唯一の勝者になると述べたと伝えられています。エネルギー価格が外交の副産物として跳ね上がる——ここは、私たち電力に関わる者としても他人事ではない部分でした。


 GDP比5%という、重すぎる宿題

もう一つの主戦場が、防衛費です。ここは数字が具体的なので、少し整理しておきましょう。
 
NATO事務総長のマルク・ルッテ氏は、2025年2月、ブリュッセルのエグモン宮殿での晩さん会で、動揺する欧州首脳たちを前にこう説いたとされています。「われわれは防衛費をGDP(国内総生産)比3.5%にする必要がある」。これは米国が支出している額とおおむね同水準で、NATOがそれまでに達成していたGDP比2%の目標をはるかに上回ります。
 
トランプ氏はかねて「5%に引き上げるべきだ」と主張しており、多くの欧州当局者はこれを威嚇だと一蹴していました。ルッテ氏が示した3.5%という中間的な数字は、ロシアとの戦争がどう展開するかを研究するNATOの軍事計画立案者から導き出されたものだったといいます。
 
首脳たちの反応は、正直でした。
 
・ドイツ:目標は理解する。ただし「いくら支出するか」より「何を購入するか」を議論すべきだ
・イタリア(メローニ首相):増やしたいが世論の抵抗が強く、EUの財政規則でも認められない
・ルーマニア:趣旨は支持するが、欧州大陸で軍拡競争を引き起こさないか
 
それでも流れは止まりませんでした。2025年4月、トランプ氏が新たなNATO大使に任命したマシュー・ウィテカー氏が「3.5%では不十分」というメッセージを携えてブリュッセルのNATO本部にやってきます。目標は2035年までにGDP比5%。財政的な痛みを和らげるため、軍事投資向けの3.5%に加えて、各国がすでに支払っている空港の滑走路、気象サービス、サイバーセキュリティーなどを「安全保障関連投資」として1.5%分上乗せできる、という案が示されました。
 
そして2025年6月、オランダ・ハーグで開かれたNATO首脳会議で、2035年までに国防費をGDP比5%(コア防衛3.5%+安全保障関連1.5%)へ引き上げる新目標が合意されています(日本経済新聞ほか報道)。
 
ルッテ氏は非公式の場で、こう語って欧州首脳らの理解を得ようとしたそうです。「表面上の数字こそ、トランプ氏が必要としている『勝利』だ」。10年も先の目標を、財政制約を抱える政府に無理やり達成させる者など誰もいない——出席者たちはそう理解していた、とWSJは伝えています。


4. 同盟をつなぎとめた「お世辞外交」とその限界

 
ここで、ルッテ氏という人物にもう少し触れさせてください。読んでいて、日本人としてはっとする一節があったからです。
 
50代後半のルッテ氏は、オランダ首相を務め、同国史上最長の在任記録を持つ人物です。彼が「米国の力が不可欠である」ことを生涯にわたって学び続けてきた背景には、父親の経験がありました。父親はオランダ領東インド(現在のインドネシア)で捕虜となり、米軍が太平洋を席巻していなければ、日本軍の拘束下で命を落としていたかもしれない——WSJはそう記しています。ロナルド・レーガン元米大統領への憧れを抱きながら青年期を過ごし、米国の軍事力と核の傘こそが「平和の究極の保証」だと信じてきた。休暇をほぼ取らず、夜遅くに職場から自転車で帰宅し、それからピアノの練習に励むような人だそうです。
 
そんな彼がNATO事務総長に選ばれた理由は、トランプ氏が2020年の米大統領選で敗北した後も友好的な関係を保ち続け、「トランプ・ウィスパラー(トランプ氏の懐柔役)」としての評判があったからでした。彼の戦略はシンプルです。トランプ氏に「勝利」を与えること。欧州メディアはこの手法を「お世辞外交」と呼びました。
 
欧州側も学習していきます。トランプ氏自身の言葉を、そのまま彼に言い返すのです。プーチン氏がウクライナで停戦に否定的な見解を示し、トランプ氏がそれに同調すると、欧州側は自分たちの和平案を「殺りくを止める」ものだと表現し直しました。対ロシア制裁を主張して苦言を呈された欧州委員会のフォンデアライエン委員長は、それ以降、経済的圧力を「関税」と言い換えるようになったといいます。相手の語彙で話す——交渉術としては、なかなかに実践的です。
 
各国首脳も次々とホワイトハウスを訪れました。事前の電話で論法を入念に練り上げ、対立を避ける方向へ慎重に誘導する。英国の対外情報機関MI6は、スターマー首相にこんな警告をしていたそうです。第2次トランプ政権のホワイトハウスは、密告と疑心暗鬼が渦巻く「魔女狩りの法廷」と、王の機嫌ひとつで側近の首が飛ぶ「ヘンリー8世の宮廷」を掛け合わせたような場所だ——と。(原文では、セイラム魔女裁判を描いた戯曲『るつぼ』と、ヘンリー8世の宮廷を描いた小説『ウルフ・ホール』の二作品にたとえられています。)
 
実際MI6は職員に対し、米CIA側との会議で大統領の話題を持ち出さないよう指示したといいます。同盟国の情報機関どうしですら、この空気だったわけです。
 
こうした「お世辞外交」は、しばらくの間トランプ氏をNATOにつなぎとめているように見えました。しかし、それも2025年4月までだった、とWSJは書きます。要求はさらに引き上げられ、欧州は「防衛費を払っても、根本的な依存関係は解決しない」という現実に向き合うことになりました。冒頭の2026年1月の深夜会合は、その延長線上にあったわけです。


5. 【一覧表】欧州で進む“脱米国化”の主な動き

 
記事に出てきた動きを、分野別に整理してみました。
 

分野 具体的な動き ねらい
ITソフトウエア フランス・オランダなどが行政システムから米国製技術を排除し、欧州製オープンソースへ移行。公務員にTeams・Officeの使用中止を促す動きも デジタル主権の確保
宇宙・AI・データ 欧州独自の民間宇宙企業、AI開発企業、データセンターに数千億ドル規模を投資 米巨大IT企業への依存回避
データ・決済 摩擦が激化した場合にデータをどこに保管し、決済をどこで処理するかを調査中 有事の事業継続
防衛装備 米国製兵器が同盟国政府の承認なしにどの程度機能するかを検証 装備の自律性の確認
防衛費 2035年までにGDP比5%(コア防衛3.5%+安全保障関連投資1.5%)で合意(2025年6月・ハーグNATO首脳会議) 米国の要求への対応と自主防衛力の強化

なお、この「安全保障関連投資1.5%」には、空港の滑走路や気象サービス、サイバーセキュリティー、さらには有事の輸送路となりうる橋やトンネルまでが含まれうる、とされています。インフラそのものが安全保障の一部として数えられる時代になった、ということですね。


6. 日本にとって、これは他人事ではありません

 
さて、ここまで読んでくださった方の中には、もうお気づきの方も多いと思います。この記事に出てくる論点、ほとんどそのまま日本にも当てはまるのです。
 
・同盟のコスト:防衛費の負担をめぐる議論は、日本でも続いています。欧州が突きつけられた「GDP比」の論理は、太平洋側にも向けられる可能性があります
 
・技術への依存:日本の役所も企業も、業務のかなりの部分を海外製のクラウドやオフィスソフトに預けています。「止まったらどうするか」を考えたことがある組織は、どれくらいあるでしょうか
 
・エネルギー:トランプ氏のイラン空爆が欧州の燃料価格を急騰させた、という一節がありました。日本の一次エネルギー自給率は1割台にとどまるとされています(資源エネルギー庁「エネルギー白書」)。中東情勢が動けば、燃料費調整額という形で、私たちの毎月の電気料金にも数カ月遅れで反映されてきます
 
・分散とリスクヘッジ:欧州が今やっているのは、要するに「一つの相手に頼りすぎない構造をつくり直す」という作業です
 
最後の一点は、規模こそ違え、企業や家庭にも共通する考え方だと思います。仕入れ先を一社に絞りきらない。連絡手段を一つに依存しない。エネルギーの調達先も、契約先も、いざというときに選択肢があるかどうかで、打たれ強さはずいぶん変わります。
 
私たちのような地域の新電力が長野県で日々お客様と向き合っていて感じるのも、実はそこなんです。「安いから」だけで選んだ関係は、環境が変わったときにあっけなく揺らぎます。逆に、顔が見えて、いつでも相談できて、条件が変われば一緒に考え直せる関係は、少々のことでは崩れません。国と国の話も、電気の契約の話も、根っこは案外似ているのかもしれません。
 
欧州が5時間かけて話し合ったのは、突き詰めれば「誰に、どこまで、自分たちの未来を預けるか」という問いでした。日本に住む私たちにとっても、遅かれ早かれ、向き合うことになる問いだと思います。


まとめ
2026年1月、ブリュッセルの深夜。欧州の首脳たちは携帯電話も随行員も置いて円卓を囲み、5時間以上にわたって「米国との決別をどう乗り切るか」を話し合いました。マクロン大統領の「もう後戻りはできない」という言葉が、その夜を象徴しています。
 
とはいえ「離婚届」はまだ誰も出していません。軍事も経済も技術も深く絡み合っており、ほどく作業は膨大です。それでも欧州は動き始めました。行政システムからの米国製技術の排除、欧州製オープンソースへの移行、宇宙・AI・データセンターへの巨額投資、そして2035年までに防衛費をGDP比5%へ引き上げる合意。米国製兵器が承認なしにどこまで動くのかを調べるところまで踏み込んでいます。
 
同盟をつなぎとめてきたルッテNATO事務総長の「お世辞外交」も、要求の上積みの前に限界を見せました。カナダのカーニー首相が説いたように、問題は個人の相性ではなく「構造的な依存」だからです。
 
この構図は、日本にとっても決して遠い話ではありません。防衛費、技術主権、エネルギー、そしてサプライチェーン。一つの相手に頼りきらない備えをどうつくるか——世界のニュースは、いつも足元の暮らしにつながっています。


情熱電力からのお知らせ
世界情勢が動くたびに、燃料価格が揺れ、それは数カ月遅れで毎月の電気料金にも表れてきます。「今月の請求書、なんだか高いけれど何が起きているの?」「うちの契約は今の状況に合っているのかな?」——そんな素朴な疑問こそ、遠慮なくぶつけていただきたいと思っています。
 
情熱電力は、難しい話をできるだけ噛み砕いて、お客様お一人おひとりの状況に合わせてご説明することを大切にしています。無理な切り替えのおすすめはいたしません。まずは今の電気の使い方を一緒に眺めてみるところから。気になる方は、お気軽にご相談ください。
 
・お電話:TEL 0263-88-1183 ・お問い合わせフォーム:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・ウォール・ストリート・ジャーナル日本版:米欧同盟、離別の瀬戸際 イラン戦争巡り
・ウォール・ストリート・ジャーナル日本版:8月号
・NATO(北大西洋条約機構):防衛投資とNATOの5%コミットメント
・外務省:欧州連合(EU) 日EU経済関係
・独立行政法人日本貿易振興機構(ジェトロ):デジタル自律性と主導権確立のため「欧州技術主権パッケージ」を提案
 

中国失速で狙うは14億人市場 JFEの2700億円投資に見るインド鉄鋼・自動車の成長シナリオ

 
インド鉄鋼・自動車の成長シナリオ
 
日経ビジネスに「JFEHD、中国失速で次の照準は14億人市場インド 『供給過剰まず起きない』」という記事があったので調べてみました。
鉄鋼というと、どこか自分の仕事とは遠い世界の話に感じるかもしれません。けれど、鉄は自動車にも、送電線を支える鉄塔にも、太陽光パネルの架台にも、そしてオフィスビルの骨組みにも使われています。つまり鉄鋼メーカーがどこに投資しているかを見れば、世界のどの地域で、これから何が建てられ、何が動き出そうとしているのかが見えてくるわけです。
 
いま日本の鉄鋼業界は、かつてない苦境にあります。中国の不動産不況で行き場を失った鋼材が世界中に流れ込み、市況は下がりっぱなし。日本国内の粗鋼生産量は、半世紀ぶりの低水準まで落ち込みました。
そんな中でJFEホールディングスが選んだ次の一手が、人口14億人を超えるインドへの本格進出でした。今回は、この動きが何を意味しているのかを、数字を追いながら一緒に見ていきたいと思います。


目次


1. 中国発の「鋼材デフレ」が日本の鉄鋼業を直撃している

 
まず、いま何が起きているのかを整理させてください。
 
きっかけは中国の不動産不況です。マンションやビルの建設が止まれば、そこに使われるはずだった鉄が余ります。中国国内で行き場を失った鋼材は、輸出という形で世界市場へ流れ出しました。供給が増えれば価格は下がる。これがいわゆる「鋼材デフレ」です。
 
日本もその影響を正面から受けています。国内では建設需要の低迷と自動車生産の伸び悩みが重なり、2025年の粗鋼生産量は8067万トンと、1969年以降で最低の水準に落ち込みました。しかもこの年、日本は62年ぶりに米国に抜かれ、粗鋼生産量で世界4位に転落しています(共同通信、2026年1月報道)。
 
これは単なる一時的な不振ではありません。国内市場だけで成長を描くことがもう難しい、という構造的な変化です。だからこそ日本の鉄鋼メーカーは、外に活路を求めることになりました。


2. JFEが約2700億円 インドに「第3の一貫製鉄所」


出資比率50対50、オディシャ州の一貫生産拠点

JFEホールディングス傘下のJFEスチールは2026年3月、インドの鉄鋼大手JSWスチールの子会社に1575億ルピー(約2700億円)を出資し、合弁会社「JSW JFE Steel Limited」を設立しました。出資比率はJSWとJFEがそれぞれ50%ずつです(JFEスチール ニュースリリース、2026年3月31日)。
 
拠点はインド東部のオディシャ州サンバルプル市。ここは鉄鉱石から最終製品まで一貫して生産できる、いわゆる一貫製鉄所です。同年4月24日には現地で発足式も行われました。JFEにとっては、日本国内の東西製鉄所に次ぐ「第3の一貫製鉄所」という位置づけになります。


年450万トンを1000万トンへ、将来は1500万トン構想

現在の粗鋼生産能力は年450万トン。これを2030年までに1000万トンへ引き上げ、将来的には1500万トン規模まで拡張する構想も描かれているとされています。
2700億円という金額の重みは、日本国内で製鉄所の閉鎖や高炉の休止が相次いでいる状況と並べてみると、よりはっきりします。国内では設備を縮小しながら、インドでは3倍以上に増やそうとしている。それだけこの市場に確信を持っている、ということですね。


3. 「インドで供給過剰はまず起きない」と言い切れる根拠


1人当たり年間100キログラムという「入り口」

JFEホールディングスの北野嘉久社長は、取材に対して「インドで鋼材の供給過剰はまず起きない」と言い切ったといいます。中国であれだけ痛い目に遭った業界のトップが、なぜここまで断言できるのでしょうか。
 
根拠として挙げられたのが、1人当たりの鋼材使用量です。インドは年間100キログラム程度。鉄鋼業界では、この「1人当たり年間100キログラム」が本格普及の入り口とされています。
 
なぜ入り口なのか。道路や橋などのインフラ整備がひと通り進んだあと、次に自動車、家電、都市開発といった幅広い需要が立ち上がり、鋼材消費が加速度的に伸びていく。日本も、韓国も、中国も、みな同じ道をたどってきました。インドはいま、まさにその曲がり角に立っているという読みです。
 
実際、世界鉄鋼協会によると2025年のインドの粗鋼生産量は約1億6500万トンと、中国に次ぐ世界2位まで拡大しています。さらにインド経済は今後も年率6%前後の成長を維持する見通しで、鋼材需要の伸びが設備増強のペースを上回る、というのが北野社長の見立てです。


メーク・イン・インディアという追い風

もうひとつの根拠が、インド政府の産業政策です。
 
インドは「メーク・イン・インディア」を掲げ、製造業の育成を国家戦略に据えています。安価な輸入鋼材の流入を抑えるための通商措置を相次いで導入しており、国内メーカーが安心して設備投資できる環境づくりを進めているわけですね。
 
「地産地消」を重視する政策と、旺盛な内需。この2つが噛み合っているため、中国のような供給過剰には陥りにくいというのが北野社長の分析です。
 
パートナーであるJSWスチールの実力も見逃せません。JFEは2009年から包括的な戦略的提携を続けてきましたが、この17年間でJSWの粗鋼生産能力は約700万トンから3000万トン近くへと約4倍に拡大しました。北野社長はJSWを「インドで最もスピード感のある会社」と評価しています。


4. 数字で見るインド自動車市場の伸びしろ

 
鉄鋼の話をしているのに、なぜ自動車が出てくるのか。答えはシンプルで、これから伸びる鋼材需要の主役が自動車だからです。
 
S&P Global Mobilityの予測によると、2030年の新車販売台数と2026年見通し比の増減は次のようになっています。
 

国・地域 2030年 新車販売台数予測 26年見通し比 増減
中国 2847万台 6.3%増
欧州 1956万台 4.0%増
米国 1643万台 3.1%増
日本 439万台 4.0%減
インド 663万台 19.4%増

出所:S&P Global Mobility
 
台数そのものは中国が圧倒的です。でも、伸び率を見てください。インドの19.4%増は、2位の欧州(4.0%増)の実に5倍近い。日本にいたっては4.0%減と、市場が縮んでいく予測になっています。この「伸びしろの差」こそが、世界中の鉄鋼メーカーがインドに視線を注いでいる理由です。
 
背景にあるのは人口構成です。インドの人口は14億人を超え、平均年齢は29歳前後。中国より10歳ほど若く、生産年齢人口は今後20年近く拡大を続けるとされています。国際通貨基金(IMF)は2030年までにインドが日本やドイツを抜き、世界第3位の経済大国になると予測しています。
 
その市場で、日系メーカーはまだ強い存在感を保っています。スズキは2024年度のインド乗用車市場で4割のシェアを占め、2030年度をめどに年間400万台体制の構築を掲げています。トヨタやホンダも現地生産を強化中。一方でタタ・モーターズやマヒンドラ&マヒンドラといった地場勢がSUVを武器に急速にシェアを伸ばし、韓国・現代自動車グループも2割近くを握るなど、競争は激しさを増しています。


5. 勝負どころは「量」ではなく「質」 高級鋼と電磁鋼板

 
ここからが、この話のいちばん面白いところかもしれません。
 
JFEがインドで狙っているのは、粗鋼生産量を積み上げることだけではありません。本命は、付加価値の高い「高級鋼」の市場を押さえることです。
 
合弁会社ではまず製銑・製鋼・熱延といった上流工程の能力増強を進めますが、その先には自動車向けめっき鋼板や電磁鋼板といった高級鋼の生産も視野に入れています。北野社長は「500万トン強の増産分では高級鋼を視野に入れていく」と明言しています。
 
経済の発展段階が上がると、求められる鋼材も変わります。道路や橋のような社会インフラ向けの汎用品から、高強度鋼板や電磁鋼板へ。日本の鉄鋼メーカーが世界で競争力を持つのは、まさにこの領域なんですね。
 
特に注目されているのがハイブリッド車です。北野社長はインド市場について「品質とハイブリッド技術が日系の強み。電気自動車(EV)は中国勢が強いが、ハイブリッドは日系が圧倒的に強い」と分析しています。
 
ハイブリッド車は、発電機と走行用モーターの両方に高性能な電磁鋼板を使います。さらに車体を軽くするための高張力鋼板の需要も大きい。つまり、日系自動車メーカーがハイブリッドで戦う限り、その裏側で日本の鉄鋼メーカーにも仕事が回ってくる構造になっているわけです。
 
・電磁鋼板:モーターや発電機の効率を左右する、電気を扱うための鋼板
・高張力鋼板(ハイテン):強度を保ったまま薄く軽くできる鋼板。燃費改善に直結
・めっき鋼板:防錆性能を高めた鋼板。自動車のボディなどに使用
 
エネルギーの視点で見ても、この流れは示唆に富んでいます。北野社長は「これからはモータリゼーションと送配電網の整備、そして電化がキーワードになる」と語っています。再生可能エネルギーの導入が広がれば送電網への投資が加速し、変圧器や送配電設備に使われる電磁鋼板の需要も膨らむ。実際、製鉄所を運営するJSW自身も太陽光発電設備を積極的に導入しているそうです。電化が進む国では、鉄と電気が一緒に伸びていくということですね。


6. 国内市場が縮む時代に、日本企業は何を学べるか

 
競合他社も動いています。日本製鉄は2019年、欧州アルセロール・ミタルとともにインドのエッサール・スチールを7700億円で買収し、AM/NSインディアを立ち上げました。西部の製鉄所では生産能力を年900万トンから1500万トンへ引き上げるための高炉新設工事が進み、さらに新製鉄所の建設も計画されています。
 
日本勢に共通しているのは、「量」ではなく「質」を武器にしたインド攻略です。生産能力を1000万トン、1500万トンへと引き上げる構想は、その先に自動車や電力インフラ向けの高級鋼市場が広がるという確信があってこそ描けるものでしょう。
 
ここから、業種を問わず持ち帰れる視点が3つあると感じました。
 
・国内市場の縮小は、努力で押し戻せる種類の変化ではない。人口動態が決める以上、成長は別の場所に取りに行く必要がある
・後発市場に出るときも、価格競争ではなく自社の技術が効く領域を選ぶ。JFEが高級鋼にこだわるのはそのためです
・現地パートナーの「スピード」を評価軸に入れる。北野社長がJSWを「最もスピード感のある会社」と評したのは、単なる褒め言葉ではないはずです
 
かつて世界の鉄鋼需要をけん引した中国は、いま供給過剰という課題に直面しています。一方でインドは、供給が需要を追いかける局面に入りつつある。「インドで供給過剰はまず起きない」という北野社長の言葉は、楽観というより、中国市場で苦い経験を積んだからこそたどり着いた確信を映しているように読めます。


まとめ
中国の不動産不況に端を発した鋼材デフレが世界市場を揺らし、日本の2025年の粗鋼生産量は8067万トンと1969年以降で最低の水準に落ち込みました。国内だけで成長を描くのが難しくなったいま、JFEホールディングスが選んだのが、約2700億円を投じたインドでの合弁事業です。
 
その判断を支えているのが、1人当たり鋼材使用量が年間100キログラムという「これから伸びる」水準にあること、そして「メーク・イン・インディア」という政策の後押しでした。S&P Global Mobilityの予測では、2030年のインドの新車販売台数は663万台で26年見通し比19.4%増。日本の4.0%減とは対照的な数字です。
 
そして日本勢が狙うのは台数ではなく、電磁鋼板や高張力鋼板といった高級鋼の領域。ハイブリッド車と送配電網の整備という、電化を軸にした需要がその先に見えているからです。
 
市場が縮むなら、伸びる場所へ。ただし、価格ではなく技術で戦える場所へ。鉄鋼という重厚長大な業界の動きですが、その考え方はどんな事業にも通じるところがあるのではないでしょうか。


情熱電力からのお知らせ
情熱電力のこのお知らせページでは、情熱電力が注目した様々な事柄をピックアップして掲載させていただいております。随時、このページを更新して参りますので、ご興味を持たれた方はまたこのサイトにお越しいただければ幸いです。
 
今回取り上げた「電化」の流れは、実は私たちの足元でも進んでいます。設備の更新や事業の拡大にともなって電力の使い方が変わったとき、契約プランが実態に合わなくなっているケースは少なくありません。電気料金の内訳がわかりにくい、いまの契約が自社に合っているのか判断がつかない、そんなときはお気軽にお声がけください。難しい言葉を使わず、ご一緒に確認させていただきます。
 
株式会社情熱電力 TEL:0263-88-1183 お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日経ビジネス:JFEHD、中国失速で次の照準は14億人市場インド 「供給過剰まず起きない」
・JFEスチール株式会社(リリース):JSWスチールとの新合弁会社「JSW JFE Steel Limited」の発足式実施について
・世界鉄鋼協会(worldsteel.org):世界の鉄鋼事情(数字で見る)
・ジェトロ(jetro.go.jp):2025年度インド乗用車市場は過去最高
 

欧州EV市場で地殻変動、VWがテスラ超え|低価格EVが電気の使い方をどう変えるか

 
欧州EV市場で地殻変動のイメージ
 
日経ビジネスに「欧州EVで地殻変動 VW陣営がテスラ抜く、傘下シュコダは低価格で快進撃」という記事があったので調べてみました。
 
「EVはもう頭打ちらしい」——数年前、そんな話をあちこちで耳にしました。ところが欧州では今、まったく逆のことが起きています。2026年4月に欧州で最も売れたEVは、テスラでもBMWでもなく、チェコのメーカー・シュコダのコンパクトSUV「エルロック」。しかも年間販売台数では、フォルクスワーゲン(VW)グループがついにテスラを追い抜きました。
 
風向きを変えたのは、技術でもブランドでもなく「価格」です。ガソリン車と変わらない値段のEVが次々に登場し、市場が一気に動き出しました。
 
ただし話はそこで終わりません。よく見ると、売れば売るほど各社の利益率は下がっている。この「売れているのに儲からない」という構造は、実はエネルギー業界にいる私たちにとっても他人事ではありません。
 
そしてもうひとつ。EVが増えるということは、電気の使われ方が変わるということでもあります。海外の話に見えて、じつは日本のご家庭や事業所の電気代にもつながる話なんです。順番に見ていきましょう。


目次


1. 欧州EV市場で何が起きたのか

 
まずは、何がそんなに「地殻変動」なのか。数字から見ていきましょう。


 月間トップはシュコダのコンパクトSUV

スウェーデンの調査会社EVボリュームズによると、2026年4月の欧州EV販売台数ランキングは次のような顔ぶれになりました。
 

順位 車種 販売台数(2026年4月)
1 シュコダ エルロック 10,597台
2 ルノー5 / アルピーヌ A290 9,318台
3 シュコダ エンヤック 8,598台
4 テスラ モデルY 8,131台
5 フォルクスワーゲン ID.3 7,618台
6 フォルクスワーゲン ID.4 7,061台
7 メルセデス・ベンツ CLA 6,528台
8 BMW iX1 5,743台
9 リープモーター T03 5,606台
10 アウディ Q4 e-tron 5,385台

出所:EVボリュームズ(日経ビジネス2026年8月14日付記事より)
 
トップに立ったシュコダ エルロックは、VWグループ傘下のチェコメーカーが手がけるコンパクトSUVです。2025年1月の発売以降、上位に定着し、今回で4度目の月間首位。支持を集めた最大の理由は価格で、最安モデルは約3万3000ユーロ(約610万円)からと、同クラスのガソリン車並みの水準を実現しています。
 
トップ10のうち5車種がVWグループ(シュコダ2、VW2、アウディ1)というのも、なかなかの光景ですよね。


 VWグループがテスラを逆転した理由

こうしたブランド横断の積み上げによって、VWグループは2025年、欧州のEV年間販売台数で初めて首位に立ちました。車種別ではテスラ「モデルY」が年間15万台で首位を守ったものの、グループ全体ではVWが上回った形です。
 
ただ、この逆転にはテスラ側の事情もありました。2025年、テスラは欧州で深刻な不買運動に直面します。イーロン・マスクCEOによる欧州政治への発言が消費者の反発を招いたためで、業績は大幅な減益となりました。
 
興味深いのは、その後の展開です。テスラは2025年10月にモデルYの廉価版を投入し、従来の最安モデルから約5000ユーロ引き下げて3万9990ユーロに設定。すると販売は急速に持ち直しました。米紙ニューヨーク・タイムズは有識者の見方として「価格帯が下がるほど、人々は倫理や道徳を重視しなくなる」と報じています。
 
身も蓋もない話ではありますが、価格の力の強さがよくわかる出来事でした。


2. 主戦場は3万ユーロ台から2万ユーロ台へ

 
いま欧州で起きているのは、要するに値下げ競争です。しかもその舞台が、みるみる下の価格帯に移動しています。
 
ランキング2位のルノー5は、往年の人気車をEVで復刻したモデルで、価格は2万4900ユーロから。フランス政府の補助金を使えば実質2万1370ユーロで購入できると訴求しています。
 
これに真正面から対抗するのがVWです。2026年7月に「ID.ポロ」の廉価版を2万4995ユーロで発売し、2027年には最安モデル「ID. EVERY1」を投入予定。価格は2万ユーロ程度とされています。ステランティスもシトロエン「ë-C3」の航続距離を抑えた廉価版を1万9990ユーロで投入済みで、2028年に量産する新型車は1万5000ユーロ程度になるとの見方も業界内にあるようです。
 
つまり、3万ユーロ台の戦いは、すでに2万ユーロ台の消耗戦へ移りつつある。ここに各国政府の購入補助金の拡充も重なりました。
 
欧州自動車工業会(ACEA)によると、2024年に補助金打ち切りで急減したEV販売は、2025年の新車登録台数でドイツが前年比43.2%増、イタリアが同44.2%増、フランスが同12.5%増と回復基調が鮮明になり、2026年はさらに加速しています。
 
ちなみに日本勢はというと、トヨタ「bZ4X」が2025年に欧州で約2万7000台。健闘はしているものの、トップ10入りには届いておらず、中国勢・韓国勢の後塵を拝しているのが現状です。


3. 売れているのに儲からない、というジレンマ

 
ここからが、今回いちばんお伝えしたい部分かもしれません。
 
EVが売れている。市場は拡大している。なのに、欧州の自動車大手の業績は良くないのです。
 
日経ビジネスの記事に掲載された図表によると、欧州主要メーカーの2025年のEBITマージン(利払い・税引き前利益の売上高比率)は、ステランティス、VW、メルセデス・ベンツ、ルノー、BMW、ボルボ・カーのいずれも2024年から低下しました。しかも各社ともEV(BEV)販売比率は総じて上がっているのに、です。ステランティスに至ってはEBITマージンがマイナス圏に沈んでいます。
 
ある外資系自動車コンサルタントは「売れば売るほど赤字になる。各社がEV事業の利益率を公表したがらないのは、十分な収益を確保できていないためだ」と指摘しています。


 相次ぐ工場閉鎖と人員削減

背景にあるのは、過去の過剰投資です。欧州ではEUが主導してEVシフトを推進し、各社が生産能力を大きく広げました。ところが市場は補助金依存の色合いが濃く、普及は想定より遅れた。結果として設備も人員も余ってしまった、という構図です。
 
この2年間で発表された主なリストラ計画を並べてみると、規模の大きさがわかります。
 

発表・報道時期 メーカー 主な施策 削減規模
2024年11月 ステランティス 英国・ルートン工場を閉鎖(他工場へ集約) 約1,100人
2024年12月 フォルクスワーゲン 当面のドイツ国内工場閉鎖は見送り、生産縮小と雇用削減で労使合意 ドイツで3万5000人超
2025年2月 アウディ ベルギーのブリュッセル工場を完全閉鎖 約3,000人
2025年2月 メルセデス・ベンツ 生産コスト削減を発表、割増金支給による希望退職者を募集 ドイツで約5,500人が応募
2025年5月 ボルボ・カー 事務職を中心にリストラ 約3,000人
2026年4月 ルノー グローバル技術職(エンジニア)をリストラ 最大2,400人
2026年6月 BMW 2026年末に向け世界で自然減による人員削減、希望退職も募集 最大8,000人(従業員の5%)
2026年6月 フォルクスワーゲン ドイツ国内4工場の閉鎖計画を提示 最大10万人規模を検討
2026年7月 ポルシェ 新たな大規模リストラ計画が浮上 追加で5,000〜6,000人(累計最大9,000人)

出所:日経ビジネス2026年8月14日付記事の図表をもとに作成(太字表記のVWグループ各社を含む)
 
ステランティスは2025年12月期決算で、EV販売戦略の見直しなどを理由に222億ユーロ(日本円で約4兆円規模)の損失を計上し、最終赤字に転落しました。
 
低価格化は市場を広げる特効薬であると同時に、利益を削るもろ刃の剣でもある。ここは、電気を扱う私たちの業界にも通じる話だと感じます。中東情勢の影響で電力仕入れ価格は高騰しており。やはり、安さだけで選ばれる商売は、続けるのが本当に難しいのです。


4. 欧州メーカーが中国企業との距離を縮める背景

 
では、赤字を出さずに安いEVをつくるにはどうすればいいか。欧州各社が選んだ答えのひとつが、中国メーカーとの提携でした。
 
ステランティスは浙江零跑科技(リープモーター・テクノロジー)と合弁会社リープモーター・インターナショナルを設立(出資比率51%)し、2026年5月にはスペイン工場でのEV共同生産と部品の共同調達を進める方針を発表しました。VWは小鵬集団(シャオペン)に出資し、メルセデス・ベンツは北京汽車集団(BAIC)とスマートの合弁を持つなど、資本関係の網はかなり複雑に広がっています。ボルボ・カーやアストンマーティン、ルノーグループも中国・中東資本と結びついています。
 
一方で、同じ2026年5月にはイタリアのフェラーリが初のEV「ルーチェ」を発表しました。価格は55万ユーロ(約1億円)とされます。ブランド力があれば高価格でも成立する。けれども大衆車メーカーは薄利多売を志向せざるを得ない——この対比が、いまの欧州の難しさを象徴しています。
 
どこまで価格を下げるのか。そのために中国メーカーとどこまで手を組むのか。欧州メーカーは、経営の根幹に関わる決断を迫られています。


5. EVが増えると電気の使い方はどう変わる?

 
さて、ここまで自動車の話をしてきましたが、EVは「走る電気製品」でもあります。普及するということは、電気の需要そのものが増え、使われる時間帯も変わるということです。


 EV1台でどれくらい電気を使うのか

ざっくり試算してみましょう。年間走行距離1万km、電費7km/kWhと仮定すると、必要な電力量は年間約1,400kWhです。一般的な家庭の年間使用量が4,000kWh前後とされていますので、EV1台で3割前後上乗せされるイメージになります(車種・使い方・気温によって大きく変わりますので、あくまで目安としてご覧ください)。
 
この「3割増し」を、どの時間帯に、どの料金単価で使うか。ここで電気代はかなり変わってきます。
 
・夜間の単価が安いプランなら、就寝中の充電でコストを抑えやすい
・逆に時間帯を意識せず夕方のピーク帯に充電すると、割高になりやすい(市場連動プランなど)
・普通充電(200V)の設備を入れる際、契約容量(アンペア)の見直しが必要になる場合がある
 
寒い地域では冬場の電費が落ちるため、想定より電力量が増えることもあります。冬の冷え込みが厳しい長野県では、このあたりを見込んでおくと安心です。


 法人が見落としがちな「基本料金」の話

事業所での社用車EV化を検討されている方に、ぜひ知っておいていただきたい点があります。
 
高圧受電の事業所では、電気料金の基本料金がその月(および過去1年)の最大需要電力(デマンド)によって決まります。つまり、充電器を複数台まとめて稼働させ、事業所の使用電力のピークが一段上がってしまうと、使った量以上に基本料金が跳ね上がることがあるのです。
 
・充電のタイミングを操業ピークとずらす
・複数台を同時に満充電にしない運用ルールをつくる
・充電器導入前に、現在のデマンド推移を確認しておく
 
こうした一手間で、年間のコストはかなり変わります。「EVにしたら燃料費が浮くはずだったのに、電気代が思ったより増えた」という事態は、事前の設計で避けられることが多いのです。


6. 日本の私たちが今から準備できること

 
欧州の動きを追いかけて感じるのは、EVが「環境のための特別な車」から「価格で選ばれる普通の車」に変わりつつある、ということです。補助金がなくても売れる水準まで価格が下がれば、普及のスピードは一段と上がります。
 
日本でも同じ流れが来たとき、慌てないために準備できることはシンプルです。
 
・自宅や事業所の電気の使い方(量と時間帯)を、まず把握しておく
・契約中の料金プランが、いまの使い方に合っているか点検する
・充電設備の導入を検討する段階で、電気の契約とセットで考える
 
EVを買うかどうかはまだ先の話、という方も多いと思います。それでも、電気の使い方を見直しておくこと自体は、今日からできて、今日から効果が出ることです。
 
欧州で起きている地殻変動は、遠い国のニュースのようでいて、「エネルギーをどう安く、賢く使うか」という、私たちの毎日の課題とまっすぐつながっています。


まとめ
2026年4月の欧州EV販売でトップに立ったのは、VWグループ傘下シュコダのコンパクトSUV「エルロック」でした。年間販売でもVWグループがテスラを逆転し、市場の勢力図は大きく塗り替わっています。原動力は低価格化で、主戦場は3万ユーロ台から2万ユーロ台へと移りつつあります。
 
一方で、欧州主要メーカーの2025年のEBITマージンは軒並み低下し、工場閉鎖や人員削減が相次いでいます。売れているのに儲からない——低価格化がもろ刃の剣であることを、数字が物語っています。各社が中国メーカーとの提携を深めているのも、この収益構造の厳しさゆえです。
 
そしてEVの普及は、電気の需要と使う時間帯を変えていきます。ご家庭なら年間の使用量が3割前後増える可能性があり、事業所なら基本料金を左右するデマンドの管理が重要になります。どちらも、事前に把握して設計しておけば十分に対応できることばかりです。
 
海外の大きなニュースも、たどっていけば足元の電気代につながっている。そう考えると、少し身近に感じていただけるのではないでしょうか。


情熱電力からのお知らせ
「うちの電気の使い方、いまの契約で合っているのかな?」——そんな素朴な疑問こそ、私たちがいちばんお応えしたいご相談です。
 
株式会社情熱電力は、松本市を拠点とする地域密着の新電力です。ご家庭の料金プラン診断はもちろん、事業所での充電設備の導入を見据えたデマンド管理や契約の見直しについても、専門用語をできるだけ使わずにご説明します。EV導入の予定がまだなくても、現状把握だけで構いません。
 
気になる方は、お気軽にご相談ください。
 
TEL:0263-88-1183
お問い合わせフォーム:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日経ビジネス:欧州EVで地殻変動 VW陣営がテスラ抜く、傘下シュコダは低価格で快進撃
・欧州自動車工業会(ACEA):新車登録台数:2026年上半期は5.7%増、バッテリー電気自動車の市場シェアは20.7%
・経済産業省:充電インフラ整備促進に関する検討会
・次世代自動車振興センター:補助金情報一覧
 

原発191基分の蓄電所計画と「連系まで54か月」の現実|系統用蓄電池投資の今

 
原発191基分の蓄電所計画
 
日本経済新聞に「原発191基分の計画、接続待ち5年も 過熱する蓄電所投資」という記事があったので調べてみました。系統用蓄電池、いわゆる「蓄電所」への投資が過熱していて、完成前の施設が資産運用の商品として売買されるようになっている、という内容です。
 
数字を見て、正直あらためて驚きました。大手電力の送電網に接続できるかを事業者が問い合わせた容量は、2026年3月末時点で191ギガワット。原発の出力に換算すると191基分、運転中の蓄電所の227倍にあたるそうです。
 
そして「接続待ちは5年前後」という記述。ここは他人事ではありませんでした。情熱電力が申請した系統用蓄電所についても、中部電力パワーグリッドから「54か月後連系予定」という回答が実際に届いています。4年半です。
 
この記事では、資源エネルギー庁が2026年7月28日の分散型エネルギー推進戦略ワーキンググループに提出した資料もあわせて読み込みながら、なぜここまで蓄電所投資が過熱したのか、記事でも触れられていた「電気代への転嫁」という論点をどう読むべきなのか、そして国がいま何をしようとしているのかを、実際に申請を出している事業者の立場から整理します。


目次


1. 「原発191基分」という数字の正体

接続検討・契約申込み・連系済みは、まったく別の数字

 
まず、191ギガワットという数字の性格を押さえておきたいと思います。これは「接続検討の申込量」です。事業者が「この場所に蓄電所をつくりたいので、送電網につなげますか」と大手電力に問い合わせた容量の合計であって、建設が決まった量ではありません。
 
蓄電所が実際に動き出すまでには、大きく3つの段階があります。資源エネルギー庁の資料と報道を並べると、その落差がはっきり見えてきます。
 

段階 容量 時点・出典
接続検討の申込み(つなげるか問い合わせた段階) 191ギガワット(1億9,100万kW) 2026年3月末時点/日本経済新聞
契約申込み(実際に契約手続きに進んだ段階) 約3,000万kW(約30ギガワット) 2025年12月末時点/資源エネルギー庁
連系済み(すでに動いている設備) 64万kW(約0.64ギガワット) 2025年12月末時点/資源エネルギー庁

出典:資源エネルギー庁「分散型エネルギー推進戦略ワーキンググループでの議論について」(2026年7月28日、第4回分散型エネルギー推進戦略WG 資料1)、日本経済新聞「原発191基分の計画、接続待ち5年も 過熱する蓄電所投資」(2026年8月) ※契約申込み・連系済みの数値は再エネ併設蓄電池を含みません。時点が異なるため単純比較にはご注意ください。
 
問い合わせが191ギガワット、契約手続きに進んだものが約30ギガワット、そして実際に動いているのは64万kW。桁が2つ違います。元記事の「運転中の227倍」という表現とも、おおむね整合する数字です。
 
もう一つ、「原発191基分」という表現にも注意が必要です。これは出力(キロワット)を並べた比較であって、発電量(キロワットアワー)ではありません。原発は燃料がある限り運転を続けられますが、蓄電所は充電した分しか放電できず、多くは2〜4時間程度で放電し終わります。同じ191ギガワットでも、供給できるエネルギーの総量はまったく違います。


2040年度の見通しと比べても桁が違う

では、将来はどのくらい必要とされているのでしょうか。前掲の資源エネルギー庁資料には、系統用・再エネ併設蓄電池の2040年度の導入見通しとして280万kW〜1,000万kW(2.8〜10ギガワット)という数字が示されています。外部機関が各々の手法で試算した見通しであり、国の目標そのものではないと注記されていますが、目安としては十分でしょう。
 
つまり、2040年度に必要と見込まれる量の上限と比べても、いま接続検討に持ち込まれている191ギガワットは19倍以上ということになります。全部が建つ前提で系統を増強するのは、どう考えても現実的ではありません。
 
とはいえ、送電網の側から見れば話は別です。系統の受け入れ枠は「出力」で管理されるため、191ギガワットの申込みは、実際に建つかどうかにかかわらず、系統の計画に重くのしかかります。ここが今回の問題の入口です。


2. 「54か月後連系予定」という回答が届きました

 
元記事には「待ち時間は5年前後にのぼるケースも出てきた」とありました。この数字、読んだときに思わずうなずいてしまいました。
 
情熱電力が申請した系統用蓄電所についても、中部電力パワーグリッドから「54か月後連系予定」という回答をいただいています。54か月、つまり4年半後です。
 
4年半という時間が事業に何をもたらすか、想像していただけるでしょうか。
 
・蓄電池の機器価格は下がるかもしれないし、為替や資源価格で上がるかもしれない
・金利水準が変われば、資金調達の前提が崩れる
・そして何より、収益の前提となる市場制度そのものが変わる
 
最後の項目が、いま多くの事業者を悩ませています。申請した時点の制度と、実際に動き出す時点の制度が同じである保証はどこにもありません。実際、この数年だけを見ても市場ルールは大きく動きました。接続を待っている間に、事業計画の前提が入れ替わってしまうわけです。
 
接続に時間がかかる理由自体は、技術的にはシンプルです。電線や変電所の増強が必要で、その工事には順番と時間がかかる。ただ、その順番待ちの列に、実現性の高い計画と低い計画が混在していることが、待ち時間をさらに押し上げています。


3. なぜ蓄電所投資はここまで過熱したのか

需給調整市場という「稼ぎ場所」

 
蓄電所事業者の主な収入源のひとつが「需給調整市場」です。
 
電力は、使う量と発電する量が常に一致していないと周波数が乱れ、最悪の場合は停電につながります。そのバランスを保つために、送配電会社は「必要なときにすぐ出力を増減できる能力」=調整力を、あらかじめ確保しておく必要があります。この調整力を売買する場が需給調整市場で、蓄電所は「調整できる能力」を提供した対価として、送配電会社から収入を得る仕組みです。
 
蓄電池は応答が非常に速く、この用途と相性が良い。だからこそ、政府も2021年度から開発への補助を始め、2026年度の補助金規模は350億円と前年度の2倍超に拡大したと報じられています。


19.5円から10円へ、3段階で下がった上限価格

過熱の直接的な引き金になったのが、この市場の「上限価格」です。国が定める売値の上限は、2026年3月中旬まで1キロワット・30分あたり19.5円でした。この上限に張り付いた価格で売り続けられれば、6億円ほどとされる一般的な蓄電所投資が数年で回収できる計算になります。
 
不動産や金融の感覚からすれば、これは相当に魅力的な利回り商品です。エネルギー企業だけでなく、不動産・金融・商社・ゼネコンといった他業種からの参入が相次いだのは、無理もない話でした。実際、完成前の蓄電所が6億〜7億円台で売り出され、送電網への接続申請を早く出した土地そのものを転売するビジネスまで生まれています。
 
上限価格はその後、次のように引き下げられました。
 

時期 上限価格(1kW・30分あたり) 備考
2026年3月中旬まで 19.5円 この水準を前提に多くの事業計画が組まれた
2025年10月(有識者会議の案) 7.2円(案) 事業者から猛反発。撤退懸念の指摘も相次いだ
2026年3月から 15円 段階的な引き下げの第1段階
2026年9月から 10円 第2段階

出典:日本経済新聞「原発191基分の計画、接続待ち5年も 過熱する蓄電所投資」(2026年8月)ほか
 
「国は蓄電所に投資をさせたいのか、させたくないのか分からない」——元記事に紹介されていた事業者の声です。7.2円案が出たときの反発の大きさも、決着が19.5円から一気にではなく15円・10円と段階を踏んだことも、この市場の難しさをよく表しています。


4. 「蓄電所のもうけが電気代になる」は本当か

 
ここは少し丁寧に扱いたいところです。
 
元記事には、蓄電所の「もうけ」を企業や家計が電気代として払うことになる、投機目的の事業者が増えればこの仕組みへの世論の理解が得られにくくなる、という趣旨の記述がありました。仕組みの説明として間違ってはいないのですが、この部分だけを切り取ると、蓄電所そのものが電気代を押し上げる悪者のように読めてしまいます。実際の構造は、もう少し立体的です。


調整力のコストは蓄電所以前から存在する

送配電会社が確保する調整力の費用は、託送料金を通じて回収され、最終的には皆さまが支払う電気料金に含まれます。これは事実です。
 
ただし、この構造は蓄電所が登場する前からまったく同じでした。これまで調整力の主役は火力発電所で、需要の変動に合わせて出力を上げ下げする待機のコストを、私たちは電気料金の一部として払ってきました。「調整力にお金を払っている」こと自体は、新しい話ではないのです。


比べるべきは「蓄電所がない世界」

そこで問うべきは、「蓄電所が儲けているかどうか」ではなく、「蓄電所が入ったことで、調整力の調達費用は増えたのか減ったのか」だと考えています。
 
蓄電池は火力より応答が速く、待機のために燃料を燃やし続ける必要もありません。同じ調整力を、より安く確保できる可能性がある。加えて、蓄電所は電気が余って安い時間帯に充電し、足りなくて高い時間帯に放電します。これは卸電力市場の価格差を縮める方向に働き、再生可能エネルギーの出力制御(せっかく発電できるのに止めてしまう損失)を減らす効果も期待されています。これらは調整力コストとは別の経路で、電気料金の水準に効いてきます。
 
つまり、蓄電所は「コストを追加する存在」であると同時に「コストを減らしうる存在」でもある。片側だけを見て評価するのは、やはり早いと思うのです。


国が本当に問題視しているのは「偏り」

では国は何を課題だと考えているのか。前掲の資源エネルギー庁資料には、系統用蓄電池の主な課題として、はっきりこう書かれています。
 
「調整力としての活用が中心であり、アービトラージ活用は限定的」
 
アービトラージとは、安い時間に充電して高い時間に放電し、その価格差で稼ぐ運用のことです。国の問題意識は「事業者が儲けていること」ではなく、収益が需給調整市場に偏りすぎていて、卸電力市場を通じた価格平準化や再エネの出力制御抑制という、社会的な便益の大きい使われ方が進んでいないことにあります。
 
そう読むと、上限価格の段階的な引き下げも、後述する補助金要件の見直しも、同じ一本の線でつながって見えてきます。「投機は悪だから排除する」ではなく、「調整力への一本足打法から、卸市場も含めた多面的な運用へ誘導する」。エネ庁の担当者が語った「調整能力を効率的に調達しつつ、国民負担への影響を軽微にする仕組みをつくる必要がある」という言葉も、この文脈で読むほうが自然でしょう。
 
そしてもう一点。実現性の低い申込みが系統の枠を押さえてしまうと、本当に動かしたい設備の連系が後ろにずれます。私たちが受け取った「54か月」という回答も、その列の長さと無関係ではないはずです。これは電気代の問題とは別の軸にある、社会全体の機会損失です。


5. すでに始まっている「選別」の中身

 
再エネ業界には、太陽光発電の苦い記憶があります。固定価格買取制度(FIT)によって太陽光は爆発的に普及した一方で、無許可で森林を伐採するような事業者の参入も招きました。「2012年ごろの空気と似ている」という開発事業者の証言は、重く受け止めるべきものだと思います。
 
同じことを繰り返さないための手当ては、すでに具体的な形で動き出しています。


「空押さえ」対策として実施される規律

資源エネルギー庁の資料には、発電等設備の系統接続に係る規律確保として、次の内容が明記されています。
 
接続検討のプロセスでは、
・土地に関する書類提出の要件化
・1事業者当たりの接続検討申込数の上限設定
・事業者ニーズに合わない案件に対する接続検討の早期回答
 
契約申込みのプロセスでは、
・土地使用権原提出の要件化
・契約申込み時の保証金の引上げ
・工事費負担金の分割払いにおける初回の最低支払額の設定
 
いずれも狙いは共通しています。土地の裏付けと支払い能力を早い段階で確認し、「本当に建てる意思と実力がある計画に、系統の枠を配る」ということです。裏を返せば、土地・資金・運用体制がそろっている事業者にとっては、むしろ環境が整いつつあるとも言えます。


待ち行列そのものを短くする取り組み

列に並ぶ人を減らすだけでなく、列の進みを速くする施策も同じ資料に並んでいます。
 
・空き容量(予想潮流)マップやウェルカムゾーンマップを、各一般送配電事業者のホームページで公開する
・今後1年間に系統に接続予定の電源情報を公開し、出力制御の予見可能性を高める
・緊急時に充電を停止する装置(N-1充電停止装置)の導入や、特定の時間帯における充電制限への同意を前提に、系統を増強せずに早期の接続を認める「早期連系追加対策」を実施する
・中長期的には、充電側(順潮流側)についても、系統容量を確保せずに接続できるノンファーム型接続の導入を目指して検討を進める
 
とくに最後の2つは、「54か月」という待ち時間に直接効きうる話です。すべての条件を満たすわけではありませんが、条件付きで早くつなぐという選択肢が制度として用意されつつあることは、開発を検討している方にはぜひ知っておいていただきたいところです。


補助金の採点基準も変わった

お金の出し方も変わります。令和7年度補正予算の系統用蓄電池導入支援事業では、公募にあたって次のような要件・評価軸が示されています。
 
・事業計画のうち卸電力取引市場での取引量が一定割合以上であれば、採点審査で高く評価する
・将来的に系統混雑緩和に資する仕組みが整備された場合、必要なエリアで一般送配電事業者との協議に応じることを必須要件とする
・経済安全保障推進法に基づく供給確保計画の認定を受けたメーカーが、自社の製造拠点で製造したセルを使う場合に高く評価する(OEMは対象外)
・騒音等への対策など、地域との共生に配慮した取組を計画している場合に高く評価する
 
加えて、系統用蓄電池に関する地域共生ガイドラインの作成や、長期にわたり電力システムに貢献する事業者を評価する仕組みの検討も進められています。安全性についても、製品評価技術基盤機構(NITE)のガイドラインへの準拠を評価に盛り込む方向が示されました。なお、これらは令和7年度補正予算における取扱いであり、今後の予算措置によっては変更の可能性があるとされています。
 
騒音対策が補助金の採点項目に入ったことは、象徴的だと思います。開発会社の幹部からも「乱開発が続けば近隣住民との騒音トラブルが増えるだろう」という声が出ていました。長野県内でも各地で計画の話を耳にするようになりましたが、地域に受け入れられない設備は、制度が許しても長くは続きません。


6. 電気を使う側から見た蓄電所

 
ここまで事業者側の話が続きましたが、電気を使う立場からはどう見えるでしょうか。
 
短期的には、調整力の調達費用は託送料金を通じて電気料金に反映されます。上限価格が19.5円から15円、そして9月から10円へと下がっていくことは、この部分の負担を抑える方向に働きます。
 
中長期で見れば、蓄電所が増えることの意味はもう少し前向きです。国が補助金の採点で卸電力市場での取引を評価するようになったのも、まさにそこを狙ってのことでしょう。太陽光が大量に発電する昼間の電気を夜に回せるようになれば、出力制御で捨てられる電気は減り、夕方から夜にかけての高い電気を燃料費のかかる火力に頼る度合いも下がります。時間帯によって価格が動く料金メニューを使っている法人のお客さまにとっては、市場価格の山と谷が緩やかになること自体がメリットになり得ます。
 
一方で、注意していただきたいのは「蓄電所投資」を利回り商品として勧められたときです。前提となる市場価格の上限が数年で半分近くまで下がった事実、連系まで4年半かかる案件が現実にある事実、そして補助金の採否を分ける要件が変わった事実。この3つは、投資判断の前提として必ず確認しておきたいところです。収益シミュレーションがどの時点の上限価格で組まれているか、需給調整市場以外の収益をどう見込んでいるか、連系予定時期はいつか——この3点を尋ねるだけでも、計画の解像度はずいぶん変わります。


まとめ
系統用蓄電池の接続検討申込は2026年3月末時点で191ギガワット、原発191基分に相当する規模まで膨らみました。一方、資源エネルギー庁の資料によれば2025年12月末時点で契約申込みは約3,000万kW、実際に連系済みなのは64万kWです。桁が2つ違います。2040年度の導入見通しの上限(1,000万kW)と比べても、申込量は19倍以上。計画と現実の距離は、そのくらい離れています。
 
過熱の背景には、需給調整市場の上限価格が1キロワット・30分あたり19.5円と高く、数年で投資を回収できる計算が成り立ったことがあります。その上限は2026年3月に15円、9月から10円へと引き下げられました。
 
「蓄電所のもうけが電気代になる」という説明は、仕組みとしては誤りではありませんが、それだけでは片手落ちです。調整力のコストは火力の時代から存在していましたし、国が資料で課題として挙げているのも「儲けすぎ」ではなく、収益が需給調整市場に偏り、卸電力市場を活かしたアービトラージ運用が限定的であることでした。上限価格の引き下げも補助金要件の見直しも、その偏りを正す方向で一貫しています。
 
土地使用権原の要件化、保証金の引上げ、卸市場での取引や地域共生を評価する補助金。選別はすでに始まっています。情熱電力が受け取った「54か月後連系予定」という回答が少しでも短くなるよう、業界の健全な成熟を願っています。


情熱電力からのお知らせ
情熱電力は長野県松本市の新電力として、電力の小売はもちろん、系統用蓄電池ビジネスにも実際に取り組んでいます。今回の「54か月後連系予定」という回答も、その過程で受け取ったものです。
 
制度が短い周期で動くいまの電力市場では、「うちの契約はどう影響を受けるのか」「この収益シミュレーションの前提は今も有効なのか」といった疑問が出てくるのは自然なことだと思います。電気料金の見直しでも、蓄電所や再エネの制度についてでも、気になることがあればお気軽にご相談ください。専門用語をできるだけ使わずに、いまわかっていることと、まだわからないことを分けてご説明します。
 
TEL:0263-88-1183 お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日本経済新聞:原発191基分の計画、接続待ち5年も 過熱する蓄電所投資
・資源エネルギー庁:分散型エネルギー推進戦略ワーキンググループでの議論について
・情熱電力:需給調整市場、上限価格が15円→10円へ引き下げ決定
・電力広域的運営推進機関(OCCTO):発電設備等系統アクセスの流れ
 

マスク氏はなぜ天然ガスに走ったのか?AIデータセンターが暴いた電力網の限界と、日本の系統・空き容量問題

 
データセンターと電力網
 
ウォール・ストリート・ジャーナルに『世界一有名なEV先駆者マスク氏、今や化石燃料頼み』という記事があったので調べてみました。電気自動車と太陽光で「持続可能なエネルギーへの移行を加速する」と掲げ、世界一の富豪になった人物が、いま自前の天然ガス発電所を建てている——なんとも皮肉のきいた話です。
 
ただ、読み進めると単なる「変節」の物語ではないことが見えてきます。彼が天然ガスに走った理由はたったひとつ、「電力網につながせてもらえないから」。AIの学習に必要な巨大データセンターは、待っていても電気が届かないのです。米国ではこの自前調達が「BYOP」と呼ばれ、もはや例外ではなくなりつつあります。
 
そしてこれは、太平洋の向こう側だけの出来事ではありません。日本もまた、送電線の空き容量不足という同じ壁の前に立っています。「電気がつながらない時代」の話を、できるだけわかりやすくお伝えします。


目次


1. マスク氏が「自前のガス発電所」を建てる理由

 
まず、何が起きているのかを整理しましょう。
 
マスク氏が率いる宇宙企業スペースXは、テキサス州グライムズ郡に総額168億ドル(約2兆6800億円)を投じて、延べ床面積1億平方フィート(約929万平方メートル)という巨大な半導体製造施設「テラファブ」を建設中です。そして、この施設に電気を送るために、地元の電力網を使いながら、同時に自前の天然ガス発電所を建設・運営する計画を明らかにしました。
 
現地の行政管理機関でのやりとりが象徴的です。建設を主導する担当者は「われわれは自前の電力を持ち込む。蓄電のために、極めて大規模なバッテリーアレイを構築する予定だ」と語ったと報じられています。
 
さらにテネシー州とミシシッピ州では、AIデータセンターへの電力供給を数十基のガスタービンに頼っている状況です。情報公開請求で入手された地元規制当局との合意書によれば、2026年7月30日時点で、ミシシッピ州の施設には仮設タービンが69基設置されていたとされています。極めつけは、マスク氏が今年、フロリダ州に拠点を置くガス・ディーゼルタービンの製造会社そのものを、個人的な投資として買収していたことです(規制当局への開示資料で判明。出資企業の公開資料によれば約10億ドルの企業価値評価)。
 
10年前、彼は化石燃料の燃焼を「歴史上最も愚かな実験」と呼んでいました。その本人が、いまタービンメーカーのオーナーになっている。この落差こそが、AI時代の電力需要のすさまじさを物語っているとも言えます。


2. BYOP(自家発電の持ち込み)はもう例外ではない

 
ここで押さえておきたいキーワードが「BYOP(Bring Your Own Power)」です。直訳すれば「自分の電気は自分で持ってくる」。電力網につながずに、自社施設の敷地内に自前の発電所を建ててしまう、という発想です。


数字で見る、米国のオフグリッド発電

これが一部の突飛な事例ではないことは、数字を並べるとよくわかります。
 

項目 内容
スペースXの発電容量見通し 2027年末までに10GW前後、15GWに達する可能性もあるとマスク氏が言及(2026年8月4日 投資家向け説明会)
現在の最大手 アマゾン・ドット・コム 約13GW(データ企業クリーンビュー調べ)
電力網外で生まれたデータセンター向け電力 今春時点で全米約2GW、うち4分の3をスペースXが占めた
オフグリッド発電を持つデータセンター 59カ所・合計約90GW(クリーンビュー調べ)
電力セクター企業の意向 65%が敷地内自家発電の活用を計画。うち64%が天然ガスに頼ると回答(マッキンゼー調査)

約90GWという規模は、テキサス州でもっとも暑い日の電力需要をほぼ賄えるレベルだとされています。シェブロンはテキサス州西部でマイクロソフト向けに20年間の電力販売契約を結び、パイプライン大手ウィリアムズ・カンパニーズはオハイオ州でメタ・プラットフォームズ向けに電力網非接続のガス発電施設を建設中です。もはやマスク氏だけの話ではありません。


なぜ電力網につなげないのか

では、なぜ素直に電力網から買わないのでしょうか。答えはシンプルで、「間に合わないから」です。
 
1GW規模のAIデータセンター1カ所は、大型スーパー1000店分、あるいはサンフランシスコ市全体に匹敵する電力を消費する可能性があります。それだけの電気を1カ所に送り込むには、送電網への大規模な設備投資が必要で、そこには何年もかかります。米国では多くの地域で、2030年代に入るまで新たなデータセンターを電力網に接続できないかもしれない、という状況です。
 
対照的に、マスク氏が2024年夏にテネシー州メンフィスで採った手法——トレーラーで移動式の天然ガス発電機を運び込む——は、当時独立企業だったxAIに最初のデータセンターをわずか4カ月で立ち上げさせました。クリーンビューの創業者によれば、バージニア州のような市場で電力網に接続して同様のプロジェクトを進めれば、操業開始まで5年以上かかったはずだといいます。
 
4カ月と5年。この差が、企業を「自家発電」に走らせているわけです。もちろん、地元住民や市民団体との摩擦や法的紛争も起きており、手放しで称賛できる話ではありません。


3. 日本も同じ壁の前にいる「空き容量」問題

 
さて、ここからが本題です。「アメリカの話でしょう?」と思われるかもしれませんが、日本の電力系統も、性質の違う形で同じ課題を抱えています。


送電線の半分は空けておくルール

資源エネルギー庁の解説によると、日本の系統接続には大原則があります。ひとつは「先着優先」。送電線につなぐ電源は、再エネ・火力・原子力といった種類にかかわらず先着順で扱われます。
 
もうひとつが空き容量の計算方法です。送電線は事故が起きても電気を流し続けられる必要があるため、2回線ある送電線では「1回線が切れても大丈夫なように」最大送電容量を50%に設定します。これがいわゆる「N-1基準」です。つまり、物理的な電線の能力の半分は、非常時のために空けてある。この考え方が、空き容量不足の背景にあります。
 
実際、2016年ごろには青森県・秋田県・岩手県といった東北北部で送電線の空き容量がゼロになり、再エネの新規接続が事実上できないエリアが生まれました。「つなぎたくてもつなげない」という状況は、日本でも現実に起きていたのです。


日本版コネクト&マネージという打ち手

この問題に対して、日本は「送電線をどんどん建てる」だけではなく、「いまある送電線を賢く使う」方向で手を打ってきました。それが「日本版コネクト&マネージ」です。
 
・想定潮流の合理化:あり得ない最大値ではなく、実態に近い運用を前提に空き容量を計算し直す。2018年4月の見直しでは、東北北部エリアで最大約1.6倍の容量の電源を新たに接続できるようになったとされています
 
・N-1電制:事故が起きた瞬間に電源を自動停止させる仕組みを前提に、平常時はより多く流す
 
・ノンファーム型接続:混雑時には出力制御を受け入れることを条件に、空き容量ゼロでも接続を認める
 
とはいえ、抜本的な系統増強も避けて通れません。電力広域的運営推進機関(OCCTO)がまとめた「広域連系系統のマスタープラン」では、地域間連系線などの整備に6兆〜7兆円規模の投資が想定されています。当然ながら、工事には年単位の時間がかかります。


4. 日本のデータセンター需要はどこまで増えるのか

 
では、日本でAI・データセンターの電力需要はどれくらい増える見通しなのでしょうか。OCCTOが2026年1月に公表した「2026年度 全国及び供給区域ごとの需要想定」では、データセンターと半導体工場の新増設分が個別に集計されています。
 

区分 2026年度 2035年度
最大需要電力(DC+半導体工場) 83万kW 762万kW(全国の約4.6%)
需要電力量(DC+半導体工場) 67億kWh 568億kWh(全国の約6.7%)

出典:電力広域的運営推進機関「2026年度 全国及び供給区域ごとの需要想定」(2026年1月21日)
 
10年で最大電力が約9倍。しかも同じ想定では、全国の最大需要電力の伸びは2025〜2035年度の平均で年+0.4%程度とされています。全体はほぼ横ばいなのに、データセンターと半導体工場という特定用途だけが急激に膨らむ。この「偏り」こそが厄介なところです。
 
しかも増える場所は全国均一ではありません。北海道や東京エリアでの増加が顕著で、関西では既設データセンターの増設、中国・九州でも新規立地による産業用需要の増加が見込まれています。特定エリアに需要が集中すれば、そのエリアの送電線から先に混み合っていくのは道理です。
 
日本でも、大規模なデータセンターの系統接続には長い待ち時間が生じていると報じられています。米国のように「なら自分でガス発電所を建てる」という選択が主流になるかどうかは分かりませんが、非常用発電機やガスタービン、蓄電池を組み合わせた自家電源の検討は、すでに現実的な議題になりつつあります。


5. 電気は「あって当たり前」ではなくなる

 
ここまで大きな話をしてきましたが、私たちの暮らしや事業にどう跳ね返ってくるのかを考えてみます。


電気代への影響を冷静に見る

まず落ち着いてお伝えしたいのは、「データセンターが増えるから来月から電気代が倍になる」といった単純な話ではない、ということです。ただし、中長期で見れば、送電網の増強費用は託送料金を通じて電気料金に反映されていく性質のものです。6兆〜7兆円規模の投資は、誰かがどこかで負担することになります。
 
足元で確定している数字も押さえておきましょう。2026年度の再生可能エネルギー発電促進賦課金(再エネ賦課金)は1kWhあたり4.18円で、2026年5月検針分から2027年4月検針分まで適用されます。経済産業省の試算では、月400kWhを使う標準的な家庭で月額1,672円、年額20,064円の負担です。
 
・使う量が同じでも、単価の構成要素は年々変わっていく
・だからこそ「契約の中身を知っておくこと」が防御になる


いま企業と家庭にできること

大げさな設備投資の話をするつもりはありません。もっと地味で、もっと効果の確実なところから始めるのがおすすめです。
 
・デマンド(最大需要電力)の把握
事業者の方は、基本料金を決めているピークがいつ発生しているかを確認してみてください。年に数回の30分間が1年分の基本料金を決めています
 
・契約種別/契約電力の見直し
設備更新や事業内容の変化で契約が実態と合わなくなっているケースは本当によくあります
 
・使用実態の見える化
どの時間帯に何が電気を使っているかが分かるだけで、打てる手が具体的になります
 
・蓄電池・自家消費型太陽光の検討
初期費用と回収年数を冷静に計算したうえで、選択肢のひとつとして
 
長野県は日照時間に恵まれた地域でもあり、自家消費型の設備が向く事業所も少なくありません。ただ、これも「入れれば得」ではなく、使い方の実態に合っているかどうかがすべてです。
 
マスク氏の話に戻れば、彼がやっていることの本質は「電気の確保をインフラ任せにしない」という判断です。スケールはまったく違いますが、自分が使う電気の中身を把握し、選択肢を持っておくという姿勢は、私たちにも同じように必要なのかもしれません。


まとめ
EVと太陽光で世界一の富豪になったマスク氏が、いま自前の天然ガス発電所を建てている。その裏にあったのは「電力網につなぐには時間がかかりすぎる」というきわめて現実的な事情でした。米国ではBYOP(自家発電の持ち込み)が広がり、クリーンビューの集計では59カ所・約90GWのオフグリッド発電がデータセンターに併設されています。
 
日本も構造は違えど同じ壁の前にいます。先着優先とN-1基準による空き容量の制約、6兆〜7兆円規模とされる系統増強、そしてOCCTOの想定では、データセンターと半導体工場の最大需要が2026年度の83万kWから2035年度には762万kWへ膨らむ見通しです。全国需要がほぼ横ばいのなかで、特定の用途とエリアだけが急拡大していきます。
 
電気は「あって当たり前」から「確保するもの」へと、少しずつ性質を変えつつあります。まずは自分の契約と使い方を知ることから。そこがすべての出発点です。


情熱電力からのお知らせ
「うちの契約、そもそも合っているんだろうか」——今回の記事を読んでそう感じた方は、ぜひ一度お声がけください。情熱電力は松本市を拠点とする新電力として、検針票や使用実績を拝見しながら、契約種別や契約電力が実態に合っているかを一緒に確認しています。
 
売り込みのためではなく、まずは現状を整理するところから。見直しの必要がなければ「必要ありませんね」とお伝えします。デマンドの見方が分からない、再エネ賦課金の仕組みが知りたい、といった素朴なご質問だけでも構いません。気になる方はお気軽にご相談ください。
 
TEL:0263-88-1183 / お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・ウォール・ストリート・ジャーナル日本版:世界一有名なEV先駆者マスク氏、今や化石燃料頼み
・資源エネルギー庁:エネこれ 送電線「空き容量ゼロ」は本当に「ゼロ」なのか?
・電力広域的運営推進機関(OCCTO):需要想定
・電力広域的運営推進機関(OCCTO):広域連系系統のマスタープラン