エコキュート・家庭用蓄電池の「DR対応」とは?1,000万台あるのに動かせない理由と買い替えの見方

 
住宅の給湯設備と家庭用蓄電池が送電線へ光の線でつながるディマンド・リスポンスのイメージ
 
家庭にあるエコキュートや蓄電池は、全国でおよそ1,000万台。ところが、そのうち電力システムの側から遠隔で動かせるものは限られていて、ディマンド・リスポンス(DR)として使える量は合計で約300万kW程度にとどまる——資源エネルギー庁の「分散型エネルギー推進戦略ワーキンググループ」第4回(2026年10月)で、こんな現状が報告されました。
 
ITmedia スマートジャパンの「蓄電池やDR運用の現状分析」という記事で知り、会議で示された中身まで当たって調べてみました。
 
2026年4月からは、家庭のような低圧の機器でも電力市場に応札できる制度が始まっています。制度の扉は開いた。けれど、機器の側がまだ追いついていない。いまはそういう段階です。これから蓄電池やエコキュートを買い替える方にとっては、ここが地味に効いてきます。


目次


1. ディマンド・リスポンスとは? 家庭の機器1,000万台の話

 
まず言葉から。ディマンド・リスポンス(DR)は、そのまま訳すと「需要(ディマンド)の応答(リスポンス)」です。発電所を増やして需要に合わせるのではなく、電気を使う側が使い方をずらして、発電の都合に合わせる。そういう考え方です。
 
家庭でいうと、たとえばこんな場面になります。
 
・夕方、みんなが一斉に電気を使って電力がひっ迫しそうなとき、エコキュートの沸き上げを少し止める(下げDR)
・昼間、太陽光でつくった電気が余りそうなとき、沸き上げや蓄電池の充電を前倒しする(上げDR)
 
どちらも、やっていることは「お湯を沸かす時間をずらす」だけです。それでも、全国で何百万台という単位で足し合わせると、発電所1基分、2基分の意味を持ちます。だから国はこれを電力システムの一部として数えようとしています。
 
私たち新電力にとっても他人事ではありません。電気を仕入れる値段は時間帯によって大きく変わるので、使う時間がずれるだけで調達のコストが変わり、それは最終的に電気料金に返ってきます。
 
さて、ここからが本題です。ワーキンググループで報告されたのは、家庭などの低圧リソースは1件あたりのDR量こそ小さいものの、約1,000万台という規模があり、今後も増えていく、という話でした。
 
ところが同じ資料で、こうも指摘されています。クラウドにつながっているなどして遠隔から操作できるリソースは限定的で、DRとして動かせる量の合計は約300万kW程度にとどまる、と。
 
台数はある。でも、動かせない。この落差が、いまの家庭用DRの現在位置です。


2. 2026年4月に制度は開いた。それでも、すぐには参入できない

 
制度の側は、実はもう動いています。2026年4月から、需給調整市場で低圧リソースと「機器個別計測」による応札ができるようになりました。


 機器個別計測ってなに?

これまでは、家一軒まるごとの電気の使用量を見て「DRをやったかどうか」を判定していました。これだと、エアコンもテレビも冷蔵庫も全部混ざるので、エコキュートが何kW分ずらしたのかを取り出しにくい。そこで、機器ごとに計測して、その機器の動きだけを評価しようというのが機器個別計測です。
 
家庭の機器を市場に出すには、こちらのほうが筋がよい。ただ、ここに条件が付きました。
 
機器個別計測をするには、第二世代スマートメーターの「IoTルート」を使った無線端末でデータを集めることが原則として必要になります。そして、その無線端末がまだ認証や量産の途中で、現時点では実際の参入は難しい——ワーキンググループでは、そう整理されています。
 
制度は開いた。計測の方法も決まった。でも、計測するための箱がまだ世の中に出回っていない。いま止まっているのは、この一点です。
 
(情熱電力の過去記事:スマートメーター経由で家電をまとめて制御する、送配電事業者側の動きはこちら)
 
逆にいえば、ここが解ければ一気に動く可能性もある、ということでもあります。


3. 買い替えのときに見ておきたい「DR対応かどうか」

 
ワーキンググループが、家庭用リソースを増やすために重要だと挙げたのは2つでした。クラウド接続率を上げること。そして、DRに対応した機器(いわゆる「DR ready」機器)を広めること。
 
ここで気になるのが、いま家にある機器や、これから買う機器はどうなのか、という話ですよね。
 
給湯器も蓄電池も、一度入れたら10年、15年と使い続けるものです。つまり次に選び直す機会は、かなり先になります。2026年のいま買う1台が、2030年代の電力システムにつながるかどうかを決めてしまう、ということでもあります。
 
(情熱電力の過去記事:蓄電池が「コスト」から「投資」へ変わりつつある話はこちら)
 
製品ごとの対応状況はメーカーの公式情報に当たっていただくほかありませんが、カタログや見積もりを見るときに、次のような視点を持っておくと判断しやすくなります。
 
・インターネットにつながる機種か(Wi-Fiや専用のゲートウェイが必要かどうか)
・スマートフォンのアプリから遠隔で操作できるか。できるなら、クラウドにつながっている可能性が高い
・メーカーがDRやVPP(バーチャルパワープラント)の実証に参加しているか
・アプリやクラウドサービスの利用に、別途費用や契約が要るのか
 
「いますぐDRで稼げますよ」という話ではありません。そこは正直に申し上げます。ただ、同じ価格帯で迷ったときに、つながるほうを選んでおく。それくらいの温度感で十分だと思います。


4. 工場では、もう2割が動いている

 
家庭のほうは「これから」ですが、産業用はもう少し先を走っています。
 
2022年の省エネ法改正で、法律の目的に「電気の需要の最適化」が加わりました。これによって、一定規模以上の特定事業者には、DRを何日実施したかなどを定期報告する義務があります。やったかどうかが、国に数字で残るわけです。
 
2025年度の報告(2024年度の実績)では、次のような結果でした。

項目 2024年度の実績
報告対象の工場・事業場 約14,700件
うちDRを実施した事業場 約3,200件(約22%)
実施した事業者の平均DR実施日数 37.7日
DR実施量に占める下げDRの割合 約3分の2

出典:資源エネルギー庁「分散型エネルギー推進戦略ワーキンググループ」第4回資料
 
22%、という数字をどう見るかですよね。「まだ2割か」とも読めますし、「もう2割も」とも読めます。ただ、実施している事業者は年間37.7日、つまりおよそ10日に1日のペースでやっています。やるところは、わりとしっかりやっている。
 
もうひとつ、おもしろい数字がありました。アグリゲーターとDR契約を結んでいる指定工場などは全体の4割強にとどまるのに、その事業者が全業種のDR実施量(kWh)の9割強を占めていた、というものです。
 
アグリゲーターというのは、たくさんの需要家をまとめて電力市場につなぐ事業者のことです。ばらばらの機器を束ねて、ひとつの大きな調整力として扱う役割を担います。届出済みの特定卸供給事業者は145社、合計の供給能力は約6.1GWに達しているとのこと。
 
つまり、DRは「自分でがんばる」よりも「束ねてもらう」ほうが量が出る、という構造になっています。家庭の機器が市場につながるときも、たぶん同じ形になります。一軒ずつが市場と直接やりとりするのではなく、アグリゲーターがまとめて扱う。だからこそ、機器がクラウドにつながっているかどうかが入口になるわけです。


5. 「数は家庭、量は大口」の現在地

 
いまどのくらい家庭が市場に出ているのかも、数字で出ていました。
 
容量市場では、DRのリソース登録が特別高圧・高圧・低圧を合わせて約9.3万件あります。2024年度の実効性テスト(2026年度の供給力を対象としたもの)でのDR発動量は、合計で約280万kW。
 
ただし内訳を見ると、特別高圧のDRはリソース数では全体の0.8%しかないのに、発動量では約57%を占めていました。件数は小口が多く、量は大口が稼いでいる。そういう構図です。
 
需給調整市場のほうも見てみましょう。2026年4月から8月の実績で、VPP・DRが占める入札量の割合は、三次調整力②でおよそ1.0%、一次調整力でおよそ1.5%でした。割合としてはまだ小さいものの、少しずつ増えています。
 
この話は、寒い地域ほど効いてきます。冬の朝晩は、暖房と給湯が同じ時間帯に重なるからです。長野県のような土地は、その山をずらせる余地がそれだけ大きいということになります。家庭の機器が市場につながったとき、いちばん効き目が出るのはこういう場所ではないかと思っています。
 
では、いま家庭でできることは何か。正直に言えば「待つ」が半分です。ただ、残りの半分はあります。
 
ひとつは、買い替えのタイミングが来たときに、つながる機種を選んでおくこと。もうひとつは、いまの契約で時間帯別の料金になっているなら、その時間帯を意識して使うこと。これは市場を通さない、いちばん身近なDRです。お湯を沸かす時間、洗濯機を回す時間を少しずらすだけでも、やっていることは同じですから。


6. まとめ

 
家庭にあるエコキュートや蓄電池は全国で約1,000万台ありますが、遠隔で動かせるものに限ると、DRとして使える量は約300万kW程度にとどまります。台数はあるのに動かせない、というのがいまの状況です。
 
制度の側は2026年4月から、低圧リソースや機器個別計測による応札を認めています。ただし機器個別計測には第二世代スマートメーターのIoTルートを使う無線端末が原則必要で、その端末の認証・量産がまだ途中のため、実際の参入はこれからという段階です。
 
一方、産業用は先行しています。省エネ法の定期報告では、対象約14,700件のうち約3,200件(約22%)がDRを実施し、実施した事業者は年平均37.7日。しかもアグリゲーターと契約している4割強の事業者が、実施量の9割強を占めていました。束ねる仕組みがあるところに量が集まる、という構造です。
 
家庭の機器が市場につながるのも、おそらく同じ形になります。だからこそ、次に給湯器や蓄電池を選ぶときに「ネットにつながるか」「遠隔で操作できるか」を見ておくことに意味があります。10年、15年使う機器です。いま急いで買い替える必要はありませんが、買い替えの順番が来たときに思い出していただければと思います。


7. 情熱電力からのお知らせ

 
「うちのエコキュートは対応しているの?」「時間帯をずらすと、実際どのくらい変わるの?」——すでに設備を入れていらっしゃるお客様は、このあたりをけっこう気にされているようです。
 
ご家庭の使い方や契約している料金プランによって答えが変わるところなので、一般論ではなかなかお答えしきれません。検針票を見ながらでしたら、使い方をずらす余地がどのくらいありそうか、一緒に見ていくことができます。機器の買い替えを考えているけれど何を基準に選べばいいか迷っている、という段階のご相談でも構いません。
 
お気軽にお問い合わせください。
 
TEL 0263-88-1183
お問い合わせフォームはこちら
 
 
この記事に関連するページリンク
・資源エネルギー庁:分散型エネルギー推進戦略ワーキンググループ
・ITmedia スマートジャパン:蓄電池やDR運用の現状分析
・資源エネルギー庁:省エネ法 電気の需要の最適化
・資源エネルギー庁:特定卸供給事業者(アグリゲーター)の届出一覧
・電力広域的運営推進機関(OCCTO):容量市場 発動指令電源 実効性テスト
 

核融合の実証はどこまで来たか|京都のUNITY-1が確かめている熱と燃料、日米で動く3つの試験施設

 
核融合の試験プラント内部に並ぶ断熱配管と大型装置
 
500℃まで熱した液体の金属を、配管の中でぐるぐる回す。核融合の発電実証に向けて、京都にある試験プラント「UNITY-1(ユニティワン)」がいま実際にやっているのは、そういう地道な作業です。装置を運営するのは、2019年設立のスタートアップ、京都フュージョニアリング。電気新聞の「核融合発電実証へ試験着々」という紙面で知り、同社の公表資料まで当たって調べてみました。
 
核融合については、当ブログでもこれまで「2030年代に実証」「成長戦略17分野に選定」といった、政策と投資の話を中心にお伝えしてきました。ただ、2026年に入ってからの動きを並べ直してみると、景色が少し変わっています。
 
構想や目標ではなく、装置を建てて、動かして、うまくいかないところを直す段階に入っている。しかも、その現場のひとつが日本にあり、この10月には米国の研究者に開放されることが日米の共同声明に書き込まれました。今回は「核融合はいつ実現するか」ではなく、「いま何を確かめているのか」を見ていきます。


目次


1. 核融合の「実証」は、いまどの段階にあるのか

 
核融合発電の説明は、たいてい原理の話から始まります。太陽と同じ反応を地上で起こす、燃料は海水から取れる、暴走しない——。ここは当ブログでも繰り返し触れてきたところです。
 
ただ、「原理はわかった。で、いまどこまでできているの?」という問いには、意外と答えにくいものがあります。ニュースに出てくるのは「2030年代に実証」「官民で数兆円」といった年号と金額ばかりで、現場で何が組み上がっているのかは見えてきません。(情熱電力の過去記事:フュージョンエネルギーが成長戦略17分野に選ばれた経緯はこちらで解説しています)
 
そこに答えを出そうとしているのが、京都府久世郡久御山町にある京都フュージョニアリングの京都リサーチセンターです。ここで2024年から建設が進んでいるのが、統合試験プラント「UNITY-1」。
 
大事な点を先に書いておきます。UNITY-1は、核融合反応そのものを起こす装置ではありません。核融合炉の「まわり」にあたる部分だけを取り出して、本番と同じ条件を模擬し、成立するかどうかを確かめる施設です。
 
なぜ、わざわざ「まわり」だけを先に作るのか。ここが今回のいちばんの読みどころです。


2. UNITY-1とは? 京都の試験プラントが確かめている2つのこと

 
UNITY-1が検証しているのは、大きく分けて2つです。ひとつは熱を取り出すこと、もうひとつは燃料を回収すること。どちらも「反応が起きたあと」の工程です。


 リチウム鉛を500℃で回す——熱を取り出す

核融合反応で生まれるエネルギーの大部分は、中性子という粒子が持って飛び出します。これを受け止めて熱に変え、その熱でタービンを回して初めて「発電」になります。
 
この受け止め役がブランケットです。英語の blanket、つまり毛布のことで、炉心を毛布のように包む構造物を指します。UNITY-1ではこのブランケットの冷却材として、リチウム鉛(LiPb)という液体金属を採用しています。並行して、溶融塩(FLiBe)や純リチウムも小規模な系統で研究されています。
 
同社の公表資料によれば、これまでに液体金属を500℃まで加熱して系内を循環させる試験が完了しています。今後、この500℃の熱を空気に移す熱交換器と、熱せられた空気でタービンを回す発電設備を据え付ける計画で、将来的には最大1,000℃の熱輸送を目指すとしています。なお電気新聞の報道によれば、約1,000℃の熱を効率よく運ぶための真空断熱配管の実証を、報道時点の月内に始める予定とされています。
 
もうひとつ、UNITY-1には最大4テスラの磁場をつくる超電導磁石があります。病院のMRIが1.5〜3テスラ程度とされますから、それを上回る強さです。なぜ磁場が要るのか。電気を通す液体金属が磁場の中を流れると、流れを妨げる向きに力が働くためです。本番の核融合炉では炉心を強い磁場が囲んでいますから、「磁場の中でもちゃんと流れるか」を確かめないと、地上の実験室でうまくいっても本番で詰まります。
 
液体金属を回す。熱を取り出す。磁場の中でも流れるか見る。言葉にすると地味ですが、この地味な工程が成立しないかぎり、核融合は「発電」になりません。


 VST——燃料になるトリチウムを回収する

もうひとつの検証が、燃料の回収です。ここで使われるのがVST(Vacuum Sieve Tray)という同社の独自装置。直訳すると「真空のふるい皿」で、液体金属を真空の中で細かい液滴にして落とし、そこから水素の仲間(水素同位体)を分離して取り出す仕組みです。
 
台所で、具だくさんのスープをざるに通して具だけを残すイメージに近いかもしれません。違うのは、液体金属という扱いにくい相手を、真空という条件下でふるいにかけている点です。
 
現時点の試験では、トリチウムは使っていません。重水素を含ませた液体金属をVSTに通し、水素同位体を回収できるかを確かめる段階です。放射性物質を扱わずに装置の性能を詰められるところまで詰めておく、という進め方になっています。


3. なぜトリチウムを「自前でつくる」必要があるのか

 
ここで、なぜ燃料の回収がそこまで重要なのかを整理しておきます。
 
核融合の燃料は、重水素とトリチウム(三重水素)です。重水素は海水から取れます。問題はトリチウムのほうで、自然界にはごくわずかしか存在しません。つまり、燃料を買ってくるという選択肢が事実上ありません。
 
ではどうするか。炉の中でつくるのです。ブランケットに含まれるリチウムに中性子が当たると、トリチウムが生まれます。つまりブランケットは「熱を受け止める毛布」であると同時に、「燃料をつくる工場」でもある。だから、リチウムを含む液体金属を回し、そこからトリチウムを取り出す工程が、炉の成立条件そのものになります。
 
ここで出てくるのがTBR(Tritium Breeding Ratio、トリチウム増殖率)という指標です。消費したトリチウムに対して、どれだけ新しく生み出せたかの比率で、1を超えないと炉は燃料切れを起こします。発電所としての採算以前に、燃料の収支が合うかどうかという話です。
 
このTBRが1を超えることを実際に確かめるための施設が、次に出てくるUNITY-3です。


4. UNITY-1・2・3の違いと、2026年に起きた変化

 
同社の「UNITY」は、いまや3つあります。役割が明確に分かれているので、表で整理します。

施設 場所 確かめること 状況
UNITY-1 京都府久御山町 ブランケットから熱を取り出し、発電や水素製造につなげる。液体金属からの水素同位体の回収 建設の大部分が完了。液体金属500℃の循環を確認済み
UNITY-2 カナダ・チョークリバー 実機規模の燃料サイクル。実際のトリチウムを使い、炉心に燃料を供給する一連の流れを統合実証 国内で予備試験中。トリチウムを用いた運転開始を計画
UNITY-3 米国テネシー州(ORNL内) 加速器で核融合と同じ中性子を当て、模擬ブランケットのトリチウム生成量を測る。TBRが1を超えることの実証 詳細設計中。2028年末の完成を目標

熱を取り出す(UNITY-1)、燃料を回す(UNITY-2)、燃料が増えることを確かめる(UNITY-3)。3つがそろって初めて、発電所として成立するかどうかの答えが出ます。
 
そのうえで、2026年10月に起きた変化です。10月4日に発表された「日米技術繁栄ディールに関する共同声明」で、米エネルギー省(DOE)・オークリッジ国立研究所(ORNL)と同社の官民連携が、日米のフュージョン協力の例として明記されました。声明はこの連携がUNITY-3の建設を後押しし、米国の研究者にUNITY-1へのアクセスを提供するとしています。
 
日本にある装置に、米国の研究者が入ってくる。これは「日本が技術を持っている側だ」と、外交文書の中で位置づけられたということでもあります。核融合の話題で日本が語られるとき、たいていは「出遅れていないか」という文脈でした。少なくともこの分野については、そうではない構図が出てきています。


5. お金はどこから来ているのか——資金調達と国の補助

 
装置を3つ並行して建てるには、当然ながらお金がかかります。
 
同社は2026年8月24日、シリーズDラウンドの1stクローズで総額257.2億円の資金調達を発表しました。内訳はエクイティでの調達が167.2億円、融資枠・与信枠を含むデットファイナンスが90億円。これで累計のエクイティ調達額は329.8億円になります。
 
国の側も動いています。2026年9月14日には、グループ会社のStarlight Engineを幹事企業とするコンソーシアムが、経済産業省の「令和7年度補正 フュージョンエネルギー発電実証推進事業補助金」の条件付き採択事業者に選ばれたと発表しました(同社はコンソーシアム企業として参画)。高温超電導コイルを使ったトカマク型装置で、発電の実証を目指す事業です。
 
そして、日本の素材メーカーも関わり始めています。2026年10月7日には、ブランケットの構造材料となるバナジウム合金について大同特殊鋼との共同開発を発表。10月8日には、炉心の熱と粒子を受け止めるダイバータの開発を、米General Atomicsと始めると発表しています。
 
核融合を「どこか遠くの夢の技術」として見ていると、この部分が抜け落ちます。実際に進んでいるのは、配管、断熱材、合金、磁石、ポンプといった、製造業がふだん扱っているものの組み合わせです。当ブログで以前お伝えした「サプライチェーンの鍵を日本企業が握っている」という話は、この1年でさらに具体的になってきました。(情熱電力の過去記事:日本企業がどの部分を握っているかは、こちらで詳しく書いています)


6. 電気を売る側から見て、核融合をどう見ておくか

 
正直に書きます。核融合が明日の電気料金を下げることはありません。UNITY-1がいま確かめているのは発電の手前の工程で、商用の発電所が建つ時期は、まだ誰も断言できる段階にありません。電気新聞の報道によれば、同社の小西哲之氏は30年代の発電実証に向けてプラントを動かし続け、技術の信頼性と成熟度を高めると語っているとされますが、これは目標であって確定した予定ではない、という受け止め方が妥当です。
 
では、いま見ておく意味はどこにあるか。3つあると考えています。
 
ひとつめは、判断の材料として。「核融合が来るから再エネも蓄電池も要らない」という言い方を、たまに耳にします。ですが、燃料の収支が合うかをこれから確かめる段階の技術です。2030年代、2040年代の電源計画を、これを前提に立てることはできません。
 
ふたつめは、事業機会として。上に挙げたバナジウム合金やダイバータのように、必要とされているのは特殊な素材と加工の技術です。自社の技術がどこかで噛むかもしれない、という目で見ておく価値はあります。
 
みっつめは、電気の使い道として。UNITY-1が目指しているのは、発電だけではありません。1,000℃級の熱を取り出し、発電と水素製造の両方に使うことが構想に入っています。熱をどう運び、どう使い切るか——これは核融合に限らず、いま各地で進んでいる熱の利活用とまっすぐつながる話です。
 
遠い技術の話に見えて、入口は意外と近いところにある。長野県で電気を売っている私たちがこのニュースを追いかけているのも、そういう理由からです。


まとめ
核融合の話題は、これまで年号と金額で語られることがほとんどでした。けれど2026年の京都フュージョニアリングを追いかけると、中身はもっと手触りのあるものです。リチウム鉛を500℃まで熱して回す。4テスラの磁場の中でも流れるかを見る。VSTという独自の装置で、液体金属から水素の仲間を取り出す。核融合反応を起こす前の、「まわり」の工程を一つずつ潰していく作業です。
 
トリチウムは自然界にほとんど存在しないため、炉の中で自分でつくるしかありません。だからブランケットは熱を受け止める毛布であると同時に、燃料をつくる工場でもある。この燃料の収支(TBR)が1を超えるかどうかを確かめるのがUNITY-3で、2028年末の完成を目標に米国で設計が進んでいます。
 
そして2026年10月、日米の共同声明に、京都のUNITY-1を米国の研究者に開放することが書き込まれました。資金面でもシリーズDで257.2億円、経産省の発電実証事業にも条件付きで採択されています。バナジウム合金やダイバータでは、日本の素材メーカーが関わり始めました。
 
明日の電気代は変わりません。けれど、「夢の技術」という棚から下ろして、配管と合金と磁石の話として見ておく時期には入っています。


情熱電力からのお知らせ
核融合のような先の長い技術の話と、毎月の電気代の話は、別のもののようでいて地続きです。どんな電源がどれだけ使えるかという見通しが、そのまま料金の形に効いてくるからです。
 
情熱電力では、電気料金プランのご相談はもちろん、「いまの契約でいいのか」「これから何に備えておくべきか」といった、少し先を見た話もお受けしています。法人のお客様からは、調達の組み立て方についてのご相談も増えてきました。
 
気になることがありましたら、お気軽にお声がけください。
 
TEL 0263-88-1183
お問い合わせフォーム:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・京都フュージョニアリング:発電技術の実証を目指す統合試験プラント「UNITY-1」の進捗を公開
・外務省:日米間の技術繁栄ディールに関する共同声明【令和8年10月5日】
・経済産業省:フュージョンエネルギーの早期実現に向けた検討状況について
・低炭素投資促進機構(GIO):フュージョンエネルギー発電実証推進事業補助金
・文部科学省:核融合研究開発
 

系統用蓄電池の売却、値段を決めるのは「稼ぎ」だけじゃない|完成・稼働後の蓄電所を手放すときに見られる3つのこと

 
整然と並ぶ系統用蓄電池のコンテナと、記録を見ながら設備を点検する作業員
 
日経エネルギーNEXTに「系統用蓄電池、『稼ぐ運用』が資産価値を下げるジレンマ」という記事があったので、その先の話まで調べてみました。
 
系統用蓄電池の話題といえば、たいていは「いくらで建つか」と「いくら稼げるか」です。ところが記事が投げかけていたのは、3つめの問い、「いくらで売れるか」でした。日々の市場取引で得る運用収益(インカムゲイン)を追いかけすぎると、電池が早く傷み、蓄電所を手放すときの売却益(キャピタルゲイン)が目減りする。そんなジレンマです。
 
売却なんてまだ先の話、と感じる方も多いと思います。けれど実際には、完成済みや完成間近の蓄電所の販売情報を目にする機会が増えてきました。太陽光発電所に中古売買の市場があるように、蓄電所にも売り買いの場ができ始めています。
 
元の記事は考え方の整理が中心で、具体的な市場の姿にはあまり触れていませんでした。そこでこの記事では、「もし自社の蓄電所を売ることになったら」という場面を想定して、いまの売買の場、売るタイミング、買い手が確かめるポイント、日本ならではの注意点を順に見ていきます。


目次


1. 系統用蓄電池の売却とは?インカムゲインとキャピタルゲインの関係

 
系統用蓄電池の収益源は、大きく2つに分けられます。
 
・インカムゲイン:JEPX(日本卸電力取引所)や需給調整市場、容量市場での取引で、運転しているあいだに積み上がる収益
・キャピタルゲイン:蓄電所そのものを売却したときに得られる売却益
 
(情熱電力の過去記事:インカムゲインを生む3つの電力市場の稼ぎ方は、こちらで解説しています)
 
不動産投資にたとえると、インカムゲインは毎月の家賃収入、キャピタルゲインは物件を売ったときの売却益にあたります。
 
ここで押さえておきたいのは、2つが別々の財布ではないことです。買い手は「この蓄電所を買ったら、この先いくら稼げるか」を見積もって値段をつけます。つまり、将来のインカムゲインの見込みが、そのまま売却価格に織り込まれます。賃料の取れるアパートほど高く売れるのと同じ理屈です。
 
ただし蓄電所には、アパートと違う点があります。使い方しだいで、建物そのもの(電池)の傷み方が大きく変わることです。今年の稼ぎを増やそうと充放電を重ねるほど、電池の残りの寿命は削られます。日経エネルギーNEXTの記事が「トレードオフ」と呼んだのは、この関係でした。
 
単純化した例で考えてみましょう(数字はすべて仮のものです)。同じ時期に同じ仕様で運転を始めた蓄電所Aと蓄電所Bがあり、5年後の時点で、Aは新品時の90%、Bは75%の容量が残っていたとします。Bはこの5年、Aより積極的に充放電して多く稼いできました。それでも買い手から見ると、Bは「1日にためて動かせる電気の量」がAより少なく、さらにメーカーが保証する下限や交換の目安に早くたどり着きます。過去5年の稼ぎの差よりも、これから先の稼ぐ力の差のほうが、値段に大きく効いてくる可能性があります。
 
もうひとつ、記事が強調していた点があります。日々の市場取引はアグリゲーターに任せるのが一般的ですが、アグリゲーターは取引のプロであっても、蓄電所の資産価値まで責任を負うわけではありません。売却を見据えて資産を守るのは、蓄電所のオーナー自身です。


2. 蓄電所のセカンダリー市場はいまどうなっているか

 
セカンダリー市場とは、すでにできあがった資産を所有者から次の所有者へ売り渡す「二次流通」の市場のことです。新築に対する中古住宅の市場をイメージすると分かりやすいと思います。


 太陽光ではすでに「中古発電所」の売買が定着

太陽光発電では、稼働中の発電所を売り買いする市場がすでにできています。投資用の太陽光発電所を売りたい人と買いたい人をつなぐマッチングサイトがいくつもあり、「中古太陽光」という言葉も一般的になりました。発電の実績データがあり、FITの残り期間から先の売電収入を見積もりやすいことが、売買を後押ししてきました。


 蓄電所の売買サイトも出てきた

蓄電所でも、同じような場ができ始めています。2026年10月時点で各社の公開ページから確認できたサービスを、成り立ちの違いで3つの型に分け、どの段階の案件を扱っているかで整理すると次のようになります。

サービスの型 権利段階 開発中・完成渡し 稼働後(運転実績あり)
太陽光の売買サイトが蓄電所に広げた型 土地+権利の案件 完成した案件 記載なし
蓄電所に特化したマッチングサイト型 権利付きの事業用地 完工した案件 記載なし
案件を整理して個別に仲介する型 接続の権利付きの用地 着工前(RTB)・開発中・完成渡しの案件 記載なし

出典:各社の公開ページ(2026年10月時点)をもとに作成。「記載なし」は、公開ページに稼働後の案件を扱う旨の記載が見当たらなかったという意味です。RTBは「Ready to Build」の略で、許認可や連系の条件がそろい、すぐ着工できる段階の案件を指します。
 
表を見て気づくのは、どの型のサービスも「権利」と「完成」の案件が中心で、稼働後の欄が空いていることです。運転を始めて何年かたった蓄電所の売買は、まだほとんど表に出ていません。日本で系統用蓄電池が本格的に動き始めてから日が浅いので、当然といえば当然です。逆にいえば、稼働後の蓄電所の売買は、これから数年で増えていく領域だといえます。


 売買価格はまだ表に出ていない

気になる「いくらで売れるのか」ですが、公開情報からは相場をつかめませんでした。譲渡希望価格を会員限定にしているサイトもあり、価格は会員向けや個別の相談のなかで扱われているのが実情です。太陽光のように多くの取引事例が積み上がり、「この条件ならこのくらい」という目安が見えるようになるまでには、もう少し時間がかかりそうです。
 
金融機関も同じ見方をしています。元の記事では、ある金融機関が「将来の売却価値に依拠したプロジェクトファイナンスは組めない」と話していました。売却の時期も価格も確定せず、確実に売れる保証もないためです。
 
だからこそ、いまの段階でオーナーにできるのは、売値を予想することではありません。買い手が値段をつけるときに何を見るのかを知り、その点で減点されない状態を保っておくことです。


3. いつ売るか|権利段階・完成渡し・稼働後の違い

 
蓄電所の売却は、どの段階で手放すかによって、買い手が見るものも、売り手が抱えるリスクも変わります。

売る段階 買い手が判断材料にするもの 売り手側の特徴
権利段階(土地+連系の権利) 連系の時期、土地の権原、工事費負担金・保証金 建設の資金や工事のリスクを抱えずに手放せる。連系条件が確定していない分、評価は条件しだい
完成渡し(運転開始前) 施工品質、試験の結果、保証書とO&M契約の内容 買い手は判断しやすい。売り手は建設資金・工期・施工不具合のリスクを負う
稼働後(運転実績あり) これまでの運用実績、電池の健全度(SOH)、保証が有効か、O&Mの記録 実績で語れる。その代わり、運用のしかたそのものが値段に表れる

権利段階と完成渡しの違いは、電気設備工事会社のみらい電設株式会社さんのコラムの整理を参考にしました。
 
権利段階の売買には、つまずきやすい点もあります。蓄電所案件の仲介を手がける事業者のなかには、売却が止まりやすい理由として、土地の権原が確保できていない、または名義が移っていない、共有者が多く同意に時間がかかる、農地のまま転用の手続きが終わっていない、工事費負担金が接続検討のときの概算から増えた、などを挙げているところもあります。
 
権利の転売が広がってきた経緯や「空押さえ」の問題は、以前の記事でも取り上げました。(情熱電力の過去記事:土地や送電網の権利が転売される背景は、こちらで詳しく解説しています)この記事では、ここから先、完成して動き始めた蓄電所を売る場面に絞って見ていきます。


4. 稼働後の売却で買い手が確かめる3つのこと

 
運転を始めた蓄電所を買うとき、買い手はデューデリジェンス(DD)を行います。デューデリジェンスは直訳すると「相応の注意」で、買う前に対象をくまなく調べる作業のことです。中古住宅を買う前に、建物の傷みや修繕の履歴を専門家に見てもらうのに近いイメージです。
 
元の記事は、インカムゲイン以外で蓄電所の売却価値を左右する要因として、電池の健全度、メーカーの保証内容、O&Mの3つを挙げていました。順に見ていきます。


 電池の健全度(SOH)|「残りの稼ぐ力」

SOHは「State of Health」の略で、直訳すると「健康状態」です。新品のときに比べて、電池の容量がどれだけ残っているかを示します。スマートフォンの設定画面で「バッテリーの最大容量」を見たことがある方も多いと思います。あれと同じ考え方です。
 
蓄電所に置き換えると、SOHは「1回にためて動かせる電気の量」がどれだけ残っているか、つまり残りの稼ぐ力を表します。売却のときのSOHは、買い手が値段をつけるうえで最も分かりやすい物差しのひとつです。
 
注意したいのは、電池は時間がたつだけでなく、使い方によっても傷み方が大きく変わることです。劣化に影響するのは、主に次のような条件です。
 
・充放電の回数(サイクル数)
・放電深度(DoD):1回の放電で容量のどこまで使い切るか
・温度:高すぎても低すぎても劣化が進みやすい
・充電率(SOC):満充電やほぼ空の状態で長く置くかどうか
 
同じ日に同じ仕様で動き始めた蓄電所でも、5年後のSOHには差がつきます。そしてこれらの条件は、日々の運用の判断とそのまま結びついています。値差の大きい日に深く充放電すれば、その日の収益は増えますが、SOHは早く減っていきます。


 メーカー保証|「残っているか」より「有効か」

蓄電池メーカーの保証は、大きく2種類あります。
 
・機器保証:保証期間中に故障や不具合が起きたとき、メーカーが修理や部品交換をするもの
・容量保証:「◯年後に初期容量の◯%以上」のように、経過年数に応じた容量の下限を約束し、下回ったときにモジュール交換などで対応するもの
 
売却のときに確かめるべきなのは、保証期間が残っているかどうかだけではありません。その保証が今も有効かどうかです。特に容量保証には、サイクル数、放電深度、温度、充電率などの使用条件がついているのが一般的で、条件を外れた運用をしていると、期間が残っていても保証を受けられないおそれがあります。
 
買い手にとって、有効な保証がついている蓄電所は、買ったあとの故障や想定外の劣化の費用をメーカーが一部持ってくれる資産です。保証が失効していれば、その費用はすべて買い手の負担になります。この差は、そのまま値段の差になります。
 
もうひとつ見落としやすいのが、保証を次の所有者に引き継げるかどうかです。保証書や売買契約の条件によっては、所有者が変わる際にメーカーの承諾が必要なこともあります。保証書を受け取った時点で、譲渡のときの扱いを確認しておくと安心です。


 O&M|売却後の体制と、これまでの記録

O&Mは「Operation & Maintenance」の略で、運転と保守のことです。O&Mで買い手が見るのは、次の2点です。
 
・売却後の体制:長期の保守契約があり、定期点検の内容、故障時の駆けつけ、部品交換の条件がはっきりしているか。契約を新しい所有者に引き継げるか
・これまでの記録:点検や修理の履歴、故障や不具合の発生状況、部品の交換履歴が残っているか
 
記録が足りないと、買い手は今の設備の状態も、これから先の修繕費も見積もれません。見積もれないリスクは、値引きの理由になります。
 
ここに付け加えたいのが、運用データの扱いです。充放電の履歴、SOCの推移、温度の記録などは、SOHや保証の有効性を説明するための材料になります。ところが日々の運用をアグリゲーターやEMS(エネルギー管理システム)の事業者に任せていると、データが相手側のシステムにだけ残っていることがあります。売却のときに「データを出してもらえない」「形式がばらばら」とならないよう、契約の段階でデータの提供と保管について決めておくのがおすすめです。


5. 売却前に確認したい名義変更と契約の引き継ぎ

 
ここからは、元の記事では触れられていなかった、日本で蓄電所を売るときの手続き面の注意点です。
 
まず、事業者の名義で行っている届出です。アンダーソン・毛利・友常法律事務所のニュースレター(2026年1月)によると、令和5年の電気事業法改正で大型蓄電池からの放電事業は「発電事業」と位置づけられ、接続最大電力の合計が1万kWを超えるなど一定の要件を満たすと、発電事業の届出が必要になります。
 
蓄電所を売るときには、こうした届出のほか、一般送配電事業者との接続や託送の契約、需給調整市場や容量市場への参加登録、アグリゲーターとの契約、保守契約など、名義の切り替えや引き継ぎが必要なものが多くあります。どれがそのまま引き継げて、どれが相手の承諾や新たな手続きを要するのかは、契約ごとに違います。売却を考えた時点で一覧にしておくと、交渉の途中で慌てずに済みます。
 
なお、売却には設備そのものを売る方法のほか、蓄電所を保有する会社(SPC)の持分や株式を売る方法もあり、どちらを選ぶかで必要な手続きや税務の扱いが変わります。具体的な判断は、弁護士や税理士などの専門家に相談してください。


6. 売る予定がなくても、運転開始前に決めておきたいこと

 
元の記事でいちばん大事だと感じたのは、キャピタルゲインへの備えは運転開始後からでは遅い、という指摘です。資産価値を左右する条件の多くは、メーカーや保守会社、アグリゲーターと契約を結ぶ段階で決まってしまいます。
 
売る予定がいまはなくても、次の点は運転開始前に押さえておくと、将来の選択肢が広がります。
 
・保証書の使用条件(サイクル数・放電深度・温度・充電率)を、アグリゲーターに渡す運用ルールにそのまま書き込む
・アグリゲーターとの契約で、運用データの提供と保管の範囲を決めておく
・保守契約は、期間と内容に加えて、所有者が変わったときに引き継げるかを確認する
・点検や修理の記録を、自社の手元にも残す
・保証を次の所有者に引き継げるか、メーカーに確認しておく
 
稼ぐことと、資産の価値を守ることのバランスに、決まった正解はありません。市場の値動きと電池のコンディションを見ながら、そのつど判断していくことになります。ただ、その判断のもとになる記録と契約がそろっていれば、いざ売るときに「この蓄電所は大事に使われてきた」と数字で示せます。


まとめ
系統用蓄電池の収益は、運転中に積み上がるインカムゲインと、売却で得るキャピタルゲインの2つです。売却価格には将来の稼ぐ力が織り込まれるため、目先の収益を追って電池を酷使すると、手放すときの値段で取り返されることがあります。
 
蓄電所の売買の場は、太陽光に続いてでき始めています。ただ、扱われているのはまだ権利段階や完成渡しの案件が中心で、稼働後の売買価格はほとんど表に出ていません。だからこそ、売値を予想するより、買い手に減点されない状態を保つことが大切です。
 
稼働後の売却で買い手が確かめるのは、電池の健全度(SOH)、メーカー保証が今も有効か、O&Mの体制と記録の3つ。日本ではこれに、発電事業の届出や各種契約の名義の切り替えが加わります。
 
そして、その多くは運転開始前の契約で決まります。保証の条件を運用ルールに落とし、データと記録を手元に残し、引き継ぎの条件を確かめておく。売る予定がなくても、それが将来の自分たちの選択肢を守ることにつながります。


情熱電力からのお知らせ
情熱電力では、系統用蓄電池の事業化や運用について、これまで多くのご相談をいただいてきました。蓄電所の運用ルールの考え方や、アグリゲーターとの契約で確認しておきたい点など、「まだ構想段階だけれど話を聞いてみたい」という段階でもお気軽にご相談ください。
 
TEL 0263-88-1183
お問い合わせフォーム:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日経エネルギーNEXT:系統用蓄電池、「稼ぐ運用」が資産価値を下げるジレンマ
・アンダーソン・毛利・友常法律事務所:【資源・エネルギー】 蓄電池事業に関する法規制及び系統連系
・資源エネルギー庁:発電事業に係る届出義務について
・みらい電設:系統用蓄電池の土地+権利売却とは?完成品売り・EPC工事請負との違い
 

根羽村はなぜ子どもが増えた?人口800人の村の移住策に学ぶ「小さいこと」の活かし方

 
棚田と杉林に囲まれた中山間地の小さな集落。民家の庭先に子ども用の自転車が置かれ、移住で子どもが増えた村の暮らしを表す
 
信濃毎日新聞に『「一見イケてない」村で増える子ども 人口800人を逆手に取った長野県・根羽村の移住策』という記事があったので調べてみました。
 
この見出しに目が留まったのには、個人的な理由があります。私自身、根羽村には何度か足を運んでいて、良い印象を持っている村だからです。
 
人口が800人を切る小さな村で、子どもの数が増えている。そう聞いて、数字を疑った方もいるかもしれません。でも、これは国勢調査に出ている話です。
 
人口減少というと、もう流れは決まっていて、できるのは減り方をゆるやかにすることだけ——そんなふうに受け止めてしまいがちですよね。実際、県内のほとんどの市町村で子どもの数は減り続けています。その中で、根羽村だけが違う動き方をしました。しかも総人口は減っているのに、子どもだけが増えているという、説明のつきにくい増え方です。
 
何をしたのか。調べていくと、出てきたのは大きな予算でも目新しい制度でもなく、「小さいことを隠さない」という、ずいぶん地味な方針でした。これが、私たちのような小さな会社にも刺さる話だったので、整理してみます。


目次


1. 根羽村で何が起きた?2025年国勢調査が示した数字

 
まず、数字から確認していきます。
 
今回の元になっているのは、2025年10月1日を基準日とする国勢調査(令和7年国勢調査 人口等基本集計)です。総務省統計局が2026年9月29日に公表し、県は10月2日にプレスリリースを出しています。


 15歳未満が8人増、増加率14.0%は県内トップ

信濃毎日新聞によると、県内で15歳未満の人口が増えたのは3つの町村だけでした。その内訳がこちらです。

町村 15歳未満人口 2020年調査からの増減 増加率
根羽村 65人 +8人 +14.0%
御代田町 1,948人 +33人 +1.7%
天龍村 73人 +1人 +1.4%

出典:信濃毎日新聞の報道(2025年国勢調査より)をもとに作成
 
増加率14.0%が、他の2町村と桁違いなのがわかります。もちろん、母数が65人と小さいので、8人増えれば率は大きく動きます。率だけを取り出して「すごい」と言うのはフェアではありません。
 
ただ、分母が小さいということは、減るときも同じように急だということです。県内の多くの小規模自治体で実際に起きているのはそちらのほうで、根羽村だけが逆を向いた、という事実は残ります。


 総人口は減っている。それでも子どもが増えた意味

もうひとつ、見落とせない数字があります。根羽村の総人口は852人から784人へと、68人減っています。784人という数字は、県のプレスリリースでも確認できました。
 
つまりこれは、「村全体が盛り返した」話ではありません。村は小さくなり続けている。その中で、年齢の構成だけが入れ替わっているのです。
 
村の調べでは、2021年からの5年間に生まれた子どもは20人で、その前の5年間と横ばい。一方、県の統計ではコロナ禍のあとの2021年・2022年・2024年に転入が転出を上回っています。生まれた数が増えたのではなく、子育て世代が入ってきた、ということですね。
 
人口が減る中で設備や仕組みをどう維持するかという問題は、水道でも電気でも、小さな自治体ほど重くのしかかります。
(情熱電力の過去記事:小さな自治体がインフラの維持で直面している課題は、水道の料金にも表れています)


2. 「一見イケてなさそう」を逆手に取るとは?

 
ここからが本題です。
 
村の移住施策を請け負っているのは、一般社団法人「ねばのもり」。自身も東京から移住した杉山泰彦さん(35)が2020年に設立した組織です。
 
杉山さんの言葉として記事に出てくるのが、「一見してイケてなさそうな前提」という表現でした。人口800人の村である、という事実を、隠すでもなく飾るでもなく、そのまま前に出す。これが出発点になっています。
 
実際、移住希望者と自治体を結ぶポータルサイトに出した記事の見出しは、こうです。
 
・「850人の村で生きる人はどんな働き方や生き方をしているか、お届けします」
・「小さい村だからこそ1人が出せるインパクトがある」
 
人口の少なさを課題として書くのではなく、そこで暮らすとどうなるかという具体として書いている。同じ事実でも、置き場所を変えると意味が変わる、という話です。
 
ここで、少し個人的な話をさせてください。
 
冒頭にも書いたとおり、私は根羽村に何度か足を運んでいます。村の入り口にある「ネバーランド」に寄るのが毎回の楽しみです。ここのアイスクリームが名物で、「生ソフトクリームアイス」はふるさと納税の返礼品にもなっています。ほかにも村ならではの商品が並んでいます。
 
ただ、それ以上に印象に残るのは森です。手入れの行き届いた林がどこまでも続いていて、走っているだけで気持ちがいい。
 
そして行くたびに思うのが、時間の流れ方が違う、ということです。村に入ってしばらくすると、自分の歩く速さや話す速さが、勝手に落ちてくる感覚があります。
 
不思議なのは、それが「何もない」から来るものではないことです。急かすものがない、と言ったほうが近いかもしれません。気がつくと、ずいぶんおおらかな気持ちになっています。
 
この感覚は、たぶんパンフレットや移住案内では伝わりません。行ってみて初めてわかる種類のものだと思います。


 大規模な移住フェアに出ない理由

ねばのもりは、大規模な移住フェアにはほぼ参加しないそうです。
 
理由がはっきりしています。安曇野市や軽井沢町のような知名度の高い自治体と横に並んだとき、勝てないから。
 
これ、かなり勇気のいる判断だと思うんです。移住フェアは「たくさんの人に会える場」で、参加しないという選択は、機会を自分から捨てているようにも見えます。
 
でも、同じ土俵に上がった瞬間、比較の軸は相手が決めたものになります。知名度、ブランド、アクセスの良さ——どれも人口800人の村が逆転できる項目ではありません。だったらその土俵には上がらない。代わりに、村を知ってくれた人を一人も取りこぼさないほうに力を使う。
 
杉山さんは「村を知った人が好きになる確率は高い」とした上で、「知ってくれた人をなるべく逃さないよう、村のことを調べれば調べるほど、村の魅力を感じられるようにしている」と話しています。
 
先ほど書いた私の感覚も、たぶんこれと同じ話です。資料を読んで好きになるのではなく、一度行くと、理屈の前に体のほうが先に納得してしまう。だったら、来てもらうまでをどう設計するかに力を注ぐ。順番として筋が通っています。
 
広く浅くではなく、狭く深く。資源が限られている側が取るべき戦い方として、理屈が通っていますよね。


3. 移住の相談窓口を若い移住者が担う仕組み

 
もうひとつの特徴が、相談窓口を誰が担当しているかです。
 
根羽村では、移住相談の窓口を若い移住者自身が務めています。愛知県から移住し、村の移住コーディネーターを務める魚住奈都子さん(31)は、相談への向き合い方をこう説明しています。
 
「その人が好きなものを聞いたり、実際に移住したらどうなるかを一緒に想像したりしながら友達感覚で話を聞く」
 
ねばのもりが相談に乗り、実際に村を案内する案件は年間十数件。19〜22年は年平均25人がUターン・Iターンで移り住んだといいます。
 
杉山さんが大学卒業後に100近くの地域を訪ねて気づいたのが、外部の人が地域と関われる「窓口になる人」「関わりしろ」の大切さだったそうです。
 
窓口が誰なのかわかっている、というのは、思っている以上に大きいことだと思います。制度の説明だけなら資料を読めば足ります。でも「自分がここで暮らしたらどうなるか」は、先に同じことをやった人に聞くのがいちばん早い。しかも相手が近い年代なら、想像の精度が上がります。
 
案内した人が、次に案内する側になる。この循環ができているのが、根羽村の仕組みの要のように見えます。


4. なぜ「昔ながらの村民」に受け入れられたのか

 
とはいえ、外から来た人が地域で何かを始めるとき、いちばん難しいのは地元との関係のはずです。記事はそこにも触れていました。
 
根羽保育所長の松下剛樹さん(44)は、杉山さんについて「最初はとにかく苦手でした」と振り返っています。
 
背景があります。政府が地方創生を掲げた10年あまり前から、村に関わる県外企業が増えた。けれど補助金を得たきり事業が立ち消えになったことがあり、移住者が地域と関わりを持たずに摩擦が生じることもあった。警戒するのは当然ですよね。
 
転機になったのが2019年の村の盆踊りでした。当時は村教育委員会にいた松下さんが、年々参加者が減る盆踊りを立て直したいと考え、思い切って杉山さんに相談します。
 
返ってきた提案は、「企画段階から村民に関わってもらうこと」でした。
 
2人で中学校に出向いて盆踊りの歴史を伝えると、中学生が興味を持った。ワークショップを開き、住民手作りの竹灯籠で会場への道を照らした。松下さんの言葉を借りれば、「例年の踏襲でやる—から、みんなでつくろうというスタンスに変わった」。
 
ここが一番うまいところだと思います。外から来た人が「新しいやり方」を持ち込んで実行したのではなく、村の人が主役になる形を提案した。手柄を取りにいかなかった、と言ってもいいかもしれません。
 
松下さんは、杉山さんと関わる中で「視野が広がり、村の魅力を再認識した」と話しています。移住者が増えたことで、若者や子どもが参加するイベントも活発になりました。
 
杉山さんのまとめ方が、この記事でいちばん印象に残りました。
 
「大切なのは、地域で起きていることを地域の人が面白がる状態をつくり、発信すること。そうしたら自然と移住したくなるでしょ?」
 
外向けの発信を頑張る前に、中にいる人が面白がっている状態をつくる。順番が逆なんですね。


5. 規模の小ささは弱点か|電力会社から見た根羽村

 
ここまで移住の話をしてきましたが、読みながら、これは自分たちの話でもあるなと感じていました。
 
その前に、ひとつ付け加えさせてください。この村とは、思っているより近いところでつながっています。
 
根羽村は面積の94%が森林で、「根羽すぎ」「根羽ひのき」の産地として知られています。村内の全戸が森林組合の組合員で、1戸あたりおよそ5.5ヘクタールの山林を持っている。植林から伐採、製材、販売までを村の中で完結させる「トータル林業」に取り組んでいて、2017年には森林面積の86%にあたる7,294ヘクタールで森林認証を取得しました(いずれも根羽村が内閣府の地方創生SDGs提案に提出した資料による)。
 
そして、情熱電力のお客さまの中にも、根羽産のヒノキを使って事業をされている方がいらっしゃいます。あの森で育った木が、村の外で誰かの仕事になっている。そう考えると、根羽村の話は「どこか遠い地域の成功事例」ではなくなります。
 
話を戻します。私たちは地域の小さな電力会社です。全国規模の会社と並べられたとき、知名度でも広告の量でも、どう考えても勝てません。比較サイトの一覧に並ぶと、判断材料は料金の数字だけになります。
 
でも、根羽村のやり方を見ていると、勝てない土俵で消耗する以外の道があることがわかります。
 
規模が小さいと、一件あたりに使える時間が長くなります。窓口が誰なのかがはっきりしていて、途中で担当が入れ替わらない。電話をすれば、前回の話を覚えている人間が出る。決めるまでの人数が少ないので、話が早い。
 
どれも、大きい組織が真似しようとすると構造的に難しいことばかりです。規模の小ささは、我慢して受け入れる条件ではなく、そこからしか生まれない性質がある、ということだと思います。
 
地域に根ざした事業が、規模ではないところで選ばれていく例は、ほかの地域でも見てきました。
(情熱電力の過去記事:白馬の民宿とJA大北の取り組みにも、同じ発想が見えます)
 
もうひとつ、杉山さんの「村を知った人が好きになる確率は高い」という言葉も効きます。知られていないことと、良くないことは、まったく別の問題です。前者なら、伝え方の問題として手の打ちようがある。
 
子どもが8人増えた、という数字は、全国で見れば小さなものです。でも人口784人の村にとっては、確かな変化です。小さい側には小さい側の勝ち方がある——根羽村の5年間は、そのことを数字で示してくれているように思います。


まとめ

 
2025年の国勢調査で、根羽村の15歳未満人口は65人となり、5年前から8人増えました。増加率14.0%は県内で群を抜いています。総人口は852人から784人へ減る中での増加で、村の年齢構成そのものが入れ替わり始めていることを示す数字です。
 
背景にあるのは、大きな予算でも新しい制度でもありませんでした。人口800人という「一見イケてなさそう」な前提を隠さずに前へ出すこと。知名度で勝てない土俵には上がらず、知ってくれた人を取りこぼさないほうに力を注ぐこと。相談窓口を若い移住者が担い、次の移住者を迎えること。そして、外向けの発信より先に、村の人自身が面白がれる状態をつくること。
 
どれも、小さいからこそ成り立つやり方です。規模が小さいことは、克服すべき弱点とは限りません。一件あたりに時間をかけられる、窓口が誰かわかる、決定が早い——これらは大きな組織が簡単には真似できない性質です。
 
私たちのような小さな電力会社にとっても、学ぶところの多い事例でした。


情熱電力からのお知らせ

 
「規模が小さいからこそできること」を、私たちも日々考えています。電気料金のことでも、設備のことでも、これってうちの場合どうなるんだろう、という段階のご相談で構いません。一覧表の数字だけでは判断しづらい部分こそ、直接お話しするのが早いと思っています。
 
気になることがありましたら、お気軽にお声がけください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・信濃毎日新聞デジタル:「一見イケてない」村で増える子ども 人口800人を逆手に取った長野県・根羽村の移住策
・総務省:令和7年国勢調査 人口等基本集計結果
・根羽村:若者定住対策事業
・SMOUT(スマウト):プロジェクトをさがす (根羽村)
 

蓄電池は「コスト」から「投資」へ——国の試算が示した採算ラインと、いま動いているお金

 
A0550_battery-storage.png
 
資源エネルギー庁のスペシャルコンテンツ「エネこれ」に『知っているようで知らない「蓄電池」——なぜ今、導入が広がっているの? どんな役割があるの?』という記事があったので、調べてみました。
 
蓄電池という言葉は、たぶん誰でも知っていますよね。スマホの中にも入っていますし、モバイルバッテリーを持ち歩いている方も多いはずです。「電気を溜めておくもの」——その理解で間違いではありません。
 
ただ、わたしたちが日々お客様とお話ししていて感じるのは、そこから先がほとんど知られていない、ということです。蓄電池がいま、電力システムの中でどんな役割を任されつつあるのか。そして——ここがいちばんお伝えしたいところなのですが——蓄電池が「非常時にしか使わない備え」から「毎日の充放電で、かけた費用を少しずつ取り戻していく設備」へと、性格を変えつつあること。買って置いておく“保険”ではなく、置いたあとに働いてもらう“設備投資”として考えられるようになってきた、という言い方のほうが近いかもしれません。
 
このブログでは系統用蓄電池のビジネスを何度も扱ってきましたが、今回は少し引いた目線で、事業所やご家庭に置く蓄電池の採算まで含めて整理してみます。今すぐ導入を検討されていなくても構いません。頭の片隅に置いておいていただけたら、それでうれしいです。


目次


1. 蓄電池とは?「電気を溜める箱」で終わらない3つの役割

 
蓄電池は、充電と放電をくり返して使える電池のことです。エネこれの記事でも、スマートフォンの内蔵電池やモバイルバッテリーが身近な例として挙げられています。ここは、たぶん多くの方のイメージどおりだと思います。
 
知られていないのは、そこから先です。置いて動かさない「定置用蓄電システム」が、いま電力システムの中で3つの立ち位置に分かれて広がっている、という話になります。


 系統用・再エネ併設・需要家側

資源エネルギー庁は、定置用蓄電システムを次の3つに分類しています。
 
・系統用:電力網そのものにつながり、電気が余るときに蓄え、足りないときに放出する。電力系統全体の安定化を担う
・再エネ併設:太陽光発電所や風力発電所に併設し、発電した電気を必要な時間帯にまわして送る
・需要家側設置(家庭用・業務産業用):工場や事業所、ご家庭に置く。太陽光と組み合わせて電気代の削減に使えるほか、停電時の備えにもなる
 
ご家庭や事業所に置く3つ目だけが「蓄電池」だと思われがちですが、実際にはいちばん上の系統用が、いま最も勢いよく増えている分野です。発電所でも送電線でもない、これまで電力システムになかった種類の設備が、新しく積み上がりつつある——そう捉えていただくのが近いと思います。


2. なぜ今なのか——春に起きている「もったいない」の正体

 
電気には、ほかの商品にない厄介な制約があります。使う量と発電する量を、常にぴったり一致させなければならない。売れ残った分を倉庫に置いておく、ということができないからです。
 
ところが太陽光や風力は、天候や時間帯で発電量が変わります。しかも、よく晴れた日にたくさん発電してくれるのは、必ずしも電気がたくさん必要な日とはかぎりません。
 
いちばんわかりやすいのが春です。エネこれの記事でも触れられていますが、4月から5月は日照時間が長く太陽光がよく発電する一方、冷房も暖房もあまり使わないため、電気の使用量は年間でいちばん少ない水準まで落ちます。発電が多く、需要が少ない。そうなると、せっかく発電できる再生可能エネルギーの出力を抑える「出力制御」が必要になってしまいます。
 
この「もったいない」を減らせるのが蓄電池です。余った電気をその場で捨てるのではなく溜めておいて、足りない時間帯に放出する。それだけで、需給のバランス調整にも、再エネを無駄にしないことにも、同時に効いてきます。
 
そして、この話は今後さらに重くなります。国は2040年度の電源構成について、再生可能エネルギーの割合を4〜5割程度とする見通しを示しています。天候まかせの電源が全体の半分近くを占める世界では、「溜めておける設備」がどれだけあるかが、電力システムの成立条件そのものになっていきます。


3. 蓄電池で電気代が下がる仕組みと、収益の出どころ

 
では、事業所やご家庭に置いた蓄電池は、どうやって電気代を下げるのでしょうか。
 
基本は単純で、電気が高い時間帯・需要がピークになる時間帯に、買う電気を減らすことです。安い時間帯や太陽光が余っている時間帯に充電しておき、高い時間帯に蓄電池から使う。電力会社から買う量そのものが減りますから、その分だけ請求が軽くなります。
 
高圧で契約されている事業所の場合は、もうひとつ効きどころがあります。基本料金です。高圧の基本料金はその月のピーク需要(最大需要電力)で決まる仕組みのため、ピークの時間帯だけ蓄電池で肩代わりできれば、使った総量が同じでも基本料金を押し下げられます。従量料金の削減とは別の、いわば二段目の効果ですね。


 ディマンド・リスポンス(DR)という考え方

こうした、需要側の工夫で電力の需給バランスに協力する取り組みを、ディマンド・リスポンス(DR)と呼びます。エネこれの記事でも、蓄電池を使ったDRのイメージが紹介されています。
 
聞き慣れない言葉だと思うので、少し噛み砕いておきますね。ディマンド・リスポンスは直訳すると「需要(ディマンド)の応答(リスポンス)」。電気が足りなければ発電所を動かして合わせる、というのが長らくの前提でしたが、そうではなく、使う側が使い方を変えて応えましょう、という発想です。資源エネルギー庁は、需要家が「使う量や時間をコントロールすることで、電力需要のパターンを変化させること」と説明しています。
 
方向は2つあります。
 
・下げDR:需要がふくらむ時間帯(夕方の15時〜18時頃など)に、使用を控えたり蓄電池から放電したりして、電力会社から買う量を減らす
・上げDR:春や秋の昼間のように太陽光が余りそうな時間帯に、あえて充電したり電気を使ったりして、余りそうな電気を引き受ける
 
2章で触れた出力制御の話は、まさに上げDRの出番です。発電が多すぎて抑えるしかない時間帯に、使ってくれる先があれば、抑えずに済む。昔ながらの「節電のお願い」が下げDRの一種だとすれば、上げDRはその逆向きの協力、ということになります。
 
そして蓄電池が面白いのは、この両方を1台でこなせることです。昼に余った電気を引き受けて充電し(上げDR)、夕方のピークにその電気を放電する(下げDR)。しかも下げDRのほうは、我慢して使用を控えるのではなく、蓄電池に肩代わりさせるだけなので、仕事も暮らしも止まりません。「節電=我慢」という前提から外れられるのが、蓄電池を使ったDRのいちばんの強みだと思います。
 
ここが、冒頭で申し上げた「性格の変化」にあたる部分です。これまでの蓄電池は、BCP対策——つまり災害や停電への備えとしての位置づけが中心でした。あったほうがいいのは間違いないけれど、費用をかけて導入しても、出番は非常時だけ。会計のうえでは、どうしてもコストとして扱われます。
 
一方、DRや市場取引に日々の運用を預ける蓄電池は、平時にも働きます。電気代の削減だけでなく、調整力や供給力として評価されることで、収入の側にも乗ってくる。非常時の備えであることは変わらないまま、投資として回収を考えられる対象に変わりつつある——これが、いま現場で起きていることです。
(情熱電力の過去記事:ご家庭の蓄電池が電力市場に参加できるようになる制度については、こちらで解説しています)
 
もちろん、「置けば自動的に儲かる」という話ではありません。どこまで本当なのか、国の試算を見てみましょう。


4. いくらになれば投資として成り立つのか——国の試算が示した分かれ目

 
経済産業省の「分散型エネルギー推進戦略ワーキンググループ」(第2回・2026年3月6日)に、需要家側蓄電システムの収益性を試算した資料が提出されています。業務・産業用を対象に、運用期間20年・IRR(内部収益率)10%以上を「経済性あり」と置いて評価したものです。
 
試算の主な前提は次のとおりです。数字の意味を掴んでいただくために、代表的なものだけ並べます。

項目 置かれた数値 補足
建設費(2023年度水準) 10.6万円/kWh 工事費を含む平均システム価格
建設費(2030年度目標) 6万円/kWh 業務・産業用の目標価格
経済性の判定 20年・IRR10%以上 運転維持費2%/年、廃止措置費用5%
容量劣化 1%/年(20年で80%) 充放電深度80%、充放電効率90%
需要家モデル 契約容量1,000kW
太陽光500kW
蓄電池200kW
料金は九州電力の高圧プランを前提

結果が、なかなか示唆的でした。

前提(建設費と見込む収入) 「経済性あり」となった需要家
10.6万円/kWh
(2023年度水準・電気代削減のみ)
確認されなかった
6万円/kWh
(2030年度目標・kWの貢献を加算)
経済性ありの需要家が出現。負荷率の低いグループでは50%を超えた
6万円/kWh
(さらに市場収入などを加算)
割合がさらに増え、最大で90%を超えた

読み方を整理します。現在の価格水準のままで、電気代の削減だけを収入と考えるなら、投資としては成り立たない。これが出発点です。「高い買い物」という受け止め方は、数字のうえでも間違っていませんでした。
 
ところが、価格が2030年度の目標である6万円/kWhまで下がり、ピークカットによるkWの貢献を評価に入れると、採算に乗る需要家が現れます。さらに容量市場や需給調整市場といった収入を積み上げる前提では、対象の9割を超える水準まで届く。つまり「コストか投資か」の分かれ目は、蓄電池という製品の性質ではなく、価格の低下と、運用で収入を取りにいけるかどうかの組み合わせで決まる、ということです。
 
なお、この試算の対象はエネマネ補助事業のオープンデータ3,072件のロードカーブで、資料自身が「全需要家を代表するものではない」と断っています。また電気料金の前提は九州電力の高圧プランで、エリアが違えば結果も動きます。あくまで「分かれ目がどのあたりにあるか」を掴むための数字として見ていただくのが適切だと思います。
 
ちなみに同じ資料では、需要家側の蓄電池の導入見通し(ストック)も示されています。2030年に27GWh(15GW)、2040年には60GWh(33GW)。そのうち大半は家庭用で、2040年のストックは約53GWh(約31GW)と見込まれています。


5. お金はもう動き出している——オークションに並んだ「溜める設備」

 
「将来そうなる」という話だけでは、肌感覚として伝わりにくいかもしれません。すでに動いているお金の話もしておきます。
 
わかりやすいのが、長期脱炭素電源オークションです。これは20年間の固定収入を保証することで脱炭素電源への投資を促す制度で、電力広域的運営推進機関(OCCTO)が運営しています。応札年度2025年度の約定結果では、リチウムイオン蓄電池・揚水(新設を除く)が81.9万kW、リチウムイオン以外の蓄電池・揚水(新設)・長期エネルギー貯蔵(LDES)が88.6万kWの約定となりました。脱炭素電源全体の約定容量が426.1万kWですから、そのかなりの部分を「溜める設備」が占めた計算になります。
 
発電しない設備に、20年間の固定収入を前提に資金が入る。補助金で後押しする実証段階ではなく、投資案件として扱われている——系統用の世界では、その転換がもう起きています。
(情熱電力の過去記事:系統用蓄電池に実際いくらの補助金が流れたのかは、こちらで詳しく取り上げました)
 
需要家側、つまり事業所やご家庭に置く蓄電池も、同じ方向を向いています。価格が下がり、市場への参加経路が整うほど、「非常時のための備え」と「日々働く設備」の両立が現実的になっていく。4章の試算は、まさにその途中経過を示したものでした。
 
言い換えると、いまの蓄電池は「買うかどうか」だけの判断ではなくなりつつある、ということです。買ったあとどう運用するか——誰に運用を預け、どの収入を取りにいくか。そこまで含めて考えられるかどうかで、同じ設備が「コスト」にも「投資」にもなります。


まとめ
蓄電池は電気を溜めるもの。その理解は正しいのですが、いま起きていることはもう少し先にあります。
 
電気は使う量と発電量を常に一致させなければならず、天候まかせの再生可能エネルギーが増えるほど、その調整は難しくなります。春には、発電できるのに抑えざるをえない「出力制御」も起きています。蓄電池はその余った電気を受け止めて必要な時間帯に戻す役割を任されつつあり、系統用・再エネ併設・需要家側という3つの立ち位置で広がっています。
 
そして性格も変わりつつあります。これまでは非常時にしか出番のないBCP対策の設備——会計のうえではコストでした。それが、ピークカットによる基本料金の削減や、容量市場・需給調整市場での評価を通じて、日々働いて回収を目指せる対象になりつつあります。国の試算も、現在の価格水準では採算に乗らない一方、2030年度の目標価格と市場収入を前提にすれば対象の9割超が採算ラインに届きうる、という姿を示していました。
 
導入を今すぐ決める必要はありません。ただ、「あったほうがいいけれど高い買い物」という前提のまま判断を止めてしまうと、条件が変わったことに気づけません。蓄電池はそういう段階に入りつつある設備です。頭の片隅に置いておいていただけたら、と思います。


情熱電力からのお知らせ
蓄電池の採算は、価格だけでは決まりません。ご契約の種別や、その事業所のピークの出方——いわゆる負荷率によって、効き方は大きく変わります。国の試算でも、負荷率の低いグループほど収益性が高いという結果が出ていました。
 
情熱電力は松本市の電力小売会社として、お客様の実際の使用実績をお預かりしています。「うちの場合はどうなのか」を、一般論ではなく手元の数字から一緒に見ていくことができます。蓄電池を検討されている方も、まだ具体的な予定はないけれど話だけ聞いてみたいという方も、お気軽にご相談ください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁(エネこれ):知っているようで知らない「蓄電池」——なぜ今、導入が広がっているの?
・資源エネルギー庁(エネこれ):ディマンド・リスポンスの活用で広がる、電力需給調整の新ビジネス
・資源エネルギー庁:ディマンド・リスポンス(DR)
・経済産業省:需要家側蓄電システムの導入見通し・収益性に関する検討
・経済産業省:蓄電池産業戦略推進会議
・電力広域的運営推進機関(OCCTO):容量市場 長期脱炭素電源オークション約定結果(応札年度:2025年度)
 

FIP転・蓄電池併設とは?調整後プレミアムで出力制御を収益に変える仕組みを解説

 
夕暮れの太陽光発電所に併設された産業用蓄電池。FIP転で注目される設備構成
 
メガソーラービジネス(日経BP)に「なぜ、太陽光発電の『FIP転・蓄電池併設』が注目されているのか?」という記事があったので調べてみました。
 
このところ、同じテーマのセミナー案内が本当に増えましたよね。弊社にも「FIP転って結局うちは得なんですか」というご質問が届くようになりました。ただ、調べていくと話の中心は「FITからFIPに移すこと」そのものではありませんでした。カギを握っているのは、JEPX(日本卸電力取引所)の価格が0.01円/kWhまで下がった時間帯に、本来もらえるはずだったプレミアムがどこへ行くのかという一点です。
 
結論から言うと、消えません。その月の別の時間帯に上乗せされて戻ってきます。これが「調整後プレミアム」と呼ばれる仕組みで、蓄電池を併設して売る時間帯をずらせるなら、上乗せぶんを取りにいけるというわけです。制度の中身と、見ておくべき落とし穴を順に整理してみます。


目次


1. FIP転・蓄電池併設とは?注目が集まっている理由

 
「FIP転」とは、すでにFIT(固定価格買取制度)の認定を受けている発電所を、買取期間の途中でFIP(フィード・イン・プレミアム)へ移すことをいいます。FITの調達価格がそのままFIPの「基準価格」に置き換わり、FITの残存期間がFIP期間になります。ゼロから作り直す話ではなく、既存の発電所の制度上の立ち位置を乗り換えるイメージですね。
 
そこに蓄電池を足すのが「FIP転・蓄電池併設」です。狙いは大きく3つあります。
 
・出力制御を回避して、売れる電力量そのものを確保する
・昼間に充電して夕方に放電し、価格の高い時間帯に売る(タイムシフト)
・後述する「調整後プレミアム」の上乗せを受け取る
 
このうち3つ目が、2025年ごろから急に注目されるようになった部分です。単なる価格差の取り合い(アービトラージ)だけでは蓄電池の投資を回収しきれなかったところに、制度由来の上乗せが乗る可能性が出てきた、という構図になります。
(情熱電力の過去記事:FIPへの移行に蓄電池を同時に設置する際の手続きについては、こちらでも取り上げました)


2. 背景にあるのは出力制御の増加

 
そもそもなぜ乗り換えを考えるのか。いちばん大きいのは出力制御の増加です。発電できるのに止められれば、そのぶん収入が減ります。
 
太陽光をはじめとする変動性再エネが増える一方で、原子力発電所の再稼働も進みました。ベース電源の発電量が増えたことで、特定の時間帯に供給が需要を上回る場面が各地で起きています。


 東京エリアでも出力制御が始まった

2026年3月1日、東京電力パワーグリッドが管内で初めて再生可能エネルギーの出力制御を実施しました。抑制量は184万kWです(出典:東京電力パワーグリッド「再生可能エネルギー出力制御の実施について」2026年3月1日)。これで出力制御は全国すべてのエリアに広がったことになります。
 
2026年度の年間の出力制御見込み率も高い水準です。
 

エリア 2026年度の出力制御見込み率 制御電力量の見込み
九州 6.9% 12.2億kWh
東北 4.0% 7.5億kWh

(出典:資源エネルギー庁 第6回 次世代電力系統ワーキンググループ 資料/2025年12月公表時点の見通し)
 
見込みは年度の途中で上振れすることもあります。実績が出てから「思ったより止められた」となるケースもあるので、収支を組むときは余裕をみておきたいところです。


 FIP電源は制御の順番が後ろになる

さらに制度面の変化があります。2025年4月、経済産業省は「出力制御の公平性の確保に関する指針」を改正しました。優先給電ルールが見直され、同じ太陽光でも、FIT電源よりFIP電源のほうが出力制御の順番が後ろになるという整理がなされています。運用開始は2027年度までの見通しとされています。
 
つまり、このまま何もしなければFIT電源の制御量は相対的に増えていく可能性が高い、ということですね。出力制御の多いエリアほど、FIP転が「守り」の手段として意味を持つのはこのためです。


3. FIP制度の仕組みをおさらい

 
調整後プレミアムを理解するには、まずFIPそのものの形を押さえておく必要があります。
(情熱電力の過去記事:FIP制度そのものの基本は、こちらの記事で詳しく解説しています)


 FITとFIPは何が違うのか

FITが始まったのは2012年。あらかじめ決められた固定価格で、一定期間、電力を買い取ってもらえる制度です。これに対してFIPは2022年4月に導入されました。発電事業者が自分で市場に電気を売り、その販売収入に一定の「プレミアム」が上乗せされる形になります。
 

  FIT(固定価格買取制度) FIP(フィード・イン・プレミアム)
売電価格 固定(調達価格) 市場価格+プレミアム
収入の安定性 高い 月ごとに変動する
いつ売っても同じか 同じ(時間帯のインセンティブなし) 違う(高い時間帯に売る動機が生まれる)
蓄電池との相性 薄い 厚い(タイムシフトが収益になる)

FIT・FIPの支援に使われるお金は、「再生可能エネルギー発電促進賦課金(再エネ賦課金)」として、電気を使うすべての人が負担しています。単価は全国一律で、2026年度(2026年5月検針分から)は4.18円/kWhです。FIT初年度の2012年度は0.22円/kWhでしたから、制度の規模がどれだけ大きくなったかが分かりますよね(出典:資源エネルギー庁、東京電力エナジーパートナー公表資料)。
 
FIPには、市場価格が高い局面ではプレミアムが縮む、という性質があります。固定価格で買い続けるFITと比べて、賦課金の膨張を抑えやすいという狙いが制度に込められているわけです。


 プレミアムは月単位で決まる

FIPのプレミアム単価は、ざっくり次の形で計算されます。
 
・基準価格(電源ごとの目標価格。FITの調達価格にあたる)
・−参照価格(月平均の市場価格+非化石価値の価格−バランシングコスト)
・=プレミアム単価
 
ここで押さえておきたいのは、プレミアムは30分コマごとではなく、1か月単位で算定されるという点です。日ごとに見れば得な日も損な日もあります。だからこそ「工夫してうまく売ってください」という制度設計になっているのですが、裏を返すとFITほど収入が読めません。
 
導入当初、発電事業者も金融機関も慎重だったのはこのためでした。プロジェクトファイナンスを組む側からすると、月次で収入が揺れるのは扱いにくい。加えて、プレミアムが厚くなる時期や時間帯に設備故障や運用トラブルで発電機会を落とすと、損失が通常より大きくなります。
 
その後、年単位で見れば事業性が一定程度確保されるという理解が広がり、FIPを選ぶ事業者は増えてきました。とはいえ普及はまだこれからという段階です。日経BPの記事によれば、太陽光のFIP認定は2025年12月末時点の累計で1.65GW(1,650MW)。FITとFIPの合計認定量75GWに占める割合は2.2%にとどまり、1,650MWの内訳は新規認定が825MW、FIP転が825MWでちょうど半々とされています。
 
なお、新設の事業用太陽光(10kW以上・地上設置型)は2027年度からFIPの対象外になる予定です。一方で、既存のFIT発電所はFIT期間が残っている限りFIP転が可能です。この非対称が、いま「持っている発電所をどうするか」という議論を押し上げています。


4. 調整後プレミアムとは?0.01円/kWhの時間帯がカギ

 
さて、ここが本題です。
 
JEPXのスポット市場では、電気が余っている時間帯に価格が下限の0.01円/kWhまで落ちます。そして現行のFIP制度では、0.01円/kWhの時間帯に売った電力量にはプレミアムが付きません。
 
ただし、その時間帯に本来配分されるはずだったプレミアムは、消えてなくなるわけではないんです。同じ月の「0.01円/kWh以外の時間帯」に再配分されます。これが「調整後プレミアム」と呼ばれるものです。
 
狙いははっきりしています。太陽光の発電が集中して電気が余る時間帯から、需給がタイトになる時間帯へ、供給をずらしてほしい。そのためのインセンティブというわけですね。日中に充電して夕方以降に放電すれば、発電事業者は厚くなったプレミアムを受け取れる。電力システム全体で見ても、需給の平準化と価格高騰の抑制につながります。


〇増加係数の計算方法

計算式はシンプルです。
調整後プレミアム単価 = 調整前プレミアム単価 × 増加係数
 
増加係数は、エリアごと・対象電源ごとに次のように求めます。
増加係数 = 月間総発電量 ÷(0.01円/kWhのコマを除いた月間総発電量)
 
たとえばあるエリアの太陽光が月に100万kWh発電し、そのうち20万kWhが0.01円/kWhの時間帯だったとします。
・増加係数 = 100 ÷(100 − 20)= 1.25
 
0.01円/kWhのコマがまったくなければ増加係数は1。つまりプレミアムは変化しません。逆に、余剰が多いエリアほど係数は大きくなります。


 エリアと季節で大きく変わる

この係数、エリアと月によってかなり振れます。野村證券フロンティア・リサーチ部が一般送配電事業者のエリア需給実績データをもとに試算したところ、電力需要が小さくなる春と秋の端境期に0.01円/kWhのコマが多発し、増加係数が1を上回る傾向がはっきり出ています。
 
なかでも太陽光の導入量が多い九州エリアは係数が大きく、2026年5月には3を上回ったとみられています。増加係数が3ということは、0.01円/kWhで発電した量が、それ以外の時間帯の発電量の2倍あったという意味です。それだけ「売っても1円にもならない電気」が出ていた、ということでもあります。
 
効果が大きくなるのは、FITの調達価格が高い案件です。40円/kWhや36円/kWhといった高価格案件をFIP転すると、基準価格と市場価格の差が開きやすく、調整前プレミアムがそもそも厚くなります。
 
日経BPの記事にある簡易計算では、基準価格40円/kWh・調整前プレミアム単価30円/kWhのケースで増加係数が3になると、プレミアム部分がふくらんで合計100円/kWhに達する可能性がある、とされています。あくまで係数が3まで振れた月を切り取った試算ですが、桁のインパクトは伝わりますよね。
 
制度整備も進みました。従来、調整後プレミアムの対象にするには太陽光で発電した電気しか蓄電池に貯められませんでしたが、2025年4月に、系統から充電した場合のプレミアム対象電力量(認定発電由来電気量)の算定式が整備され、系統充電とFIP電源由来の充電を切り分けられるようになっています。運用の自由度はかなり上がったといえます。


5. 検討するときに見ておきたい注意点

 
ここまで読むと良い話ばかりに見えますが、冷静に見ておきたい点もいくつかあります。
 
・蓄電池の初期投資と運用コスト。導入費用に加え、保守費用や運用体制の整備にもお金がかかります。単純な価格差取引や需給調整市場だけでは回収が難しかったという経緯があり、調整後プレミアムはあくまで「回収可能性が上がった」段階です
 
・残存期間の短さ。FIT(FIP転後)の残存期間が短いと、メリットを享受できる年数が足りず、蓄電池の追加投資を回収できないリスクがあります
 
・系統連系協議の長期化。蓄電池を足すとなれば系統側の手続きが発生します。ここが読めないと事業計画全体が後ろ倒しになります
 
・0.01円/kWhの時間帯と出力制御の時間帯は、完全には一致しない。プレミアムが付かない時間帯と、止められる時間帯がズレるため、収益予測には不確実性が残ります。ここは制度面での改善が期待されるテーマです
 
・増加係数は事後的にしか確定しない。エリア全体の実績で決まるものなので、自分の発電所の努力だけでコントロールできる数字ではありません
 
それでも、FIP転・蓄電池併設には「発電した電気をそのまま売る設備」から「市場や需給を見ながら供給先と時間を選べる資産」への転換という意味があります。FIT開始から10年以上が経ち、買取期間の終了(卒FIT)を見据える事業者も増えてきました。保守や部材交換をすれば、FIT期間が終わったあとも発電は続けられます。投資回収がほぼ終わった発電所に、使いこなせる蓄電池が付いている——この状態は、これからの電力市場でかなり強い持ち札になります。


まとめ
FIP転・蓄電池併設が注目される理由を整理すると、話の芯は「出力制御の回避」と「調整後プレミアム」の2つでした。
 
JEPXのスポット価格が0.01円/kWhまで下がる時間帯にはFIPのプレミアムが付きませんが、その分は同じ月の他の時間帯に再配分されます。増加係数は「月間総発電量÷0.01円/kWhコマを除いた発電量」で決まり、春秋の端境期や、太陽光の多い九州エリアでは1を大きく上回る月があります。蓄電池で売る時間帯をずらせれば、高い市場価格と厚くなったプレミアムの両方を取りにいける、という構図です。
 
一方で、蓄電池の投資額、FIT残存期間、系統連系の協議期間、そして0.01円/kWhの時間帯と出力制御の時間帯のズレなど、慎重に見るべき変数も残っています。セミナーの案内が増えている今だからこそ、「自分の発電所のエリア・調達価格・残存期間」という3つの条件に当てはめて、数字で確かめることをおすすめします。制度は、前提が揃ったときにだけ味方になってくれるものなので。。


情熱電力からのお知らせ
情熱電力は長野県松本市の新電力として、電力小売だけでなく、系統用蓄電池や再エネ関連のご相談も日々いただいています。
 
「うちの発電所はFIP転したほうがいいのか」「蓄電池を足すとして、どのくらいの規模が妥当なのか」——こうしたご質問は、エリアの出力制御の状況やFITの調達価格、残り年数によって答えがまったく変わります。一般論ではなく、個別の条件で一度整理してみませんか。
 
気になることがありましたら、お気軽にご連絡ください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁:FIP制度における基準価格とプレミアム
・資源エネルギー庁:再生可能エネルギー FIP・FIP制度ガイドブック
・資源エネルギー庁:再生可能エネルギー出力制御の長期見通し等について
・日経BP 日経エネルギーNEXT:なぜ、太陽光発電の「FIP転・蓄電池併設」が注目されているのか?
 

岩石蓄熱とは?東芝など3社が製紙工場で実証、電気を700℃の石にためて180℃の蒸気にする仕組み

 
製紙工場内に設置されたコンクリート製の蓄熱槽と、内部で熱を帯びた天然石による岩石蓄熱の仕組み
 
電気新聞に「岩石蓄熱、180度の蒸気に」という記事があったので調べてみました。
 
電気を熱に変えて、石にためる。そして必要なときに180℃の蒸気として取り出し、工場の乾燥工程に送り込む——という設備が、静岡県島田市の製紙工場で本格的に動き出しました。東芝・中部電力・新東海製紙の3社が、2026年10月14日に実証運転の開始を発表しています。
 
「電気をためる」と聞くと、多くの方はまず蓄電池を思い浮かべますよね。実際このブログでも、系統用蓄電池の話は何度も取り上げてきました。ただ、工場が本当に困っているのは電気そのものより「熱」だったりします。紙を乾かす、ものを煮る、焼く、蒸す。そこで使われているのは今も燃料を燃やしてつくる蒸気で、ここを脱炭素するのは簡単ではありません。
 
今回の設備は、その「熱の脱炭素」に正面から取り組むものです。しかも中身は、静岡県内で採ってきた天然石。加工もせず、ふるいで大きさをそろえて敷き詰めただけの石です。なぜ石なのか、どのくらいためられるのか、蓄電池と比べて安いのか。順番に見ていきます。


目次


1. 岩石蓄熱とは?電気を石にためて蒸気にする仕組み

 
岩石蓄熱は、その名のとおり「岩石に熱をためる」技術です。流れはとてもシンプルで、次の3段階になります。
 
・電気ヒーターで空気を熱する
・その熱い空気を蓄熱槽に送り込み、中に詰めた天然石を温める
・熱が必要になったら空気の流れを切り替え、槽の熱気を蒸気発生器へ送って蒸気をつくる
 
島田工場の設備では、この蒸気が約180℃になります。配管で工場に送られ、紙の水分を飛ばすロールを温める——つまり製紙の乾燥工程にそのまま使われます(電気新聞 2026年10月16日)。
 
ポイントは、電気を電気のまま保存していないところです。蓄電池は「電気→化学エネルギー→電気」と往復しますが、岩石蓄熱は「電気→熱」で止めてしまう。熱として使うなら、わざわざ電気に戻す必要はないですよね。工場が欲しいものが蒸気なのであれば、熱のまま置いておくほうが素直だという考え方です。
 
蓄熱材に石を選ぶ理由も、聞いてみると納得感があります。島田工場の蓄熱槽に入っているのは静岡県内で採取した天然石で、加工は一切していません。ふるいで大きさをそろえ、敷き詰めてあるだけ。だから材料費が安く済む、というのが3社の説明です(電気新聞)。レアメタルの調達リスクに悩まされてきた蓄電池とは、だいぶ事情が違います。
(情熱電力の過去記事:太陽光の分野でも蓄熱を使う技術が出てきています)


2. 新東海製紙・島田工場の実証設備を数字で見る

 
まず全体像を整理しておきます。
 

項目 内容
設置場所 新東海製紙 島田工場(静岡県島田市)
実施者 東芝/中部電力/新東海製紙(2024年の連携協定には島田市も参加)
熱容量 約10MWh(約1万kWh時)級。この組み合わせでは国内初の規模。約880世帯の1日分の電力使用量に相当
蓄熱温度 700℃級
取り出す熱 約180℃の蒸気。紙製造の乾燥工程で使用
電気の出どころ 島田工場内のバイオマス発電由来の電力を、工場の熱需要に合わせて活用
事業の枠組み 環境省 令和6年度「地域共創・セクター横断型カーボンニュートラル技術開発・実証事業」に採択
期間と見通し 2026年度末まで実証。2027年度の社会実装を予定

出典:東芝・中部電力・新東海製紙の2026年10月14日発表、および電気新聞(2026年10月16日・同ウェブサイト)


 700℃の蓄熱槽と、約70トンの天然石

 
実物はかなり大きいようです。電気新聞の記者が10月14日の報道公開で見たところ、工場の片隅に長さ約9メートル、幅と高さが約4メートルの鉄筋コンクリート製の蓄熱槽が据えられていて、その内部に静岡県内で採取した約70トンもの天然石が詰め込まれているとのこと。
 
ここで技術的に効いてくるのが「700℃」という温度です。コンクリート製の槽としては極めて高い温度で、この構造健全性の検証を中部電力が担当しています。壁には約80カ所に温度センサーを埋め込み、高温部と低温部の境目を含めて挙動を確かめているそうです(電気新聞)。
 
設計上の工夫として、槽全体を一度に熱くしない点も挙げられています。空気の入り口側は高温、出口側は低温に保つ——出口側の送風機や配管まで高温に耐える仕様にすると、設備費がかさんでしまうからです。発表どおり設備の寿命がコンクリートで決まるのであれば30〜40年程度になる見込みで、これは蓄電池より長いですね。


 EMSが蓄熱と放熱のタイミングを決める

 
もうひとつの主役が、東芝のエネルギーマネジメント技術(EMS)です。10月13日から稼働しています。
 
EMSがやっているのは、工場の電力需給の見通しと熱需要の見通しを組み合わせて、「いつ蓄熱して、いつ放熱するか」の計画と運転タイミングを自動で決めることです。蒸気発生器や電気ヒーター、送風機までまとめて自動制御します。中央操作室の制御画面には、蓄熱量や放熱の計画、運転費用、CO2排出量などが表示されているとのことです。
 
ここに、ちょっと面白い技術的な課題が隠れています。蓄熱槽の中の温度分布は、外からは直接わかりません。そこで東芝は、解析データを機械学習させた低次元化モデル(ROM)という独自手法で、槽内の温度分布を高速・高精度に予測しているそうです。石の塊が相手でも、中で何が起きているかを「読む」ところが腕の見せどころ、というわけですね。
 
なお3社は2022年に、熱容量約500kWh時級の試験設備で予備的な実証を行い、蓄放熱の特性データと予測手法を先につくっています。いきなり1万kWh時級に挑んだわけではなく、20倍への段階的なスケールアップだと見ておくとよさそうです。


3. なぜ「熱」なのか。工場の脱炭素が電化だけで進まない理由

 
ここが、この実証のいちばん大事なところだと思っています。
 
日本ガス協会の資料「ガスファクト」によると、民生・産業部門のエネルギー消費およそ8,300PJのうち、熱が60.4%、電力が30.3%、原料などの非エネルギー利用が9.2%という内訳になっています(同資料の出典は資源エネルギー庁「エネルギー動向」2025年6月版ほか。産業部門だけを切り出した数字ではなく、民生と合算した値である点にご注意ください)。
 
※補足:PJ=ペタジュール。ジュールは熱量・エネルギーの単位で、1PJは1,000兆ジュールです。電気に換算すると1PJは約2億7,800万kWh、8,300PJなら約2兆3,000億kWh分にあたります(1kWh=3.6メガジュールで換算)。電気だけでなく、燃料として燃やした分も合わせた総エネルギー量なので、日本の年間電力消費よりずっと大きな数字になります。電気はkWh、灯油はリットル、都市ガスは立方メートルとバラバラのままでは熱と電気を比べられないため、すべてジュールに換算して並べています。
 
つまり、エネルギーの使われ方の大半は、実は電気ではなく熱です。そして工場の熱の多くは、今も燃料を燃やしてつくる蒸気でまかなわれています。「再エネの電気に切り替えました」だけでは、ここに手が届かないんですね。
(情熱電力の過去記事:CO2に値段がつく仕組みについてはこちらで解説しています)
 
一方で、再生可能エネルギー側には逆の悩みがあります。春や秋のように需要が軽い時期は、つくった電気が余ってしまい、太陽光や風力の出力が抑えられる(出力制御)場面が増えてきました。資源エネルギー庁の次世代電力系統ワーキンググループでも、この見通しが毎年議論されています。
 
余っている電気と、脱炭素したい熱。この2つをつなぐのが蓄熱という発想です。電気が余っている時間帯に石を温めておいて、工場が蒸気を欲しいときに出す。しかも島田工場の場合は、系統から買う電気ではなく工場内のバイオマス発電由来の電力を使うので、「発電のタイミング」と「熱が欲しいタイミング」のズレをこの設備が吸収する形になります。
 
効率についても数字が出ています。実証の目標は、投入した電力の7割以上に相当する分を取り出すこと。設備を納入した東芝の担当者は「熱だけを取り出す場合、蓄熱した直後に放熱すれば8割程度に達する」と話しています(電気新聞)。ためた熱は時間とともに逃げていくので、「ためてすぐ使う」ほど成績がよくなる、という素直な話ですね。


4. 蓄電池とどう違う?コストと使いどころを比べる

 
気になるのはお金の話ですよね。初期費用は公表されていませんが、電気新聞の取材に対して、同じ1万kWh時級の蓄電池と同程度だという説明がされています。そして蓄熱容量を増やしていくと——5万kWh時級になると天然石が安価に調達できるため——蓄電池よりも割安になると見込んでいるとのことです。
 
整理すると、こうなります。
 

比べる軸 岩石蓄熱 蓄電池
取り出せるもの 熱(蒸気)。島田工場では約180℃ 電気。そのまま売電・自家消費できる
主な材料 天然石とコンクリート。今回は県内産の石を無加工で使用 リチウムなどの資源。調達や経済安全保障の論点がある
初期費用 非公表。1万kWh時級では蓄電池と同程度とされる 価格の実績が積み上がっており、比較の基準になる
大容量化したとき 5万kWh時級では石が安く、蓄電池より割安になると3社は見込む 容量に比例してセル費用が増える
想定寿命 コンクリートで決まり30〜40年程度の見込み 充放電の回数に応じて劣化する
向いている場面 蒸気や温水を日常的に大量に使う工場 市場取引、調整力、停電対策など電気での活用

出典:電気新聞(2026年10月16日)、および東芝・中部電力・新東海製紙の2026年10月14日発表をもとに作成
 
どちらが優れているという話ではありません。欲しいものが電気なら蓄電池、欲しいものが蒸気なら蓄熱。設備の性格がそもそも違います。自社の使用実態が「電気が重いのか、熱が重いのか」を知っているかどうかで、検討の入り口が変わってくる、という理解でよいと思います。


5. いつから使える?商用化の時期と、法人が今できる準備

 
スケジュールははっきりしています。実証は2026年度末まで。そのうえで2027年度の社会実装が予定されています。電気新聞によれば、すでに繊維や化学、自動車など幅広い業界から引き合いが寄せられていて、顧客が投資を決めれば2027年度にも製品化できるとのことです。
 
残された検証課題もあわせて示されています。蓄熱槽と蒸気発生器、それをつなぐ配管をどう敷地に配置するか。国内の工場向けに、余裕のない敷地でも成立する置き方ができるか。材料費やCO2排出量をどこまで抑えられるか。このあたりが実証の後半で詰められていく見込みです。
 
では、工場や事業所をお持ちの方が今できることは何か。導入を決める段階にはまだ早いので、現実的には「自社の熱を把握しておく」ことに尽きると思います。
 
・年間で、どの設備がどれだけ蒸気や温水を使っているか
・必要な温度帯はどのくらいか(180℃前後で足りるのか、もっと高温が要るのか)
・蒸気が足りない時間帯、逆に余っている時間帯はいつか
・工場内に自家発電(太陽光・バイオマスなど)があるなら、その発電カーブと熱需要のズレはどれくらいか
 
このあたりが数字で言えるようになっていると、蓄熱に限らず、ヒートポンプでも燃料転換でも省エネ補助金の申請でも、そのまま使えます。逆にここが曖昧なままだと、どんな新技術が出てきても「うちに合うのか」が判断できません。技術の進み方より、自社のデータ整備のほうが先なんですよね。


まとめ
電気を700℃の石にため、180℃の蒸気として工場の乾燥工程に送る。東芝・中部電力・新東海製紙の3社が島田工場で始めた岩石蓄熱の実証は、熱容量約1万kWh時という国内初の規模で、約880世帯の1日分の電力使用量に相当します。中身は静岡県内で採った約70トンの天然石で、加工もせず敷き詰めただけ。レアメタルに頼らない点と、コンクリートで決まる30〜40年という寿命の見込みは、蓄電池にはない持ち味です。
 
効率の目標は投入電力の7割以上、熱だけを蓄熱直後に取り出せば8割程度。実証は2026年度末まで続き、2027年度の社会実装が予定されています。
 
この話のいちばんの含意は、脱炭素の主戦場が「電気」から「熱」へ広がってきたことだと思います。エネルギーの使われ方の多くは熱で、そこは再エネ電力への切り替えだけでは届きません。工場や事業所をお持ちの方は、まず自社の熱の使い方を数字でつかんでおく。技術の選択肢が増えていく局面では、その準備がそのまま判断力になります。


情熱電力からのお知らせ
情熱電力は長野県松本市の新電力として、工場や事業所にも電気を供給しています。
 
蓄熱のような設備を検討する段階になると、どうしても「自社がいつ、どれだけエネルギーを使っているか」という話から始まります。そのうちの電気の部分については、契約内容や使用実績をもとに、使い方とコストを整理するお手伝いができます。「基本料金がどう決まっているのか把握できていない」「電気代の内訳を一度見直したい」といったところからでも構いません。
 
電気料金や契約のご相談がありましたら、お気軽にお声がけください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・中部電力株式会社:岩石蓄熱とエネルギーマネジメント技術を組み合わせたプラントの実証運転を開始
・TOSHIBA:岩石蓄熱とエネルギーマネジメント技術を組み合わせたプラントの実証運転を開始
・環境省:地域共創・セクター横断型カーボンニュートラル技術開発・実証事業
・資源エネルギー庁:部門別エネルギー消費の動向
 

インバランス料金が初の上限300円に|10月21日の需給逼迫と、10月1日の制度改正が重なった理由

 
日没直前の送電鉄塔と火力発電所、電力需給が逼迫する夕方の電力系統
 
電気新聞に「インバランス、初の300円/中部・北陸・関西エリア、広域予備率3%以下に」という記事があったので調べてみました。
 
10月21日の夕方、中部・北陸・関西の3エリアで、インバランス料金が4コマ続けて300円/kWhに張り付きました。300円は、いまの制度でつけられる上限いっぱいの値段です。しかもこの上限は、10月1日に200円から引き上げられたばかり。つまり改正の3週間後に、新しい天井に手が届いてしまったことになります。
 
「インバランス」は電力会社の裏側の話で、ふだん請求書に名前が出てくるものではありません。それでも、市場連動のプランで電気を買っている法人にとっては、料金の上がり方を決めている仕組みのひとつです。何が起きたのか、なぜ秋のこの時期だったのか、そして11月以降の調達をどう考えるか。順に見ていきます。


目次


1. インバランス料金とは?計画と実績のズレを精算する仕組み

 
まず言葉から。インバランス(imbalance)は「不均衡」という意味の英語です。何と何の不均衡かというと、小売電気事業者が事前に出した「この30分でこれだけ使います」という計画と、お客さまが実際に使った量のズレのことを指します。
 
電気は貯めておけないので、使われる量とつくられる量は常に一致していなければなりません。計画と実績にズレが出たぶんは、その地域の送配電網を預かる一般送配電事業者が肩代わりして埋めます。その肩代わりを後から精算する単価が、インバランス料金です。


 不足インバランスと余剰インバランス

ズレには2方向あります。寒波が来て想定より電気が使われれば「不足インバランス」、工場が急に稼働を止めて想定より使われなければ「余剰インバランス」です。不足のときは小売事業者が不足分を買い取り、余剰のときは余った分を売ることになります。
 
身近な場面で言えば、朝の気温予報が3℃外れただけで、暖房の立ち上がりは地域全体で大きく動きます。予測はどれだけ精度を上げても完全には当たらないので、インバランスは「失敗」ではなく、毎日必ず発生するものとして制度に組み込まれています。
 
情熱電力のような新電力も、30分ごとにこの差分を精算しています。固定単価のプランであれば、この変動は事業者側が引き受けて、お客さまの単価は動きません。一方で市場連動のプランでは、卸市場やインバランスの値動きがそのまま料金に伝わる設計のものがあります。同じ「電力会社との契約」でも、ここが大きく違うところです。


 需給が厳しいほど高くなる設計になっている

2022年度に始まった現行のインバランス料金は、「調整力の限界的なkWh価格」と「補正インバランス料金」を比べて、高いほうを採用する仕組みになっています(インバランス単価中央算定システム 公表資料)。
 
後者の補正インバランス料金は、需給が厳しくなるほど単価が跳ね上がるように設計されています。これには理由があります。もしインバランスの精算単価が市場価格より安ければ、小売事業者は「市場で買うより、わざと不足を出して精算したほうが安い」と考えてしまいかねません。それを防ぐために、厳しい時間帯ほど割高にしてあるわけです。


2. 10月21日に何が起きたのか|4コマ連続で上限に張り付いた夕方

 
電気新聞によると、10月21日の午後3時半から5時半までの4コマで、中部・北陸・関西エリアのインバランス料金が上限単価の300円/kWhに到達しました。実需給の1時間前まで取引できる時間前市場でも、同日午後3時半〜4時に実勢最高値250円/kWhを記録しています。
 
この時間帯に何が行われていたかは、電力広域的運営推進機関(OCCTO)の公表記録で確認できます。同機関は10月21日16時06分、関西電力送配電エリアで供給力が不足し需給状況の悪化が認められたとして、他エリアからの電気の供給(融通)を指示しました。対象時間帯は16時30分〜17時30分、連系線のマージンを使った受電の合計は最大90万kWです。

供給した事業者 供給電力(最大値)
東京電力パワーグリッド 約55.0万kW
中部電力パワーグリッド 22万kW
北陸電力送配電 20万kW
中国電力ネットワーク 0.0066万kW
関西電力送配電の受電合計 最大90万kW

出典:電力広域的運営推進機関「需給状況改善のための指示の実施について<関西電力送配電>(10月21日16時06分実施)」
 
融通の時間帯と、インバランスが300円に張り付いた時間帯は、ほぼ重なっています。しかも融通を出した側である中部・北陸でも同じく300円がついている。つまり、エリアをまたいで余力が乏しかったということです。中部エリアに含まれる長野県も、この日は当事者でした。
 
ちなみに広域予備率3%という水準は、需給ひっ迫警報の発信基準と同じです。注意報が5%未満、警報が3%未満なので(OCCTO公表資料)、21日の夕方はそこまで薄くなっていたことになります。


3. なぜ秋に逼迫するのか|端境期に定期点検が集中する構造

 
「真夏や真冬でもないのに、なぜ10月下旬に?」と思われた方も多いと思います。ここには構造的な事情があります。
 
10月は、冷房も暖房もあまり使わない「端境期(はざかいき)」です。需要が落ち着くこの時期は、発電所の定期点検を入れる絶好のタイミングでもあります。火力発電所の点検は法令で実施が定められていて、数年周期で計画的に行われます。関西電力の説明によれば、設備を解体して約7万個の部品を検査するため、2〜4か月ほどかかる場合もあるとのこと。同社が例に挙げている堺港発電所5号機の点検は、9月16日から11月4日にかけて行われました。
 
つまり端境期というのは、需要が軽いぶん供給力も薄くしてある時期なのです。ふだんはそれで釣り合っています。
 
問題は夕方です。10月下旬は日没が早く、太陽光の出力が落ちる時刻と、事業所がまだ動いている時刻が重なります。21日に300円がついたのは午後3時半から5時半。まさにこの時間帯です。需要そのものは真夏のピークに遠く及ばなくても、点検で供給力が削られているところに太陽光が沈めば、予備率は一気に細ります。


4. 10月1日の制度改正で、上限は200円から300円に上がっていた

 
ここが今回いちばん押さえておきたい点です。21日に300円がついたのは、「過去最悪の需給だったから」とだけ読むと誤ります。そもそも300円という値段は、3週間前まで存在しませんでした。
 
補正インバランス料金の上限値は「C値」と呼ばれ、2022年度の制度開始から2025年度までは暫定的に200円/kWhに置かれていました。これが当面の間300円/kWhに引き上げられ、あわせて「D値」も45円/kWhから50円/kWhに変更されています。施行日は当初2026年4月が予定されていましたが、JEPX(日本卸電力取引所)の時間前市場システムの更新が延期されたことに伴い、2026年10月1日となりました。
 
改正前の制度であれば、21日の需給でも単価は200円で頭打ちだったことになります。「極めて厳しい需給が来た」ことと「天井が上がった直後だった」ことは、どちらも効いています。片方だけで説明すると、実態を取り違えます。


 広域予備率と単価の対応表

補正インバランス料金は、「補正料金算定インデックス」(広域予備率)の値に応じて機械的に決まります。インデックスをx(%)とすると、3%未満が300円、3%以上8%未満が「450−50x」、8%以上10%未満が「250−25x」、10%以上は補正が適用されません。1%刻みで並べると次のようになります。

補正料金算定インデックス(広域予備率) 補正インバランス料金
3%以下 300円/kWh(C値・上限)
4% 250円/kWh
5% 200円/kWh
6% 150円/kWh
7% 100円/kWh
8% 50円/kWh(D値)
9% 25円/kWh
10%以上 補正の適用なし

出典:インバランス単価中央算定システム「よくあるご質問」(2026年10月1日更新)/C値300円の場合
 
予備率が1%下がるごとに50円ずつ上がっていく区間(3〜8%)があることがわかります。8%で50円だったものが、5%で200円、3%で300円。崖のように立ち上がる設計です。


 同時に始まった「天井を下げる」仕組み

10月1日の改正では、上限の引き上げと同時に、歯止めも導入されました。「累積価格閾値制度」と呼ばれるセーフティネットです。
 
対象日の直前7日間で、スポット市場のエリアプライスが200円/kWh以上となったコマ数が累積30コマに達すると、その翌日から補正インバランス料金の上限が100円/kWhに引き下げられます。解除されるのは、直前7日間で100円/kWh以上となったコマ数がゼロになった時点です。
 
高値が単発で出るぶんには300円まで許容するが、それが何日も続くようなら天井を下げる、という設計です。2021年末から2022年初めにかけての高騰局面で、一部の新電力が精算に耐えられなくなった経緯を踏まえたものと言えます。


5. 燃料高が重なっている|LNGは前年の約2倍の水準

 
もうひとつ、今回の300円を「一日かぎりの事故」として片づけにくい事情があります。燃料そのものが高止まりしていることです。
 
JOGMEC(エネルギー・金属鉱物資源機構)の月次レポートによると、2026年9月25日時点のアジア向けスポットLNG(JKM)は25ドル前半/百万Btu。2025年9月が概ね11ドル台だったので、1年で約2倍になっています。欧州のTTFも24.1ドルで、欧州のガス貯蔵率は9月23日時点で70.4%と、前年同期の82.0%・過去5年平均の86.0%を下回る水準でした。
 
同レポートがアジアの価格上昇の要因として挙げているのは、欧州とアジアのあいだでの冬季カーゴの獲得競争、米国産LNGのアジア向け裁定取引が採算割れとなったこと、中東情勢の悪化による地政学的リスクプレミアム、南アジア諸国のスポット調達増加です。なお同レポートでは、ウクライナ情勢は2026年9月時点の上昇要因としては挙げられていません。欧州側の供給不安としては、ノルウェーからの計画外メンテナンスや貯蔵率の低さが挙がっています。
 
(情熱電力の過去記事:卸電力価格が日欧で3割上がった経緯はこちらで詳しく整理しています)
 
燃料が高いと何が起きるか。卸電力市場の値段は、その時間帯に最後に動いた1台(限界電源)の燃料費を映すことが多く、ガス火力が最後の1台になる時間帯では、燃料高がそのまま卸値に乗ります。逼迫していない平常時の単価も底上げされるということです。そのうえで21日のように予備率が削られると、補正インバランス料金の側が顔を出して、上限まで一気に走る。二階建てで効いてくる構図です。


6. 法人がいま確認すべき3つのこと

 
ここまでを踏まえて、法人の電力調達として確認しておきたいことを3つに絞ります。
 
・契約が固定単価か、市場連動か 自社の契約がどちらなのかは、意外と社内で共有されていないことがあります。市場連動であれば、21日のような日の影響が1〜2か月遅れで請求に現れます。契約書の単価の条項を、いちど読み直しておくことをおすすめします。
 
・市場連動なら、調整項の上限の有無 市場連動のプランには、卸市場価格やインバランスに連動する調整項が付くものがあります。そこに上限の定めがあるかどうかで、こうした日のリスクの大きさがまったく違ってきます。「上限なし」と書かれている場合は、300円という新しい天井がそのまま自社のリスクの上限になります。
 
・夕方のピークを動かせるか 15時半から17時半という時間帯は、多くの事業所がまだ動いている時間です。この帯の使用量を前倒しできる工程があるか、蓄電池や自家発で山を削れるか。すぐに答えが出る話ではありませんが、逼迫が秋にも起きるとなると、検討の優先度は上がります。
 
あわせて、11月の請求が上がる要因は別にもあります。2026年夏の電気・ガス料金支援が9月使用分で終わったことと、託送料金の改定です。こちらは需給とは関係なく、ほぼ確実に効いてきます。(情熱電力の過去記事:11月の請求が上がる2つの理由はこちらでまとめています)


まとめ

 
10月21日の夕方、中部・北陸・関西の3エリアでインバランス料金が300円/kWhの上限に張り付きました。制度開始以来はじめてのことです。
 
ただ、この「はじめて」には2つの意味が重なっています。ひとつは、広域予備率3%以下という、需給ひっ迫警報の基準と同じ水準まで余力が細ったこと。端境期で火力の定期点検が集中するなか、夕方に太陽光が沈む時間帯に需要が残り、エリアをまたいで融通を回してもなお足りませんでした。もうひとつは、10月1日に上限が200円から300円へ引き上げられたばかりだったこと。改正前なら200円で止まっていた値段です。
 
背景には、前年の約2倍というLNG価格の高止まりもあります。平常時の卸値が底上げされているところに、需給が細ると補正インバランス料金が立ち上がる。この二階建ては、冬に向けてもう何度か顔を出す可能性があります。
 
まずは自社の契約が固定単価か市場連動か、市場連動なら調整項に上限があるかを確認してみてください。そこがはっきりすれば、こうしたニュースを自社の数字として読めるようになります。


情熱電力からのお知らせ

 
情熱電力の高圧プランは固定単価制です。今回のような需給の急変や卸市場の値動きがあっても、契約期間中の単価は変わりません。市場連動のプランをご契約中で「今月の請求がどうなるか読めない」という状態が続いているようでしたら、いちど現在の契約内容を一緒に確認させてください。
 
切り替えありきのご提案はいたしません。いまの契約のままで問題ない場合は、そうお伝えします。お見積もりやご相談は無料です。
 
TEL 0263-88-1183 / https://jo-epco.co.jp/contact電気新聞に「インバランス、初の300円/中部・北陸・関西エリア、広域予備率3%以下に」という記事があったので調べてみました。
 
10月21日の夕方、中部・北陸・関西の3エリアで、インバランス料金が4コマ続けて300円/kWhに張り付きました。300円は、いまの制度でつけられる上限いっぱいの値段です。しかもこの上限は、10月1日に200円から引き上げられたばかり。つまり改正の3週間後に、新しい天井に手が届いてしまったことになります。
 
「インバランス」は電力会社の裏側の話で、ふだん請求書に名前が出てくるものではありません。それでも、市場連動のプランで電気を買っている法人にとっては、料金の上がり方を決めている仕組みのひとつです。何が起きたのか、なぜ秋のこの時期だったのか、そして11月以降の調達をどう考えるか。順に見ていきます。


目次


1. インバランス料金とは?計画と実績のズレを精算する仕組み

 
まず言葉から。インバランス(imbalance)は「不均衡」という意味の英語です。何と何の不均衡かというと、小売電気事業者が事前に出した「この30分でこれだけ使います」という計画と、お客さまが実際に使った量のズレのことを指します。
 
電気は貯めておけないので、使われる量とつくられる量は常に一致していなければなりません。計画と実績にズレが出たぶんは、その地域の送配電網を預かる一般送配電事業者が肩代わりして埋めます。その肩代わりを後から精算する単価が、インバランス料金です。


 不足インバランスと余剰インバランス

ズレには2方向あります。寒波が来て想定より電気が使われれば「不足インバランス」、工場が急に稼働を止めて想定より使われなければ「余剰インバランス」です。不足のときは小売事業者が不足分を買い取り、余剰のときは余った分を売ることになります。
 
身近な場面で言えば、朝の気温予報が3℃外れただけで、暖房の立ち上がりは地域全体で大きく動きます。予測はどれだけ精度を上げても完全には当たらないので、インバランスは「失敗」ではなく、毎日必ず発生するものとして制度に組み込まれています。
 
情熱電力のような新電力も、30分ごとにこの差分を精算しています。固定単価のプランであれば、この変動は事業者側が引き受けて、お客さまの単価は動きません。一方で市場連動のプランでは、卸市場やインバランスの値動きがそのまま料金に伝わる設計のものがあります。同じ「電力会社との契約」でも、ここが大きく違うところです。


 需給が厳しいほど高くなる設計になっている

2022年度に始まった現行のインバランス料金は、「調整力の限界的なkWh価格」と「補正インバランス料金」を比べて、高いほうを採用する仕組みになっています(インバランス単価中央算定システム 公表資料)。
 
後者の補正インバランス料金は、需給が厳しくなるほど単価が跳ね上がるように設計されています。これには理由があります。もしインバランスの精算単価が市場価格より安ければ、小売事業者は「市場で買うより、わざと不足を出して精算したほうが安い」と考えてしまいかねません。それを防ぐために、厳しい時間帯ほど割高にしてあるわけです。


2. 10月21日に何が起きたのか|4コマ連続で上限に張り付いた夕方

 
電気新聞によると、10月21日の午後3時半から5時半までの4コマで、中部・北陸・関西エリアのインバランス料金が上限単価の300円/kWhに到達しました。実需給の1時間前まで取引できる時間前市場でも、同日午後3時半〜4時に実勢最高値250円/kWhを記録しています。
 
この時間帯に何が行われていたかは、電力広域的運営推進機関(OCCTO)の公表記録で確認できます。同機関は10月21日16時06分、関西電力送配電エリアで供給力が不足し需給状況の悪化が認められたとして、他エリアからの電気の供給(融通)を指示しました。対象時間帯は16時30分〜17時30分、連系線のマージンを使った受電の合計は最大90万kWです。

供給した事業者 供給電力(最大値)
東京電力パワーグリッド 約55.0万kW
中部電力パワーグリッド 22万kW
北陸電力送配電 20万kW
中国電力ネットワーク 0.0066万kW
関西電力送配電の受電合計 最大90万kW

出典:電力広域的運営推進機関「需給状況改善のための指示の実施について<関西電力送配電>(10月21日16時06分実施)」
 
融通の時間帯と、インバランスが300円に張り付いた時間帯は、ほぼ重なっています。しかも融通を出した側である中部・北陸でも同じく300円がついている。つまり、エリアをまたいで余力が乏しかったということです。中部エリアに含まれる長野県も、この日は当事者でした。
 
ちなみに広域予備率3%という水準は、需給ひっ迫警報の発信基準と同じです。注意報が5%未満、警報が3%未満なので(OCCTO公表資料)、21日の夕方はそこまで薄くなっていたことになります。


3. なぜ秋に逼迫するのか|端境期に定期点検が集中する構造

 
「真夏や真冬でもないのに、なぜ10月下旬に?」と思われた方も多いと思います。ここには構造的な事情があります。
 
10月は、冷房も暖房もあまり使わない「端境期(はざかいき)」です。需要が落ち着くこの時期は、発電所の定期点検を入れる絶好のタイミングでもあります。火力発電所の点検は法令で実施が定められていて、数年周期で計画的に行われます。関西電力の説明によれば、設備を解体して約7万個の部品を検査するため、2〜4か月ほどかかる場合もあるとのこと。同社が例に挙げている堺港発電所5号機の点検は、9月16日から11月4日にかけて行われました。
 
つまり端境期というのは、需要が軽いぶん供給力も薄くしてある時期なのです。ふだんはそれで釣り合っています。
 
問題は夕方です。10月下旬は日没が早く、太陽光の出力が落ちる時刻と、事業所がまだ動いている時刻が重なります。21日に300円がついたのは午後3時半から5時半。まさにこの時間帯です。需要そのものは真夏のピークに遠く及ばなくても、点検で供給力が削られているところに太陽光が沈めば、予備率は一気に細ります。


4. 10月1日の制度改正で、上限は200円から300円に上がっていた

 
ここが今回いちばん押さえておきたい点です。21日に300円がついたのは、「過去最悪の需給だったから」とだけ読むと誤ります。そもそも300円という値段は、3週間前まで存在しませんでした。
 
補正インバランス料金の上限値は「C値」と呼ばれ、2022年度の制度開始から2025年度までは暫定的に200円/kWhに置かれていました。これが当面の間300円/kWhに引き上げられ、あわせて「D値」も45円/kWhから50円/kWhに変更されています。施行日は当初2026年4月が予定されていましたが、JEPX(日本卸電力取引所)の時間前市場システムの更新が延期されたことに伴い、2026年10月1日となりました。
 
改正前の制度であれば、21日の需給でも単価は200円で頭打ちだったことになります。「極めて厳しい需給が来た」ことと「天井が上がった直後だった」ことは、どちらも効いています。片方だけで説明すると、実態を取り違えます。


 広域予備率と単価の対応表

補正インバランス料金は、「補正料金算定インデックス」(広域予備率)の値に応じて機械的に決まります。インデックスをx(%)とすると、3%未満が300円、3%以上8%未満が「450−50x」、8%以上10%未満が「250−25x」、10%以上は補正が適用されません。1%刻みで並べると次のようになります。

補正料金算定インデックス(広域予備率) 補正インバランス料金
3%以下 300円/kWh(C値・上限)
4% 250円/kWh
5% 200円/kWh
6% 150円/kWh
7% 100円/kWh
8% 50円/kWh(D値)
9% 25円/kWh
10%以上 補正の適用なし

出典:インバランス単価中央算定システム「よくあるご質問」(2026年10月1日更新)/C値300円の場合
 
予備率が1%下がるごとに50円ずつ上がっていく区間(3〜8%)があることがわかります。8%で50円だったものが、5%で200円、3%で300円。崖のように立ち上がる設計です。


 同時に始まった「天井を下げる」仕組み

10月1日の改正では、上限の引き上げと同時に、歯止めも導入されました。「累積価格閾値制度」と呼ばれるセーフティネットです。
 
対象日の直前7日間で、スポット市場のエリアプライスが200円/kWh以上となったコマ数が累積30コマに達すると、その翌日から補正インバランス料金の上限が100円/kWhに引き下げられます。解除されるのは、直前7日間で100円/kWh以上となったコマ数がゼロになった時点です。
 
高値が単発で出るぶんには300円まで許容するが、それが何日も続くようなら天井を下げる、という設計です。2021年末から2022年初めにかけての高騰局面で、一部の新電力が精算に耐えられなくなった経緯を踏まえたものと言えます。


5. 燃料高が重なっている|LNGは前年の約2倍の水準

 
もうひとつ、今回の300円を「一日かぎりの事故」として片づけにくい事情があります。燃料そのものが高止まりしていることです。
 
JOGMEC(エネルギー・金属鉱物資源機構)の月次レポートによると、2026年9月25日時点のアジア向けスポットLNG(JKM)は25ドル前半/百万Btu。2025年9月が概ね11ドル台だったので、1年で約2倍になっています。欧州のTTFも24.1ドルで、欧州のガス貯蔵率は9月23日時点で70.4%と、前年同期の82.0%・過去5年平均の86.0%を下回る水準でした。
 
同レポートがアジアの価格上昇の要因として挙げているのは、欧州とアジアのあいだでの冬季カーゴの獲得競争、米国産LNGのアジア向け裁定取引が採算割れとなったこと、中東情勢の悪化による地政学的リスクプレミアム、南アジア諸国のスポット調達増加です。なお同レポートでは、ウクライナ情勢は2026年9月時点の上昇要因としては挙げられていません。欧州側の供給不安としては、ノルウェーからの計画外メンテナンスや貯蔵率の低さが挙がっています。
 
(情熱電力の過去記事:卸電力価格が日欧で3割上がった経緯はこちらで詳しく整理しています)
 
燃料が高いと何が起きるか。卸電力市場の値段は、その時間帯に最後に動いた1台(限界電源)の燃料費を映すことが多く、ガス火力が最後の1台になる時間帯では、燃料高がそのまま卸値に乗ります。逼迫していない平常時の単価も底上げされるということです。そのうえで21日のように予備率が削られると、補正インバランス料金の側が顔を出して、上限まで一気に走る。二階建てで効いてくる構図です。


6. 法人がいま確認すべき3つのこと

 
ここまでを踏まえて、法人の電力調達として確認しておきたいことを3つに絞ります。
 
・契約が固定単価か、市場連動か 自社の契約がどちらなのかは、意外と社内で共有されていないことがあります。市場連動であれば、21日のような日の影響が1〜2か月遅れで請求に現れます。契約書の単価の条項を、いちど読み直しておくことをおすすめします。
 
・市場連動なら、調整項の上限の有無 市場連動のプランには、卸市場価格やインバランスに連動する調整項が付くものがあります。そこに上限の定めがあるかどうかで、こうした日のリスクの大きさがまったく違ってきます。「上限なし」と書かれている場合は、300円という新しい天井がそのまま自社のリスクの上限になります。
 
・夕方のピークを動かせるか 15時半から17時半という時間帯は、多くの事業所がまだ動いている時間です。この帯の使用量を前倒しできる工程があるか、蓄電池や自家発で山を削れるか。すぐに答えが出る話ではありませんが、逼迫が秋にも起きるとなると、検討の優先度は上がります。
 
あわせて、11月の請求が上がる要因は別にもあります。2026年夏の電気・ガス料金支援が9月使用分で終わったことと、託送料金の改定です。こちらは需給とは関係なく、ほぼ確実に効いてきます。(情熱電力の過去記事:11月の請求が上がる2つの理由はこちらでまとめています)


まとめ

 
10月21日の夕方、中部・北陸・関西の3エリアでインバランス料金が300円/kWhの上限に張り付きました。制度開始以来はじめてのことです。
 
ただ、この「はじめて」には2つの意味が重なっています。ひとつは、広域予備率3%以下という、需給ひっ迫警報の基準と同じ水準まで余力が細ったこと。端境期で火力の定期点検が集中するなか、夕方に太陽光が沈む時間帯に需要が残り、エリアをまたいで融通を回してもなお足りませんでした。もうひとつは、10月1日に上限が200円から300円へ引き上げられたばかりだったこと。改正前なら200円で止まっていた値段です。
 
背景には、前年の約2倍というLNG価格の高止まりもあります。平常時の卸値が底上げされているところに、需給が細ると補正インバランス料金が立ち上がる。この二階建ては、冬に向けてもう何度か顔を出す可能性があります。
 
まずは自社の契約が固定単価か市場連動か、市場連動なら調整項に上限があるかを確認してみてください。そこがはっきりすれば、こうしたニュースを自社の数字として読めるようになります。


情熱電力からのお知らせ

 
情熱電力の高圧プランは固定単価制です。今回のような需給の急変や卸市場の値動きがあっても、契約期間中の単価は変わりません。市場連動のプランをご契約中で「今月の請求がどうなるか読めない」という状態が続いているようでしたら、いちど現在の契約内容を一緒に確認させてください。
 
切り替えありきのご提案はいたしません。いまの契約のままで問題ない場合は、そうお伝えします。お見積もりやご相談は無料です。
 
TEL 0263-88-1183 / https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・電力広域的運営推進機関(OCCTO):需給状況悪化時の対応
・インバランス料金情報公表ウェブサイト:よくあるご質問
・電力・ガス取引監視等委員会:インバランス料金制度の詳細設計等について
・JOGMEC(エネルギー・金属鉱物資源機構):天然ガス・LNG関連情報 月報
 

次世代型地熱発電とは?初のロードマップが示す2040年140万kW・2050年770万kWの道筋

 
山あいに蒸気が立ちのぼる地熱発電所と、地下深くへ伸びる次世代型地熱の坑井のイメージ
 
電気新聞に「地熱発電 実績と技術力、世界を牽引」という特集記事があったので、調べてみました。
 
毎年10月8日が「地熱発電の日」だということ、ご存じでしたか。1966年のこの日、岩手県八幡平市の松川地熱発電所が日本で初めて商用の地熱発電を始めました。今年でちょうど60年になります。
 
ただ、記念日になるほど歴史があるわりに、地熱が日本の発電電力量に占める割合は2022年度で約0.3%。資源量だけなら日本は世界第3位という恵まれた国なのに、です。この「資源はあるのに使えていない」という状態が、ずっと地熱の代名詞でした。
 
その前提が、いま変わろうとしています。国が2025年に初めて地熱のロードマップをまとめ、「次世代型地熱」と呼ばれる新しい技術で2050年に770万kWを目指すという数字を示したからです。何が新しくて、どこまで現実的なのか。順番に見ていきます。


目次


1. 10月8日は「地熱発電の日」|日本の地熱のいまの立ち位置

 
日本は火山国です。地下には熱がたっぷりある。これは感覚としても分かりやすいと思います。
 
数字でも裏づけがあります。資源エネルギー庁の次世代型地熱推進官民協議会の資料によると、国内にある150℃以上の地熱資源をすべて開発した場合の発電容量は2,347万kW。日本は世界第3位の地熱資源量を持つ国とされています。
 
ところが、実際に発電している量はごくわずかです。国内の地熱発電の導入量は約60万kW。資源量2,347万kWの40分の1ほどで、地熱が発電電力量に占める割合は2022年度で約0.3%にすぎません。第7次エネルギー基本計画では、これを2040年度に1〜2%まで引き上げる方針が示されていますが、裏を返せば、60年かけてもまだ0.3%だったということでもあります。
 
なぜ増えなかったのか。理由はいくつも重なっています。
 
・地熱の有望地は国立公園や温泉地と重なることが多く、開発できる場所が限られる
・地下に「熱水や蒸気がたまった層(貯留層)」がある場所でないと掘れない
・掘ってみないと当たりかどうか分からない。探査の段階だけで3〜5年かかる
・地元の温泉事業者との合意形成に時間がかかる
 
太陽光が10年あまりで一気に広がったのと比べると、地熱は時間のかかり方がまるで違います。この「場所の制約」と「時間の制約」を技術で外せないか、というのが次世代型地熱の出発点です。


2. 次世代型地熱発電とは?従来型との違いを3つの方式で整理

 
従来型の地熱発電は、地下2〜3kmにある200〜300℃の熱水・蒸気を汲み上げてタービンを回す方式です。1基あたりの出力は1万5,000kW程度とされています。
(情熱電力の過去記事:地熱発電の基本的な仕組みについては、こちらの記事で解説しています)
 
ここで決定的なのは、「天然の貯留層がある場所でしか成立しない」という点です。熱い岩盤があっても、そこに水と亀裂がそろっていなければ発電できません。
 
次世代型地熱は、この前提を外しにいきます。国の中間取りまとめでは、大きく3つの方式が挙げられています。


 クローズドループ|熱水がなくても掘れる

亀裂のない高温の地熱層に坑井を掘り、地下で配管のループをつくって流体を循環させる方式です。地上から送り込んだ液体が、熱い岩盤に温められて戻ってくる。閉じた回路なので地下水と混ざりません。
 
最大の利点は、熱水や蒸気がない地域でも開発できることです。「熱はあるが水がない」場所が候補地に加わります。


 EGS|岩盤に人工の貯留層をつくる

EGS(Enhanced Geothermal Systems=涵養地熱系)は、水圧で岩盤に人工的な亀裂をつくり、そこに水を圧入して蒸気を生産する方式です。天然の貯留層がないなら自分でつくる、という発想ですね。
 
クローズドループとEGSは、1地域あたり2万〜5万kW規模での展開が想定されています。従来型より小ぶりですが、立地できる場所の数が桁違いに増えます。


 超臨界地熱|地下4〜6kmの400〜600℃を狙う

3つのなかで最も野心的なのがこれです。マグマ上部にある高温高圧の「超臨界状態」の熱水から蒸気を取り出します。深度3〜6km、温度は400〜600℃。従来型の倍近い温度です。
 
温度が高いぶん取り出せるエネルギーも大きく、1地域あたり20万kW級が想定されています。従来型1基の10倍以上の規模で、原子力や大型火力に近いスケール感になります。
 

方式 深さ・温度 想定規模(1地域あたり) 特徴
従来型 地下2〜3km/200〜300℃ 1.5万kW程度 天然の貯留層がある場所に限られる
クローズドループ 高温の地熱層に坑井を掘削 2万〜5万kW 熱水・蒸気がない地域でも開発できる
EGS 岩盤に人工の貯留層を造成 2万〜5万kW 水を圧入して蒸気を生産する
超臨界地熱 地下3〜6km/400〜600℃ 20万kW級 大規模発電が見込めるが技術的難度は最も高い

出典:資源エネルギー庁「次世代型地熱推進官民協議会 中間取りまとめ」および同庁の解説記事
 
これら次世代型を含めた日本のポテンシャルは77GW超(7,700万kW超)と試算されています。従来型の2,347万kWの3倍以上です。第7次エネルギー基本計画で次世代型地熱が「地熱ポテンシャルを現状の4倍以上に拡大する可能性がある技術」と位置づけられたのは、この試算が背景にあります。


3. 国が初めて示したロードマップ|2040年140万kW、2050年770万kW

 
2025年4月に次世代型地熱推進官民協議会が発足し、同年10月に中間取りまとめが公表されました。地熱について国がロードマップを示したのは、これが初めてです。
 

フェーズ 時期 内容
フェーズ1 2026〜2030年 国内での先行導入・実証
フェーズ2 2030年代早期 次世代型地熱発電所の運転開始
フェーズ3 2040年以降 国内普及と抜本的な導入量拡大

累積の導入容量は、2040年に約140万kW(1.4GW)、2050年に約770万kW(7.7GW)という見通しが置かれています。いまの導入量が約60万kWですから、2040年で2倍強、2050年にはそこからさらに5.5倍という絵になります。
 
2040年の140万kWの内訳は、超臨界地熱が約80万kW(20万kW×4地域)、EGS・クローズドループが約60万kW(2万kW×30地域)。2050年までの追加分約630万kWは、超臨界地熱が約280万kW(20万kW×14地域)、EGS・クローズドループが約350万kW(5万kW×70地域)と想定されています。
 
「4地域」「30地域」といった具体的な地域数まで置かれているのが、この見通しの特徴です。逆にいえば、この地域数を確保できるかどうかが、数字の現実味を左右することになります。
 
発電コストの目標は12〜19円/kWh。従来型の地熱は13.82〜36.81円/kWhとされているので、上振れ側が大きく下がる想定です。7.7GWが実現した場合の経済波及効果(生産誘発額)は約30兆〜47兆円、CO2削減量は年間約3,654万t-CO2と試算されています。
 
お金の話も出ています。政府の成長戦略では、次世代型地熱は「資源・エネルギー安全保障・GX」分野の重点項目に位置づけられ、2040年度までの官民投資額が1.0兆円と想定されました(経済財政諮問会議・日本成長戦略会議 合同会議 資料、2026年6月24日)。
 
ここで区別しておきたいのは、1兆円は官民を合わせた投資の想定額であって、国が出す補助金の額ではないという点です。国費のほうは別に決まっています。グリーンイノベーション基金の「次世代型地熱技術の開発」プロジェクトでは、国費負担額の総額上限が1,102億円と定められました。内訳は超臨界地熱が上限153億円、クローズドループが上限621億円、EGSが上限61億円です(経済産業省「研究開発・社会実装計画」令和8年6月15日)。
 
中間取りまとめのロードマップには、プロジェクト1件あたりの事業規模も示されています。超臨界地熱とクローズドループが「最大100億円/件」「最大300億円/件」、EGSが「最大50億円/件」「最大200億円/件」。いずれも掘削から噴気試験へと段階が進むにつれて規模が大きくなる想定とみられます。1件あたり数百億円という桁は、地熱がこれまで置かれてきた扱いとは明らかに違っています。


4. なぜ日本が世界を牽引できるのか|タービンの世界シェアは7割

 
ここが、日本にとっていちばん面白いところかもしれません。
 
国内の導入量は0.3%どまりなのに、地熱発電用のタービンでは日本メーカーが世界シェア7割を握っています(資源エネルギー庁資料)。国内で作れなかったぶん、海外のプラントに供給し続けてきた結果です。
 
地熱のタービンは、硫化水素などを含む蒸気にさらされ続けます。普通の火力用タービンとは材料も設計も違う。この腐食との戦いを60年続けてきた蓄積が、そのままシェアになっています。
 
次世代型になると条件はさらに厳しくなります。超臨界地熱の400〜600℃という領域では、坑井に使う鋼材や蒸気タービンに新しい材料が要るとされています。難度が上がるほど、既存の蓄積が効いてくる。日本勢が実証段階から関与している理由はそこにあります。
 
国内の地熱が増えることは、発電所が1つ増えるという話にとどまりません。国内に実証の場があることが、そのまま輸出産業の足腰になります。


5. 企業の電力調達にとって、地熱の何が変わるのか

 
ここからは、法人のエネルギー調達に関わる方に向けた話です。
 
地熱が再評価されている理由は、純国産であることだけではありません。「24時間動く再生可能エネルギー」だという点が大きい。
 
太陽光は夜に止まり、風力は風に左右されます。一方、地熱の設備利用率は天候に依存せず、ベースロード電源として使える数少ない再エネです。そしていま、企業の再エネ調達ではこの「時間帯」が論点になりつつあります。使った時間と同じ時間に発電された再エネでなければカウントしない、という考え方(アワリーマッチング)が国際的な基準改定で議論されているためです。
(情熱電力の過去記事:アワリーマッチングの議論とその影響は、こちらで詳しく整理しています)
 
この基準が厳しくなるほど、夜間も動く電源の価値は上がります。地熱が再注目されている背景には、こうした制度側の変化もあります。
 
ただし、期待の時間軸は正確に見ておく必要があります。
 
・2030年までは実証段階(フェーズ1)で、商用の電気として調達できる量はほとんどない
・運転開始はフェーズ2、2030年代早期から
・まとまった量になるのは2040年以降(フェーズ3)
 
つまり、いま進行中の調達計画に次世代型地熱を組み込める段階ではありません。2030年代後半以降の中長期シナリオで「選択肢が1つ増える可能性がある」という位置づけが実情に近いと思います。
 
一方で、発電設備・鋼材・掘削・エンジニアリングといった供給側に関わる企業にとっては、2026年から始まるフェーズ1がすでに事業機会です。2040年度までの官民投資額1兆円という想定のうち、最初に動くのがこの期間にあたります。


6. 残る課題|コスト、温泉との共生、そして時間

 
もちろん、計画どおりにいくとは限りません。中間取りまとめでも、論点は率直に並べられています。
 
コストは、目標の12〜19円/kWhに届くかどうかが前提条件です。現在の電力市場の水準と比べて競争力を持てるかは、実証の結果次第になります。
 
制度面では、温泉法における次世代型地熱の掘削許可の扱いが環境省の検討会で議論される予定です。また、クローズドループやEGSでは、周辺の開発事業者との間で地下の熱資源が取り合いになる可能性が指摘されています。従来型では自然公園法や保安林の制限が開発面積の課題とされてきましたが、次世代型には次世代型の、まだ答えの出ていない論点があるということです。
 
そして時間。従来型では探査段階だけで3〜5年、建設期間は5年と見込まれています。次世代型は深く掘るぶん、短くなる保証はありません。2026年に実証を始めて2030年代早期に運転開始という工程は、かなり詰まったスケジュールです。
 
それでも、「資源はあるのに使えない」という60年続いた説明が、初めて具体的な数字と期限を伴った計画に置き換わりました。地熱の話を、毎年10月8日に思い出すだけの記念日の話で終わらせないために、この先5年の実証は見ておく価値があると思います。


まとめ
10月8日の「地熱発電の日」から60年。日本は世界第3位の地熱資源量を持ちながら、発電電力量に占める割合は約0.3%にとどまってきました。天然の貯留層がある場所にしか掘れないという制約が、長らく壁になっていたためです。
 
その制約を外しにいくのが次世代型地熱です。熱水がなくても掘れるクローズドループ、人工的に貯留層をつくるEGS、地下4〜6kmの400〜600℃を狙う超臨界地熱。この3方式で、2040年に約140万kW、2050年に約770万kWという見通しが、国の初めてのロードマップとして示されました。
 
企業の調達という目線では、使える電気になるのは2030年代以降で、いますぐの選択肢ではありません。ただ、夜も動く再エネという地熱の性質は、時間単位での再エネ調達が問われるようになるほど効いてきます。
 
地熱発電用タービンの世界シェア7割という日本の強みが、国内でも生きるかどうか。この5年の実証が分かれ目になりそうです。


情熱電力からのお知らせ
次世代型地熱のように「10年先に効いてくる話」と、今月の電気代のように「いますぐの話」は、どちらも電力の話ですが切り分けて考えたほうがうまくいきます。
 
情熱電力は長野県の新電力として、ご家庭にも事業者さまにも、いまの契約で何が起きているかを分かりやすくお伝えすることを大切にしています。電気代の内訳が分からない、再エネ調達を将来どう組み立てるか相談したい。そんなときは気軽にお声がけください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁:次世代型地熱推進官民協議会
・経済産業省:グリーンイノベーション基金事業 「次世代型地熱技術の開発」プロジェクト
・内閣官房:戦略17分野における「主要な製品・技術等」の官民投資ロードマップ
・資源エネルギー庁(エネこれ):地熱発電も「次世代」へ!課題をクリアし日本の地熱を最大限に活用
・資源エネルギー庁:第7次エネルギー基本計画(令和7年2月)
・JOGMEC(エネルギー・金属鉱物資源機構):世界の地熱発電
・環境省:温泉の保護と利用 審議会等
 

【2026-27冬の天気予報】11月〜1月は気温高め 暖冬とスキー場・電気代への影響を解説

 
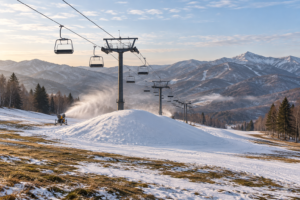
雪の少ないゲレンデに造雪機でつくられた雪山が積まれた初冬のスキー場と、暖冬予報を象徴する山並み
 
信濃毎日新聞に「暖冬 案じる県内スキー場」という記事があったので調べてみました。気象庁が10月20日に発表した向こう3か月の予報では、関東甲信の平均気温は11月が「高い」確率60%、12月と1月も50%。以前「【気象庁3か月予報】この冬は暖冬?10〜12月・寒候期予報の確率と電気代への影響を解説」でもお伝えしましたが、その見通しは今回も変わりませんでした。
 
スキー場にとっては死活問題ですし、私たちの暮らしにとっても「暖冬なら電気代が安く済むのかな」と気になるところですよね。でも、暖冬=電気代が下がる、とは言い切れないところがこの冬のややこしさです。
 
予報の数字そのものと、その裏にあるエルニーニョ現象、そしてゲレンデで何が起きているのかを、順番に見ていきましょう。


目次


1. 気象庁の最新3か月予報 11月〜1月の気温は「高い」が優勢

 
気象庁は2026年10月20日、11月から来年1月までの3か月予報を発表しました。関東甲信地方の確率は次のとおりです。
 

月 低い 平年並み 高い
11月 10% 30% 60%
12月 20% 30% 50%
1月 20% 30% 50%

出典:気象庁「3か月予報(2026年10月20日発表)」関東甲信地方/日本気象協会 tenki.jp
 
3か月をならした平均気温も「高い」が60%です。この「60%」という数字は、低い・平年並み・高いの3つに均等に分かれる状態(それぞれ約33%)と比べて、かなり偏りがあることを意味します。ただし「高い」が60%ということは、裏を返せば残りの40%は平年並みか低いということでもあります。暖冬予報だから寒波は来ない、という読み方はできません。
 
降水量も各月で「多い」が50%。晴れの日は平年より少なくなる見込みとされています。気象庁によると、冬型の気圧配置になりにくく、日本海側の降雪量は平年より少ない予想です。


 長野の平年値と比べるとどれくらい?

「気温が高い」と言われても、実感としてはつかみにくいですよね。長野地方気象台の観測地点である長野の月平均気温の平年値は、11月が7.9度、12月が2.3度、1月がマイナス0.4度です(信濃毎日新聞2026年10月21日付の報道による)。
 
この平年値より高くなりやすい、というのが今回の予報です。何度高くなるかまでは3か月予報では示されないため、「0.5度かもしれないし、2度かもしれない」という幅のある話として受け止めるのが良いと思います。


2. 暖冬予報の背景にある「エルニーニョ現象」とは

 
今回の暖冬予報の背景にあるのが、エルニーニョ現象です。南米ペルー沖の太平洋赤道域で海面水温が平年より高くなる現象で、日本付近では冬の寒気が流れ込みにくくなる傾向があるとされています。
 
今回のエルニーニョは規模が異例です。気象庁が10月9日に発表したエルニーニョ監視速報によると、監視海域の9月の海面水温は基準値より4.0度高く、1949年以降で最も高かった1997年12月の3.6度を上回りました。
(情熱電力の過去記事:エルニーニョ現象のしくみと判定基準については、こちらで詳しく解説しています)
 
エルニーニョが発生すると、日本の南を通る南岸低気圧が増えやすくなります。太平洋側では、普段は雪の少ない地域でも降雪に注意が必要になる一方、日本海側に雪をもたらす冬型の気圧配置は弱まる。「暖冬なのに、関東で雪が積もる」という一見ちぐはぐな現象が起こりうるのは、このためです。
 
なお、エルニーニョ現象は必ずしも「暖冬」とイコールではありません。過去にはエルニーニョの冬に強い寒波が来た例もあります。あくまで確率的に寒気が流れ込みにくくなる、という傾向の話です。


3. 県内スキー場はどう動いている?造雪機への投資が進む

 
暖冬予報をいちばん切実に受け止めているのが、スキー場です。信濃毎日新聞の報道によると、県内のスキー場では自然の雪を待たずに営業できる体制づくりが進んでいます。
 
軽井沢町の軽井沢プリンスホテルスキー場は、10月31日に今季の営業を開始する予定です。同スキー場はゲレンデの雪を全量人工雪でまかなっており、造雪機8台が24時間稼働して1日およそ450トンの雪を造っています。気温が下がれば降雪機195台も使えるようになり、年内に全14コースを完成させる計画とのことです。
 
白馬村のつがいけマウンテンリゾートは、12月1日のオープンに向けて降雪機を新たに18基導入し、既存の74基と合わせて計92基の体制になると発表しました。新型機は少ない電力と水量で効率よく降雪できるとされており、設備更新が省エネにもつながる形です。
 
このほか、松本市乗鞍高原のMt.乗鞍スノーリゾートは12月12日のオープンを予定し、降雪機の整備を終えています。
 
ゲレンデの雪を「待つもの」から「造るもの」へ。暖冬が常態化するなかで、スキー場の設備投資の優先順位が変わってきているのが見て取れます。


 「降雪機」と「造雪機」は何が違うのか

報道でも並んで出てくる「降雪機」と「造雪機」。似た言葉ですが、役割が違います。
 

種類 雪のつくり方 気温との関係
降雪機
(スノーマシン)
細かい水滴を空中に噴射し、落下する間に凍らせる 気温が十分に下がらないと使えない
造雪機 機械内部で氷をつくり、砕いて雪状にする 気温が高くても稼働できるとされる

軽井沢プリンスホテルスキー場が「気温が下がれば降雪機195台も使えるようになる」としているのは、この違いによるものです。暖かいうちは造雪機で土台をつくり、寒くなったら降雪機で一気に広げる。暖冬に備えるとは、つまり気温が高いうちから動ける設備を持つ、ということなんですね。
 
ただし、どちらも電気と水を大量に使う設備です。造雪機を24時間動かし続ければ、そのぶん電気の使用量は膨らみます。つがいけマウンテンリゾートが省エネ性能の高い新型機を選んだ背景には、こうした事情もありそうです。


4. 暖冬でも電気代が下がるとは限らない3つの理由

 
「暖冬なら暖房を使う量が減って、電気代も下がるのでは」と思いますよね。ただ、そう単純にはいきません。理由は3つあります。
 
ひとつめは、寒暖差です。平均気温が高くても、一時的な寒波は来ます。むしろ暖冬傾向の冬ほど、寒波が来たときの冷え込みが急で、暖房をフル稼働させがちです。じわじわ寒い冬より、乱高下する冬のほうが使用量が読みにくいという面があります。
 
ふたつめは、電気料金そのものの動きです。使用量が減っても、1kWhあたりの単価や補助の有無が変われば、請求額は上下します。燃料費調整額や再エネ賦課金といった、使用量とは別の要素も効いてきます。
 
みっつめは、冷え込んだ日に「勝手に増える電気」があることです。ガス給湯器には凍結予防用のヒーターが入っていて、リンナイの説明によれば機器周辺の温度が約3度以下になると自動で働きます(電源プラグが挿さっていることが条件で、抜いてしまうとヒーターもポンプも動きません)。水道管に巻く凍結防止帯も、サーモスタット付きのものは外気温3度前後で通電が始まります(サーモスタットのない古いタイプは、挿しているあいだ通電し続けるものもあります)。
どちらもこちらがスイッチを入れたつもりのない電気です。暖房を控えているのに使用量が思ったほど減らない、という年があるのは、こうした設備が静かに働いているからでもあります。日本海側は雪が少ない見込みでも、南岸低気圧が通れば普段は雪の少ない地域でも冷え込みます。ロードヒーティングや消雪ポンプを備えたお宅では、そのぶんの電気も加わります。
 
暖冬=節約できる冬、ではなく、読みにくい冬。そう構えておいたほうが、実際の請求書を見たときに慌てずに済みそうです。


5. この冬、家庭でやっておきたい備え

 
やることは、実はそれほど多くありません。
 
・エアコンのフィルター掃除を、本格的に寒くなる前に済ませておく
・暖房器具の設定温度を1度見直す(下げすぎず、上げすぎず)
・窓際の冷気対策(カーテンを床まで届く長さにする、断熱シートを貼る)
・毎月の使用量を記録して、前年同月と比べる習慣をつける
 
とくに4つめはおすすめです。暖冬の年は「去年より安いはず」という思い込みが生まれやすいので、実際の数字を並べておくと、値上がりや使いすぎに早く気づけます。
 
そして、寒波の予報が出たら、その日は暖房が集中する日だと思っておく。天気予報を電気の予報として見る習慣がつくと、冬の過ごし方が少し変わります。


まとめ
気象庁が10月20日に発表した3か月予報では、関東甲信の平均気温が「高い」確率は11月60%、12月・1月がそれぞれ50%。観測史上最も強い水準のエルニーニョ現象が続いていることが背景にあり、日本海側の降雪量は平年より少ない見込みです。
 
県内のスキー場は、この予報を前提に動き始めています。軽井沢プリンスホテルスキー場は造雪機8台を24時間動かして10月31日のオープンを目指し、つがいけマウンテンリゾートは降雪機を92基体制に増強しました。雪を待つのではなく、造って備える。暖冬が珍しくなくなった時代の、現実的な答えのひとつだと思います。
 
一方で、暖冬だから電気代も安く済む、とは言い切れません。一時的な寒波、単価の変動、太平洋側の降雪。この冬は「平均としては暖かいが、振れ幅が大きい」という読み方をしておくのが安全です。毎月の使用量を記録しながら、寒波の予報が出た日は少し意識して過ごす。それだけでも、春に振り返ったときの納得感が変わってきます。


情熱電力からのお知らせ
ところで私たち電力会社は、毎日のように天気予報とにらめっこしています。
 
電力は、お客さまが「明日どれだけ使うか」をあらかじめ予測し、その計画値を提出したうえで調達する仕組みになっています。つまり、使われた分をあとから数えるのではなく、予測が先に立つビジネスなんです。そしてこの需要予測に、いちばん効いてくるのが気温です。寒ければ暖房が、暑ければ冷房が動く。夏は気温だけでなく、湿度を加味した不快指数まで見ます。
 
ですから、今回のような3か月予報が出ると、私たちは「この冬の計画をどう組むか」という目で読みます。暖冬と言われても、寒波が来る日は必ずある。その日をどれだけ正確に見込めるかが、私たちの仕事の精度そのものになります。
 
我々にとって天気予報はとても大事。電力会社にはそんな一面もあるのだなと知っていただければうれしいです。
 
ご不明な点やご相談がありましたら、お気軽にどうぞ。
TEL 0263-88-1183 / https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・気象庁:全国の季節予報 3カ月予報
・気象庁:エルニーニョ監視速報
・日本気象協会:関東甲信地方の3か月予報
・信濃毎日新聞デジタル:長野県など11月~来年1月は気温高めか【関東甲信越3カ月予報】
・資源エネルギー庁:2026年度の電力需給見通しについて