データセンターとは?AIで急増する巨大施設の中身と電力事情をやさしく解説

 
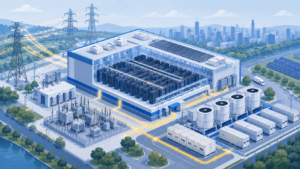
データセンターの電力インフラ構想図
 
中日新聞に「データセンター」という特集記事があったので調べてみました。2026年8月23日付のサンデー版で、施設の中身から立地状況、住民とのあつれきまでを1枚の紙面にまとめた力の入った特集です。
 
「データセンター」という言葉、ニュースでよく見かけるようになりましたよね。AIの普及で建設が相次いでいる、大量の電気を使う、住民の反対運動が起きている……。断片的な情報は耳に入ってくるけれど、「で、結局あの建物の中では何が起きているの?」と聞かれると、意外と答えにくいのではないでしょうか。
 
私たちはふだん電力の視点からデータセンターの話題を取り上げることが多いのですが、今回は少し角度を変えて、データセンターそのものを正面から解説してみたいと思います。中で動いている設備、事業者のビジネスの形、建物のタイプ、そしてなぜあれほど電気を食うのか。順番に見ていけば、ニュースの見え方がきっと変わってきます。


1. データセンターとは?サーバーを集めた「情報の置き場」

 
まずは基本から。データセンター(DC)とは、サーバーやデータ保存などの装置を設置し、運用することに特化した施設の総称です。国立情報学研究所の佐藤一郎教授(情報学)らの説明として、中日新聞の特集ではこう定義されています。
 
もう少し具体的にいうと、コンピューターの頭脳であるCPU(中央演算処理装置)やメモリーを搭載したサーバーが、「ラック」と呼ばれる棚に収められた状態で稼働し、インターネットなどを通じて情報をやりとりしている施設です。写真で見る白い扉が並んだ光景、あれがサーバーラックです。
 
興味深いのは、佐藤教授が「データセンターの明確な定義はありません」と述べている点です。厳密な法的定義がないまま、社会インフラとして急速に存在感を増している。これが今のデータセンターの立ち位置なんですね。


 私たちの生活のどこで使われているのか

「自分には関係のない施設」と思われるかもしれませんが、実はまったくそんなことはありません。データセンターが担っているのは、たとえばこんな役割です。
 
・金融口座の管理
・住民票などの行政データの管理
・ネット通販 ・動画配信 ・メッセージアプリ
 
スマホで残高を確認する、動画を見る、家族にメッセージを送る。その裏側では必ずどこかのデータセンターが動いています。以前は各企業がオフィスの一角にサーバーを置いていましたが、消費電力や冷却、セキュリティー、信頼性といった要件を考えると、1か所に集約したほうが運用効率もコストも有利になる。だから施設として独立し、大型化してきたわけです。


 AI向けサーバーは何が違うのか

近年の建設ラッシュを引き起こしているのが、AI向けデータセンターです。AI向けのサーバーはCPUに加えてGPU(画像処理装置)も搭載し、AIの学習や推論(判断や生成など)を処理します。
 
このGPUというのが曲者で、消費電力も発熱量も従来型とは桁が違います。さらにサーバー自体の重量も増すため、既存の施設に置き換えるだけでは対応しきれず、新しい施設を建てる必要が出てくる。佐藤教授も、AI向けDCの需要急増が新たなDC建設につながっていると指摘しています。


2. データセンターの中身をのぞいてみる

 
外から見ると、ただの大きな四角い箱にしか見えないデータセンター。中には何が入っているのでしょうか。特集で示されていた一般的な設備構成を、電気設備を中心に見ていきます。
 
・サーバーラック:サーバーを収める棚。施設の主役
・空調設備:機器を冷やす。データセンターの心臓部といっていい存在
・冷却塔:屋上などに設置され、熱を外に逃がす
・受変電装置:送電線から受けた高圧の電気を、施設内で使える電圧に変換する
・UPS(無停電電源装置):停電などの際、非常用発電機が起動するまでの間、電気を供給し続ける
・非常用発電機:停電時に施設を動かし続けるための発電機
・燃料タンク:非常用発電機の燃料。法令の安全基準を満たしたうえで地下などに設置される
・入館受付:セキュリティー管理の入り口


 原則24時間365日、止めないための設備

並べてみると気づくことがあります。設備の多くが「止めないため」に存在しているんですね。
 
データセンターは原則として24時間365日稼働します。ネット通販も動画配信も金融システムも、真夜中だからといって止まってはいけません。だからこそ受変電装置からUPS、非常用発電機、そのための燃料タンクまで、電源の多重化に相当な投資がなされています。
 
そしてもうひとつ、冷却設備の存在感です。機器の故障を防ぐための冷却が欠かせず、一般的な空冷のほか、より冷却効率の高い液冷という方式もあります。データセンターの消費電力のうち、およそ半分は冷却用ともいわれています。つまりデータセンターは「計算する施設」であると同時に「冷やし続ける施設」でもあるわけです。


 建物には3つのタイプがある

データセンターの建物は、大きく3つの形状に分けられます。
 

タイプ 特徴 課題
ビル内型 都市部に設置しやすい 耐床荷重などに制約がある
専用建屋型 設計の自由度が高い 建設コストがかかる
コンテナ型 短期間で設置可能 規模拡大に難点がある

サーバーラックはかなりの重量物になるため、既存ビルの中に入れる場合は床がその重さに耐えられるかが問題になります。「耐床荷重の制約」というのはそういう話です。近年目立つ大型施設は専用建屋型が中心ということになります。


 事業者の業態も3つに分かれる

「データセンター事業者」とひと口にいっても、提供するサービスの範囲は事業者によって違います。
 

業態 提供する内容
コロケーション(ハウジング) 自社で保有するラックを貸し出す(サーバーなどは利用者が管理)
サーバー貸し 自社で保有するラックとサーバーを貸し出す
パブリッククラウド 自社で保有するラックとサーバーを運用し、データ保存などの各種サービスを提供する

場所だけ貸すのか、機械まで貸すのか、サービスとして丸ごと提供するのか。下にいくほど事業者側が抱える範囲が広くなる、と整理すると分かりやすいと思います。


3. AI普及で市場拡大 国内6.8兆円市場へ

 
では、この市場はどれくらいの規模なのでしょうか。
 
富士キメラ総研の調査によると、国内のデータセンター市場は2024年の4兆2627億円から、2030年には6兆8188億円まで拡大すると予測されています(同社「データセンタービジネス市場調査総覧2026年版 市場編」。2024年は実績、2025年は見込み、2026年以降は予測)。
 
6年でおよそ1.6倍。しかもこれは国内だけの数字です。かつては各オフィスの片隅にサーバーを置いていた時代から、コンピューターとインターネットの発展とともに施設としての整備が進み、そこに生成AIの普及が重なって需要が一段と高まった。この流れが数字にはっきり表れています。


4. なぜ大量の電力を消費するのか

 
ここからは、私たちがふだん扱っている電力の話に入ります。データセンターが話題になるとき、必ずといっていいほど「電力を大量に消費する」という指摘がついてきますよね。実際どれくらいなのでしょうか。


 AI向けサーバー1台で電気ストーブ約10台分

サーバー1台あたりの消費電力(=発熱)は、非AI向けで約1キロワット。家庭用電気ストーブおよそ1台分に相当します。これがAI向けになると約10キロワット、電気ストーブ約10台分です。
 
1台でこの水準のサーバーが、ラックにびっしり並び、それが何列も何室も続く。しかも先ほど触れたとおり、消費電力の半分ほどは冷却に使われるといわれています。施設全体で見た受電電力は、次のような規模になります。
 

施設の規模 受電電力
中規模DC 2MW(2000kW)
大規模DC(近年増加) 50MW ※一般家庭 約1.6万軒分
最大級のDCキャンパス 数百MW

50MWで一般家庭約1万6000軒分。これは、ちょっとした市街地がまるごと1つ増えるようなインパクトです。数百MW級のキャンパスとなれば、発電所の計画そのものに影響する規模になります。
 
将来の見通しも示されていました。国立研究開発法人科学技術振興機構 低炭素社会戦略センターの提案書や「令和7年版情報通信白書」(総務省)などをもとにした試算では、2050年のデータセンターの消費電力量は、省エネ対策がまったく進まない場合で約12兆kWh規模に達する一方、エネルギー効率の改善幅が小さい場合で約5000億kWh、改善幅が大きい場合で約1100億kWhと、シナリオによって大きく開きがあるとされています。参考までに、日本全体の2022年度の電力需要量は9028億kWhです。
 
つまり、技術による省エネがどこまで進むかで、未来の電力需給の姿がまったく変わってくる。だからこそ事業者は液冷の導入をはじめとする省エネ化に取り組んでいるわけです。


 送電インフラ不足という壁

もうひとつ、意外と知られていない論点があります。「発電所を増やせば解決する」という話ではない、ということです。
 
佐藤教授によると、国内では送電インフラの不足が課題であり、発電所を増やしてもデータセンターの電力需要を充足できるわけではないと指摘されています。国は発電所や変電所の近くにデータセンターを設置する「ワット・ビット連携」を推進していますが、佐藤教授は通信遅延の観点から、東京湾沿いなど都会に近い発電所を除いて難しいとみているそうです。
 
電気を作る場所と、電気を使う場所と、データを速く届けたい場所。この三つがなかなか一致しないというのが、日本のデータセンター立地が抱えるジレンマです。
 
なお、特に電力消費の大きいAI向けDCは電力消費が不安定になりやすいため、補完電源としてリチウムイオン蓄電池を設置する傾向にあるとされています。ただ、火災の際に通常の消火器による鎮火が難しく、危険性が指摘されている点にも触れられていました。2025年9月に韓国で発生した政府管理データセンターの火災は、蓄電池の交換作業に伴う火花が原因とみられているそうです。


5. 首都・関西圏に9割 立地の偏りと住民の不安

 
データセンターはどこに建っているのか。ここにも大きな偏りがあります。
 
富士キメラ総研によると、国内のデータセンターは利用者の多い首都圏・関西圏に約9割が集中しています。地域別のサーバールーム面積(2025年見込み)で見ると、次のとおりです。
 

地域 面積(㎡) 割合(%)
北海道 19,870 1.2
東北 23,250 1.4
関東 1,059,510 62.9
中部 65,320 3.9
関西 426,370 25.3
中国/四国 39,830 2.4
九州/沖縄 49,190 2.9
合計 1,683,340 100.0

関東だけで62.9%、関西と合わせると88.2%。中部は3.9%にとどまります。災害リスクなどの観点から国は地方分散を呼びかけ、支援制度も設けていますが、距離が遠くなるにつれて通信遅延が大きくなるという技術的な制約があります。
 
地方分散のメリットとデメリットは、次のように整理されていました。
 
メリット
・災害リスクを分散できる
・土地など比較的余裕がある
・地方経済への波及効果が期待できる
 
デメリット
・通信遅延が大きくなる
・利用者が十分に集まらない恐れがある
・雇用創出は限定的
 
最後の「雇用創出は限定的」というのは、地域にとってはなかなかシビアな指摘です。巨大な施設が建っても、無人運用に近い形で稼働するため、地元の雇用に直結しにくいという現実があります。


 住民の不安と、事業者に求められる対応

建設が相次ぐなかで、住民からは排熱の影響や騒音などに関する不安の声も上がっています。特集では、主な不安と事業者がとるべき対応例が整理されていました。
 
・排熱の影響:吹き出し空気の温度は一般的なビルと同程度とされるが、熱源配置の工夫などが必要
・室外機などの騒音:工場や事業所から発生する著しい騒音はすでに法律で規制されているが、より静かなタイプの設備使用や防音壁の設置も考えられる
・非常用発電機の排煙:非常用発電機は停電などに備えた設備で平常時は常時稼働しないが、稼働時は黒煙や異臭が発生することがあるため、排気口の高さや向きなどへの配慮が求められる
・電磁波:発生原因とされるコンピューターやケーブルに対策を実施
・眺望など景観の悪化:高層の建築物という意味ではマンションなども同様だが、壁の色彩など地域と調和したデザインが望まれることもある
 
業界団体である日本データセンター協会や東京都などは2026年に入ってガイドラインをまとめ、事業者がとるべき対応や、住民との対話を円滑に進めるためのポイントを公表しています。住民向けの見学会を開催している事業者もあるそうです。
 
背景には、施設そのものの分かりにくさがあります。佐藤教授は、データセンターが住民から「正体のよく分からない施設」と受け止められることも少なくないと指摘しています。事業者はこれまでセキュリティーを理由に施設の概要や所在地を積極的に公表してきませんでしたが、近年は大型化して外観からデータセンターだと容易に分かるようになった。だからこそ情報開示によって住民の不安が和らぐこともあるはずだ、という指摘です。
 
この構図、電力の世界にいる私たちにはとても既視感があります。発電設備も送電線も、「何をしているのか分からない」ときにいちばん不安を呼ぶんですよね。
 
なお、データセンターが急拡大する米国では、住民の反対で建設を中止したり見直したりする動きも出ています。建設に伴う一般家庭の電気代高騰や、気化熱を使った冷却で大量の水を消費することへの懸念などが要因とされています。


6. 洋上DCから宇宙まで 次世代の構想と法整備の課題

 
こうした課題を踏まえ、次世代のデータセンター構想も動き始めています。
 
日本郵船などは、全電力を再生可能エネルギーでまかなう洋上データセンターの実証実験を開始しました。横浜市の横浜港にあるフロートの上に、サーバーを収めたコンテナや太陽光パネルを設置し、2026年度末までをめどに波の揺れや海水に含まれる塩分への耐性を調べるそうです。土地の制約も冷却水の制約も海なら緩和できる、という発想ですね。
 
このほか国内では、低消費電力・低遅延・大容量を実現するオール光ネットワーク技術の開発が進んでいます。さらに米国では、宇宙開発企業スペースXを率いるイーロン・マスク氏が、データセンターを宇宙に移転する計画を掲げています。
 
一方で、足元の制度は追いついていません。佐藤教授は、データセンター関連の法制度が各省庁にまたがっており一貫性があるとはいえないと指摘します。建築基準法にはデータセンターに対応した用途区分がなく、多くは「事務所」として建築確認申請が行われているのが実情です。しかし大規模な冷却設備や高出力の非常用発電機を備えた施設は、一般的な事務所とは大きく異なります。火災などへの対策が実態と合っていないケースもあり、法整備が必要だとされています。
 
実際、独立した用途区分が存在しないため、実態に応じて「事務所」や「倉庫」などとして扱われ、場合によっては住居地域や商業地域でも建設可能になっています。データセンターの集積地として知られる千葉県印西市では、駅前で計画中の施設をめぐり、住民が建築確認の取り消しを求める訴訟を起こしました。
 
佐藤教授は、今後は車の自動運転やロボットなどの普及によって、データセンターが電力や通信と同様の社会インフラになると見込んでいます。そのうえで、国が適切に管理し、住民理解を得るとともに、長期的な視点で整備していくことが重要になると結んでいます。


まとめ
データセンターは、サーバーやストレージを集約した施設です。金融口座や住民票の管理からネット通販、動画配信、メッセージアプリまで、私たちの生活のかなりの部分がその上に乗っています。中身をのぞけば、サーバーラックと空調設備、そして受変電装置・UPS・非常用発電機という「止めないための電気設備」が主役でした。
 
AIの普及で国内市場は2024年の4兆2627億円から2030年に6兆8188億円へ拡大する見通し(富士キメラ総研)。AI向けサーバーは1台で電気ストーブ約10台分、大規模施設の受電電力は50MW=一般家庭約1.6万軒分にもなります。立地は首都・関西圏に約9割が集中し、地方分散には通信遅延という壁がある。住民の不安、建築基準法上の位置付けの曖昧さ、送電インフラの不足と、宿題も山積みです。
 
とはいえ、正体が分かれば見え方は変わります。「なんだかよく分からない大きな建物」から「電気と情報を束ねる社会インフラ」へ。ニュースを読むときの解像度が少し上がっていれば嬉しいです。


情熱電力からのお知らせ
データセンターの話は規模こそ大きいものの、突き詰めれば「どれだけ電気を使い、どう調達し、どこで無駄をなくすか」という、私たちの暮らしや事業所の電気とまったく同じテーマです。AI向けサーバーの消費電力を電気ストーブに例えて考えたように、電気の話は身近なものに置き換えると一気に分かりやすくなります。
 
長野県松本市の新電力・株式会社情熱電力では、ご家庭や事業所の電気について「うちの契約、これで合っているのかな?」といったご相談を随時お受けしています。検針票を見ながらの簡単な確認だけでも構いません。気になる方は、どうぞお気軽にご連絡ください。
 
TEL 0263-88-1183 お問い合わせ https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・総務省:令和8年度版 情報通信白書 第8節 データセンター市場及びクラウドサービス市場の動向
・東京都都市整備局ホームページ:まちと調和したデータセンター
・国立研究開発法人科学技術振興機構 (JST):データセンター消費電力低減のための技術の可能性検討
 

酒屋から物流企業へ|カクヤス改め「ひとまいる」に学ぶ、既存インフラ活用の事業転換術

 
酒屋から物流企業へ|カクヤス改め「ひとまいる」
 
以前も記事を書かせていただいた『カクヤス』さんのビジネスモデルについて
過去記事:「酒だけじゃないカクヤス」捨てる油が航空燃料に?!新サービスで販路拡大へ
 
 
今回は、日本経済新聞に「『カクヤス』酒屋から物流企業へ 冷蔵庫増やし肉も配達、酒離れに先手」という記事があったので調べてみました。
 
「なんでも酒やカクヤス」でおなじみだったあの会社が、2025年7月に社名を「ひとまいる」へ変更し、いま本気で“物流企業”になろうとしている——そんな内容です。
 
読み進めてハッとしたのは、これが「本業が苦しいから仕方なく」の話ではないという点でした。同社が武器にしたのは、長年かけて築いてきた250カ所の配送拠点という既存インフラ。そこに残っていた「配送余力3割」を他社の荷物で埋め、酒だけでなく肉や野菜まで運び始めています。
 
経営環境が変わるのは、どの業界でも同じです。市場が縮み始めたとき、慌てて新規事業に飛びつくのか、それとも自社がすでに持っている資産を棚卸しして活かすのか。この差は大きいと感じました。
 
今回は、ひとまいるの事業転換を「数字」と「打ち手」で分解しながら、私たち中小企業が明日から使える視点を整理してみます。設備投資と電力コストの話にも、最後に少しだけ触れますね。


目次


1. カクヤスが「ひとまいる」になった理由

 
「なんでも酒やカクヤス」というピンクの看板、首都圏にお住まいだった方なら一度は見かけたことがあるのではないでしょうか。
 
その運営会社が2025年7月、社名を「ひとまいる」に変更しました。理由はシンプルで、酒類の販売にとどまらない将来の事業変革を見据えたから。社名から「酒」の匂いを消したのかもしれません。
 
きっかけは、経営陣が肌で感じた「酒離れ」でした。前垣内洋行社長は「コロナ禍で2次会に行かなくなる人が増え、さらなる酒離れを実感した」と語っています。
 
ここで注目したいのは、社名変更が“結果”ではなく“宣言”だったという点です。まだ主力は酒類販売。それでも先に看板を掛け替えることで、社内外に「うちはこっちへ行く」と示した。事業転換において、この順番はけっこう大事な気がします。


2. 数字で見る事業転換|縮む酒類市場と伸びる配送

 酒税収入は30年で約半分に

 
同社が危機感を持つ背景には、国内酒類市場の縮小があります。
 
国税庁のデータによると、国の酒税収入は1994年度をピークに減少が続いており、ピーク時の約2.1兆円に対し、2024年度は約1.2兆円程度とされています。約30年で、およそ半分近くまで縮んだ計算です。
 
これは一企業の努力でどうにかなる話ではありません。人口減少、健康志向、飲み会文化の変化——構造的な要因が重なっています。市場そのものが縮むとき、シェアを取りに行っても分母が減っていく。この認識が、転換のスタート地点になっています。


 業績はコロナ後に回復、でも中身が変わった

一方で、同社の業績自体は回復傾向にあります。
 

項目 数値
2026年3月期 連結売上高 1,398億円(前期比4%増)
チェーン飲食店向け売上 コロナ前の7割程度にとどまる
2028年3月期 売上高目標 1,700億円
うち食材販売の見込み 190億円
配送拠点数 約250カ所
配送人員数 約2,400人(2020年比 約3割増)

(出典:日本経済新聞の報道、国税庁公表データ)
 
売上は伸びていても、チェーン飲食店向けはコロナ前の7割程度。つまり「戻らないもの」がはっきりしたわけです。そのうえで、2028年3月期の目標1,700億円のうち190億円を食材販売で稼ぐ計画を立てています。約1割強を、これまでとは違う商材でつくる。かなり具体的な数字目標ですよね。


3. 「配送余力3割」を売る発想|遊休資産の収益化

 
ここが今回いちばん面白かったところです。
 
同社は旧カクヤス時代から、店舗を拠点とするきめ細かな配送網を強みにしてきました。無料配達を始めたのは1998年。当初は一般家庭向けを想定していたものの採算が合わず苦戦し、当時の社員の発案で飲食店向けに広げたところ、「注文したらすぐ届く」利便性が支持されて拡大したそうです。
 
ドミナント戦略で店舗と小型出荷倉庫を増やし、配送拠点は約250カ所に。東京・歌舞伎町などの繁華街では、800メートル圏内に1拠点という密度を持っています。
 
そしてこの既存拠点には、現在配送余力が3割ほどあるといいます。
 
すでに払っているコスト(拠点・車両・人員)の中に、使われていない3割がある。ここに他社の荷物を載せれば、限界利益はそのまま乗ってきます。新しく倉庫を建てるのとは、投資効率がまるで違いますよね。


 3温度帯対応でコールドチェーンへ

余力を売るために必要だったのが、設備の増強でした。
 
同社は東京都大田区の「平和島センター」を2025年に増床。商品の表面を微凍結させるパーシャル・冷蔵・冷凍の3温度帯に対応する体制を整えました。これにより、肉や野菜といった生鮮食料品を含む他社商品を扱えるようになり、自社が販売する酒と一緒に配送できるようになっています。
 
酒だけなら常温でよかったものが、生鮮を扱う瞬間に「冷やし続けるインフラ」が必要になる。ここは投資判断としてもコスト管理としても、重い決断だったはずです。


 他社の荷物を有償で運ぶという転換

実例として記事に登場するのが、外食チェーン「焼肉トラジ」です。
 
従来は、ひとまいるで購入された酒や飲料を無料で届ける取引だけでした。ところが7月からは、平和島センターを経由してトラジのセントラルキッチンと店舗間の配送業務を有償で受託しています。午前7時過ぎ、ピッキングされた牛肉が店別に仕分けされ、トラックで都心へ出発する——という光景です。
 
「無料の付帯サービス」だった配送が、「有償の主力商品」に変わった。同社は「有償配送でまずは従来の店頭販売と同規模の売り上げを目指す」としています。
 
ターゲットは、人手不足で配送料の高騰に悩む飲食店など。さらに今後は、肉などを扱う食材卸へのM&Aも検討しているほか、7月には一般企業向けの専門営業部隊を新設し、野外フェスや企業イベントへの食材・酒類配送も狙うとしています。


4. 人手不足への打ち手|「運びやすく」して採用の門を広げる

 
物流業界の共通課題といえば、人手の確保です。ここでの打ち手も、なかなか示唆に富んでいます。
 
・荷物を軽くした:コロナ禍後、従来の半分にあたる10リットルのビールだるの展開を開始。女性や高齢者でも運びやすくなり、配送現場の女性比率は約半分に。取引先の飲食店からも「たるが扱いやすくなった」との声が上がっているそうです
 
・免許のハードルを下げた:軽バンやリヤカー型の自転車での配送なら、大型自動車の免許がなくても応募可能。免許の取得支援制度も設けています
 
・待遇で正面から勝負した:全国3,400校の高校に求人を出し、約1,300校には個別訪問。社員寮の完備や専任サポートスタッフの配備を打ち出し、高卒の配達正社員の初任給は免許の有無にかかわらず2024年入社から29万円に引き上げ
 
結果、配送を担う人員は約2,400人と、2020年比で約3割増えました。
 
注目したいのは、「人が集まらない」を採用活動だけの問題にしていないことです。荷物を軽くする=業務設計を変えることで、応募できる人の母集団そのものを広げている。求人票を書き直す前に、仕事の中身を見直す。この順番、多くの中小企業にも当てはまるのではないでしょうか。


5. DXで在庫と配送を最適化|欠品が約4割減った話

 
扱う商材と配送先が増えれば、当然オペレーションは複雑になります。
 
「よりきめ細やかな在庫管理と、配送の最適化が今後の重要な課題になる」——DXを担当する最高デジタル責任者の飯沼勇生取締役の言葉です。配送ルートも賞味期限管理も、これまでの比ではなくなります。
 
そこで同社は、データエンジニアを5人ほど中途採用し、2024年10月にデータ分析チームを立ち上げました。2025年に飲食店向けの大型倉庫で商品の自動発注システムをテスト稼働させ、2026年4月から本格稼働。その効果が次のとおりです。
 
・欠品が約4割減
・在庫の総量が約8%減
 
今後は小型の倉庫や店舗への導入も目指すとしています。加えて、AIによる配送ルート作成の導入も予定しており、事故リスクの低減と効率向上を狙うとのことです。
 
「欠品が減った」と「在庫が減った」が同時に起きているのがポイントですね。通常このふたつはトレードオフになりがちで、欠品を防ごうとすれば在庫は膨らみます。それを両立させるのがデータ活用の本領、というわけです。


6. 中小企業が持ち帰れる3つの視点

 
大企業の話として読み流すには惜しい事例なので、規模を問わず使える視点に整理してみます。
 
① 自社の「余力」を棚卸しする
配送余力3割。これは同社が数字で把握していたからこそ、商品化できました。使っていないスペース、動いていない時間帯、空いている車両、手が空く曜日——「すでに払っているのに稼いでいないコスト」は、意外とどの会社にもあります。まずは可視化からです。
 
② 撤退ではなく「載せ替え」で考える
主力市場が縮むとき、選択肢は撤退だけではありません。同社は酒類販売をやめていません。同じ配送網に、別の商材を載せただけです。インフラは残して、その上を流れるものを変える。この発想なら、既存事業の従業員も設備も活かせます。
 
③ 新しい設備には、新しいランニングコストがつく
ここは電力会社として、ヒトコトだけ。
 
冷蔵・冷凍・パーシャルの3温度帯対応というのは、裏を返せば「24時間365日、電気で冷やし続ける」ということです。コールドチェーンを支えているのは、まぎれもなく電力です。
 
設備投資の稟議では機器の購入費が主役になりがちですが、その後10年払い続けるのは電気代のほう。冷凍設備、大型冷蔵庫、EV充電設備などを新たに導入する際は、契約電力や料金プランが新しい使い方に合っているかをセットで確認しておくと、あとから効いてきます。稼働時間帯が変われば、最適なプランも変わりますからね。
 
事業を変えるときは、エネルギーの使い方も一緒に変わる。ここを見落とさないだけで、収益性はけっこう変わってきます。


まとめ
酒類販売大手のカクヤスが「ひとまいる」へ社名を変え、物流企業への転換を進めています。背景にあるのは、1994年度をピークに減り続ける酒税収入に象徴される、構造的な酒類市場の縮小でした。
 
同社が選んだのは、新天地への飛び込みではなく、手持ちの資産の再定義です。約250カ所の配送拠点、そこに眠っていた3割の配送余力、そして「注文したらすぐ届く」というノウハウ。これらに3温度帯対応という設備投資を足すことで、他社の生鮮品まで有償で運べる事業へと組み替えました。2028年3月期には売上高1,700億円のうち190億円を食材販売で見込むという、具体的な絵も描いています。
 
さらに、ビールだるの軽量化で採用の母集団を広げ、データ活用で欠品を約4割削減。「余力を売る」「載せ替えで考える」「新設備のランニングコストまで見る」——この3点は、規模を問わず応用できる考え方ではないでしょうか。
 
市場が縮み始めてから動くのでは遅い。先手を打つとはこういうことか、と学ばされる事例でした。


情熱電力からのお知らせ
事業転換や設備の入れ替えを検討されている企業さまから、「冷蔵設備を増やしたいが、電気代がどのくらい変わるか読めない」「稼働時間が変わったのに、契約プランは昔のままかもしれない」といったご相談をいただくことがあります。
 
情熱電力は長野県松本市に拠点を置く新電力です。専門用語をできるだけ使わず、いまのご契約内容と実際の使い方が合っているかを、検針票をもとに一緒に確認するところからお手伝いしています。
 
「試算だけしてみたい」「いまの請求書の見方が分かりにくい」といった段階でも構いません。気になる方は、お気軽にご相談ください。
 
・TEL:0263-88-1183
・お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日本経済新聞:「カクヤス」酒屋から物流企業へ
 ┗ 今回の元記事です。ひとまいるの事業転換の全容と、飯沼勇生CDOなど経営陣のコメントが確認できます。
 
・国税庁:酒税課税状況表
 ┗ ページにあるExcelデータから酒税収入の推移や酒類の課税移出数量など、市場縮小のデータが確認できます。
 
・国土交通省 東北運輸局:物流の「2024年問題」とは
 ┗ トラックドライバーの時間外労働上限規制と、物流効率化に関する国の施策が確認できます。
 

エルニーニョ現象とは?観測史上最強級の予測と、この秋冬の天気・電気代への影響を解説します

 
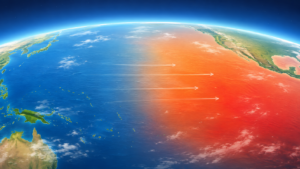
太平洋赤道域の東側で海面水温が高まるエルニーニョ現象と日本列島の位置関係
 
以前『2026年も猛暑確定!?「スーパーエルニーニョ」予測と電気代高騰に備えるための最新気象ナビ』でも触れましたが、あのとき「予測」だったエルニーニョ現象が、いよいよ見過ごせない大きさになってきました。
 
気象庁が8月10日に発表したエルニーニョ監視速報では、この現象が冬にかけて続く見込みは100%。さらにAFPBB Newsが伝えた9月3日の世界気象機関(WMO)の会見では、比較可能な観測が始まってからの40年間で最も強力になる恐れがある、という警告が出ています。
 
一方、足元の日本はどうでしょう。tenki.jpの1か月予報の解説によれば、9月もまだ全国的に厳しい残暑が続く見込みです。「エルニーニョだから涼しくなる」という話には、どうやらなっていません。
 
このズレはどこから来るのでしょうか。そして、この秋から冬の天気と電気代には、どう跳ね返ってくるのでしょうか。気象庁の一次資料まで戻って、順番に整理してみました。


目次


1. エルニーニョ現象とは?海面水温の変化が世界の天気を動かすしくみ

 
まずは言葉の整理から始めましょう。
 
エルニーニョ現象は、太平洋赤道域の中部から東部にかけて、海面水温が平年より高い状態が1年程度続く現象です。「海の水温が少し上がるだけ」に聞こえますが、赤道付近の海は地球全体の大気を温めるボイラーのような役どころ。ここが変わると、風の流れ、気圧の配置、雨の降る場所までが世界規模で動きます。
 
ふだんの太平洋赤道域では、東から西へ吹く貿易風が暖かい海水を西側へ吹き寄せています。押し出された分を埋めるように、東側では深いところの冷たい水が海面へ湧き上がる。だから東側は冷たく、西側は暖かい、という並びになっています。
 
この貿易風が弱まると、西に溜まっていた暖かい水が東へ広がり、東側の湧き上がりも弱くなります。結果として中部から東部の海面水温が平年より高くなる。これがエルニーニョ現象です。逆に貿易風が強まって東側がいつもより冷たくなるのがラニーニャ現象で、名前だけ聞くと別物のようですが、同じシーソーの反対側にいるとお考えください。
 
そして、海に溜まった熱は時間をかけて大気へ放出されます。このためエルニーニョは、発生した年より翌年の世界の気温を押し上げる性質があるとされています。WMOも、2023〜24年に発生した強力なエルニーニョが、2024年が観測史上最も暑い年となる要因になったと説明しています。


 気象庁の判定基準は「+0.5℃が6か月以上」

「エルニーニョが発生した」と言えるかどうかは、感覚ではなく数字で決まります。
 
気象庁は、太平洋赤道域の東部にある監視海域(NINO.3)の月平均海面水温をずっと追いかけています。その値が基準値からどれだけ離れているかを見て、5か月移動平均が+0.5℃以上の状態が6か月以上続いたとき、その期間をエルニーニョ現象の発生期間としています。
 
5か月の移動平均を使うのは、1か月だけの上下に振り回されないためです。逆に言えば判定は少しゆっくりで、「今まさに強くなっている」局面は毎月の速報で追いかけることになります。


2. 「観測史上最強級」の根拠は?気象庁とWMO、2つの発表を並べて読む

 
ここが今回の本題です。「観測史上最強」という言葉だけが独り歩きしやすいので、出どころを分けて見ていきます。


 気象庁:7月は基準値より+2.5℃、冬まで続く見込みは100%

気象庁が2026年8月10日に発表したエルニーニョ監視速報には、次のように書かれています。
 
・2026年春からエルニーニョ現象が続いているとみられる
・2026年7月の監視海域の月平均海面水温は、基準値との差が+2.5℃、5か月移動平均値は+1.3℃
・今後、冬にかけてエルニーニョ現象が続く見込み(100%)
・大気海洋結合モデルの予測では、監視海域の海面水温は冬にかけて上昇して基準値より高い値で推移し、これまでピークの値が最も大きかった1997年に匹敵する値になる
 
注目したいのは最後の一行です。1997年といえば、いわゆる「スーパーエルニーニョ」の代名詞にあたる年。気象庁は「史上最強」という言い方こそしていませんが、過去最大級に並ぶと読める予測を出している、ということになります。
 
なお、次回の監視速報は9月9日14時の発表予定です。数字が更新されますので、気になる方はここを見に行くのがいちばん確実です。


 WMO:40年で最も強力になる恐れ、2027年2月まで

一方、国連の専門機関である世界気象機関(WMO)は9月3日、この現象が今後数か月で「非常に強力」になり、2027年2月まで続くことがほぼ確実だと発表しました(AFPBB Newsの報道による)。セレステ・サウロ事務局長は「このままの推移が続けば、観測を開始して以来、最も強力な現象になる可能性がある」と述べています。
 
気象庁が「1997年に匹敵」、WMOが「比較可能な観測の40年間で最強の恐れ」。表現の強さは違いますが、指している水準はおおむね重なっていると読めます。どちらも「そうなる」と断定はしていない点も同じで、まだ幅のある話です。
 
ひとつお断りを入れておきます。海面水温の上昇幅を「最大3.5〜4℃」とする専門家のコメントが海外の報道に出ていますが、WMOの発表資料そのもので同じ数値を確認できなかったため、本記事では扱っていません。数値の引用は、確認できたものだけに絞っています。


3. エルニーニョなのに猛暑だったのはなぜ?統計の「見えない前提」

 
「エルニーニョが起きると冷夏になる」というイメージ、ありませんか。実際、気象庁の統計でも、エルニーニョ発生時の夏は西日本で気温が低い傾向、北日本と東日本で並か低い傾向、と出ています。
(情熱電力の過去記事:春に「スーパーエルニーニョ」の予測が出た時点での見方は、こちらでまとめています)
 
ところが今年の夏、涼しかったという記憶のある方は、ほとんどいらっしゃらないと思います。tenki.jpの解説でも、9月に入ってなお全国的に厳しい残暑が続くと伝えられています。
 
種を明かすと、この統計には前提がひとつ隠れています。気象庁は同じページの注記で、「トレンドが明瞭な気温についてはトレンドの影響を除去する処理をしています」と書いています。つまり、地球温暖化による底上げをいったん差し引いたうえで、「エルニーニョという要因だけを見れば気温を押し下げる方向に働く」と言っているわけです。
 
現実の気温は、2つのものの足し算で決まります。ひとつは、温暖化でじりじり上がってきた「土台」の高さ。もうひとつが、エルニーニョのようなその年ごとの要因による「振れ」です。気象庁の統計が示しているのは後者だけ、つまり振れの向きだけです。
 
そして近年は、土台がかなり高いところまで上がってきました。エルニーニョが気温を下へ振ったとしても、高い土台からの下振れですから、着地点は結局「猛暑」の水準になる。今年の夏がまさにこれで、統計と体感がずれた理由もここにあります。
 
この読み方は、この先も同じように使えます。「エルニーニョの冬は暖冬傾向」と聞いても、それは振れの向きの話であって、実際の気温を約束するものではありません。しかも傾向は傾向でしかなく、平均するとそちらに寄りやすい、という程度のこと。ひと冬を通してずっと暖かい、という意味ではないのです。


4. この秋から冬の天気はどうなる?エルニーニョ発生時の傾向を季節ごとに整理


 9月はまだ残暑と大雨、台風シーズンも続く

まず足元から。気象庁は9月3日、「高温に関する全般気象情報」を発表しました。東北から九州にかけての広い範囲で、9月9日頃から17日頃にかけて、その時期としては10年に一度程度しか起きないような著しい高温となる可能性が高まっている、という内容です。
 
同時に、雨のほうも気がかりです。1か月予報では、関東甲信などで降水量が平年より多い見込み。9月はもともと秋雨前線の活動が活発になりやすく、台風の影響も受けやすい時期です。台風の年間発生数の平年値は25.1個ですが、今年は9月上旬の時点ですでに24個が発生しています。
 
暑さと大雨に同時に備える、という少し欲張りな9月になりそうです。


 秋と冬に統計上あらわれる傾向

その先については、気象庁が「エルニーニョ現象発生時の日本の天候の特徴」として、過去の発生時に統計的に有意だった傾向を公開しています。統計期間は1948〜2021年(冬は1947/48〜2020/21年)です。表にまとめました。
 

季節 平均気温 降水量 日照時間
春(3〜5月) 東日本・沖縄奄美で高い傾向。北日本で並か高い傾向 北日本太平洋側で少ない傾向 北日本太平洋側で多い傾向
夏(6〜8月) 西日本で低い傾向。北・東日本で並か低い傾向 西日本日本海側で多い傾向 北日本日本海側で少ない傾向。東日本日本海側で並か少ない傾向
秋(9〜11月) 西日本で低い傾向。北日本で並か低い傾向 有意な傾向なし 北日本太平洋側で多い傾向。西日本日本海側で並か多い傾向
冬(12〜2月) 西日本で並か高い傾向 東日本太平洋側・沖縄奄美で多い傾向 西日本太平洋側で少ない傾向。東日本太平洋側で並か少ない傾向
梅雨の時期 (公表なし) 西日本日本海側で多い傾向 有意な傾向なし

出典:気象庁「エルニーニョ現象発生時の日本の天候の特徴」。梅雨については、梅雨入りが北陸・四国で早い傾向、梅雨明けが近畿・四国・奄美・沖縄で遅い傾向(東北北部・東海・中国で並か遅い傾向)と示されています。
 
冬の欄をご覧ください。気温は西日本で並か高い傾向、つまり暖冬寄り。一方で東日本の太平洋側では降水量が多く、日照時間は少なめという並びになっています。「暖かいけれど、どんよりして雨や雪が多い冬」というイメージが近いかもしれません。
 
ただ、繰り返しになりますが、これは温暖化の分を差し引いた統計上の傾向です。しかも「有意な傾向がある」ことと「毎回そうなる」ことは別の話。実際に昨シーズンの冬は、ラニーニャ現象に近い状態という診断のもとで、警報級の大雪が何度も来ました。傾向に寄りかからず、幅で構えておくのが安全です。


5. 電気代への影響は?エルニーニョが効く3つの経路

 
さて、ここからが私たちの本業に近い話です。エルニーニョは、電気代に3つのルートで効いてきます。
 

経路 どう効くか 見ておくもの
① 気温(使用量) 暖冬なら暖房の使用が減り、使用量が下がる。ただし寒波が入った月は跳ねる 気象庁の1か月予報・3か月予報、寒波の早期天候情報
② 燃料価格(単価) 世界の降水量が動くことで発電構成に影響し、燃料需給に響く経路が指摘されている 毎月の燃料費調整額、平均燃料価格の推移
③ 政策(補助) 電気・ガス料金の補助があるかどうかで、請求額が直接変わる 資源エネルギー庁の電気・ガス料金支援の実施状況

①の気温は、いちばんわかりやすい経路です。暖冬なら暖房の使用が減り、電気やガスの使用量が下がる。家計にはありがたい方向です。ただ先ほど見たとおり、「暖冬傾向」は寒波が来ない保証にはなりません。1〜2週間の強い寒波が入るだけで、その月の請求は上昇します。
 
②の燃料価格は、少しわかりにくい経路です。日本の電気料金には燃料費調整という仕組みがあり、LNG・石炭・原油の輸入価格の変動が、数か月遅れで毎月の単価に反映されます。エルニーニョは世界各地の降水量を動かすため、水力発電に頼る地域で発電量が落ちれば火力の焚き増しにつながり、燃料の需要と価格に響く、という経路が指摘されています。ここは断定できる話ではありませんが、「海の水温が私たちの請求書につながる道が一応ある」ことは、知っておいて損はありません。
 
なお、規制料金には燃料費調整額に上限が設けられており、上限を超えた分は電力会社が負担します。一方、自由料金には上限のないプランもあり、燃料価格が上がったときの効き方が変わってきます。
(情熱電力の過去記事:燃料費調整の上限のしくみは、こちらで詳しく解説しています)
 
③の政策は、いま最も動きが読みにくいところです。今夏については、高市首相が5月18日の政府与党連絡会議で、7〜9月の電気・ガス料金を補助するための具体策をまとめるよう指示し、財源を確保するため補正予算案の編成を検討すると表明しました(電気新聞2026年5月19日付)。この夏の補助は、その流れで実施されたものです。10月以降、そして冬の分がどうなるかは、この記事を書いている時点ではまだ決まっていません。


6. 家庭と事業者、この冬に向けてできる備え

 
予報は当てにいくものではなく、備えの材料にするものです。いまわかっている範囲でできることを、立場別に挙げてみます。
 
ご家庭の場合。目先の課題は9月の残暑を乗り切ることですが、その流れでそのまま暖房の準備に入ってしまうのが効率的です。エアコンのフィルター清掃は冷房でも暖房でも効きますし、暖かい空気は天井にたまるので、サーキュレーターで下へ降ろす使い方は冬こそ本番。契約プランについては、市場価格に連動するタイプかどうかを一度確認しておくと安心です。
 
事業者の場合。冬の需要を織り込んだ調達の見通しを、いつもより早めに立てておくことをおすすめします。暖冬傾向の年は「使用量は減るだろう」という前提で計画を組みがちですが、寒波が入った月のデマンドが年間の基本料金を決めてしまう契約もあります。長野県のように内陸で朝晩が冷える地域では、暖房の立ち上がりの電力が特に重くなります。平均ではなく、振れ幅で考えてみてください。
 
そして共通していちばん現実的なのは、9月9日の監視速報と、10月以降の補助の動きを追いかけることです。天気は変えられませんが、契約と使い方は変えられます。


まとめ
エルニーニョ現象は、太平洋赤道域の海面水温が平年より高くなる現象で、風や気圧、雨の降る場所を世界規模で動かします。気象庁が8月10日に発表した監視速報では、2026年春から現象が続いており、冬にかけて続く見込みは100%。ピークは、これまで最も大きかった1997年に匹敵するとの予測が出ています。WMOはこれを「観測を開始して以来、最も強力な現象になる可能性がある」と表現し、2027年2月まで続くことがほぼ確実としました。
 
ただし「エルニーニョだから涼しい」とはなりません。気象庁の統計は温暖化による底上げを差し引いた傾向であり、現実の気温にはそこへ上乗せが乗ります。今年の夏がまさにそうでした。この先の冬も、統計上は西日本で暖冬寄りとされますが、寒波が来ないという意味ではありません。
 
電気代に効く経路は、気温・燃料価格・政策の3つ。天気は選べませんが、契約の中身と使い方、そして補助の動きは、こちらから確認できます。まずは9月9日に更新される監視速報が、次の手がかりになりそうです。


情熱電力からのお知らせ
「暖冬になるなら電気代も下がるのかな」「逆に寒波が来たらどこまで上がるんだろう」。この時期、こうしたご相談をよくいただきます。
 
情熱電力では、ご家庭でも法人のお客様でも、いまの契約でこの冬の請求がどのくらいの幅で動きそうか、実際の使用実績をもとにご説明しています。燃料費調整の効き方や、高圧の固定単価という選択肢についても、包み隠さずお話しします。今すぐ切り替える前提でなくても構いません。「いまの契約のままだとどうなるか」を知っておくだけでも、この冬の判断材料になります。
 
気になる方は、お気軽にご相談ください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・気象庁:エルニーニョ監視速報(No.407)2026年7月の実況と2026年8月〜2027年2月の見通し
・気象庁:エルニーニョ現象発生時の日本の天候の特徴
・気象庁:向こう3か月の天候の見通し 全国 (9月~11月)
・資源エネルギー庁:エネルギー価格の支援について
・AFPBB News:エルニーニョ、観測史上最強の恐れ 国連が警告
 

3人に1人が「バスタオル卒業」? 洗濯・干し場所・物価高が変えたお風呂上がりの新常識

 
タオルを干している画像
 
日経MJに「バスタオル、キャンセル派が3割 部屋の狭さ・物価高から小さめ台頭」という記事があったので調べてみました。
 
実は私自身、もう何年もバスタオルを使っていません。お風呂上がりはセブンイレブンで買った今治のフェイスタオルが1枚。それで十分足りてしまうんです。正直なところ「うちだけ変わっているのかな」と思っていたのですが、記事を読んで驚きました。同じように「バスタオル、もういいかな」と考えている人が、全国に3割近くいるというのです。
 
しかも、その理由が単なる面倒くささだけではありませんでした。干す場所が足りない、室内干しが当たり前になった、タオルそのものが値上がりしている——住まい方や働き方の変化が、そのままタオル選びに表れているのです。
 
今回は日経MJの調査データをもとに、「バスタオルキャンセル」がなぜ広がっているのか、そしてやめた人は実際どう感じているのかを整理してみました。読み終わる頃には、洗面所のタオル棚をちょっと見直したくなるかもしれません。


目次


1. 「バスタオルキャンセル」とは? 27.2%が使っていない・減らしている

 
最近、「風呂キャンセル界隈」「コンロキャンセル界隈」といった言葉をSNSで見かけた方も多いのではないでしょうか。そこに新しく加わりそうなのが「バスタオルキャンセル」です。
 
日経MJが調査会社インテージを通じて全国の男女533人に行ったアンケートによると、一般的なバスタオル(幅60センチ前後)について、次のような結果が出ています。
 

回答 割合
現在も主に使っている 72.8%
現在も使っているが、以前より使う頻度は減った 5.6%
以前は使っていたが、現在は使っていない 13.7%
もともとあまり使っていない 7.9%
「キャンセル派」合計 27.2%

出典:日経MJ調査(インテージ、全国の男女533人)
 
つまり、およそ4人に1人以上がバスタオルを使っていない、または使う量を減らしているということになります。
 
さらに「お風呂上がりに使うタオル」を複数回答で聞いた設問では、一般的なバスタオルが69.0%でトップ。続いて幅30〜40センチ前後で衣類用ハンガーに掛けられるサイズが23.5%、フェイスタオルが19.7%という結果でした。バスタオルの存在感はまだまだ大きいものの、約3割がすでに「小さめ派」に移行している計算です。
 
東京・渋谷ロフトのタオル売り場では、「バスタオル卒業宣言」「バスタオルやめませんか?」といった名前の商品がずらりと並び、その数は55種類。すでに売り場の主力商品になっているそうです。もはや一部の変わった人の習慣ではなく、はっきりとした市場になっているんですね。


2. やめているのは誰? 女性と60代に多いという意外な結果

 
「バスタオルキャンセル」と聞くと、一人暮らしの若い世代を思い浮かべる方が多いかもしれません。ところが、データを見ると少し違った姿が見えてきます。
 
日経MJの調査では、女性のキャンセル率が32.1%と、男性より10ポイント近く高くなっています。そして最も比率が高かったのは、なんと60代女性で40.0%。5人に2人がバスタオルを手放している計算です。
 
理由も納得できるものでした。記事では60代女性の「大きなバスタオルが重くてつらくなってきた」という声が紹介されています。濡れたバスタオルは想像以上に重く、洗濯機から取り出して干すという動作の負担は年齢とともに大きくなります。一方、18歳の女性からは「大きいタオルは洗うのが面倒」「スペースがなく、バスタオルは干すだけで埋まってしまう」という声も。
 
年代は違っても、行き着く先は同じ。「大きいタオルは、洗って干して片づけるまでが大変」ということです。実際、小さめタオルを扱うメーカーへの取材でも、主な購入層は30〜50代の女性だといいます。つまり、家事の実務を担っている層ほど、この選択にたどり着いているわけです。


3. なぜやめるのか? 洗濯・住まい・物価の3つの理由

 
ここからが本題です。なぜこれほど多くの人がバスタオルを手放しているのでしょうか。調査結果を読み解くと、大きく3つの理由が浮かび上がってきます。


理由1:干す場所が足りない、室内干しが当たり前に

キャンセルのメリットを複数回答で聞いた結果が、こちらです。
 

順位 メリット 割合
1位 干すスペースに余裕ができた 47.6%
2位 洗濯が楽になった 44.8%
3位 収納しやすくなった 33.1%
4位 タオルをより頻繁に洗いやすくなった 26.9%
5位 特に変化はなかった・その他 11.7%

出典:日経MJ調査
 
1位が「干すスペースに余裕ができた」というのが象徴的です。バスタオル1枚は、物干し竿の一等地をどっしり占領します。これがなくなるだけで、洗濯物の景色が変わるんですね。
 
背景には室内干しの定着があります。積水ハウスが25〜74歳の男女を対象に2025年と2015年で比較した調査によると、晴れの日に洗濯物を干す場所が「室内のみ」という割合は全世代で増加。フルタイムの共働き世帯では、晴れの日でも47.6%が室内干し派だったとされています。
 
プライバシーへの意識、夕方に洗濯物を取り込めない生活リズム、花粉やPM2.5。理由はさまざまですが、結果として「限られた室内スペースに、どう干すか」という課題が生まれました。幅30〜40センチのタオルなら、衣類用のハンガーにそのまま掛けられます。これは室内干し派にとって、かなり大きな違いです。


理由2:大きいタオルは乾きにくく、生乾き臭が出やすい

洗濯行動に詳しい東京家政大学の木村美智子特任教授は、「生乾きのにおいや干す場所、洗濯頻度が絡み、大きいタオルを洗うのが大変だからではないか」と分析しています。
 
バスタオルは主に綿素材が使われており、吸水性や肌触りに優れる一方で乾きにくいという特徴があります。室内干しだと乾燥に時間がかかり、その間に雑菌が増えて、あの独特の生乾き臭が発生してしまう。実際、バスタオルを使わない・使わなくなった理由を聞いた設問でも、「洗濯物を減らしたい」「乾きやすい方がいい」がともに45.5%で首位に並びました。4位には「干す場所が足りない」(27.6%)が入っています。
 
ちなみに、長野県のように冬の冷え込みが厳しい地域では、そもそも屋外に干すという選択肢が取りにくい季節があります。乾きにくい大判タオルの扱いに悩む場面は、他地域より多いかもしれません。
 
ここで少しだけエネルギーの話をさせてください。室内干しの乾燥時間を短縮するために、除湿機や衣類乾燥機、浴室乾燥を使うご家庭は増えています。これらは家電の中でも消費電力が大きめの部類です。洗濯物のかさが減れば、当然ながら乾燥にかかる時間も電力も減ります。「#バスタオルやめました」は通常のバスタオルより洗濯量が約半分になるとうたっていますが、これは干す時間と乾燥機の稼働時間にも効いてくる話です。タオルを小さくすることが、めぐりめぐって電気代にもやさしい——そんな副次的な効果もありそうです。


理由3:タオルの値上がり。小さいほど価格も抑えられる

3つ目は、家計に直結する理由です。総務省の消費者物価指数(2020年=100)によると、「タオル」は2025年に111.8となり、2011年以降で過去最高を記録しました。綿花価格や輸送費、人件費の上昇が反映された形です。
 
同じ生地であれば、面積が小さいほど価格は安くなります。タオルメーカー・丸中の中道啓太副社長は、自社商品について「バスタオルの平均単価は足元で大体2200〜2500円ぐらいなので、半値に収まる」と語っています。実際、同社の「#バスタオルやめました」の売価はグレードにより900円台〜1400円強。1枚あたり1000円前後の差は、家族分をそろえると決して小さくありません。
 
しかも小さいタオルは乾きやすく、頻繁に洗いやすいので清潔さを保ちやすい。安くて、早く乾いて、清潔。この3つがそろえば、選ばれるのも自然な流れです。


4. 売れている「キャンセル系タオル」を3つ紹介

 
「気になるけど、実際どんな商品があるの?」という方のために、日経MJの記事で紹介されていた代表的な3商品を整理しました。
 

商品名 企業 サイズ 実績
バスタオル卒業宣言 本多タオル(名古屋市)/おぼろタオル(津市)共同開発 幅33cm×縦100cm 2018年9月発売、累計550万枚以上。2025年に過去最高の販売を記録
#バスタオルやめました
(ホテルスタイルタオル ビッグフェイスタオル)
丸中(大阪府泉佐野市)/ブランド「ヒオリエ」 幅40cm×縦100cm 2006年にEC限定で発売、累計1000万枚超。同社タオル販売の3割を占める
バスタオルやめませんか? 小杉善(大阪府箕面市) 小さめサイズ 2022年から大手チェーン向けに供給、出荷20万枚

出典:日経MJ
 
面白いのは「バスタオル卒業宣言」の誕生エピソードです。企画を担当した本多タオルの間瀬竜弥さんによると、開発のきっかけは社内の雑談だったそう。「バスタオルについて話していたら、社内でも半数ぐらいが使ってなかった」というのです。ご自身も小学生の頃からフェイスタオル2枚で拭いていたそうで、「1枚に集約したらもっと便利では」と企画が進んだといいます。同社の従来品に比べて6倍の吸水力を実現したことで、小さくても1枚で足りる商品になりました。
 
ネーミングも工夫されています。当初は「革命」という案もあったそうですが、バスタオルをやめることをポジティブに表現しようと「卒業」に落ち着いたとのこと。たしかに「卒業」なら、後ろ向きな我慢ではなく前向きな選択に聞こえますよね。
 
なお、バスタオルに限らず体の拭き方そのものが多様化しています。ニトリはお風呂上がりに羽織る「タオルポンチョ」を展開。本多タオルの「03’59″」は、髪が長い人がドライヤー前に拭き取ることで4分以内で乾かせる吸水効果をうたう髪専用タオルです。ドライヤーの使用時間が短くなれば、こちらも電気の節約につながりますね。


5. やめた人の満足度は75.9%。実際どう変わった?

 
「やめたら不便になるのでは」と心配される方もいるかもしれません。ところが調査結果は、かなりはっきりしています。
 
一般的なバスタオルをあまり使わない、または使わなくなった人に現在の生活の満足度を聞いたところ、「非常に満足」「やや満足」の合計が75.9%。一方、「やや不満」「非常に不満」の合計はわずか6.2%でした。
 
4人に3人が満足していて、不満は16人に1人程度。これは「我慢して減らしている」のではなく、「減らしたら快適だった」という結果だと読み取れます。
 
もちろん、タオル業界にとっては悩ましい流れでもあります。一大生産地である愛媛県今治市の関係者は「業界としては大きいバスタオルを使ってほしい」としながらも、「家庭や洗濯事情は理解できる。ニーズがある以上は小さめを販売する」と語っています。使う人の暮らしに合わせて商品が変わっていく——健全な変化とも言えそうです。


6. フェイスタオル1枚生活、実際にやってみた感想

 
最後に、私自身の話を少しだけ。
 
冒頭でも書いたとおり、私はもう何年もバスタオルを使っていません。お風呂上がりはセブンイレブンで買える今治のフェイスタオル1枚。コンビニで手に入るのに品質がしっかりしていて、吸水も申し分ありません。「今治」というだけで安心感がありますよね。
 
やってみて実感したメリットは、調査結果とほぼ同じでした。まず洗濯物のかさが目に見えて減ります。物干しの一等地が空くので、他の衣類がゆったり干せて乾きも早い。収納棚もスカスカになりました。そして毎日気兼ねなく洗い替えできるので、かえって清潔です。
 
デメリットを挙げるなら、髪の長い方には1枚だと少し心もとないかもしれません。その場合はフェイスタオル2枚使い、あるいは記事で紹介されている幅30〜40センチの「大きめフェイスタオル」に切り替えるのが良さそうです。今回調べてみて、そういう選択肢がこれだけ充実していることを初めて知りました。
 
なにより、この記事を読んで「同じような人、けっこういるんだ」と分かったのが一番の収穫でした。日経MJの記事では「バスタオルならぬ『パス・タオル』民が増殖する日本」と表現されていましたが、風呂やコンロのキャンセルが面倒さを主な理由とするのに対し、バスタオルキャンセルは住環境や働き方の変化が背景にあるという指摘は、なるほどと思わされます。大多数の人がバスタオルを使わない日常は、そう遠くない未来なのかもしれません。


まとめ
日経MJの調査では、一般的なバスタオルを「使っていない・使う頻度が減った」人が27.2%、お風呂上がりのタオルを複数回答で聞くと約3割がすでに小さめサイズを選んでいることが分かりました。特に女性のキャンセル率は32.1%と高く、最も多いのは60代女性の40.0%。「大きなタオルは重くてつらい」「洗うのが面倒」という声が、年代を超えて共通しています。
 
背景にあるのは3つの変化です。室内干しの定着による干し場所不足、乾きにくさから来る生乾き臭、そしてタオルの消費者物価指数が2025年に111.8と過去最高を記録した値上がり。どれも私たちの暮らしの実感と重なる話ばかりです。
 
そして注目したいのが、やめた人の満足度が75.9%と高いこと。不満はわずか6.2%でした。我慢して減らしているのではなく、減らして快適になっているのです。
 
洗濯物のかさが減れば、除湿機や乾燥機の稼働時間も短くなります。小さなタオル1枚の選択が、家事の負担だけでなく毎月の電気代にもそっと効いてくる。暮らしを軽くする工夫は、案外こんな身近なところに転がっているのかもしれません。
 
情熱電力のこのお知らせページでは、情熱電力が注目した様々な事柄をピックアップして掲載させていただいております。随時、このページを更新して参りますので、ご興味を持たれた方はまたこのサイトにお越しいただければ幸いです。


情熱電力からのお知らせ
今回はタオルのお話でしたが、洗濯物の量が減ると乾燥機や除湿機の稼働時間も変わってきます。実は電気代というのは、こうした日々の小さな習慣の積み重ねで少しずつ形が変わっていくものです。
 
株式会社情熱電力は長野県松本市を拠点とする新電力会社です。「今の電気代、これって高いの? 安いの?」といった素朴な疑問から、ご家庭・事業所の使用状況に合わせたプランのご相談まで、専門用語をできるだけ使わずに、わかりやすくご説明することを大切にしています。
 
明細を見て少しでも気になることがあれば、どうぞお気軽にお声がけください。押し売りは一切いたしませんので、ご安心ください。
 
・TEL:0263-88-1183
・お問い合わせフォーム:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日本経済新聞:バスタオル、キャンセル派が3割 部屋の狭さ・物価高から小さめ台頭
・総務省統計局:消費者物価指数(CPI)結果
・e-Stat(政府統計の総合窓口):全国家計構造調査(旧全国消費実態調査)
・資源エネルギー庁(省エネポータルサイト):無理のない省エネ節約​(洗濯機・衣類乾燥機) 
・今治タオル工業組合:今治タオルブランド商品の品質基準
 

燃料費調整の上限額とは?関西電力は55カ月自己負担、経過措置料金と平均燃料価格のしくみを解説

 
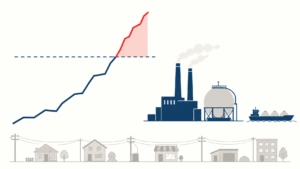
燃料費調整の上限額を超えた分が電力会社の負担になる構図を示した図解
 
電気新聞(日本電気協会新聞部)に「関電、55カ月続く自己負担」という記事があったので調べてみました。2026年9月3日付、電力大手10社の燃料費調整の状況を並べた解説記事です。
 
報道などで論じられる電気代の話題は、たいてい「上がった」「下がった」という使う側の負担の話です。ところがこの記事は反対側——燃料の値上がり分を料金に乗せられず、電力会社が自社でかぶっている話でした。関西電力は2022年3月分から55カ月続き、負担額は2026年度までの累計で1630億円。九州電力も9月分から再突入です。
 
ただし、これはすべての電気料金の話ではありません。上限があるのは「経過措置料金」(規制料金)——2016年の自由化後も消費者保護のために残された、昔ながらのメニュー(家庭なら従量電灯)だけです。
 
つまり関西電力は、従量電灯などの経過措置料金について、実際の仕入れ値より安い前提で料金を計算し、その差をかぶり続けてきたわけです。仕入れが上がったのに売値を上げられない状態ですね。カギは明細の「燃料費調整額」と、その計算のもとになる「平均燃料価格」。この2つから順に整理していきます。


目次


1. 燃料費調整額とは?電気代が毎月動く理由

 
毎月の電気代の明細を見ると、「燃料費調整額」という行があります。プラスの月もマイナスの月もあって、金額もころころ変わる。あの正体は何なのか、というところから始めましょう。
 
日本の発電は、いまも原油・LNG(液化天然ガス)・石炭といった輸入燃料に大きく頼っています。これらの価格は国際市況と為替で日々動きますが、発電会社にはどうにもできない要素です。そこで、燃料価格の変動分だけを毎月自動で電気料金に反映させ、そのうえで会社の経営努力の成果がきちんと見えるようにする——そのための仕組みが燃料費調整制度です。
 
つまり燃料費調整額は、電力会社の値上げ・値下げの判断ではなく、あらかじめ決められた計算式に燃料価格を入れて自動的に出てくる金額ということになります。


 平均燃料価格はどう決まるのか

計算のもとになるのが「平均燃料価格」です。電気新聞の用語解説では、次のように整理されています。
 
・原油・LNG・石炭の円建て輸入価格(貿易統計価格)に基づいて各社が算定する燃料価格の、3カ月平均値(規制料金の場合) 、毎月更新する
 
ポイントは3つあります。ひとつめは、貿易統計という公的な統計の価格を使うこと。ふたつめは、円建てであること。原油価格そのものが横ばいでも、円安が進めば平均燃料価格は上がります。みっつめは、3カ月の平均であること。ある月に燃料が急騰しても、その月からいきなり満額が乗るのではなく、平均としてならされてから料金に反映されます。
 
この「3カ月平均」と、統計が確定するまでの事務手続きがあるため、燃料価格の動きが電気代に届くまでには数カ月のタイムラグがあります。ニュースで「原油が上がった」と聞いてもすぐ明細が変わらないのは、そのためです。実際に何月分の輸入価格が何月分の料金に反映されるかは、各社が毎月公表している燃料費調整単価の資料に明記されていますので、気になる方はご契約先の公表資料を見てみてください。
 
なお、平均燃料価格は「原油換算1キロリットル当たり○万○千円」という形で示されます。原油・LNG・石炭という単位の違う3つの燃料を、原油の熱量に換算してひとつの数字にまとめているわけです。


 基準燃料価格との差が「調整額」になる

もうひとつの用語が「基準燃料価格」です。こちらは電気新聞の用語解説によると、規制料金を改定した際に定めた平均燃料価格のこと。言いかえれば、その料金メニューを作ったときに前提とした燃料の値段です。
 
毎月の燃料費調整額は、この基準燃料価格と、その月の平均燃料価格との差から計算されます。
 
・平均燃料価格が基準燃料価格より高い月 → 燃料費調整額はプラス(電気代に上乗せ)
・平均燃料価格が基準燃料価格より安い月 → 燃料費調整額はマイナス(電気代から差し引き)
 
「基準」という言葉が入っているとおり、これは物差しの目印です。目印から上にはみ出したか、下に沈んだかで、毎月の調整額の符号と大きさが決まります。ここまでが燃料費調整制度の基本構造です。


2. 燃料費調整に上限がある料金と、ない料金の違い

 
ここからが今回の記事の本題です。じつはこの燃料費調整には、料金メニューによって上限があるものと、ないものがあります。
 
上限があるのが、冒頭でも触れた「経過措置料金」です。2016年の電力小売全面自由化のとき、すべてを自由料金に移してしまうと、料金を比較して選ぶ余裕のない需要家が不利になる恐れがありました。そこで従来の規制料金を「経過的に」残したのが、この経過措置料金です。名前のとおり、いずれ役目を終える前提で置かれている料金だということですね。
 
消費者保護を目的とした料金なので、燃料費調整にも歯止めが設けられています。ご自分の契約でいうと、料金プランの名前が「従量電灯A」「従量電灯B」などで、切り替えをしたことがなければ、この経過措置料金である可能性が高いです。
 
その歯止めの水準が、電気新聞の記事に明記されています。経過措置料金の燃調による上限額は、基準燃料価格の1.5倍。平均燃料価格がこの上限を超えた分は、料金に転嫁できません。
 
一方、自由料金には制度上こうした上限の縛りがありません。実際、燃料価格が急騰した2022年以降、上限を撤廃する会社が相次ぎました。当社も2022年に、燃料費調整額の上限を撤廃しています。同じ「燃料費調整額」という名前の行が明細に並んでいても、上限の扱いは契約しているメニューによって違う、ということです。
もっとも、上限がないことは「仕入れの急騰をそのまま売値に追いつかせられる」という意味ではありません。調達価格が短期間に跳ねる局面では料金の改定が追いつかず、事業者側が差を負う時期はどうしても出てきます。上限のある料金とない料金では、負担のかかり方の形が違う——というだけの話です。
(情熱電力の過去記事:当社が上限を撤廃した経緯はこちらでご案内しています)


3. 上限を超えた分は誰が負担するのか

 
では、経過措置料金で平均燃料価格が上限を超えたとき、その差はどこへ行くのでしょうか。答えは、電力会社の自己負担です。
 
電気新聞の記事は、この点をはっきり書いています。経過措置料金の燃料費調整は消費者保護の観点から上限額が設定され、それを超えた分は電力会社の自己負担になる。そして燃料価格の高止まりが続けば、負担額は積み上がっていく——と。
 
具体的な数字を見てみましょう。九州電力の2026年9月分の平均燃料価格は、原油換算1キロリットル当たり4万1800円。上限額は4万1100円ですから、700円の超過です。
 

項目(九州電力・2026年9月分) 金額(原油換算1kL当たり)
平均燃料価格 4万1800円
燃調の上限額(基準燃料価格の1.5倍) 4万1100円
差額(料金に転嫁できない分) 700円

1キロリットルあたり700円と聞くとわずかに思えますが、これが供給する電気の量ぶんだけ、しかも毎月積み上がっていきます。上限を超えている間、この差は料金のどこにも行き場がなく、毎月そのまま会社側に残ります。
 
そもそもの発端は、2022年2月のロシアによるウクライナ侵攻でした。エネルギーの需給が不安定化して発電燃料価格が急騰し、同年から電力各社で上限額を超え始め、費用の持ち出しが増えていきました。そして2026年は、中東有事による化石燃料の供給不安を背景に、大手電力が輸入する発電燃料価格がまた上昇しています。
(情熱電力の過去記事:この夏の上限超過と、家庭でできる対策についてはこちらでまとめています)


4. 関西電力は55カ月で1630億円|各社の自己負担はいくらか

 
ここで「持ち出しが増えた」と書きましたが、実際いくらなのか。電気新聞の記事に載っている数字を、会社ごとに並べてみます。
 
上限超過が長引いたのは、2023年6月の値上げに踏み切らなかった3社でした。値上げをしなかった中部・関西・九州の3社は基準燃料価格を据え置く形になり、上限額の超過状態が続きました。基準燃料価格は「料金を改定したときに定めた平均燃料価格」ですから、料金を改定しなければ物差しの目印も動かない、ということです。
 

電力会社 上限を超えていた期間 自己負担額
関西電力 2022年3月分から55カ月(継続中) 2026年度までの累計で1630億円
九州電力 2022年7月分〜2025年6月分の約3年間(1度目)。2026年9月分から再突破し、通算37カ月+継続中 1度目の超過期間で625億円
中部電力ミライズ 2022年10月分〜2023年7月分の10カ月間(解消済み) この間の累計で約420億円
北海道・東北・東京・北陸・中国・四国・沖縄の7社 2023年6月に超過状態を解消 —

※期間・金額はいずれも電気新聞2026年9月3日付の記事に記載された数値です。
 
この7社が超過を抜け出せたのは、2023年6月に経過措置料金を値上げすると同時に、基準燃料価格を大幅に引き上げたためです。物差しの目印を上に動かしたので、平均燃料価格が上限内に収まった、という理屈です。中部電力ミライズは値上げをしませんでしたが、燃料価格の低下とともに10カ月で超過を解消しました。
 
いっぽう関西電力は、他電力の値上げに追随せず基準燃料価格を据え置きました。その理由について同社は「競合他社の動向も含め、経営環境などを慎重に見極めた上で総合的に判断した」としています。当時の経営環境として記事が挙げているのは、2023年に高浜発電所1、2号機の再稼働が控えるなど、収支改善の原動力となる「原子力7基体制」の実現が迫っていたことです。原子力の再稼働で燃料費そのものを抑えられる見通しがあったぶん、値上げをしないという選択が取れた、という構図でしょう。
 
ただ、その結果として上限超過は55カ月に及び、自己負担は累計1630億円まで積み上がりました。関西電力は2026年度の1年間の自己負担額を約260億円、九州電力は約20億円と想定していますが、両社とも燃料価格の動向次第で負担がより増える可能性もあるとの見方を示しています。


5. 九州電力が2026年9月分から再び上限を超えた背景

 
九州電力は、2025年6月分でいったん上限超過を抜けていました。それが2026年9月分の料金から、1年3カ月ぶりに再び上限を超えたことになります。7月末に公表された9月分の単価から、ということですね。
 
1度目の超過期間、九州電力の経営環境は厳しいものでした。特定重大事故等対処施設(特重施設)の未完成により、2022年度に玄海3、4号機が停止して収益を圧迫。翌2023年に4基体制へ復帰しています。それでも料金を上げなかったことについて、同社は「経営全般の効率化にも取り組み、料金水準の維持に努めた」と説明しています。この間の自己負担額が625億円です。
 
ここから読み取れるのは、経過措置料金の上限が、単に「消費者を守る安全弁」というだけの存在ではないということです。この上限は、電力会社に対して「燃料が高くなっても、料金改定という手続きを踏まないかぎり転嫁はできない」という制約を課しています。だから各社の判断は、燃料価格の見通しと、原子力の再稼働のような供給力の見通し、そして競合他社の動きを見比べた経営判断になる。今回の記事に並んだ会社ごとの差は、その判断の違いがそのまま出た結果と言えます。


6. 経過措置料金は撤廃すべきか|業界で続く議論

 
こうして費用の持ち出しが発生し得る経過措置料金について、記事は制度そのものへの議論も紹介しています。
 
需要家保護を前提としながらも、本来は早期に撤廃されるべきという論が有識者らにあるとのこと。全面自由化から10年が経ち、料金メニューを選べる環境が整ってきたなかで、規制料金を残し続ける意味を問う声です。いっぽうで、仮に同料金が残る場合も、電力業界内からは改定審査プロセスの合理化などが必要という声が上がっているとされます。燃料価格が動いてから料金改定が認められるまでに時間がかかると、その間の負担が会社に溜まってしまうためです。
 
撤廃するのか、残したうえで手続きを速くするのか。どちらに転んでも、私たちの電気代の決まり方に影響する話です。もし経過措置料金がなくなれば、上限という安全弁もなくなります。燃料が高騰した局面では、いまより素直に料金へ反映されることになるでしょう。逆に、自由料金には価格の決め方に幅があるぶん、比較して選ぶ余地もあります。
 
だからこそ、ご自分の契約がどのメニューなのか、燃料費調整額に上限があるのかないのか、そして基準燃料価格がいくらに設定されているのかを一度確認しておくことをおすすめします。この3つは、契約先の料金表や公表資料に必ず書かれています。電気代のニュースを見たときに「わが家(自社)はどちらの側の話なのか」がすぐ分かるようになります。


まとめ
今回は、電気新聞の「関電、55カ月続く自己負担」という記事をきっかけに、燃料費調整制度のしくみを整理してきました。
 
要点をまとめます。燃料費調整額は、原油・LNG・石炭の円建て輸入価格(貿易統計価格)から算定される平均燃料価格と、料金改定時に定めた基準燃料価格との差で毎月自動的に決まります。そして経過措置料金(規制料金)には、基準燃料価格の1.5倍という上限があり、そこを超えた分は料金に転嫁できず、電力会社の自己負担になります。
 
その自己負担が、関西電力では2022年3月分から55カ月続き、2026年度までの累計で1630億円。九州電力は1度目の約3年間で625億円、中部電力ミライズは10カ月で約420億円。そして九州電力は2026年9月分から再び上限を超えました。中東有事による燃料価格の上昇が、また同じ構図を呼び戻しているかたちです。
 
電気代の話は、どうしても「上がるか下がるか」に目が行きます。でもその裏側では、誰がどこまで負担するのかというルールが静かに効いています。上限があるから守られている部分と、上限があるから溜まっていく部分。その両方を知っておくと、これから出てくる料金のニュースを一段深く読めるはずです。


情熱電力からのお知らせ
「うちの契約は規制料金なのか自由料金なのか、正直よく分かっていない」——実は、こうしたご相談をいただくことは少なくありません。明細のどこを見れば燃料費調整額が分かるのか、上限があるのかないのか、そのあたりを一緒に確認するだけでも、電気代の見え方はかなり変わります。
 
当社は電力小売(新電力)として、料金の中身をできるだけ分かりやすくお伝えすることを大切にしています。ご家庭でもお店・事業所でも、明細を1枚お手元に置いてお電話いただければ、その場で一緒に見ていくことができます。気になる方はお気軽にご相談ください。
 
TEL 0263-88-1183  
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁:燃料費調整制度について
・電力・ガス取引監視等委員会:電気の経過措置料金に関する専門会合
・中部電力ミライズ:燃料費調整制度
・九州電力株式会社:燃料費調整制度について
・資源エネルギー庁:エネルギーコストの状況
 

食料品の消費税1%はいつから?小売が手放しで喜べない理由と、レジ改修・総額表示の特例を解説

 
スーパーマーケットのPOSレジと食品の陳列棚、消費税率の変更に備える売り場の様子
 
日経ビジネスに「『日本の恥』レジ改修に高いハードル 消費減税特需にも喜べぬスーパー」と「消費減税、総菜・ビールの『プレミアムシフト』加速」という2本の記事があったので、まとめて調べてみました。
 
飲食料品の消費税が1%になる。この話題については、以前「消費税減税で家計は本当に楽になる?」という記事でも触れましたが、あのときは家計の側から見た話でした。今回は売り場の側、つまりスーパーやお店のレジの向こう側で何が起きているのかを追いかけています。
 
読んでみて意外だったのは、減税でいちばん恩恵を受けそうな小売業界が、あまり喜んでいないことでした。理由はレジです。税率を変えるだけと思いきや、そう単純ではないようで。そのうえ8月の閣議決定から今日までのひと月で、制度の中身もかなり動いています。決まったこと、まだ決まっていないこと、そして2年後に何が待っているのかを、順番に整理してみますね。


目次


1. 食料品の消費税1%はいつから?決まったことを整理

 
まず、確定している事実から押さえておきましょう。
 
2026年8月5日、政府は臨時閣議で「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」の基本方針を決定しました。内閣官房が公表しているこの基本方針には、令和9年(2027年)4月1日から2年間、軽減税率の対象となっている飲食料品に係る消費税率を1%とする、と明記されています。
 
セットで用意されているのが給付のしくみです。基本方針では、飲食料品に係る消費税1%相当分の範囲内で、公的機関が保有する所得情報を活用した「所得に連動したきめ細かな給付」を令和9年度に導入するとしています。対象は中低所得の現役勤労者と、18歳以下のこどもを扶養している方。経過措置として、15歳以下のこどもの人数に応じた加算も行われます。そして令和11年度(2029年度)から、給付付き税額控除の本格導入へ移行する流れです。
 
つまり今回の2年間は、本格的な制度が始まるまでの「つなぎ」という位置づけになります。
(情熱電力の過去記事:減税で家計の手取りが本当に増えるのかは、こちらで詳しく整理しています)
 
ここで気をつけたいのが、対象の範囲です。安くなるのは、あくまで軽減税率の対象になっている飲食料品だけ。外食やお酒はもともと軽減税率の対象外なので10%のまま変わりませんし、私たちの本業に関わる電気・ガスも10%のままです。同じ軽減税率でも、定期購読の新聞は8%に据え置かれる方向で検討が進んでいます。
 

区分 現在 2027年4月〜2029年3月 2029年4月〜
飲食料品(軽減税率の対象) 8% 1% 8%に戻る予定
外食・お酒 10% 10%(変更なし) 10%
新聞(定期購読) 8% 8%で据え置く方向 8%
電気・ガス・ガソリン 10% 10%(変更なし) 10%

(出典:内閣官房「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』の基本方針」令和8年8月5日閣議決定。新聞の扱いは報道ベースで、今後の法案審議で確定します)
 
なお、財源については基本方針に金額の明示はありません。特例公債に頼らず、補助金や租税特別措置の見直しなど、歳出・歳入のあらゆる見直しを通じて確保する、という方針が書かれているだけです。報道では年間5兆円規模の財政負担という見方も出ていますが、確定した数字ではない点は押さえておきたいところです。


2. なぜ小売業は喜べないのか──POSレジ改修という壁

 
さて、ここからが本題です。
 
食料品が安くなれば、買い物は増える。スーパーにとっては追い風のはず──と思いきや、業界の受け止めはずいぶん違いました。日経ビジネスの取材に対し、日本スーパーマーケット協会の会長でライフコーポレーション社長でもある岩崎高治氏は、生活が厳しくなっている消費者を迅速に支援する必要があるとして減税の意義には理解を示しつつも、スーパーマーケット業界にとって追い風になるという議論は少し違う、と述べています。歓迎しているとばかり受け取られるのは心外だ、とも。
 
なぜでしょうか。最大の理由が、システム改修です。
 
日本で消費税が導入されたのは1989年。それ以降、POS(販売時点情報管理)レジは常に「消費税がある」ことを前提に設計されてきました。不正や会計ミスを防ぐ観点から、そもそも税率を0%に設定できない仕様の製品も少なくないそうです。商品価格にゼロをかけたり、ゼロで割ったりするとエラーになる、という話まであります。
 
個人商店や、汎用的なクラウド型POSを使っている小規模チェーンであれば、税率の変更はソフトのアップデートが中心になるため短時間で終わります。問題は、全国に店舗を展開する大手スーパーやドラッグストアが導入している「ターミナル型」のレジです。ハードとシステムが一体になった高機能モデルで、レジ機能だけでなく在庫管理や上位の会計システムとも連携していて、しかも企業ごとにカスタマイズされている。ここを触るのが、想像以上に重い作業になるわけですね。
(情熱電力の過去記事:スーパーのレジをめぐっては、こんな話題も取り上げたことがあります)


 「0%」ではなく「1%」が選ばれた理由

ここで、多くの人が抱いた疑問に答えが出ます。「実質ゼロにするなら、いっそ0%でよかったのでは?」という疑問です。
 
日経ビジネスが取材した大手POSベンダー関係者によれば、税率が0%の場合は技術者を派遣して設定や周辺システムを根幹から見直す必要があり、すべての顧客に対応するには1年程度かかるといいます。一方、1%であれば既存の8%の枠組みを前提とした設定変更が中心になるため、必要な期間は半年程度に短縮されるとのこと。
 
「0%」ではなく「1%」。この一見中途半端な数字は、早期の実施を優先した結果として選ばれたもの、という見方ができそうです。ライフコーポレーションも、システムの変更やテスト、財務経理への連携を含めて、ベンダーと協力して移行するまでに半年間の準備を想定しているとしています。
 
2027年4月から逆算すると、準備は2026年秋には動き出していないと間に合わない計算になります。法案がまだ国会に出ていない段階でこの逆算をしなければならない、というのが現場の実情です。


 ポイント経済圏がもうひとつのハードルに

もうひとつ、見落とされがちな論点があります。ポイントです。
 
ターミナル型POSを使っている企業の多くは、購入額に応じたポイント付与や割引サービスを展開しています。そして店頭のPOSシステムは、そのポイント経済圏と密接に連動しています。
 
税率が変わると、商品の価格情報を直すだけでは済みません。ポイントを税抜き価格で計算するのか、税込み価格で計算するのか。その計算ロジックそのものを見直す必要が出てきます。値札を貼り替える話とはまったく次元の違う作業で、対応には膨大な時間がかかるとされています。
 
ちなみに高市首相は2026年5月11日の参院決算委員会で、税率を柔軟に変更できない現在のレジシステムについて「日本として恥ずかしい」という趣旨の答弁をして話題になりました。ただ、現場の技術者からすれば、30年以上かけて「税率は滅多に変わらない」前提で積み上げてきたものを、半年で組み替えろと言われている状況でもあるわけです。


3. 値札は貼り替えなくていい?総額表示の特例と経過措置

 
ここからが、元記事が書かれた8月上旬から動いた部分です。
 
2026年9月2日、自民党の税制調査会が制度設計案を了承しました。目玉は「総額表示」の特例です。
 
総額表示は、税込みの支払総額を値札に示すことを求めるルールで、2021年4月から法律で義務づけられています。ところが税率が変わる4月1日の一晩で、店中の値札を全部貼り替えるのは現実的ではありません。とくに24時間営業のコンビニなどは、店を閉めて作業する時間そのものがない。
 
そこで了承されたのが、税率を変更する前後2か月間について、総額表示の義務を猶予するという特例です。店頭で税率を誤認されないような表示をすることを条件に、実際の税率とは異なる価格表示のままにすることを認める方向とされています。2029年4月に8%へ戻すときにも、同様の特例が適用される見通しです。
 
もうひとつ、契約が税率変更日をまたぐケースへの経過措置も検討されています。食品の定期便やカタログ販売について、税率引き下げの3か月前にあたる2027年1月1日を「指定日」とし、その日より前に価格などの条件を提示していて、4月1日までに申し込まれた契約には旧税率の8%を適用する、という考え方です。
 

時期 できごと
2026年7月30日 首相会見で基本方針を表明
2026年8月5日 臨時閣議で基本方針を決定
2026年9月2日 自民党税制調査会が制度設計案(総額表示の特例など)を了承
2026年9月 与党税制改正大綱の決定(予定)
2026年秋 臨時国会に関連法案を提出・審議(予定)
2027年1月1日 経過措置の「指定日」(検討中)
2027年4月1日 飲食料品の税率が1%に
2029年4月1日 8%に戻る予定

(2026年9月2日時点。大綱の決定や法案の提出時期は今後変わる可能性があります)
 
外食産業への支援策や、農家への支援のあり方については、まだ具体化していません。年末の税制改正論議に持ち越されるという見方も報じられていて、ここは引き続き注視が必要なところです。


4. 「減税前の値上げ」と、消費者のプレミアムシフト

 
システム改修のハードルを越えた先で待っているのが、価格の問題です。
 
多くの食品メーカーにとって、4月と10月は価格改定のタイミングにあたります。つまり減税が始まる2027年4月は、もともと値上げが集中しやすい時期でもあるわけです。
 
三菱UFJリサーチ&コンサルティングの小林啓介研究員は、企業が減税分を十分に価格へ反映せずに値上げを実施すれば、国の税収が企業収益に付け替えられるだけになり、消費者の恩恵はゼロになると危惧しています。
 
さらに第一ライフ資産運用経済研究所の星野卓也主席エコノミストは、興味深い読みを示しています。4月の減税実施と同時に値上げをすれば消費者からの批判を浴びて目立ってしまう。それを避けるため、減税を見越して2月や3月のうちに先行して値上げをしておき、減税開始時に価格を調整して着地させる企業が出てくるのではないか、という指摘です。
 
一方で、価格が下がったときの消費者の動きは、単純な「安いほうへ流れる」ではないようです。小売店のPOSデータを解析するトゥルーデータによると、2023年10月の酒税改正でビールの税率が下がった際、改正の直前まで安価な発泡酒を買っていた消費者のうち、約4割が改正直後にビールへ移ったといいます。価格差が縮まった瞬間、人は「安いもの」ではなく「ワンランク上のもの」へ動いた、というわけですね。
 
これは「プレミアムシフト」と呼ばれる現象で、2027年4月にも同じことが起きる可能性があります。節約のためにプライベートブランドを選んでいた人が、ナショナルブランドや、より品質の高い商品へ一気に動く。総菜店やスーパーが期待しているのは、実は「量が売れること」よりも、この「単価が上がること」のほうかもしれません。
 
ただし、世代によって反応は違うようです。トゥルーデータの分析では、酒税改正前にビールを買っていた人のうち、40代以上ほどビールを買い続ける傾向が強かった一方、20〜30代は価格が近づいてもビールに流れるとは限らず、第3のビールやリキュール類を買う人の割合が他の世代より高かったとされています。価格や税率よりも、自分の好みや場面で選ぶ。若い世代の消費行動は、税率だけでは動かないということですね。


5. 2年後の出口──1%から8%への「7ポイント増税」

 
そして、いちばん重い論点がこれです。
 
今回の減税は、景気条項なしで「2年限定」と区切られています。2029年4月に税率を1%から8%へ戻すとき、消費者の目線では7ポイントの増税になります。
 
これは過去に例のない上げ幅です。2014年4月の増税は5%から8%への3ポイント。2019年10月は8%から10%への2ポイントで、しかも食料品は8%に据え置かれました。それでも、消費行動には大きな揺れが起きています。
 
トゥルーデータによれば、2014年4月に消費税が5%から8%へ引き上げられる直前の3月には、歯磨き粉や衣料用洗剤などで前年同月比およそ60%増という駆け込み需要が発生しました。その反動で、増税後の4月には売り上げが前年同月比60〜70%台にまで落ち込んでいます。同社の船越万史氏は、購買間隔の短いビールやお菓子などは2か月ほどで回復するものの、日持ちのする商品は長期間にわたって不調が続くと分析しています。
 
3ポイントでこれです。7ポイントとなれば、駆け込みも反動も、前回より大きく長くなる可能性がある。岩崎氏も、今回の7%分の差は前回の増税と比べても反動減が長引く可能性があると警戒を強めています。
 
もうひとつ気になるのが、「つなぎ」としての整合性です。今回の2年間の減税は、2029年度から始まる給付付き税額控除までのつなぎとされています。ところが一律の消費減税は、消費額の大きい高所得者ほど金額ベースの恩恵が大きくなる。一方、導入予定の給付付き税額控除は中低所得層ほど恩恵が大きくなるよう設計されるものです。星野氏は、この2つはターゲットも恩恵の当たり方もまったく異なる制度で、つなぎにはなっていないと指摘しています。
 
さらに、そもそも2年後に本当に戻せるのか、という問題もあります。星野氏は、政治の力学を考えれば非常にやめづらくなるのではないかとも見ています。予定どおり終わるのか、なし崩し的に延長されるのか。ここは、これから2年間ずっとついて回る論点になりそうです。


6. これから決まること・私たちにできる備え

 
現時点で「まだ決まっていないこと」を整理しておきます。
 
・関連法案はまだ国会に提出されていません(2026年秋の臨時国会に提出予定)
・与党の税制改正大綱は2026年9月に決定される見込みです
・総額表示の特例や経過措置は、あくまで自民党税調が了承した「案」の段階です
・外食産業への支援策、農家への支援のあり方は具体化していません
・レジ改修への補助金が用意されるかどうかも、まだ明らかになっていません
 
事業者の立場でいえば、いちばん大事なのは「自分の店のレジがどのタイプか」を早めに把握しておくことでしょう。クラウド型でソフトのアップデートだけで済むのか、ベンダーに個別対応をお願いする必要があるのか。ここが分かれ目です。慌てて買い替えなくても設定変更だけで済むケースも多いとされているので、まずは取引しているベンダーに確認してみるのが確実だと思います。
 
そして消費者の立場でいえば──2027年2月から3月にかけての値札は、いつもより注意深く見ておいたほうがよさそうです。4月に税率が下がったとき、「あれ、思ったより安くなっていないな」と感じたら、その前の2か月に何が起きていたかを思い出してみてください。
 
最後にもうひとつ。今回の減税の対象は飲食料品だけで、電気・ガスは10%のまま変わりません。光熱費は減税では下がらない。だからこそ、契約プランの見直しや使い方の工夫といった、自分の手で動かせる部分の重みが相対的に増していく、とも言えそうです。


まとめ
飲食料品の消費税が2027年4月から2年間、8%から1%になります。2026年8月5日に基本方針が閣議決定され、9月2日には総額表示に前後2か月の猶予を設ける特例案が自民党税調で了承されました。ただ法案の提出はこれからで、外食や農業への支援策、レジ改修の補助はまだ決まっていません。
 
売り場が手放しで喜べない理由は、レジにありました。1989年から「消費税がある」前提で組み上げられてきたPOSシステムは、税率の変更に驚くほど弱い。0%ではなく1%が選ばれたのも、対応期間を1年から半年に縮めるためという見方があります。ポイント付与の計算ロジックまで見直しが必要で、準備は2027年4月から逆算するとすでに始まっている時期です。
 
そして2年後、税率は1%から8%へ。消費者から見れば7ポイントの増税です。2014年の3ポイントの増税でも駆け込みと反動は大きく残りました。減税が始まる前の値上げ、始まった後のプレミアムシフト、そして出口の反動減。この2年間は、価格をめぐる長い攻防戦になりそうです。


情熱電力からのお知らせ
食料品の税率が下がっても、電気やガスの税率は10%のまま変わりません。日々の暮らしや事業のコストの中で、光熱費だけは「制度が下げてくれる」部分が今回はないということになります。
 
情熱電力は長野県松本市の新電力です。電気代の内訳がよく分からない、いまの契約が自社の使い方に合っているのか確認したい、市場連動型のプランのリスクを整理しておきたい──そんなご相談を、地元の会社としてできるだけ分かりやすくお受けしています。難しい言葉を使わずにご説明しますので、気になる方はお気軽にお声がけください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・内閣官房:「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」(政府の基本方針)について
・国税庁:消費税軽減税率制度に関する各種情報
・中小企業庁:ミラサポplus 【補助金】レジを使用している皆様へ!スマートレジに乗り換えませんか?
・日経ビジネス:「日本の恥」レジ改修に高いハードル 消費減税特需にも喜べぬスーパー
・日経ビジネス:消費減税、総菜・ビールの「プレミアムシフト」加速 10兆円データが示す特需
 

政府が決めた「パワーGX」とは?原油の調達分散と、エネルギー自給率16.4%という日本の現実

 
政府のGX実行会議で決定したエネルギー政策と日本の電力インフラ
 
日本経済新聞に「原油調達「過渡期」の支援 政府のエネ政策、GXとの整合性が論点」という記事があったので調べてみました。
 
2026年8月26日、政府はGX実行会議で、中東情勢を踏まえたエネルギー政策の総合パッケージを決定しました。ニュースでは「パワーGX」という耳慣れない言葉が飛び交っていましたが、正直なところ「で、結局これは何なの?」と思われた方も多いのではないでしょうか。
 
ざっくり言うと、今回の決定は「当面は石油をきちんと確保する。ただし、石油に頼る量そのものは減らしていく」という、一見すると矛盾しているようで実はセットになっている二本立ての方針です。
 
ホルムズ海峡の問題は、当ブログでも何度か取り上げてきました。今回はそこに国としての答えが一つ出た、という節目にあたります。少し硬い話になりますがお付き合いいただければと思います。


目次


1. 政府が決めた「パワーGX」とは何か

 
2026年8月26日、政府はグリーントランスフォーメーション(GX)実行会議を開き、中東情勢を踏まえたエネルギー政策の総合パッケージを正式に決定しました。
 
高市早苗首相はこの場で、2つの強靱化の観点からパワーアップさせ「パワーGX」として強力に進める、と述べています。新しい制度の名前というより、既存のGX政策に「エネルギー安全保障」の視点を足して束ね直した、という理解が近そうです。
 
その中身は、化石燃料について次の2つを政策の柱に据えたことに集約されます。
 
・調達リスクの抑制(当面、石油を安定して確保する)
・依存度の低減(中長期では、化石燃料に頼る量を減らす)
 
一見すると逆を向いた方針に見えますが、経済産業省の幹部は「あくまでGXに移行する途中の取り組みで、脱炭素を目指す方針は揺るがない」と説明しています。つまり石油の確保はゴールではなく「過渡期」の措置である、という位置づけです。


2. なぜいま「原油の調達先分散」なのか


 ホルムズ海峡に9割超を頼っていた

 
今回のパッケージの中心は、原油の輸入先の分散やパイプラインの建設支援といった、化石燃料の安定供給対策です。
 
背景にあるのは、言うまでもなくホルムズ海峡の実質封鎖です。日本は原油の9割超をホルムズ海峡経由に依存していました。9割超という数字は、裏を返せば「ここが止まったら代わりがほとんどない」ということでもあります。今回の事態は、その脆弱さをはっきりと浮き彫りにしました。
(情熱電力の過去記事:ホルムズ海峡の現状については、こちらで詳しく整理しています)
 
一本の海峡に国のエネルギーの大半がぶら下がっている状態は、平時には効率的でも、有事にはあまりに危うい。今回の政策転換は、その反省から出てきたものと言えます。


 新しい交付金制度のしくみ

経済産業省は、石油元売り企業などに対して、ホルムズ海峡を通らない原油の代替調達を促すため、新たな交付金制度を創設する方針です。
 
しくみとしては、事業者から集めた納付金を原資として、代替調達に取り組む企業へ交付金を支給する形が想定されています。業界内でお金を回して、リスクの高いルートから離れる動きを後押しする、という設計ですね。
 
詳細な制度設計はこれから詰める段階で、秋の臨時国会への新法案提出を目指すとされています。裏を返せば、まだ確定した制度ではありません。ここは続報を待ちたいところです。


3. 数字で見る日本のエネルギー自給率16.4%

 
ここで、日本の立ち位置を数字で確認しておきましょう。
 
国際エネルギー機関(IEA)によると、2024年時点の日本のエネルギー自給率は16.4%で、主要7カ国(G7)の中で最も低い水準です。経済協力開発機構(OECD)諸国で見ても、ルクセンブルクに次いで2番目に低いとされています。
 
理由はシンプルで、火力発電への依存度が高く、その燃料のほぼすべてを輸入しているからです。カナダのように自国の資源で必要量を大きく上回る国もあれば、日本のように8割以上を外から買っている国もある。同じG7でも、この差はかなり大きいものがあります。
 
そして政府は、2025年に閣議決定した現行のエネルギー基本計画で、2040年度の電源構成について次の目標を掲げています。
 

電源 2040年度の目標比率
再生可能エネルギー 4〜5割
原子力 2割

合わせて6〜7割を脱炭素電源でまかなう、という絵です。この数字を達成できれば自給率も自然と上がっていく、という関係になっています。


4. 「過渡期」の先に描かれている絵

 再生可能エネルギーと原子力で7割へ

 
温暖化ガスの排出実質ゼロは2050年の目標ですから、予定通りに進んでも、あと20年以上かかります。その間、すぐに化石燃料を使わなくなるわけではありません。当面は発電に天然ガスを燃やす必要がありますし、自動車の多くはまだガソリンで動いています。
 
だからこそ「過渡期」という言葉が使われているわけですが、この期間をどう過ごすかで、その先の姿はかなり変わってきます。


 ペロブスカイト・次世代地熱・洋上風力

化石燃料への依存を下げる具体策として、今回のパッケージにはペロブスカイト太陽電池、次世代地熱、洋上風力の導入を進める方針が明記されました。
 
いずれも日本の地理的な条件と相性がよいとされる技術です。ペロブスカイト太陽電池は軽くて曲げられるため、これまで設置が難しかった建物の壁面などにも使えます。
(参考 情熱電力の過去記事:ペロブスカイト太陽電池の国内の進捗はこちら)
地熱は火山国である日本の資源量が世界でも有数ですし、洋上風力は四方を海に囲まれた立地を生かせます。
 
加えて、運転開始から年数がたった原子力発電所を2040年代までに最大5基建て替える目標も、あらためて打ち出されました。


5. 積み残された課題──ナフサ備蓄は見送りに

 
一方で、今回のパッケージには積み残された課題もあります。
 
供給の途絶が危ぶまれたナフサ(粗製ガソリン)について、ナフサそのものを備蓄する仕組みの導入は見送られました。ナフサは石油化学製品の原料で、プラスチックや樹脂の出発点になる物質です。
 
代わりに、石油の国家備蓄でナフサ分を考慮することになりました。これまでは備蓄日数の算定制度上、対象外だった部分です。経済産業省は今後、ナフサ由来の化学製品の供給対策として、樹脂などの中間材料の在庫を増やすといった具体策を検討する方向とされています。
 
原油そのものより、その先の製品の方が生活に近い場面も多くあります。ここは引き続き注視したい論点です。


6. この決定は、私たちの電気代にどう響くのか

 
最後に、いちばん気になるところに触れておきます。
 
正直に申し上げると、今回のパッケージは「電気代をすぐ下げる」ための施策ではありません。交付金制度も制度設計はこれからで、法案が通るのは早くても秋以降です。今月・来月の請求額が変わるという性質のものではないことは、はっきりさせておきたいと思います。
 
では意味がないのかというと、そうではありません。調達ルートが分散されれば、どこか一本が止まったときの衝撃は小さくなります。電気料金が跳ね上がる最大の要因は燃料価格の急変ですから、「急に上がりにくくする」方向に効いてくる施策だと考えられます。
 
そしてもう一段長い目で見れば、自給率16.4%という数字をどこまで押し上げられるかが、日本の電気代の安定を左右します。輸入に頼る比率が下がるほど、海外の情勢に振り回されにくくなるからです。今回の決定は、その長い道のりの途中経過にあたるものと言えるでしょう。


まとめ
2026年8月26日に政府が決定したエネルギー政策の総合パッケージ「パワーGX」は、化石燃料について「調達リスクの抑制」と「依存度の低減」という2つの柱を掲げたものでした。
 
短期的には、ホルムズ海峡を通らない原油の代替調達を促す新たな交付金制度を創設し、秋の臨時国会への法案提出を目指します。中長期的には、2040年度に再生可能エネルギーで4〜5割、原子力で2割という電源構成を目指し、ペロブスカイト太陽電池や次世代地熱、洋上風力の導入を進める方針です。
 
その背景にあるのが、IEAの示す自給率16.4%という数字です。G7で最下位という現実を前に、当面の安定確保と将来の脱炭素を両立させようという舵取りが始まりました。
 
ナフサ備蓄の見送りなど積み残しもあり、制度の詳細もこれからです。それでも、一本の海峡に依存し続ける状態から抜け出す方向に国が動き出したこと自体は、私たち電力に関わる者にとって大きな意味を持ちます。長野県内でも、電気代の先行きを気にされる声は日に日に増えています。続報が出たら、またこのブログで取り上げていきます。


情熱電力からのお知らせ
エネルギー政策の大きな話をしてきましたが、日々の電気代となると、やはり足元の契約内容やお使い方の方が効いてきます。
 
「うちの契約、いまの使い方に合っているのだろうか」「請求書のこの項目は何なのか」といった素朴な疑問でも構いません。情熱電力では、ご家庭・法人を問わず、電気の使い方についてのご相談を承っています。売り込みのためにお時間をいただくことはありませんので、気になる方はお気軽にご連絡ください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・内閣官房:GX実行会議
 ┗ 今回のパッケージを含む、会議の配布資料と決定事項の原文が確認できます
 
・経済産業省:我が国のGX実現に向けて
 
・資源エネルギー庁:石油備蓄の現況
 ┗ 国家備蓄・民間備蓄のしくみと現在の備蓄日数が確認できます
 
・資源エネルギー庁:エネルギー基本計画について
 ┗ 2040年度の電源構成目標を含む、国のエネルギー政策の全体像が読めます
 
・日本経済新聞:原油調達「過渡期」の支援 政府のエネ政策、GXとの整合性が論点
 ┗ 今回の元記事および関連の解説記事が読めます
 

インドで年25%成長するMUFG 電力・データセンター投資が示す日本企業の商機

 
日本からインドへ
 
日経ビジネスに「MUFG、インド市場で年成長率25% 地場企業に『10年で10兆円投資』の号砲」という記事があったので調べてみました。
 
正直なところ、最初は「銀行の海外戦略の話か」と思って読み始めたのですが、途中で手が止まりました。記事の後半に、半導体、データセンター、再生可能エネルギーといった言葉が並んでいたからです。つまりこれは、金融の話であると同時に、エネルギーやインフラ整備の話でもあります。
 
MUFGのインド事業は、過去3年間で年平均25%成長。ローン残高も純利益もROEも2倍以上になったといいます。インド自体の経済成長率が平均7%台であることを考えると、かなりの伸びです。しかもその中身は、日本企業に付いていく従来型の融資ではなく、インドの地場企業を相手にしたビジネスが中心。
 
なぜ日本のメガバンクがインドで存在感を強めているのか。そしてそれは、日本で働くわたしたちのビジネスや、電力コストの話とどうつながっているのか。少し遠回りに見えるかもしれませんが、順を追って整理してみます。


目次


1. MUFGのインド事業が年25%で伸びている理由

 
まず数字を押さえておきましょう。日経ビジネスの記事によると、MUFGのインド事業は過去3年間で年平均成長率(CAGR)25%。ローン残高、純利益、自己資本利益率(ROE)はいずれも2倍以上に拡大したとされています。
 
インドの経済成長率がここ数年、平均7%台で推移していることを踏まえると、市場そのものの成長を大きく上回るスピードです。市場が伸びているから伸びた、という話ではないです。
 
ちなみにMUFGとインドの縁は意外と古く、前身の横浜正金銀行が1894年にボンベイ(現ムンバイ)へ進出したのが始まりだそうです。130年以上前の話です。ただし、つい10年ほど前までは現地に進出した日本企業向けの融資が業務の中心でした。地場企業との取引を本格的に開拓し始めたのは2010年代に入ってから。歴史は長いけれど、今の稼ぎ方は比較的新しい、というのが実態のようです。


 鍵を握る「ギフトシティー」という金融特区

急成長の最大の要因として記事が挙げているのが、2022年に新設された「ギフト支店」の存在です。
 
ギフトシティー(国際金融テックシティー)は、インド西部グジャラート州にあるインド初の金融経済特区。モディ首相が州首相時代に構想し、2015年に開業しました。ここが特殊なのは、ルピー建て以外での貸し出しが原則禁じられているインドにおいて、唯一、国内企業向けの外貨建て融資が認められている点です。加えて源泉税や法人税の免除といった税制優遇もあります。
 
三菱UFJ銀行は、ここに邦銀として初めて支店を開設しました。結果として、インド企業の米ドルやユーロへの資金需要をいち早く取り込み、ギフト支店の資産残高は4年間でゼロから約150億ドル(約2兆4300億円)まで拡大。現在ギフトシティーに拠点を構える金融機関のなかで最大規模になっているとのことです。
 
ゼロから4年で2兆円超。制度の隙間というと言い方が悪いですが、「他社がまだ動いていない場所に先に旗を立てる」ことの威力がよくわかる話だと思いませんか。


 モルガン・スタンレーとの連携という武器

もうひとつの要因が、2008年から資本業務提携している米モルガン・スタンレーとのシナジーです。
 
ギフト支店の開設に前後してインドでも連携を強化し、M&Aのアドバイザーと資金の出し手の両方から企業を支援できる体制を整えました。これがタタ・グループやリライアンス・グループといった現地の大手財閥にも刺さったといいます。
 
象徴的なのが2025年、タタ自動車がイタリアの商用車大手イベコ・グループを買収した案件です。買収資金総額38億ユーロ(約7000億円)を、モルガン・スタンレーと共同で引き受けました。
 
さらに追い風となったのが規制環境です。2026年3月末まで、インド準備銀行(RBI=中央銀行)の規制により、現地の銀行は原則としてM&Aの買収資金を直接融資できませんでした。つまり、大型案件の資金ニーズが構造的に外資系銀行へ流れる仕組みがあったわけです。
 
三菱UFJ銀行のインド・スリランカ総支配人である妹尾琢也執行役員は、記事のなかで「規模が大きな案件で『まずどこの銀行に相談するか』と検討する段階で、我々は相当いい位置につけている」と語っています。同時に、インド企業と付き合う特別な仕組みやテクニックは存在せず、「地道な人間関係や信頼の積み重ね、対応の迅速さといった当たり前のことが重要」とも述べています。
 
制度を読み、先に動き、あとは地道に信頼を積む。書いてしまえばシンプルですが、これができる会社は多くありません。


2. メガバンク3行、インド戦略の違いを整理する

 
インドに力を注いでいるのはMUFGだけではありません。日経ビジネスの記事で触れられている3メガバンクの動きを、整理してみます。
 

グループ 主な打ち手 狙い
三菱UFJ(MUFG) ギフトシティーに邦銀初の支店(2022年)/インドステイト銀行と戦略的パートナーシップ締結(2026年3月) 地場大手企業向けの外貨建て融資・プロジェクトファイナンス
三井住友(SMFG) 民間商業銀行大手イエス銀行に約2900億円を出資(2025年9月以降) 富裕層・中堅中小法人までカバー領域を拡大
みずほ(みずほFG) 現地投資銀行アベンダス・キャピタルを約800億円で買収(2026年7月) M&A助言・クロスボーダー案件の支援

3社とも狙う場所が微妙に違うのが面白いところです。MUFGは大企業向けの大型融資、SMFGは中堅・富裕層まで含めた面の広さ、みずほはM&Aの助言機能。同じ「インド強化」でも中身は別物なんですね。
 
なかでも注目したいのが、MUFGとインドステイト銀行(SBI)の提携です。SBIは総資産76兆ルピー(約130兆円)、顧客数5億人超というインド最大手の商業銀行。両社はもともと10年来の取引関係があり、MUFG側から提携を打診したとされています。
 
そして今後の連携分野として挙がっているのが、M&Aに加えて「半導体、データセンターなど国の戦略産業、さらには不動産や航空機」。ここで、話が一気にエネルギーの領域に入ってきます。


3. インドの成長を支えるのは結局「電力」である

 
半導体工場もデータセンターも、大量の電力を安定的に消費する設備です。金融機関がこれらの分野で連携するということは、裏を返せば、インドで巨大な電力インフラ投資が動いているということでもあります。
 
記事のなかでも、ギフト支店が扱ってきた案件として「再生可能エネルギーに関するプロジェクトファイナンス」が挙げられていました。銀行のインド戦略と電力インフラは、実はかなり近いところにあるわけです。


 再エネ導入量はすでに世界有数の規模

インドの電源事情を少し見ておきましょう。ニッセイ基礎研究所のレポート(2024年3月29日公表)によると、インドの再生可能エネルギー発電容量は2024年2月時点で183GW、国全体の発電容量に占める割合は42%。過去10年間で約2.5倍に増加しました。
 
そのうえで、インドは2030年までに非化石燃料の電源容量を500GWまで拡大するという国際公約を掲げています。2023年度からの5年間で毎年50GWの再エネを増設する計画も進んでいるとされています。
 
日本の全発電設備容量が約2.5億kW(250GW)規模であることを思えば、「再エネだけで500GWに迫る国」というスケール感が伝わるでしょうか。当然ながら、そこには送電網、蓄電池、系統安定化といった膨大な投資が必要になります。プロジェクトファイナンスの出番が生まれるのは、まさにこの領域です。


 データセンターと半導体が電力需要を押し上げる

一方で、需要側も急拡大しています。生成AIの普及によってデータセンターの電力消費が世界的に増えていることは、もはや説明が要らないでしょう。インドは人口規模とデジタル化の速度から、この分野の有力な投資先とみられています。
 
MUFGとインドステイト銀行が連携分野に「半導体、データセンター」を明示的に挙げたのは、そこに大型の資金需要が生まれると読んでいるからにほかなりません。
 
つまり、いま世界の金融機関がインドで奪い合っているものの正体は、かなりの部分が「エネルギーと、それを消費するインフラ」なんですね。電力の話は、ニュースの見出しの裏側にたいてい隠れています。


4. 「10年で10兆円」が日本企業にもたらすもの

 
ここで政府間の動きも確認しておきます。
 
ジェトロ(JETRO)によると、2025年8月に来日したモディ首相と日本の首相との首脳会談で、今後10年間の対インド民間投資目標を10兆円とすることが新たに設定されました。これは2022年に掲げた「5年で5兆円」の目標を3年で前倒し達成したことを受けたものです。あわせて「日印デジタル・パートナーシップ2.0」や「日印AI協力イニシアティブ」、二国間クレジット制度(JCM)の構築などでも合意しています。
 
そして日経ビジネスの記事によれば、2026年7月にはニューデリーで「日印経済フォーラム」が開催され、約150社の日本企業が参加。両国企業間で129件の協力覚書が交わされ、日本側の事業総額は2兆円に上ったといいます。
 
10年で10兆円という数字は、単なる政治的なスローガンではなく、すでに具体的な案件として動き始めている、ということです。
 
日本企業がインドに進出すれば、当然そこには現地での資金調達、為替、M&A、そして工場やデータセンターの電力調達といった実務が発生します。メガバンクにとっての商機は、そのままサプライヤーや関連企業にとっての商機でもあります。自社は関係ない、と思っていた業種にも、二次・三次で波及していくのがこの手の大型投資の特徴です。


5. ビジネスマンが押さえておきたい3つの視点

 
ここまでの内容を、日々の仕事に引きつけて3点にまとめます。
 
・制度が変わる場所に、機会がある
MUFGの成功要因の中核はギフトシティーという制度でした。外貨建て融資が認められる特区、税制優遇、そして「現地銀行はM&A融資ができない」という規制。制度の形を読み切って先に動いた企業が果実を得ています。これは国内でも同じで、電力の分野でも制度改正のたびに新しいプレーヤーと新しい選択肢が生まれてきました。
 
・成長市場の裏側には必ずエネルギーコストの問題がある
半導体もデータセンターもEVも、突き詰めれば「電気をどう安く安定的に確保するか」の勝負になります。インドが再エネに巨額を投じているのも、成長の制約要因が電力だと理解しているからでしょう。この構図は日本の製造業やオフィスにもそのまま当てはまります。
 
・最後に効くのは地道な関係構築である
記事のなかで妹尾氏が語っていた「地道な人間関係や信頼の積み重ね、対応の迅速さといった当たり前のこと」という一節が、個人的にはいちばん印象に残りました。何兆円という案件の世界でも、決め手になるのは結局そこなんですね。長野県で電力事業をしているわたしたちにとっても、まったく他人事ではない言葉です。


6. まとめ

MUFGのインド事業が年平均25%で成長している背景には、ギフトシティーという金融特区への先行進出と、モルガン・スタンレーとの連携、そして規制環境の後押しがありました。日本企業に付いていく従来型の海外融資ではなく、タタやリライアンスといった地場の大手企業を直接の顧客にできたことが、成長スピードの差を生んでいます。
 
三井住友はイエス銀行への出資、みずほはアベンダス・キャピタルの買収と、メガバンク3行がそれぞれ異なるアプローチでインド市場に挑んでいるのも興味深いところです。
 
そして忘れてはならないのが、その先にある電力インフラの存在です。半導体、データセンター、再生可能エネルギー。金融機関が競って資金を投じている先には、必ず大きな電力需要とその調達の課題があります。インドが2030年に非化石電源500GWを目指すのも、成長の土台が電気だと理解しているからでしょう。
 
日印政府が掲げる「10年で10兆円」という目標は、すでに具体的な案件として動き出しています。海外の大きなニュースに見えても、突き詰めれば「エネルギーをどう確保し、コストをどう抑えるか」という、わたしたちの日常の課題と地続きの話なのだと思います。


情熱電力からのお知らせ
インドの話をしてきましたが、電気をどう調達するかという課題は、規模の大小にかかわらず共通です。
 
株式会社情熱電力は、地域に根ざした新電力として、事業所や店舗の電力プランのご相談を承っています。「今の電気代が適正なのかわからない」「契約の中身を一度説明してほしい」——そんな段階のご相談でもかまいません。難しい言葉を並べずに、わかりやすくご説明することを大切にしています。
 
気になる方は、お気軽にお問い合わせください。
・TEL:0263-88-1183
・お問い合わせフォーム:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日経ビジネス:MUFG、インド市場で年成長率25% 地場企業に「10 年で10兆円投資」の号砲
・日本貿易振興機構(JETRO)ビジネス短信:日印首脳会談、対インド民間投資目標を今後10年で10兆円に
・外務省:インド 日印首脳会談及び昼食会
・ニッセイ基礎研究所:急速に導入が進むインドの再生可能エネルギー