蓄電池は「コスト」から「投資」へ——国の試算が示した採算ラインと、いま動いているお金

 
A0550_battery-storage.png
 
資源エネルギー庁のスペシャルコンテンツ「エネこれ」に『知っているようで知らない「蓄電池」——なぜ今、導入が広がっているの? どんな役割があるの?』という記事があったので、調べてみました。
 
蓄電池という言葉は、たぶん誰でも知っていますよね。スマホの中にも入っていますし、モバイルバッテリーを持ち歩いている方も多いはずです。「電気を溜めておくもの」——その理解で間違いではありません。
 
ただ、わたしたちが日々お客様とお話ししていて感じるのは、そこから先がほとんど知られていない、ということです。蓄電池がいま、電力システムの中でどんな役割を任されつつあるのか。そして——ここがいちばんお伝えしたいところなのですが——蓄電池が「非常時にしか使わない備え」から「毎日の充放電で、かけた費用を少しずつ取り戻していく設備」へと、性格を変えつつあること。買って置いておく“保険”ではなく、置いたあとに働いてもらう“設備投資”として考えられるようになってきた、という言い方のほうが近いかもしれません。
 
このブログでは系統用蓄電池のビジネスを何度も扱ってきましたが、今回は少し引いた目線で、事業所やご家庭に置く蓄電池の採算まで含めて整理してみます。今すぐ導入を検討されていなくても構いません。頭の片隅に置いておいていただけたら、それでうれしいです。


目次


1. 蓄電池とは?「電気を溜める箱」で終わらない3つの役割

 
蓄電池は、充電と放電をくり返して使える電池のことです。エネこれの記事でも、スマートフォンの内蔵電池やモバイルバッテリーが身近な例として挙げられています。ここは、たぶん多くの方のイメージどおりだと思います。
 
知られていないのは、そこから先です。置いて動かさない「定置用蓄電システム」が、いま電力システムの中で3つの立ち位置に分かれて広がっている、という話になります。


 系統用・再エネ併設・需要家側

資源エネルギー庁は、定置用蓄電システムを次の3つに分類しています。
 
・系統用:電力網そのものにつながり、電気が余るときに蓄え、足りないときに放出する。電力系統全体の安定化を担う
・再エネ併設:太陽光発電所や風力発電所に併設し、発電した電気を必要な時間帯にまわして送る
・需要家側設置(家庭用・業務産業用):工場や事業所、ご家庭に置く。太陽光と組み合わせて電気代の削減に使えるほか、停電時の備えにもなる
 
ご家庭や事業所に置く3つ目だけが「蓄電池」だと思われがちですが、実際にはいちばん上の系統用が、いま最も勢いよく増えている分野です。発電所でも送電線でもない、これまで電力システムになかった種類の設備が、新しく積み上がりつつある——そう捉えていただくのが近いと思います。


2. なぜ今なのか——春に起きている「もったいない」の正体

 
電気には、ほかの商品にない厄介な制約があります。使う量と発電する量を、常にぴったり一致させなければならない。売れ残った分を倉庫に置いておく、ということができないからです。
 
ところが太陽光や風力は、天候や時間帯で発電量が変わります。しかも、よく晴れた日にたくさん発電してくれるのは、必ずしも電気がたくさん必要な日とはかぎりません。
 
いちばんわかりやすいのが春です。エネこれの記事でも触れられていますが、4月から5月は日照時間が長く太陽光がよく発電する一方、冷房も暖房もあまり使わないため、電気の使用量は年間でいちばん少ない水準まで落ちます。発電が多く、需要が少ない。そうなると、せっかく発電できる再生可能エネルギーの出力を抑える「出力制御」が必要になってしまいます。
 
この「もったいない」を減らせるのが蓄電池です。余った電気をその場で捨てるのではなく溜めておいて、足りない時間帯に放出する。それだけで、需給のバランス調整にも、再エネを無駄にしないことにも、同時に効いてきます。
 
そして、この話は今後さらに重くなります。国は2040年度の電源構成について、再生可能エネルギーの割合を4〜5割程度とする見通しを示しています。天候まかせの電源が全体の半分近くを占める世界では、「溜めておける設備」がどれだけあるかが、電力システムの成立条件そのものになっていきます。


3. 蓄電池で電気代が下がる仕組みと、収益の出どころ

 
では、事業所やご家庭に置いた蓄電池は、どうやって電気代を下げるのでしょうか。
 
基本は単純で、電気が高い時間帯・需要がピークになる時間帯に、買う電気を減らすことです。安い時間帯や太陽光が余っている時間帯に充電しておき、高い時間帯に蓄電池から使う。電力会社から買う量そのものが減りますから、その分だけ請求が軽くなります。
 
高圧で契約されている事業所の場合は、もうひとつ効きどころがあります。基本料金です。高圧の基本料金はその月のピーク需要(最大需要電力)で決まる仕組みのため、ピークの時間帯だけ蓄電池で肩代わりできれば、使った総量が同じでも基本料金を押し下げられます。従量料金の削減とは別の、いわば二段目の効果ですね。


 ディマンド・リスポンス(DR)という考え方

こうした、需要側の工夫で電力の需給バランスに協力する取り組みを、ディマンド・リスポンス(DR)と呼びます。エネこれの記事でも、蓄電池を使ったDRのイメージが紹介されています。
 
聞き慣れない言葉だと思うので、少し噛み砕いておきますね。ディマンド・リスポンスは直訳すると「需要(ディマンド)の応答(リスポンス)」。電気が足りなければ発電所を動かして合わせる、というのが長らくの前提でしたが、そうではなく、使う側が使い方を変えて応えましょう、という発想です。資源エネルギー庁は、需要家が「使う量や時間をコントロールすることで、電力需要のパターンを変化させること」と説明しています。
 
方向は2つあります。
 
・下げDR:需要がふくらむ時間帯(夕方の15時〜18時頃など)に、使用を控えたり蓄電池から放電したりして、電力会社から買う量を減らす
・上げDR:春や秋の昼間のように太陽光が余りそうな時間帯に、あえて充電したり電気を使ったりして、余りそうな電気を引き受ける
 
2章で触れた出力制御の話は、まさに上げDRの出番です。発電が多すぎて抑えるしかない時間帯に、使ってくれる先があれば、抑えずに済む。昔ながらの「節電のお願い」が下げDRの一種だとすれば、上げDRはその逆向きの協力、ということになります。
 
そして蓄電池が面白いのは、この両方を1台でこなせることです。昼に余った電気を引き受けて充電し(上げDR)、夕方のピークにその電気を放電する(下げDR)。しかも下げDRのほうは、我慢して使用を控えるのではなく、蓄電池に肩代わりさせるだけなので、仕事も暮らしも止まりません。「節電=我慢」という前提から外れられるのが、蓄電池を使ったDRのいちばんの強みだと思います。
 
ここが、冒頭で申し上げた「性格の変化」にあたる部分です。これまでの蓄電池は、BCP対策——つまり災害や停電への備えとしての位置づけが中心でした。あったほうがいいのは間違いないけれど、費用をかけて導入しても、出番は非常時だけ。会計のうえでは、どうしてもコストとして扱われます。
 
一方、DRや市場取引に日々の運用を預ける蓄電池は、平時にも働きます。電気代の削減だけでなく、調整力や供給力として評価されることで、収入の側にも乗ってくる。非常時の備えであることは変わらないまま、投資として回収を考えられる対象に変わりつつある——これが、いま現場で起きていることです。
(情熱電力の過去記事:ご家庭の蓄電池が電力市場に参加できるようになる制度については、こちらで解説しています)
 
もちろん、「置けば自動的に儲かる」という話ではありません。どこまで本当なのか、国の試算を見てみましょう。


4. いくらになれば投資として成り立つのか——国の試算が示した分かれ目

 
経済産業省の「分散型エネルギー推進戦略ワーキンググループ」(第2回・2026年3月6日)に、需要家側蓄電システムの収益性を試算した資料が提出されています。業務・産業用を対象に、運用期間20年・IRR(内部収益率)10%以上を「経済性あり」と置いて評価したものです。
 
試算の主な前提は次のとおりです。数字の意味を掴んでいただくために、代表的なものだけ並べます。

項目 置かれた数値 補足
建設費(2023年度水準) 10.6万円/kWh 工事費を含む平均システム価格
建設費(2030年度目標) 6万円/kWh 業務・産業用の目標価格
経済性の判定 20年・IRR10%以上 運転維持費2%/年、廃止措置費用5%
容量劣化 1%/年(20年で80%) 充放電深度80%、充放電効率90%
需要家モデル 契約容量1,000kW
太陽光500kW
蓄電池200kW
料金は九州電力の高圧プランを前提

結果が、なかなか示唆的でした。

前提(建設費と見込む収入) 「経済性あり」となった需要家
10.6万円/kWh
(2023年度水準・電気代削減のみ)
確認されなかった
6万円/kWh
(2030年度目標・kWの貢献を加算)
経済性ありの需要家が出現。負荷率の低いグループでは50%を超えた
6万円/kWh
(さらに市場収入などを加算)
割合がさらに増え、最大で90%を超えた

読み方を整理します。現在の価格水準のままで、電気代の削減だけを収入と考えるなら、投資としては成り立たない。これが出発点です。「高い買い物」という受け止め方は、数字のうえでも間違っていませんでした。
 
ところが、価格が2030年度の目標である6万円/kWhまで下がり、ピークカットによるkWの貢献を評価に入れると、採算に乗る需要家が現れます。さらに容量市場や需給調整市場といった収入を積み上げる前提では、対象の9割を超える水準まで届く。つまり「コストか投資か」の分かれ目は、蓄電池という製品の性質ではなく、価格の低下と、運用で収入を取りにいけるかどうかの組み合わせで決まる、ということです。
 
なお、この試算の対象はエネマネ補助事業のオープンデータ3,072件のロードカーブで、資料自身が「全需要家を代表するものではない」と断っています。また電気料金の前提は九州電力の高圧プランで、エリアが違えば結果も動きます。あくまで「分かれ目がどのあたりにあるか」を掴むための数字として見ていただくのが適切だと思います。
 
ちなみに同じ資料では、需要家側の蓄電池の導入見通し(ストック)も示されています。2030年に27GWh(15GW)、2040年には60GWh(33GW)。そのうち大半は家庭用で、2040年のストックは約53GWh(約31GW)と見込まれています。


5. お金はもう動き出している——オークションに並んだ「溜める設備」

 
「将来そうなる」という話だけでは、肌感覚として伝わりにくいかもしれません。すでに動いているお金の話もしておきます。
 
わかりやすいのが、長期脱炭素電源オークションです。これは20年間の固定収入を保証することで脱炭素電源への投資を促す制度で、電力広域的運営推進機関(OCCTO)が運営しています。応札年度2025年度の約定結果では、リチウムイオン蓄電池・揚水(新設を除く)が81.9万kW、リチウムイオン以外の蓄電池・揚水(新設)・長期エネルギー貯蔵(LDES)が88.6万kWの約定となりました。脱炭素電源全体の約定容量が426.1万kWですから、そのかなりの部分を「溜める設備」が占めた計算になります。
 
発電しない設備に、20年間の固定収入を前提に資金が入る。補助金で後押しする実証段階ではなく、投資案件として扱われている——系統用の世界では、その転換がもう起きています。
(情熱電力の過去記事:系統用蓄電池に実際いくらの補助金が流れたのかは、こちらで詳しく取り上げました)
 
需要家側、つまり事業所やご家庭に置く蓄電池も、同じ方向を向いています。価格が下がり、市場への参加経路が整うほど、「非常時のための備え」と「日々働く設備」の両立が現実的になっていく。4章の試算は、まさにその途中経過を示したものでした。
 
言い換えると、いまの蓄電池は「買うかどうか」だけの判断ではなくなりつつある、ということです。買ったあとどう運用するか——誰に運用を預け、どの収入を取りにいくか。そこまで含めて考えられるかどうかで、同じ設備が「コスト」にも「投資」にもなります。


まとめ
蓄電池は電気を溜めるもの。その理解は正しいのですが、いま起きていることはもう少し先にあります。
 
電気は使う量と発電量を常に一致させなければならず、天候まかせの再生可能エネルギーが増えるほど、その調整は難しくなります。春には、発電できるのに抑えざるをえない「出力制御」も起きています。蓄電池はその余った電気を受け止めて必要な時間帯に戻す役割を任されつつあり、系統用・再エネ併設・需要家側という3つの立ち位置で広がっています。
 
そして性格も変わりつつあります。これまでは非常時にしか出番のないBCP対策の設備——会計のうえではコストでした。それが、ピークカットによる基本料金の削減や、容量市場・需給調整市場での評価を通じて、日々働いて回収を目指せる対象になりつつあります。国の試算も、現在の価格水準では採算に乗らない一方、2030年度の目標価格と市場収入を前提にすれば対象の9割超が採算ラインに届きうる、という姿を示していました。
 
導入を今すぐ決める必要はありません。ただ、「あったほうがいいけれど高い買い物」という前提のまま判断を止めてしまうと、条件が変わったことに気づけません。蓄電池はそういう段階に入りつつある設備です。頭の片隅に置いておいていただけたら、と思います。


情熱電力からのお知らせ
蓄電池の採算は、価格だけでは決まりません。ご契約の種別や、その事業所のピークの出方——いわゆる負荷率によって、効き方は大きく変わります。国の試算でも、負荷率の低いグループほど収益性が高いという結果が出ていました。
 
情熱電力は松本市の電力小売会社として、お客様の実際の使用実績をお預かりしています。「うちの場合はどうなのか」を、一般論ではなく手元の数字から一緒に見ていくことができます。蓄電池を検討されている方も、まだ具体的な予定はないけれど話だけ聞いてみたいという方も、お気軽にご相談ください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁(エネこれ):知っているようで知らない「蓄電池」——なぜ今、導入が広がっているの?
・資源エネルギー庁(エネこれ):ディマンド・リスポンスの活用で広がる、電力需給調整の新ビジネス
・資源エネルギー庁:ディマンド・リスポンス(DR)
・経済産業省:需要家側蓄電システムの導入見通し・収益性に関する検討
・経済産業省:蓄電池産業戦略推進会議
・電力広域的運営推進機関(OCCTO):容量市場 長期脱炭素電源オークション約定結果(応札年度:2025年度)
 

FIP転・蓄電池併設とは?調整後プレミアムで出力制御を収益に変える仕組みを解説

 
夕暮れの太陽光発電所に併設された産業用蓄電池。FIP転で注目される設備構成
 
メガソーラービジネス(日経BP)に「なぜ、太陽光発電の『FIP転・蓄電池併設』が注目されているのか?」という記事があったので調べてみました。
 
このところ、同じテーマのセミナー案内が本当に増えましたよね。弊社にも「FIP転って結局うちは得なんですか」というご質問が届くようになりました。ただ、調べていくと話の中心は「FITからFIPに移すこと」そのものではありませんでした。カギを握っているのは、JEPX(日本卸電力取引所)の価格が0.01円/kWhまで下がった時間帯に、本来もらえるはずだったプレミアムがどこへ行くのかという一点です。
 
結論から言うと、消えません。その月の別の時間帯に上乗せされて戻ってきます。これが「調整後プレミアム」と呼ばれる仕組みで、蓄電池を併設して売る時間帯をずらせるなら、上乗せぶんを取りにいけるというわけです。制度の中身と、見ておくべき落とし穴を順に整理してみます。


目次


1. FIP転・蓄電池併設とは?注目が集まっている理由

 
「FIP転」とは、すでにFIT(固定価格買取制度)の認定を受けている発電所を、買取期間の途中でFIP(フィード・イン・プレミアム)へ移すことをいいます。FITの調達価格がそのままFIPの「基準価格」に置き換わり、FITの残存期間がFIP期間になります。ゼロから作り直す話ではなく、既存の発電所の制度上の立ち位置を乗り換えるイメージですね。
 
そこに蓄電池を足すのが「FIP転・蓄電池併設」です。狙いは大きく3つあります。
 
・出力制御を回避して、売れる電力量そのものを確保する
・昼間に充電して夕方に放電し、価格の高い時間帯に売る(タイムシフト)
・後述する「調整後プレミアム」の上乗せを受け取る
 
このうち3つ目が、2025年ごろから急に注目されるようになった部分です。単なる価格差の取り合い(アービトラージ)だけでは蓄電池の投資を回収しきれなかったところに、制度由来の上乗せが乗る可能性が出てきた、という構図になります。
(情熱電力の過去記事:FIPへの移行に蓄電池を同時に設置する際の手続きについては、こちらでも取り上げました)


2. 背景にあるのは出力制御の増加

 
そもそもなぜ乗り換えを考えるのか。いちばん大きいのは出力制御の増加です。発電できるのに止められれば、そのぶん収入が減ります。
 
太陽光をはじめとする変動性再エネが増える一方で、原子力発電所の再稼働も進みました。ベース電源の発電量が増えたことで、特定の時間帯に供給が需要を上回る場面が各地で起きています。


 東京エリアでも出力制御が始まった

2026年3月1日、東京電力パワーグリッドが管内で初めて再生可能エネルギーの出力制御を実施しました。抑制量は184万kWです(出典:東京電力パワーグリッド「再生可能エネルギー出力制御の実施について」2026年3月1日)。これで出力制御は全国すべてのエリアに広がったことになります。
 
2026年度の年間の出力制御見込み率も高い水準です。
 

エリア 2026年度の出力制御見込み率 制御電力量の見込み
九州 6.9% 12.2億kWh
東北 4.0% 7.5億kWh

(出典:資源エネルギー庁 第6回 次世代電力系統ワーキンググループ 資料/2025年12月公表時点の見通し)
 
見込みは年度の途中で上振れすることもあります。実績が出てから「思ったより止められた」となるケースもあるので、収支を組むときは余裕をみておきたいところです。


 FIP電源は制御の順番が後ろになる

さらに制度面の変化があります。2025年4月、経済産業省は「出力制御の公平性の確保に関する指針」を改正しました。優先給電ルールが見直され、同じ太陽光でも、FIT電源よりFIP電源のほうが出力制御の順番が後ろになるという整理がなされています。運用開始は2027年度までの見通しとされています。
 
つまり、このまま何もしなければFIT電源の制御量は相対的に増えていく可能性が高い、ということですね。出力制御の多いエリアほど、FIP転が「守り」の手段として意味を持つのはこのためです。


3. FIP制度の仕組みをおさらい

 
調整後プレミアムを理解するには、まずFIPそのものの形を押さえておく必要があります。
(情熱電力の過去記事:FIP制度そのものの基本は、こちらの記事で詳しく解説しています)


 FITとFIPは何が違うのか

FITが始まったのは2012年。あらかじめ決められた固定価格で、一定期間、電力を買い取ってもらえる制度です。これに対してFIPは2022年4月に導入されました。発電事業者が自分で市場に電気を売り、その販売収入に一定の「プレミアム」が上乗せされる形になります。
 

  FIT(固定価格買取制度) FIP(フィード・イン・プレミアム)
売電価格 固定(調達価格) 市場価格+プレミアム
収入の安定性 高い 月ごとに変動する
いつ売っても同じか 同じ(時間帯のインセンティブなし) 違う(高い時間帯に売る動機が生まれる)
蓄電池との相性 薄い 厚い(タイムシフトが収益になる)

FIT・FIPの支援に使われるお金は、「再生可能エネルギー発電促進賦課金(再エネ賦課金)」として、電気を使うすべての人が負担しています。単価は全国一律で、2026年度(2026年5月検針分から)は4.18円/kWhです。FIT初年度の2012年度は0.22円/kWhでしたから、制度の規模がどれだけ大きくなったかが分かりますよね(出典:資源エネルギー庁、東京電力エナジーパートナー公表資料)。
 
FIPには、市場価格が高い局面ではプレミアムが縮む、という性質があります。固定価格で買い続けるFITと比べて、賦課金の膨張を抑えやすいという狙いが制度に込められているわけです。


 プレミアムは月単位で決まる

FIPのプレミアム単価は、ざっくり次の形で計算されます。
 
・基準価格(電源ごとの目標価格。FITの調達価格にあたる)
・−参照価格(月平均の市場価格+非化石価値の価格−バランシングコスト)
・=プレミアム単価
 
ここで押さえておきたいのは、プレミアムは30分コマごとではなく、1か月単位で算定されるという点です。日ごとに見れば得な日も損な日もあります。だからこそ「工夫してうまく売ってください」という制度設計になっているのですが、裏を返すとFITほど収入が読めません。
 
導入当初、発電事業者も金融機関も慎重だったのはこのためでした。プロジェクトファイナンスを組む側からすると、月次で収入が揺れるのは扱いにくい。加えて、プレミアムが厚くなる時期や時間帯に設備故障や運用トラブルで発電機会を落とすと、損失が通常より大きくなります。
 
その後、年単位で見れば事業性が一定程度確保されるという理解が広がり、FIPを選ぶ事業者は増えてきました。とはいえ普及はまだこれからという段階です。日経BPの記事によれば、太陽光のFIP認定は2025年12月末時点の累計で1.65GW(1,650MW)。FITとFIPの合計認定量75GWに占める割合は2.2%にとどまり、1,650MWの内訳は新規認定が825MW、FIP転が825MWでちょうど半々とされています。
 
なお、新設の事業用太陽光(10kW以上・地上設置型)は2027年度からFIPの対象外になる予定です。一方で、既存のFIT発電所はFIT期間が残っている限りFIP転が可能です。この非対称が、いま「持っている発電所をどうするか」という議論を押し上げています。


4. 調整後プレミアムとは?0.01円/kWhの時間帯がカギ

 
さて、ここが本題です。
 
JEPXのスポット市場では、電気が余っている時間帯に価格が下限の0.01円/kWhまで落ちます。そして現行のFIP制度では、0.01円/kWhの時間帯に売った電力量にはプレミアムが付きません。
 
ただし、その時間帯に本来配分されるはずだったプレミアムは、消えてなくなるわけではないんです。同じ月の「0.01円/kWh以外の時間帯」に再配分されます。これが「調整後プレミアム」と呼ばれるものです。
 
狙いははっきりしています。太陽光の発電が集中して電気が余る時間帯から、需給がタイトになる時間帯へ、供給をずらしてほしい。そのためのインセンティブというわけですね。日中に充電して夕方以降に放電すれば、発電事業者は厚くなったプレミアムを受け取れる。電力システム全体で見ても、需給の平準化と価格高騰の抑制につながります。


〇増加係数の計算方法

計算式はシンプルです。
調整後プレミアム単価 = 調整前プレミアム単価 × 増加係数
 
増加係数は、エリアごと・対象電源ごとに次のように求めます。
増加係数 = 月間総発電量 ÷(0.01円/kWhのコマを除いた月間総発電量)
 
たとえばあるエリアの太陽光が月に100万kWh発電し、そのうち20万kWhが0.01円/kWhの時間帯だったとします。
・増加係数 = 100 ÷(100 − 20)= 1.25
 
0.01円/kWhのコマがまったくなければ増加係数は1。つまりプレミアムは変化しません。逆に、余剰が多いエリアほど係数は大きくなります。


 エリアと季節で大きく変わる

この係数、エリアと月によってかなり振れます。野村證券フロンティア・リサーチ部が一般送配電事業者のエリア需給実績データをもとに試算したところ、電力需要が小さくなる春と秋の端境期に0.01円/kWhのコマが多発し、増加係数が1を上回る傾向がはっきり出ています。
 
なかでも太陽光の導入量が多い九州エリアは係数が大きく、2026年5月には3を上回ったとみられています。増加係数が3ということは、0.01円/kWhで発電した量が、それ以外の時間帯の発電量の2倍あったという意味です。それだけ「売っても1円にもならない電気」が出ていた、ということでもあります。
 
効果が大きくなるのは、FITの調達価格が高い案件です。40円/kWhや36円/kWhといった高価格案件をFIP転すると、基準価格と市場価格の差が開きやすく、調整前プレミアムがそもそも厚くなります。
 
日経BPの記事にある簡易計算では、基準価格40円/kWh・調整前プレミアム単価30円/kWhのケースで増加係数が3になると、プレミアム部分がふくらんで合計100円/kWhに達する可能性がある、とされています。あくまで係数が3まで振れた月を切り取った試算ですが、桁のインパクトは伝わりますよね。
 
制度整備も進みました。従来、調整後プレミアムの対象にするには太陽光で発電した電気しか蓄電池に貯められませんでしたが、2025年4月に、系統から充電した場合のプレミアム対象電力量(認定発電由来電気量)の算定式が整備され、系統充電とFIP電源由来の充電を切り分けられるようになっています。運用の自由度はかなり上がったといえます。


5. 検討するときに見ておきたい注意点

 
ここまで読むと良い話ばかりに見えますが、冷静に見ておきたい点もいくつかあります。
 
・蓄電池の初期投資と運用コスト。導入費用に加え、保守費用や運用体制の整備にもお金がかかります。単純な価格差取引や需給調整市場だけでは回収が難しかったという経緯があり、調整後プレミアムはあくまで「回収可能性が上がった」段階です
 
・残存期間の短さ。FIT(FIP転後)の残存期間が短いと、メリットを享受できる年数が足りず、蓄電池の追加投資を回収できないリスクがあります
 
・系統連系協議の長期化。蓄電池を足すとなれば系統側の手続きが発生します。ここが読めないと事業計画全体が後ろ倒しになります
 
・0.01円/kWhの時間帯と出力制御の時間帯は、完全には一致しない。プレミアムが付かない時間帯と、止められる時間帯がズレるため、収益予測には不確実性が残ります。ここは制度面での改善が期待されるテーマです
 
・増加係数は事後的にしか確定しない。エリア全体の実績で決まるものなので、自分の発電所の努力だけでコントロールできる数字ではありません
 
それでも、FIP転・蓄電池併設には「発電した電気をそのまま売る設備」から「市場や需給を見ながら供給先と時間を選べる資産」への転換という意味があります。FIT開始から10年以上が経ち、買取期間の終了(卒FIT)を見据える事業者も増えてきました。保守や部材交換をすれば、FIT期間が終わったあとも発電は続けられます。投資回収がほぼ終わった発電所に、使いこなせる蓄電池が付いている——この状態は、これからの電力市場でかなり強い持ち札になります。


まとめ
FIP転・蓄電池併設が注目される理由を整理すると、話の芯は「出力制御の回避」と「調整後プレミアム」の2つでした。
 
JEPXのスポット価格が0.01円/kWhまで下がる時間帯にはFIPのプレミアムが付きませんが、その分は同じ月の他の時間帯に再配分されます。増加係数は「月間総発電量÷0.01円/kWhコマを除いた発電量」で決まり、春秋の端境期や、太陽光の多い九州エリアでは1を大きく上回る月があります。蓄電池で売る時間帯をずらせれば、高い市場価格と厚くなったプレミアムの両方を取りにいける、という構図です。
 
一方で、蓄電池の投資額、FIT残存期間、系統連系の協議期間、そして0.01円/kWhの時間帯と出力制御の時間帯のズレなど、慎重に見るべき変数も残っています。セミナーの案内が増えている今だからこそ、「自分の発電所のエリア・調達価格・残存期間」という3つの条件に当てはめて、数字で確かめることをおすすめします。制度は、前提が揃ったときにだけ味方になってくれるものなので。。


情熱電力からのお知らせ
情熱電力は長野県松本市の新電力として、電力小売だけでなく、系統用蓄電池や再エネ関連のご相談も日々いただいています。
 
「うちの発電所はFIP転したほうがいいのか」「蓄電池を足すとして、どのくらいの規模が妥当なのか」——こうしたご質問は、エリアの出力制御の状況やFITの調達価格、残り年数によって答えがまったく変わります。一般論ではなく、個別の条件で一度整理してみませんか。
 
気になることがありましたら、お気軽にご連絡ください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁:FIP制度における基準価格とプレミアム
・資源エネルギー庁:再生可能エネルギー FIP・FIP制度ガイドブック
・資源エネルギー庁:再生可能エネルギー出力制御の長期見通し等について
・日経BP 日経エネルギーNEXT:なぜ、太陽光発電の「FIP転・蓄電池併設」が注目されているのか?
 

岩石蓄熱とは?東芝など3社が製紙工場で実証、電気を700℃の石にためて180℃の蒸気にする仕組み

 
製紙工場内に設置されたコンクリート製の蓄熱槽と、内部で熱を帯びた天然石による岩石蓄熱の仕組み
 
電気新聞に「岩石蓄熱、180度の蒸気に」という記事があったので調べてみました。
 
電気を熱に変えて、石にためる。そして必要なときに180℃の蒸気として取り出し、工場の乾燥工程に送り込む——という設備が、静岡県島田市の製紙工場で本格的に動き出しました。東芝・中部電力・新東海製紙の3社が、2026年10月14日に実証運転の開始を発表しています。
 
「電気をためる」と聞くと、多くの方はまず蓄電池を思い浮かべますよね。実際このブログでも、系統用蓄電池の話は何度も取り上げてきました。ただ、工場が本当に困っているのは電気そのものより「熱」だったりします。紙を乾かす、ものを煮る、焼く、蒸す。そこで使われているのは今も燃料を燃やしてつくる蒸気で、ここを脱炭素するのは簡単ではありません。
 
今回の設備は、その「熱の脱炭素」に正面から取り組むものです。しかも中身は、静岡県内で採ってきた天然石。加工もせず、ふるいで大きさをそろえて敷き詰めただけの石です。なぜ石なのか、どのくらいためられるのか、蓄電池と比べて安いのか。順番に見ていきます。


目次


1. 岩石蓄熱とは?電気を石にためて蒸気にする仕組み

 
岩石蓄熱は、その名のとおり「岩石に熱をためる」技術です。流れはとてもシンプルで、次の3段階になります。
 
・電気ヒーターで空気を熱する
・その熱い空気を蓄熱槽に送り込み、中に詰めた天然石を温める
・熱が必要になったら空気の流れを切り替え、槽の熱気を蒸気発生器へ送って蒸気をつくる
 
島田工場の設備では、この蒸気が約180℃になります。配管で工場に送られ、紙の水分を飛ばすロールを温める——つまり製紙の乾燥工程にそのまま使われます(電気新聞 2026年10月16日)。
 
ポイントは、電気を電気のまま保存していないところです。蓄電池は「電気→化学エネルギー→電気」と往復しますが、岩石蓄熱は「電気→熱」で止めてしまう。熱として使うなら、わざわざ電気に戻す必要はないですよね。工場が欲しいものが蒸気なのであれば、熱のまま置いておくほうが素直だという考え方です。
 
蓄熱材に石を選ぶ理由も、聞いてみると納得感があります。島田工場の蓄熱槽に入っているのは静岡県内で採取した天然石で、加工は一切していません。ふるいで大きさをそろえ、敷き詰めてあるだけ。だから材料費が安く済む、というのが3社の説明です(電気新聞)。レアメタルの調達リスクに悩まされてきた蓄電池とは、だいぶ事情が違います。
(情熱電力の過去記事:太陽光の分野でも蓄熱を使う技術が出てきています)


2. 新東海製紙・島田工場の実証設備を数字で見る

 
まず全体像を整理しておきます。
 

項目 内容
設置場所 新東海製紙 島田工場(静岡県島田市)
実施者 東芝/中部電力/新東海製紙(2024年の連携協定には島田市も参加)
熱容量 約10MWh(約1万kWh時)級。この組み合わせでは国内初の規模。約880世帯の1日分の電力使用量に相当
蓄熱温度 700℃級
取り出す熱 約180℃の蒸気。紙製造の乾燥工程で使用
電気の出どころ 島田工場内のバイオマス発電由来の電力を、工場の熱需要に合わせて活用
事業の枠組み 環境省 令和6年度「地域共創・セクター横断型カーボンニュートラル技術開発・実証事業」に採択
期間と見通し 2026年度末まで実証。2027年度の社会実装を予定

出典:東芝・中部電力・新東海製紙の2026年10月14日発表、および電気新聞(2026年10月16日・同ウェブサイト)


 700℃の蓄熱槽と、約70トンの天然石

 
実物はかなり大きいようです。電気新聞の記者が10月14日の報道公開で見たところ、工場の片隅に長さ約9メートル、幅と高さが約4メートルの鉄筋コンクリート製の蓄熱槽が据えられていて、その内部に静岡県内で採取した約70トンもの天然石が詰め込まれているとのこと。
 
ここで技術的に効いてくるのが「700℃」という温度です。コンクリート製の槽としては極めて高い温度で、この構造健全性の検証を中部電力が担当しています。壁には約80カ所に温度センサーを埋め込み、高温部と低温部の境目を含めて挙動を確かめているそうです(電気新聞)。
 
設計上の工夫として、槽全体を一度に熱くしない点も挙げられています。空気の入り口側は高温、出口側は低温に保つ——出口側の送風機や配管まで高温に耐える仕様にすると、設備費がかさんでしまうからです。発表どおり設備の寿命がコンクリートで決まるのであれば30〜40年程度になる見込みで、これは蓄電池より長いですね。


 EMSが蓄熱と放熱のタイミングを決める

 
もうひとつの主役が、東芝のエネルギーマネジメント技術(EMS)です。10月13日から稼働しています。
 
EMSがやっているのは、工場の電力需給の見通しと熱需要の見通しを組み合わせて、「いつ蓄熱して、いつ放熱するか」の計画と運転タイミングを自動で決めることです。蒸気発生器や電気ヒーター、送風機までまとめて自動制御します。中央操作室の制御画面には、蓄熱量や放熱の計画、運転費用、CO2排出量などが表示されているとのことです。
 
ここに、ちょっと面白い技術的な課題が隠れています。蓄熱槽の中の温度分布は、外からは直接わかりません。そこで東芝は、解析データを機械学習させた低次元化モデル(ROM)という独自手法で、槽内の温度分布を高速・高精度に予測しているそうです。石の塊が相手でも、中で何が起きているかを「読む」ところが腕の見せどころ、というわけですね。
 
なお3社は2022年に、熱容量約500kWh時級の試験設備で予備的な実証を行い、蓄放熱の特性データと予測手法を先につくっています。いきなり1万kWh時級に挑んだわけではなく、20倍への段階的なスケールアップだと見ておくとよさそうです。


3. なぜ「熱」なのか。工場の脱炭素が電化だけで進まない理由

 
ここが、この実証のいちばん大事なところだと思っています。
 
日本ガス協会の資料「ガスファクト」によると、民生・産業部門のエネルギー消費およそ8,300PJのうち、熱が60.4%、電力が30.3%、原料などの非エネルギー利用が9.2%という内訳になっています(同資料の出典は資源エネルギー庁「エネルギー動向」2025年6月版ほか。産業部門だけを切り出した数字ではなく、民生と合算した値である点にご注意ください)。
 
※補足:PJ=ペタジュール。ジュールは熱量・エネルギーの単位で、1PJは1,000兆ジュールです。電気に換算すると1PJは約2億7,800万kWh、8,300PJなら約2兆3,000億kWh分にあたります(1kWh=3.6メガジュールで換算)。電気だけでなく、燃料として燃やした分も合わせた総エネルギー量なので、日本の年間電力消費よりずっと大きな数字になります。電気はkWh、灯油はリットル、都市ガスは立方メートルとバラバラのままでは熱と電気を比べられないため、すべてジュールに換算して並べています。
 
つまり、エネルギーの使われ方の大半は、実は電気ではなく熱です。そして工場の熱の多くは、今も燃料を燃やしてつくる蒸気でまかなわれています。「再エネの電気に切り替えました」だけでは、ここに手が届かないんですね。
(情熱電力の過去記事:CO2に値段がつく仕組みについてはこちらで解説しています)
 
一方で、再生可能エネルギー側には逆の悩みがあります。春や秋のように需要が軽い時期は、つくった電気が余ってしまい、太陽光や風力の出力が抑えられる(出力制御)場面が増えてきました。資源エネルギー庁の次世代電力系統ワーキンググループでも、この見通しが毎年議論されています。
 
余っている電気と、脱炭素したい熱。この2つをつなぐのが蓄熱という発想です。電気が余っている時間帯に石を温めておいて、工場が蒸気を欲しいときに出す。しかも島田工場の場合は、系統から買う電気ではなく工場内のバイオマス発電由来の電力を使うので、「発電のタイミング」と「熱が欲しいタイミング」のズレをこの設備が吸収する形になります。
 
効率についても数字が出ています。実証の目標は、投入した電力の7割以上に相当する分を取り出すこと。設備を納入した東芝の担当者は「熱だけを取り出す場合、蓄熱した直後に放熱すれば8割程度に達する」と話しています(電気新聞)。ためた熱は時間とともに逃げていくので、「ためてすぐ使う」ほど成績がよくなる、という素直な話ですね。


4. 蓄電池とどう違う?コストと使いどころを比べる

 
気になるのはお金の話ですよね。初期費用は公表されていませんが、電気新聞の取材に対して、同じ1万kWh時級の蓄電池と同程度だという説明がされています。そして蓄熱容量を増やしていくと——5万kWh時級になると天然石が安価に調達できるため——蓄電池よりも割安になると見込んでいるとのことです。
 
整理すると、こうなります。
 

比べる軸 岩石蓄熱 蓄電池
取り出せるもの 熱(蒸気)。島田工場では約180℃ 電気。そのまま売電・自家消費できる
主な材料 天然石とコンクリート。今回は県内産の石を無加工で使用 リチウムなどの資源。調達や経済安全保障の論点がある
初期費用 非公表。1万kWh時級では蓄電池と同程度とされる 価格の実績が積み上がっており、比較の基準になる
大容量化したとき 5万kWh時級では石が安く、蓄電池より割安になると3社は見込む 容量に比例してセル費用が増える
想定寿命 コンクリートで決まり30〜40年程度の見込み 充放電の回数に応じて劣化する
向いている場面 蒸気や温水を日常的に大量に使う工場 市場取引、調整力、停電対策など電気での活用

出典:電気新聞(2026年10月16日)、および東芝・中部電力・新東海製紙の2026年10月14日発表をもとに作成
 
どちらが優れているという話ではありません。欲しいものが電気なら蓄電池、欲しいものが蒸気なら蓄熱。設備の性格がそもそも違います。自社の使用実態が「電気が重いのか、熱が重いのか」を知っているかどうかで、検討の入り口が変わってくる、という理解でよいと思います。


5. いつから使える?商用化の時期と、法人が今できる準備

 
スケジュールははっきりしています。実証は2026年度末まで。そのうえで2027年度の社会実装が予定されています。電気新聞によれば、すでに繊維や化学、自動車など幅広い業界から引き合いが寄せられていて、顧客が投資を決めれば2027年度にも製品化できるとのことです。
 
残された検証課題もあわせて示されています。蓄熱槽と蒸気発生器、それをつなぐ配管をどう敷地に配置するか。国内の工場向けに、余裕のない敷地でも成立する置き方ができるか。材料費やCO2排出量をどこまで抑えられるか。このあたりが実証の後半で詰められていく見込みです。
 
では、工場や事業所をお持ちの方が今できることは何か。導入を決める段階にはまだ早いので、現実的には「自社の熱を把握しておく」ことに尽きると思います。
 
・年間で、どの設備がどれだけ蒸気や温水を使っているか
・必要な温度帯はどのくらいか(180℃前後で足りるのか、もっと高温が要るのか)
・蒸気が足りない時間帯、逆に余っている時間帯はいつか
・工場内に自家発電(太陽光・バイオマスなど)があるなら、その発電カーブと熱需要のズレはどれくらいか
 
このあたりが数字で言えるようになっていると、蓄熱に限らず、ヒートポンプでも燃料転換でも省エネ補助金の申請でも、そのまま使えます。逆にここが曖昧なままだと、どんな新技術が出てきても「うちに合うのか」が判断できません。技術の進み方より、自社のデータ整備のほうが先なんですよね。


まとめ
電気を700℃の石にため、180℃の蒸気として工場の乾燥工程に送る。東芝・中部電力・新東海製紙の3社が島田工場で始めた岩石蓄熱の実証は、熱容量約1万kWh時という国内初の規模で、約880世帯の1日分の電力使用量に相当します。中身は静岡県内で採った約70トンの天然石で、加工もせず敷き詰めただけ。レアメタルに頼らない点と、コンクリートで決まる30〜40年という寿命の見込みは、蓄電池にはない持ち味です。
 
効率の目標は投入電力の7割以上、熱だけを蓄熱直後に取り出せば8割程度。実証は2026年度末まで続き、2027年度の社会実装が予定されています。
 
この話のいちばんの含意は、脱炭素の主戦場が「電気」から「熱」へ広がってきたことだと思います。エネルギーの使われ方の多くは熱で、そこは再エネ電力への切り替えだけでは届きません。工場や事業所をお持ちの方は、まず自社の熱の使い方を数字でつかんでおく。技術の選択肢が増えていく局面では、その準備がそのまま判断力になります。


情熱電力からのお知らせ
情熱電力は長野県松本市の新電力として、工場や事業所にも電気を供給しています。
 
蓄熱のような設備を検討する段階になると、どうしても「自社がいつ、どれだけエネルギーを使っているか」という話から始まります。そのうちの電気の部分については、契約内容や使用実績をもとに、使い方とコストを整理するお手伝いができます。「基本料金がどう決まっているのか把握できていない」「電気代の内訳を一度見直したい」といったところからでも構いません。
 
電気料金や契約のご相談がありましたら、お気軽にお声がけください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・中部電力株式会社:岩石蓄熱とエネルギーマネジメント技術を組み合わせたプラントの実証運転を開始
・TOSHIBA:岩石蓄熱とエネルギーマネジメント技術を組み合わせたプラントの実証運転を開始
・環境省:地域共創・セクター横断型カーボンニュートラル技術開発・実証事業
・資源エネルギー庁:部門別エネルギー消費の動向
 

インバランス料金が初の上限300円に|10月21日の需給逼迫と、10月1日の制度改正が重なった理由

 
日没直前の送電鉄塔と火力発電所、電力需給が逼迫する夕方の電力系統
 
電気新聞に「インバランス、初の300円/中部・北陸・関西エリア、広域予備率3%以下に」という記事があったので調べてみました。
 
10月21日の夕方、中部・北陸・関西の3エリアで、インバランス料金が4コマ続けて300円/kWhに張り付きました。300円は、いまの制度でつけられる上限いっぱいの値段です。しかもこの上限は、10月1日に200円から引き上げられたばかり。つまり改正の3週間後に、新しい天井に手が届いてしまったことになります。
 
「インバランス」は電力会社の裏側の話で、ふだん請求書に名前が出てくるものではありません。それでも、市場連動のプランで電気を買っている法人にとっては、料金の上がり方を決めている仕組みのひとつです。何が起きたのか、なぜ秋のこの時期だったのか、そして11月以降の調達をどう考えるか。順に見ていきます。


目次


1. インバランス料金とは?計画と実績のズレを精算する仕組み

 
まず言葉から。インバランス(imbalance)は「不均衡」という意味の英語です。何と何の不均衡かというと、小売電気事業者が事前に出した「この30分でこれだけ使います」という計画と、お客さまが実際に使った量のズレのことを指します。
 
電気は貯めておけないので、使われる量とつくられる量は常に一致していなければなりません。計画と実績にズレが出たぶんは、その地域の送配電網を預かる一般送配電事業者が肩代わりして埋めます。その肩代わりを後から精算する単価が、インバランス料金です。


 不足インバランスと余剰インバランス

ズレには2方向あります。寒波が来て想定より電気が使われれば「不足インバランス」、工場が急に稼働を止めて想定より使われなければ「余剰インバランス」です。不足のときは小売事業者が不足分を買い取り、余剰のときは余った分を売ることになります。
 
身近な場面で言えば、朝の気温予報が3℃外れただけで、暖房の立ち上がりは地域全体で大きく動きます。予測はどれだけ精度を上げても完全には当たらないので、インバランスは「失敗」ではなく、毎日必ず発生するものとして制度に組み込まれています。
 
情熱電力のような新電力も、30分ごとにこの差分を精算しています。固定単価のプランであれば、この変動は事業者側が引き受けて、お客さまの単価は動きません。一方で市場連動のプランでは、卸市場やインバランスの値動きがそのまま料金に伝わる設計のものがあります。同じ「電力会社との契約」でも、ここが大きく違うところです。


 需給が厳しいほど高くなる設計になっている

2022年度に始まった現行のインバランス料金は、「調整力の限界的なkWh価格」と「補正インバランス料金」を比べて、高いほうを採用する仕組みになっています(インバランス単価中央算定システム 公表資料)。
 
後者の補正インバランス料金は、需給が厳しくなるほど単価が跳ね上がるように設計されています。これには理由があります。もしインバランスの精算単価が市場価格より安ければ、小売事業者は「市場で買うより、わざと不足を出して精算したほうが安い」と考えてしまいかねません。それを防ぐために、厳しい時間帯ほど割高にしてあるわけです。


2. 10月21日に何が起きたのか|4コマ連続で上限に張り付いた夕方

 
電気新聞によると、10月21日の午後3時半から5時半までの4コマで、中部・北陸・関西エリアのインバランス料金が上限単価の300円/kWhに到達しました。実需給の1時間前まで取引できる時間前市場でも、同日午後3時半〜4時に実勢最高値250円/kWhを記録しています。
 
この時間帯に何が行われていたかは、電力広域的運営推進機関(OCCTO)の公表記録で確認できます。同機関は10月21日16時06分、関西電力送配電エリアで供給力が不足し需給状況の悪化が認められたとして、他エリアからの電気の供給(融通)を指示しました。対象時間帯は16時30分〜17時30分、連系線のマージンを使った受電の合計は最大90万kWです。

供給した事業者 供給電力(最大値)
東京電力パワーグリッド 約55.0万kW
中部電力パワーグリッド 22万kW
北陸電力送配電 20万kW
中国電力ネットワーク 0.0066万kW
関西電力送配電の受電合計 最大90万kW

出典:電力広域的運営推進機関「需給状況改善のための指示の実施について<関西電力送配電>(10月21日16時06分実施)」
 
融通の時間帯と、インバランスが300円に張り付いた時間帯は、ほぼ重なっています。しかも融通を出した側である中部・北陸でも同じく300円がついている。つまり、エリアをまたいで余力が乏しかったということです。中部エリアに含まれる長野県も、この日は当事者でした。
 
ちなみに広域予備率3%という水準は、需給ひっ迫警報の発信基準と同じです。注意報が5%未満、警報が3%未満なので(OCCTO公表資料)、21日の夕方はそこまで薄くなっていたことになります。


3. なぜ秋に逼迫するのか|端境期に定期点検が集中する構造

 
「真夏や真冬でもないのに、なぜ10月下旬に?」と思われた方も多いと思います。ここには構造的な事情があります。
 
10月は、冷房も暖房もあまり使わない「端境期(はざかいき)」です。需要が落ち着くこの時期は、発電所の定期点検を入れる絶好のタイミングでもあります。火力発電所の点検は法令で実施が定められていて、数年周期で計画的に行われます。関西電力の説明によれば、設備を解体して約7万個の部品を検査するため、2〜4か月ほどかかる場合もあるとのこと。同社が例に挙げている堺港発電所5号機の点検は、9月16日から11月4日にかけて行われました。
 
つまり端境期というのは、需要が軽いぶん供給力も薄くしてある時期なのです。ふだんはそれで釣り合っています。
 
問題は夕方です。10月下旬は日没が早く、太陽光の出力が落ちる時刻と、事業所がまだ動いている時刻が重なります。21日に300円がついたのは午後3時半から5時半。まさにこの時間帯です。需要そのものは真夏のピークに遠く及ばなくても、点検で供給力が削られているところに太陽光が沈めば、予備率は一気に細ります。


4. 10月1日の制度改正で、上限は200円から300円に上がっていた

 
ここが今回いちばん押さえておきたい点です。21日に300円がついたのは、「過去最悪の需給だったから」とだけ読むと誤ります。そもそも300円という値段は、3週間前まで存在しませんでした。
 
補正インバランス料金の上限値は「C値」と呼ばれ、2022年度の制度開始から2025年度までは暫定的に200円/kWhに置かれていました。これが当面の間300円/kWhに引き上げられ、あわせて「D値」も45円/kWhから50円/kWhに変更されています。施行日は当初2026年4月が予定されていましたが、JEPX(日本卸電力取引所)の時間前市場システムの更新が延期されたことに伴い、2026年10月1日となりました。
 
改正前の制度であれば、21日の需給でも単価は200円で頭打ちだったことになります。「極めて厳しい需給が来た」ことと「天井が上がった直後だった」ことは、どちらも効いています。片方だけで説明すると、実態を取り違えます。


 広域予備率と単価の対応表

補正インバランス料金は、「補正料金算定インデックス」(広域予備率)の値に応じて機械的に決まります。インデックスをx(%)とすると、3%未満が300円、3%以上8%未満が「450−50x」、8%以上10%未満が「250−25x」、10%以上は補正が適用されません。1%刻みで並べると次のようになります。

補正料金算定インデックス(広域予備率) 補正インバランス料金
3%以下 300円/kWh(C値・上限)
4% 250円/kWh
5% 200円/kWh
6% 150円/kWh
7% 100円/kWh
8% 50円/kWh(D値)
9% 25円/kWh
10%以上 補正の適用なし

出典:インバランス単価中央算定システム「よくあるご質問」(2026年10月1日更新)/C値300円の場合
 
予備率が1%下がるごとに50円ずつ上がっていく区間(3〜8%)があることがわかります。8%で50円だったものが、5%で200円、3%で300円。崖のように立ち上がる設計です。


 同時に始まった「天井を下げる」仕組み

10月1日の改正では、上限の引き上げと同時に、歯止めも導入されました。「累積価格閾値制度」と呼ばれるセーフティネットです。
 
対象日の直前7日間で、スポット市場のエリアプライスが200円/kWh以上となったコマ数が累積30コマに達すると、その翌日から補正インバランス料金の上限が100円/kWhに引き下げられます。解除されるのは、直前7日間で100円/kWh以上となったコマ数がゼロになった時点です。
 
高値が単発で出るぶんには300円まで許容するが、それが何日も続くようなら天井を下げる、という設計です。2021年末から2022年初めにかけての高騰局面で、一部の新電力が精算に耐えられなくなった経緯を踏まえたものと言えます。


5. 燃料高が重なっている|LNGは前年の約2倍の水準

 
もうひとつ、今回の300円を「一日かぎりの事故」として片づけにくい事情があります。燃料そのものが高止まりしていることです。
 
JOGMEC(エネルギー・金属鉱物資源機構)の月次レポートによると、2026年9月25日時点のアジア向けスポットLNG(JKM)は25ドル前半/百万Btu。2025年9月が概ね11ドル台だったので、1年で約2倍になっています。欧州のTTFも24.1ドルで、欧州のガス貯蔵率は9月23日時点で70.4%と、前年同期の82.0%・過去5年平均の86.0%を下回る水準でした。
 
同レポートがアジアの価格上昇の要因として挙げているのは、欧州とアジアのあいだでの冬季カーゴの獲得競争、米国産LNGのアジア向け裁定取引が採算割れとなったこと、中東情勢の悪化による地政学的リスクプレミアム、南アジア諸国のスポット調達増加です。なお同レポートでは、ウクライナ情勢は2026年9月時点の上昇要因としては挙げられていません。欧州側の供給不安としては、ノルウェーからの計画外メンテナンスや貯蔵率の低さが挙がっています。
 
(情熱電力の過去記事:卸電力価格が日欧で3割上がった経緯はこちらで詳しく整理しています)
 
燃料が高いと何が起きるか。卸電力市場の値段は、その時間帯に最後に動いた1台(限界電源)の燃料費を映すことが多く、ガス火力が最後の1台になる時間帯では、燃料高がそのまま卸値に乗ります。逼迫していない平常時の単価も底上げされるということです。そのうえで21日のように予備率が削られると、補正インバランス料金の側が顔を出して、上限まで一気に走る。二階建てで効いてくる構図です。


6. 法人がいま確認すべき3つのこと

 
ここまでを踏まえて、法人の電力調達として確認しておきたいことを3つに絞ります。
 
・契約が固定単価か、市場連動か 自社の契約がどちらなのかは、意外と社内で共有されていないことがあります。市場連動であれば、21日のような日の影響が1〜2か月遅れで請求に現れます。契約書の単価の条項を、いちど読み直しておくことをおすすめします。
 
・市場連動なら、調整項の上限の有無 市場連動のプランには、卸市場価格やインバランスに連動する調整項が付くものがあります。そこに上限の定めがあるかどうかで、こうした日のリスクの大きさがまったく違ってきます。「上限なし」と書かれている場合は、300円という新しい天井がそのまま自社のリスクの上限になります。
 
・夕方のピークを動かせるか 15時半から17時半という時間帯は、多くの事業所がまだ動いている時間です。この帯の使用量を前倒しできる工程があるか、蓄電池や自家発で山を削れるか。すぐに答えが出る話ではありませんが、逼迫が秋にも起きるとなると、検討の優先度は上がります。
 
あわせて、11月の請求が上がる要因は別にもあります。2026年夏の電気・ガス料金支援が9月使用分で終わったことと、託送料金の改定です。こちらは需給とは関係なく、ほぼ確実に効いてきます。(情熱電力の過去記事:11月の請求が上がる2つの理由はこちらでまとめています)


まとめ

 
10月21日の夕方、中部・北陸・関西の3エリアでインバランス料金が300円/kWhの上限に張り付きました。制度開始以来はじめてのことです。
 
ただ、この「はじめて」には2つの意味が重なっています。ひとつは、広域予備率3%以下という、需給ひっ迫警報の基準と同じ水準まで余力が細ったこと。端境期で火力の定期点検が集中するなか、夕方に太陽光が沈む時間帯に需要が残り、エリアをまたいで融通を回してもなお足りませんでした。もうひとつは、10月1日に上限が200円から300円へ引き上げられたばかりだったこと。改正前なら200円で止まっていた値段です。
 
背景には、前年の約2倍というLNG価格の高止まりもあります。平常時の卸値が底上げされているところに、需給が細ると補正インバランス料金が立ち上がる。この二階建ては、冬に向けてもう何度か顔を出す可能性があります。
 
まずは自社の契約が固定単価か市場連動か、市場連動なら調整項に上限があるかを確認してみてください。そこがはっきりすれば、こうしたニュースを自社の数字として読めるようになります。


情熱電力からのお知らせ

 
情熱電力の高圧プランは固定単価制です。今回のような需給の急変や卸市場の値動きがあっても、契約期間中の単価は変わりません。市場連動のプランをご契約中で「今月の請求がどうなるか読めない」という状態が続いているようでしたら、いちど現在の契約内容を一緒に確認させてください。
 
切り替えありきのご提案はいたしません。いまの契約のままで問題ない場合は、そうお伝えします。お見積もりやご相談は無料です。
 
TEL 0263-88-1183 / https://jo-epco.co.jp/contact電気新聞に「インバランス、初の300円/中部・北陸・関西エリア、広域予備率3%以下に」という記事があったので調べてみました。
 
10月21日の夕方、中部・北陸・関西の3エリアで、インバランス料金が4コマ続けて300円/kWhに張り付きました。300円は、いまの制度でつけられる上限いっぱいの値段です。しかもこの上限は、10月1日に200円から引き上げられたばかり。つまり改正の3週間後に、新しい天井に手が届いてしまったことになります。
 
「インバランス」は電力会社の裏側の話で、ふだん請求書に名前が出てくるものではありません。それでも、市場連動のプランで電気を買っている法人にとっては、料金の上がり方を決めている仕組みのひとつです。何が起きたのか、なぜ秋のこの時期だったのか、そして11月以降の調達をどう考えるか。順に見ていきます。


目次


1. インバランス料金とは?計画と実績のズレを精算する仕組み

 
まず言葉から。インバランス(imbalance)は「不均衡」という意味の英語です。何と何の不均衡かというと、小売電気事業者が事前に出した「この30分でこれだけ使います」という計画と、お客さまが実際に使った量のズレのことを指します。
 
電気は貯めておけないので、使われる量とつくられる量は常に一致していなければなりません。計画と実績にズレが出たぶんは、その地域の送配電網を預かる一般送配電事業者が肩代わりして埋めます。その肩代わりを後から精算する単価が、インバランス料金です。


 不足インバランスと余剰インバランス

ズレには2方向あります。寒波が来て想定より電気が使われれば「不足インバランス」、工場が急に稼働を止めて想定より使われなければ「余剰インバランス」です。不足のときは小売事業者が不足分を買い取り、余剰のときは余った分を売ることになります。
 
身近な場面で言えば、朝の気温予報が3℃外れただけで、暖房の立ち上がりは地域全体で大きく動きます。予測はどれだけ精度を上げても完全には当たらないので、インバランスは「失敗」ではなく、毎日必ず発生するものとして制度に組み込まれています。
 
情熱電力のような新電力も、30分ごとにこの差分を精算しています。固定単価のプランであれば、この変動は事業者側が引き受けて、お客さまの単価は動きません。一方で市場連動のプランでは、卸市場やインバランスの値動きがそのまま料金に伝わる設計のものがあります。同じ「電力会社との契約」でも、ここが大きく違うところです。


 需給が厳しいほど高くなる設計になっている

2022年度に始まった現行のインバランス料金は、「調整力の限界的なkWh価格」と「補正インバランス料金」を比べて、高いほうを採用する仕組みになっています(インバランス単価中央算定システム 公表資料)。
 
後者の補正インバランス料金は、需給が厳しくなるほど単価が跳ね上がるように設計されています。これには理由があります。もしインバランスの精算単価が市場価格より安ければ、小売事業者は「市場で買うより、わざと不足を出して精算したほうが安い」と考えてしまいかねません。それを防ぐために、厳しい時間帯ほど割高にしてあるわけです。


2. 10月21日に何が起きたのか|4コマ連続で上限に張り付いた夕方

 
電気新聞によると、10月21日の午後3時半から5時半までの4コマで、中部・北陸・関西エリアのインバランス料金が上限単価の300円/kWhに到達しました。実需給の1時間前まで取引できる時間前市場でも、同日午後3時半〜4時に実勢最高値250円/kWhを記録しています。
 
この時間帯に何が行われていたかは、電力広域的運営推進機関(OCCTO)の公表記録で確認できます。同機関は10月21日16時06分、関西電力送配電エリアで供給力が不足し需給状況の悪化が認められたとして、他エリアからの電気の供給(融通)を指示しました。対象時間帯は16時30分〜17時30分、連系線のマージンを使った受電の合計は最大90万kWです。

供給した事業者 供給電力(最大値)
東京電力パワーグリッド 約55.0万kW
中部電力パワーグリッド 22万kW
北陸電力送配電 20万kW
中国電力ネットワーク 0.0066万kW
関西電力送配電の受電合計 最大90万kW

出典:電力広域的運営推進機関「需給状況改善のための指示の実施について<関西電力送配電>(10月21日16時06分実施)」
 
融通の時間帯と、インバランスが300円に張り付いた時間帯は、ほぼ重なっています。しかも融通を出した側である中部・北陸でも同じく300円がついている。つまり、エリアをまたいで余力が乏しかったということです。中部エリアに含まれる長野県も、この日は当事者でした。
 
ちなみに広域予備率3%という水準は、需給ひっ迫警報の発信基準と同じです。注意報が5%未満、警報が3%未満なので(OCCTO公表資料)、21日の夕方はそこまで薄くなっていたことになります。


3. なぜ秋に逼迫するのか|端境期に定期点検が集中する構造

 
「真夏や真冬でもないのに、なぜ10月下旬に?」と思われた方も多いと思います。ここには構造的な事情があります。
 
10月は、冷房も暖房もあまり使わない「端境期(はざかいき)」です。需要が落ち着くこの時期は、発電所の定期点検を入れる絶好のタイミングでもあります。火力発電所の点検は法令で実施が定められていて、数年周期で計画的に行われます。関西電力の説明によれば、設備を解体して約7万個の部品を検査するため、2〜4か月ほどかかる場合もあるとのこと。同社が例に挙げている堺港発電所5号機の点検は、9月16日から11月4日にかけて行われました。
 
つまり端境期というのは、需要が軽いぶん供給力も薄くしてある時期なのです。ふだんはそれで釣り合っています。
 
問題は夕方です。10月下旬は日没が早く、太陽光の出力が落ちる時刻と、事業所がまだ動いている時刻が重なります。21日に300円がついたのは午後3時半から5時半。まさにこの時間帯です。需要そのものは真夏のピークに遠く及ばなくても、点検で供給力が削られているところに太陽光が沈めば、予備率は一気に細ります。


4. 10月1日の制度改正で、上限は200円から300円に上がっていた

 
ここが今回いちばん押さえておきたい点です。21日に300円がついたのは、「過去最悪の需給だったから」とだけ読むと誤ります。そもそも300円という値段は、3週間前まで存在しませんでした。
 
補正インバランス料金の上限値は「C値」と呼ばれ、2022年度の制度開始から2025年度までは暫定的に200円/kWhに置かれていました。これが当面の間300円/kWhに引き上げられ、あわせて「D値」も45円/kWhから50円/kWhに変更されています。施行日は当初2026年4月が予定されていましたが、JEPX(日本卸電力取引所)の時間前市場システムの更新が延期されたことに伴い、2026年10月1日となりました。
 
改正前の制度であれば、21日の需給でも単価は200円で頭打ちだったことになります。「極めて厳しい需給が来た」ことと「天井が上がった直後だった」ことは、どちらも効いています。片方だけで説明すると、実態を取り違えます。


 広域予備率と単価の対応表

補正インバランス料金は、「補正料金算定インデックス」(広域予備率)の値に応じて機械的に決まります。インデックスをx(%)とすると、3%未満が300円、3%以上8%未満が「450−50x」、8%以上10%未満が「250−25x」、10%以上は補正が適用されません。1%刻みで並べると次のようになります。

補正料金算定インデックス(広域予備率) 補正インバランス料金
3%以下 300円/kWh(C値・上限)
4% 250円/kWh
5% 200円/kWh
6% 150円/kWh
7% 100円/kWh
8% 50円/kWh(D値)
9% 25円/kWh
10%以上 補正の適用なし

出典:インバランス単価中央算定システム「よくあるご質問」(2026年10月1日更新)/C値300円の場合
 
予備率が1%下がるごとに50円ずつ上がっていく区間(3〜8%)があることがわかります。8%で50円だったものが、5%で200円、3%で300円。崖のように立ち上がる設計です。


 同時に始まった「天井を下げる」仕組み

10月1日の改正では、上限の引き上げと同時に、歯止めも導入されました。「累積価格閾値制度」と呼ばれるセーフティネットです。
 
対象日の直前7日間で、スポット市場のエリアプライスが200円/kWh以上となったコマ数が累積30コマに達すると、その翌日から補正インバランス料金の上限が100円/kWhに引き下げられます。解除されるのは、直前7日間で100円/kWh以上となったコマ数がゼロになった時点です。
 
高値が単発で出るぶんには300円まで許容するが、それが何日も続くようなら天井を下げる、という設計です。2021年末から2022年初めにかけての高騰局面で、一部の新電力が精算に耐えられなくなった経緯を踏まえたものと言えます。


5. 燃料高が重なっている|LNGは前年の約2倍の水準

 
もうひとつ、今回の300円を「一日かぎりの事故」として片づけにくい事情があります。燃料そのものが高止まりしていることです。
 
JOGMEC(エネルギー・金属鉱物資源機構)の月次レポートによると、2026年9月25日時点のアジア向けスポットLNG(JKM)は25ドル前半/百万Btu。2025年9月が概ね11ドル台だったので、1年で約2倍になっています。欧州のTTFも24.1ドルで、欧州のガス貯蔵率は9月23日時点で70.4%と、前年同期の82.0%・過去5年平均の86.0%を下回る水準でした。
 
同レポートがアジアの価格上昇の要因として挙げているのは、欧州とアジアのあいだでの冬季カーゴの獲得競争、米国産LNGのアジア向け裁定取引が採算割れとなったこと、中東情勢の悪化による地政学的リスクプレミアム、南アジア諸国のスポット調達増加です。なお同レポートでは、ウクライナ情勢は2026年9月時点の上昇要因としては挙げられていません。欧州側の供給不安としては、ノルウェーからの計画外メンテナンスや貯蔵率の低さが挙がっています。
 
(情熱電力の過去記事:卸電力価格が日欧で3割上がった経緯はこちらで詳しく整理しています)
 
燃料が高いと何が起きるか。卸電力市場の値段は、その時間帯に最後に動いた1台(限界電源)の燃料費を映すことが多く、ガス火力が最後の1台になる時間帯では、燃料高がそのまま卸値に乗ります。逼迫していない平常時の単価も底上げされるということです。そのうえで21日のように予備率が削られると、補正インバランス料金の側が顔を出して、上限まで一気に走る。二階建てで効いてくる構図です。


6. 法人がいま確認すべき3つのこと

 
ここまでを踏まえて、法人の電力調達として確認しておきたいことを3つに絞ります。
 
・契約が固定単価か、市場連動か 自社の契約がどちらなのかは、意外と社内で共有されていないことがあります。市場連動であれば、21日のような日の影響が1〜2か月遅れで請求に現れます。契約書の単価の条項を、いちど読み直しておくことをおすすめします。
 
・市場連動なら、調整項の上限の有無 市場連動のプランには、卸市場価格やインバランスに連動する調整項が付くものがあります。そこに上限の定めがあるかどうかで、こうした日のリスクの大きさがまったく違ってきます。「上限なし」と書かれている場合は、300円という新しい天井がそのまま自社のリスクの上限になります。
 
・夕方のピークを動かせるか 15時半から17時半という時間帯は、多くの事業所がまだ動いている時間です。この帯の使用量を前倒しできる工程があるか、蓄電池や自家発で山を削れるか。すぐに答えが出る話ではありませんが、逼迫が秋にも起きるとなると、検討の優先度は上がります。
 
あわせて、11月の請求が上がる要因は別にもあります。2026年夏の電気・ガス料金支援が9月使用分で終わったことと、託送料金の改定です。こちらは需給とは関係なく、ほぼ確実に効いてきます。(情熱電力の過去記事:11月の請求が上がる2つの理由はこちらでまとめています)


まとめ

 
10月21日の夕方、中部・北陸・関西の3エリアでインバランス料金が300円/kWhの上限に張り付きました。制度開始以来はじめてのことです。
 
ただ、この「はじめて」には2つの意味が重なっています。ひとつは、広域予備率3%以下という、需給ひっ迫警報の基準と同じ水準まで余力が細ったこと。端境期で火力の定期点検が集中するなか、夕方に太陽光が沈む時間帯に需要が残り、エリアをまたいで融通を回してもなお足りませんでした。もうひとつは、10月1日に上限が200円から300円へ引き上げられたばかりだったこと。改正前なら200円で止まっていた値段です。
 
背景には、前年の約2倍というLNG価格の高止まりもあります。平常時の卸値が底上げされているところに、需給が細ると補正インバランス料金が立ち上がる。この二階建ては、冬に向けてもう何度か顔を出す可能性があります。
 
まずは自社の契約が固定単価か市場連動か、市場連動なら調整項に上限があるかを確認してみてください。そこがはっきりすれば、こうしたニュースを自社の数字として読めるようになります。


情熱電力からのお知らせ

 
情熱電力の高圧プランは固定単価制です。今回のような需給の急変や卸市場の値動きがあっても、契約期間中の単価は変わりません。市場連動のプランをご契約中で「今月の請求がどうなるか読めない」という状態が続いているようでしたら、いちど現在の契約内容を一緒に確認させてください。
 
切り替えありきのご提案はいたしません。いまの契約のままで問題ない場合は、そうお伝えします。お見積もりやご相談は無料です。
 
TEL 0263-88-1183 / https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・電力広域的運営推進機関(OCCTO):需給状況悪化時の対応
・インバランス料金情報公表ウェブサイト:よくあるご質問
・電力・ガス取引監視等委員会:インバランス料金制度の詳細設計等について
・JOGMEC(エネルギー・金属鉱物資源機構):天然ガス・LNG関連情報 月報
 

次世代型地熱発電とは?初のロードマップが示す2040年140万kW・2050年770万kWの道筋

 
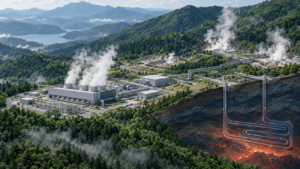
山あいに蒸気が立ちのぼる地熱発電所と、地下深くへ伸びる次世代型地熱の坑井のイメージ
 
電気新聞に「地熱発電 実績と技術力、世界を牽引」という特集記事があったので、調べてみました。
 
毎年10月8日が「地熱発電の日」だということ、ご存じでしたか。1966年のこの日、岩手県八幡平市の松川地熱発電所が日本で初めて商用の地熱発電を始めました。今年でちょうど60年になります。
 
ただ、記念日になるほど歴史があるわりに、地熱が日本の発電電力量に占める割合は2022年度で約0.3%。資源量だけなら日本は世界第3位という恵まれた国なのに、です。この「資源はあるのに使えていない」という状態が、ずっと地熱の代名詞でした。
 
その前提が、いま変わろうとしています。国が2025年に初めて地熱のロードマップをまとめ、「次世代型地熱」と呼ばれる新しい技術で2050年に770万kWを目指すという数字を示したからです。何が新しくて、どこまで現実的なのか。順番に見ていきます。


目次


1. 10月8日は「地熱発電の日」|日本の地熱のいまの立ち位置

 
日本は火山国です。地下には熱がたっぷりある。これは感覚としても分かりやすいと思います。
 
数字でも裏づけがあります。資源エネルギー庁の次世代型地熱推進官民協議会の資料によると、国内にある150℃以上の地熱資源をすべて開発した場合の発電容量は2,347万kW。日本は世界第3位の地熱資源量を持つ国とされています。
 
ところが、実際に発電している量はごくわずかです。国内の地熱発電の導入量は約60万kW。資源量2,347万kWの40分の1ほどで、地熱が発電電力量に占める割合は2022年度で約0.3%にすぎません。第7次エネルギー基本計画では、これを2040年度に1〜2%まで引き上げる方針が示されていますが、裏を返せば、60年かけてもまだ0.3%だったということでもあります。
 
なぜ増えなかったのか。理由はいくつも重なっています。
 
・地熱の有望地は国立公園や温泉地と重なることが多く、開発できる場所が限られる
・地下に「熱水や蒸気がたまった層(貯留層)」がある場所でないと掘れない
・掘ってみないと当たりかどうか分からない。探査の段階だけで3〜5年かかる
・地元の温泉事業者との合意形成に時間がかかる
 
太陽光が10年あまりで一気に広がったのと比べると、地熱は時間のかかり方がまるで違います。この「場所の制約」と「時間の制約」を技術で外せないか、というのが次世代型地熱の出発点です。


2. 次世代型地熱発電とは?従来型との違いを3つの方式で整理

 
従来型の地熱発電は、地下2〜3kmにある200〜300℃の熱水・蒸気を汲み上げてタービンを回す方式です。1基あたりの出力は1万5,000kW程度とされています。
(情熱電力の過去記事:地熱発電の基本的な仕組みについては、こちらの記事で解説しています)
 
ここで決定的なのは、「天然の貯留層がある場所でしか成立しない」という点です。熱い岩盤があっても、そこに水と亀裂がそろっていなければ発電できません。
 
次世代型地熱は、この前提を外しにいきます。国の中間取りまとめでは、大きく3つの方式が挙げられています。


 クローズドループ|熱水がなくても掘れる

亀裂のない高温の地熱層に坑井を掘り、地下で配管のループをつくって流体を循環させる方式です。地上から送り込んだ液体が、熱い岩盤に温められて戻ってくる。閉じた回路なので地下水と混ざりません。
 
最大の利点は、熱水や蒸気がない地域でも開発できることです。「熱はあるが水がない」場所が候補地に加わります。


 EGS|岩盤に人工の貯留層をつくる

EGS(Enhanced Geothermal Systems=涵養地熱系)は、水圧で岩盤に人工的な亀裂をつくり、そこに水を圧入して蒸気を生産する方式です。天然の貯留層がないなら自分でつくる、という発想ですね。
 
クローズドループとEGSは、1地域あたり2万〜5万kW規模での展開が想定されています。従来型より小ぶりですが、立地できる場所の数が桁違いに増えます。


 超臨界地熱|地下4〜6kmの400〜600℃を狙う

3つのなかで最も野心的なのがこれです。マグマ上部にある高温高圧の「超臨界状態」の熱水から蒸気を取り出します。深度3〜6km、温度は400〜600℃。従来型の倍近い温度です。
 
温度が高いぶん取り出せるエネルギーも大きく、1地域あたり20万kW級が想定されています。従来型1基の10倍以上の規模で、原子力や大型火力に近いスケール感になります。
 

方式 深さ・温度 想定規模(1地域あたり) 特徴
従来型 地下2〜3km/200〜300℃ 1.5万kW程度 天然の貯留層がある場所に限られる
クローズドループ 高温の地熱層に坑井を掘削 2万〜5万kW 熱水・蒸気がない地域でも開発できる
EGS 岩盤に人工の貯留層を造成 2万〜5万kW 水を圧入して蒸気を生産する
超臨界地熱 地下3〜6km/400〜600℃ 20万kW級 大規模発電が見込めるが技術的難度は最も高い

出典:資源エネルギー庁「次世代型地熱推進官民協議会 中間取りまとめ」および同庁の解説記事
 
これら次世代型を含めた日本のポテンシャルは77GW超(7,700万kW超)と試算されています。従来型の2,347万kWの3倍以上です。第7次エネルギー基本計画で次世代型地熱が「地熱ポテンシャルを現状の4倍以上に拡大する可能性がある技術」と位置づけられたのは、この試算が背景にあります。


3. 国が初めて示したロードマップ|2040年140万kW、2050年770万kW

 
2025年4月に次世代型地熱推進官民協議会が発足し、同年10月に中間取りまとめが公表されました。地熱について国がロードマップを示したのは、これが初めてです。
 

フェーズ 時期 内容
フェーズ1 2026〜2030年 国内での先行導入・実証
フェーズ2 2030年代早期 次世代型地熱発電所の運転開始
フェーズ3 2040年以降 国内普及と抜本的な導入量拡大

累積の導入容量は、2040年に約140万kW(1.4GW)、2050年に約770万kW(7.7GW)という見通しが置かれています。いまの導入量が約60万kWですから、2040年で2倍強、2050年にはそこからさらに5.5倍という絵になります。
 
2040年の140万kWの内訳は、超臨界地熱が約80万kW(20万kW×4地域)、EGS・クローズドループが約60万kW(2万kW×30地域)。2050年までの追加分約630万kWは、超臨界地熱が約280万kW(20万kW×14地域)、EGS・クローズドループが約350万kW(5万kW×70地域)と想定されています。
 
「4地域」「30地域」といった具体的な地域数まで置かれているのが、この見通しの特徴です。逆にいえば、この地域数を確保できるかどうかが、数字の現実味を左右することになります。
 
発電コストの目標は12〜19円/kWh。従来型の地熱は13.82〜36.81円/kWhとされているので、上振れ側が大きく下がる想定です。7.7GWが実現した場合の経済波及効果(生産誘発額)は約30兆〜47兆円、CO2削減量は年間約3,654万t-CO2と試算されています。
 
お金の話も出ています。政府の成長戦略では、次世代型地熱は「資源・エネルギー安全保障・GX」分野の重点項目に位置づけられ、2040年度までの官民投資額が1.0兆円と想定されました(経済財政諮問会議・日本成長戦略会議 合同会議 資料、2026年6月24日)。
 
ここで区別しておきたいのは、1兆円は官民を合わせた投資の想定額であって、国が出す補助金の額ではないという点です。国費のほうは別に決まっています。グリーンイノベーション基金の「次世代型地熱技術の開発」プロジェクトでは、国費負担額の総額上限が1,102億円と定められました。内訳は超臨界地熱が上限153億円、クローズドループが上限621億円、EGSが上限61億円です(経済産業省「研究開発・社会実装計画」令和8年6月15日)。
 
中間取りまとめのロードマップには、プロジェクト1件あたりの事業規模も示されています。超臨界地熱とクローズドループが「最大100億円/件」「最大300億円/件」、EGSが「最大50億円/件」「最大200億円/件」。いずれも掘削から噴気試験へと段階が進むにつれて規模が大きくなる想定とみられます。1件あたり数百億円という桁は、地熱がこれまで置かれてきた扱いとは明らかに違っています。


4. なぜ日本が世界を牽引できるのか|タービンの世界シェアは7割

 
ここが、日本にとっていちばん面白いところかもしれません。
 
国内の導入量は0.3%どまりなのに、地熱発電用のタービンでは日本メーカーが世界シェア7割を握っています(資源エネルギー庁資料)。国内で作れなかったぶん、海外のプラントに供給し続けてきた結果です。
 
地熱のタービンは、硫化水素などを含む蒸気にさらされ続けます。普通の火力用タービンとは材料も設計も違う。この腐食との戦いを60年続けてきた蓄積が、そのままシェアになっています。
 
次世代型になると条件はさらに厳しくなります。超臨界地熱の400〜600℃という領域では、坑井に使う鋼材や蒸気タービンに新しい材料が要るとされています。難度が上がるほど、既存の蓄積が効いてくる。日本勢が実証段階から関与している理由はそこにあります。
 
国内の地熱が増えることは、発電所が1つ増えるという話にとどまりません。国内に実証の場があることが、そのまま輸出産業の足腰になります。


5. 企業の電力調達にとって、地熱の何が変わるのか

 
ここからは、法人のエネルギー調達に関わる方に向けた話です。
 
地熱が再評価されている理由は、純国産であることだけではありません。「24時間動く再生可能エネルギー」だという点が大きい。
 
太陽光は夜に止まり、風力は風に左右されます。一方、地熱の設備利用率は天候に依存せず、ベースロード電源として使える数少ない再エネです。そしていま、企業の再エネ調達ではこの「時間帯」が論点になりつつあります。使った時間と同じ時間に発電された再エネでなければカウントしない、という考え方(アワリーマッチング)が国際的な基準改定で議論されているためです。
(情熱電力の過去記事:アワリーマッチングの議論とその影響は、こちらで詳しく整理しています)
 
この基準が厳しくなるほど、夜間も動く電源の価値は上がります。地熱が再注目されている背景には、こうした制度側の変化もあります。
 
ただし、期待の時間軸は正確に見ておく必要があります。
 
・2030年までは実証段階(フェーズ1)で、商用の電気として調達できる量はほとんどない
・運転開始はフェーズ2、2030年代早期から
・まとまった量になるのは2040年以降(フェーズ3)
 
つまり、いま進行中の調達計画に次世代型地熱を組み込める段階ではありません。2030年代後半以降の中長期シナリオで「選択肢が1つ増える可能性がある」という位置づけが実情に近いと思います。
 
一方で、発電設備・鋼材・掘削・エンジニアリングといった供給側に関わる企業にとっては、2026年から始まるフェーズ1がすでに事業機会です。2040年度までの官民投資額1兆円という想定のうち、最初に動くのがこの期間にあたります。


6. 残る課題|コスト、温泉との共生、そして時間

 
もちろん、計画どおりにいくとは限りません。中間取りまとめでも、論点は率直に並べられています。
 
コストは、目標の12〜19円/kWhに届くかどうかが前提条件です。現在の電力市場の水準と比べて競争力を持てるかは、実証の結果次第になります。
 
制度面では、温泉法における次世代型地熱の掘削許可の扱いが環境省の検討会で議論される予定です。また、クローズドループやEGSでは、周辺の開発事業者との間で地下の熱資源が取り合いになる可能性が指摘されています。従来型では自然公園法や保安林の制限が開発面積の課題とされてきましたが、次世代型には次世代型の、まだ答えの出ていない論点があるということです。
 
そして時間。従来型では探査段階だけで3〜5年、建設期間は5年と見込まれています。次世代型は深く掘るぶん、短くなる保証はありません。2026年に実証を始めて2030年代早期に運転開始という工程は、かなり詰まったスケジュールです。
 
それでも、「資源はあるのに使えない」という60年続いた説明が、初めて具体的な数字と期限を伴った計画に置き換わりました。地熱の話を、毎年10月8日に思い出すだけの記念日の話で終わらせないために、この先5年の実証は見ておく価値があると思います。


まとめ
10月8日の「地熱発電の日」から60年。日本は世界第3位の地熱資源量を持ちながら、発電電力量に占める割合は約0.3%にとどまってきました。天然の貯留層がある場所にしか掘れないという制約が、長らく壁になっていたためです。
 
その制約を外しにいくのが次世代型地熱です。熱水がなくても掘れるクローズドループ、人工的に貯留層をつくるEGS、地下4〜6kmの400〜600℃を狙う超臨界地熱。この3方式で、2040年に約140万kW、2050年に約770万kWという見通しが、国の初めてのロードマップとして示されました。
 
企業の調達という目線では、使える電気になるのは2030年代以降で、いますぐの選択肢ではありません。ただ、夜も動く再エネという地熱の性質は、時間単位での再エネ調達が問われるようになるほど効いてきます。
 
地熱発電用タービンの世界シェア7割という日本の強みが、国内でも生きるかどうか。この5年の実証が分かれ目になりそうです。


情熱電力からのお知らせ
次世代型地熱のように「10年先に効いてくる話」と、今月の電気代のように「いますぐの話」は、どちらも電力の話ですが切り分けて考えたほうがうまくいきます。
 
情熱電力は長野県の新電力として、ご家庭にも事業者さまにも、いまの契約で何が起きているかを分かりやすくお伝えすることを大切にしています。電気代の内訳が分からない、再エネ調達を将来どう組み立てるか相談したい。そんなときは気軽にお声がけください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁:次世代型地熱推進官民協議会
・経済産業省:グリーンイノベーション基金事業 「次世代型地熱技術の開発」プロジェクト
・内閣官房:戦略17分野における「主要な製品・技術等」の官民投資ロードマップ
・資源エネルギー庁(エネこれ):地熱発電も「次世代」へ!課題をクリアし日本の地熱を最大限に活用
・資源エネルギー庁:第7次エネルギー基本計画(令和7年2月)
・JOGMEC(エネルギー・金属鉱物資源機構):世界の地熱発電
・環境省:温泉の保護と利用 審議会等
 

【2026-27冬の天気予報】11月〜1月は気温高め 暖冬とスキー場・電気代への影響を解説

 
雪の少ないゲレンデに造雪機でつくられた雪山が積まれた初冬のスキー場と、暖冬予報を象徴する山並み
 
信濃毎日新聞に「暖冬 案じる県内スキー場」という記事があったので調べてみました。気象庁が10月20日に発表した向こう3か月の予報では、関東甲信の平均気温は11月が「高い」確率60%、12月と1月も50%。以前「【気象庁3か月予報】この冬は暖冬?10〜12月・寒候期予報の確率と電気代への影響を解説」でもお伝えしましたが、その見通しは今回も変わりませんでした。
 
スキー場にとっては死活問題ですし、私たちの暮らしにとっても「暖冬なら電気代が安く済むのかな」と気になるところですよね。でも、暖冬=電気代が下がる、とは言い切れないところがこの冬のややこしさです。
 
予報の数字そのものと、その裏にあるエルニーニョ現象、そしてゲレンデで何が起きているのかを、順番に見ていきましょう。


目次


1. 気象庁の最新3か月予報 11月〜1月の気温は「高い」が優勢

 
気象庁は2026年10月20日、11月から来年1月までの3か月予報を発表しました。関東甲信地方の確率は次のとおりです。
 

月 低い 平年並み 高い
11月 10% 30% 60%
12月 20% 30% 50%
1月 20% 30% 50%

出典:気象庁「3か月予報(2026年10月20日発表)」関東甲信地方/日本気象協会 tenki.jp
 
3か月をならした平均気温も「高い」が60%です。この「60%」という数字は、低い・平年並み・高いの3つに均等に分かれる状態(それぞれ約33%)と比べて、かなり偏りがあることを意味します。ただし「高い」が60%ということは、裏を返せば残りの40%は平年並みか低いということでもあります。暖冬予報だから寒波は来ない、という読み方はできません。
 
降水量も各月で「多い」が50%。晴れの日は平年より少なくなる見込みとされています。気象庁によると、冬型の気圧配置になりにくく、日本海側の降雪量は平年より少ない予想です。


 長野の平年値と比べるとどれくらい?

「気温が高い」と言われても、実感としてはつかみにくいですよね。長野地方気象台の観測地点である長野の月平均気温の平年値は、11月が7.9度、12月が2.3度、1月がマイナス0.4度です(信濃毎日新聞2026年10月21日付の報道による)。
 
この平年値より高くなりやすい、というのが今回の予報です。何度高くなるかまでは3か月予報では示されないため、「0.5度かもしれないし、2度かもしれない」という幅のある話として受け止めるのが良いと思います。


2. 暖冬予報の背景にある「エルニーニョ現象」とは

 
今回の暖冬予報の背景にあるのが、エルニーニョ現象です。南米ペルー沖の太平洋赤道域で海面水温が平年より高くなる現象で、日本付近では冬の寒気が流れ込みにくくなる傾向があるとされています。
 
今回のエルニーニョは規模が異例です。気象庁が10月9日に発表したエルニーニョ監視速報によると、監視海域の9月の海面水温は基準値より4.0度高く、1949年以降で最も高かった1997年12月の3.6度を上回りました。
(情熱電力の過去記事:エルニーニョ現象のしくみと判定基準については、こちらで詳しく解説しています)
 
エルニーニョが発生すると、日本の南を通る南岸低気圧が増えやすくなります。太平洋側では、普段は雪の少ない地域でも降雪に注意が必要になる一方、日本海側に雪をもたらす冬型の気圧配置は弱まる。「暖冬なのに、関東で雪が積もる」という一見ちぐはぐな現象が起こりうるのは、このためです。
 
なお、エルニーニョ現象は必ずしも「暖冬」とイコールではありません。過去にはエルニーニョの冬に強い寒波が来た例もあります。あくまで確率的に寒気が流れ込みにくくなる、という傾向の話です。


3. 県内スキー場はどう動いている?造雪機への投資が進む

 
暖冬予報をいちばん切実に受け止めているのが、スキー場です。信濃毎日新聞の報道によると、県内のスキー場では自然の雪を待たずに営業できる体制づくりが進んでいます。
 
軽井沢町の軽井沢プリンスホテルスキー場は、10月31日に今季の営業を開始する予定です。同スキー場はゲレンデの雪を全量人工雪でまかなっており、造雪機8台が24時間稼働して1日およそ450トンの雪を造っています。気温が下がれば降雪機195台も使えるようになり、年内に全14コースを完成させる計画とのことです。
 
白馬村のつがいけマウンテンリゾートは、12月1日のオープンに向けて降雪機を新たに18基導入し、既存の74基と合わせて計92基の体制になると発表しました。新型機は少ない電力と水量で効率よく降雪できるとされており、設備更新が省エネにもつながる形です。
 
このほか、松本市乗鞍高原のMt.乗鞍スノーリゾートは12月12日のオープンを予定し、降雪機の整備を終えています。
 
ゲレンデの雪を「待つもの」から「造るもの」へ。暖冬が常態化するなかで、スキー場の設備投資の優先順位が変わってきているのが見て取れます。


 「降雪機」と「造雪機」は何が違うのか

報道でも並んで出てくる「降雪機」と「造雪機」。似た言葉ですが、役割が違います。
 

種類 雪のつくり方 気温との関係
降雪機
(スノーマシン)
細かい水滴を空中に噴射し、落下する間に凍らせる 気温が十分に下がらないと使えない
造雪機 機械内部で氷をつくり、砕いて雪状にする 気温が高くても稼働できるとされる

軽井沢プリンスホテルスキー場が「気温が下がれば降雪機195台も使えるようになる」としているのは、この違いによるものです。暖かいうちは造雪機で土台をつくり、寒くなったら降雪機で一気に広げる。暖冬に備えるとは、つまり気温が高いうちから動ける設備を持つ、ということなんですね。
 
ただし、どちらも電気と水を大量に使う設備です。造雪機を24時間動かし続ければ、そのぶん電気の使用量は膨らみます。つがいけマウンテンリゾートが省エネ性能の高い新型機を選んだ背景には、こうした事情もありそうです。


4. 暖冬でも電気代が下がるとは限らない3つの理由

 
「暖冬なら暖房を使う量が減って、電気代も下がるのでは」と思いますよね。ただ、そう単純にはいきません。理由は3つあります。
 
ひとつめは、寒暖差です。平均気温が高くても、一時的な寒波は来ます。むしろ暖冬傾向の冬ほど、寒波が来たときの冷え込みが急で、暖房をフル稼働させがちです。じわじわ寒い冬より、乱高下する冬のほうが使用量が読みにくいという面があります。
 
ふたつめは、電気料金そのものの動きです。使用量が減っても、1kWhあたりの単価や補助の有無が変われば、請求額は上下します。燃料費調整額や再エネ賦課金といった、使用量とは別の要素も効いてきます。
 
みっつめは、冷え込んだ日に「勝手に増える電気」があることです。ガス給湯器には凍結予防用のヒーターが入っていて、リンナイの説明によれば機器周辺の温度が約3度以下になると自動で働きます(電源プラグが挿さっていることが条件で、抜いてしまうとヒーターもポンプも動きません)。水道管に巻く凍結防止帯も、サーモスタット付きのものは外気温3度前後で通電が始まります(サーモスタットのない古いタイプは、挿しているあいだ通電し続けるものもあります)。
どちらもこちらがスイッチを入れたつもりのない電気です。暖房を控えているのに使用量が思ったほど減らない、という年があるのは、こうした設備が静かに働いているからでもあります。日本海側は雪が少ない見込みでも、南岸低気圧が通れば普段は雪の少ない地域でも冷え込みます。ロードヒーティングや消雪ポンプを備えたお宅では、そのぶんの電気も加わります。
 
暖冬=節約できる冬、ではなく、読みにくい冬。そう構えておいたほうが、実際の請求書を見たときに慌てずに済みそうです。


5. この冬、家庭でやっておきたい備え

 
やることは、実はそれほど多くありません。
 
・エアコンのフィルター掃除を、本格的に寒くなる前に済ませておく
・暖房器具の設定温度を1度見直す(下げすぎず、上げすぎず)
・窓際の冷気対策(カーテンを床まで届く長さにする、断熱シートを貼る)
・毎月の使用量を記録して、前年同月と比べる習慣をつける
 
とくに4つめはおすすめです。暖冬の年は「去年より安いはず」という思い込みが生まれやすいので、実際の数字を並べておくと、値上がりや使いすぎに早く気づけます。
 
そして、寒波の予報が出たら、その日は暖房が集中する日だと思っておく。天気予報を電気の予報として見る習慣がつくと、冬の過ごし方が少し変わります。


まとめ
気象庁が10月20日に発表した3か月予報では、関東甲信の平均気温が「高い」確率は11月60%、12月・1月がそれぞれ50%。観測史上最も強い水準のエルニーニョ現象が続いていることが背景にあり、日本海側の降雪量は平年より少ない見込みです。
 
県内のスキー場は、この予報を前提に動き始めています。軽井沢プリンスホテルスキー場は造雪機8台を24時間動かして10月31日のオープンを目指し、つがいけマウンテンリゾートは降雪機を92基体制に増強しました。雪を待つのではなく、造って備える。暖冬が珍しくなくなった時代の、現実的な答えのひとつだと思います。
 
一方で、暖冬だから電気代も安く済む、とは言い切れません。一時的な寒波、単価の変動、太平洋側の降雪。この冬は「平均としては暖かいが、振れ幅が大きい」という読み方をしておくのが安全です。毎月の使用量を記録しながら、寒波の予報が出た日は少し意識して過ごす。それだけでも、春に振り返ったときの納得感が変わってきます。


情熱電力からのお知らせ
ところで私たち電力会社は、毎日のように天気予報とにらめっこしています。
 
電力は、お客さまが「明日どれだけ使うか」をあらかじめ予測し、その計画値を提出したうえで調達する仕組みになっています。つまり、使われた分をあとから数えるのではなく、予測が先に立つビジネスなんです。そしてこの需要予測に、いちばん効いてくるのが気温です。寒ければ暖房が、暑ければ冷房が動く。夏は気温だけでなく、湿度を加味した不快指数まで見ます。
 
ですから、今回のような3か月予報が出ると、私たちは「この冬の計画をどう組むか」という目で読みます。暖冬と言われても、寒波が来る日は必ずある。その日をどれだけ正確に見込めるかが、私たちの仕事の精度そのものになります。
 
我々にとって天気予報はとても大事。電力会社にはそんな一面もあるのだなと知っていただければうれしいです。
 
ご不明な点やご相談がありましたら、お気軽にどうぞ。
TEL 0263-88-1183 / https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・気象庁:全国の季節予報 3カ月予報
・気象庁:エルニーニョ監視速報
・日本気象協会:関東甲信地方の3か月予報
・信濃毎日新聞デジタル:長野県など11月~来年1月は気温高めか【関東甲信越3カ月予報】
・資源エネルギー庁:2026年度の電力需給見通しについて
 

電気・ガス代補助金が12月再開|低圧1円・高圧0.5円、1〜2月は4.5円・2.3円へ

 
事務所のデスクに置かれた電気料金の明細と電卓、奥に見える工場の屋根
 

最終更新日:2026年11月19日

 
電気・ガス代の補助金が、2026年12月使用分から再開します。値引き単価は電気の低圧が1kWhあたり1.0円、高圧が0.5円。1月と2月は低圧4.5円、高圧2.3円に増えます。高市早苗首相が10月29日に表明し、経済産業省が30日に詳細を公表しました。
 
ただし、12月の単価は今夏(7〜9月)の低圧3.5円・高圧1.8円を下回ります。11月使用分と比べれば下がりますが、今夏の水準に戻るわけではありません。効いてくるのは、低圧4.5円・高圧2.3円になる1月と2月です。
 
この記事では、9月で終わった支援と、12月から始まる支援を並べて、何がいくら変わるのかを整理します。あわせて、補助が請求書のどこに入っているのか——どこを見れば自分の分が分かるのかも、実際の明細の数字で説明します。


目次


1. 電気・ガス代の補助金は、2026年9月使用分で終わりました

 
まずは、確認からです。2026年の支援の対象は7月使用分から9月使用分までの3か月間でした。値引きの単価は次のとおりです。
 

区分 7月使用分 8月使用分 9月使用分
電気(高圧) 1.8円/kWh 2.3円/kWh 1.8円/kWh
電気(低圧) 3.5円/kWh 4.5円/kWh 3.5円/kWh
都市ガス 14.0円/m³ 18.0円/m³ 14.0円/m³

出典:資源エネルギー庁「電気・ガス料金支援」特設サイト。都市ガスは年間契約量1,000万m³未満のご契約が対象で、プロパンガス(LPガス)はこの支援の対象外です。
 
(情熱電力の過去記事:この夏の支援がどういう経緯で決まったのかは、高圧の単価も含めてこちらで解説しています)
 
ところで、この支援は請求書のどこに入っていたのでしょうか。実は、ここが今回いちばん分かりにくいところです。
 
情熱電力では、低圧・高圧のいずれも燃料費調整単価に含めて計算する形で支援を反映してきました。独立した「値引き」の行があるわけではなく、燃料費調整単価そのものが、支援の分だけ低く表示されています。この扱いは経済産業省からの通達に沿ったもので、請求書のサンプルチェックも受けています。
 
では、どこを見れば支援の額が分かるのか。明細の欄外にある注記です。情熱電力の請求書には、燃料費調整単価のすぐ下に、次の1行が入っています。
 
・(低圧)※1 燃料費調整単価には、国による電気料金軽減措置(-3.50円/kWh)を含んでいます。
・(高圧)※1 燃料費調整単価には、国による電気料金軽減措置(-1.80円/kWh)を含んでいます。
 
実際の数字で見ると、影響の大きさが分かります。2026年10月分の請求書では、燃料費調整単価は低圧が0円09銭/kWh、高圧が2円74銭/kWhでした。どちらも、支援の分が差し引かれたあとの数字です。
 

区分 10月分の燃料費調整単価(支援込み) 含まれる支援 支援を除いた水準
低圧 0円09銭/kWh -3.50円/kWh 3円59銭/kWh
高圧 2円74銭/kWh -1.80円/kWh 4円54銭/kWh

出典:情熱電力の2026年10月分の請求書より(いずれも税込)。燃料費調整単価は毎月変わります。右端は、同じ月の単価から支援分を戻した水準です。
※なお情熱電力の燃料費調整額は、みなし小売電気事業者(大手電力会社の小売部門)と同じ算定式を用いています。独自の算定式を採用している小売電気事業者もあるため、他社の請求書と単価を見比べるときは、同じものを比べているかどうかにご注意ください。
 
燃料価格そのものがまったく動かなかったとしても、支援が外れれば、燃料費調整単価の表示はこの水準に戻ります。低圧では0円09銭が3円59銭へ。数字の見た目は大きく変わりますが、実際に増えているのは1kWhあたり3.50円です。
 
実際の11月分の請求書では、低圧が4円31銭、高圧が5円41銭でした。燃料価格そのものも上がったため、低圧で0.72円、高圧で0.87円、この表の水準よりさらに上に出ています。
 
そして11月以降の請求書では、この※1の注記そのものがなくなります。「補助が終わった」と請求書の上で分かる手がかりは、実はこの1行です。
 
ここで混乱しやすいのが、「9月使用分で終わり」と「11月の請求から上がる」のあいだにある、1か月以上のずれです。これは検針のタイミングによるものです。
 
エネ庁の説明では、たとえば「7月使用分」とは、7月中の検針日から8月中の検針日までの使用分を指します。ただし、期間の区切り方は電気を使用する施設の検針日によって違います。実際、情熱電力の2026年10月分の請求書を見ると、ある低圧のご契約は9月11日〜10月13日、ある高圧のご契約は9月1日〜9月30日と、同じ「10月分」でも期間の取り方が異なります。確実なのは、お手元の検針票にある「ご使用期間」欄を見ることです。
 
いずれにしても、10月に届いた請求書が支援の入った最後の1枚で、支援のない最初の請求書が11月に届く、という順番は共通です。
 
請求書を保管されている方は、10月分を1枚取り出して、燃料費調整単価の行と欄外の注記を見てみてください。そこに書かれている数字が、11月以降との比較の基準になります。


2. 電気代が上がる理由は2つ。11月と12月、2段階で来ます

 
今年のやっかいなところは、補助の終了と、まったく別の制度変更が続けて来ることです。しかも、請求に出てくる月がひと月ずれます。まず理由を2つ見てから、いつ請求に出てくるのかを整理します。


 理由① 燃料費調整額から、支援の分が外れる

計算そのものは単純です。高圧なら1kWhあたり1.8円、低圧なら3.5円の支援がなくなります。単価が決まっているので、自社の使用量をかければ目安が出ます。
 
・高圧で月20,000kWh使う事業所 → 1.8円 × 20,000kWh = 約36,000円
・高圧で月50,000kWh使う工場 → 1.8円 × 50,000kWh = 約90,000円
・低圧で月1,500kWh使う店舗 → 3.5円 × 1,500kWh = 約5,250円
※いずれも単価に使用量をかけた単純計算です。税や各社の料金体系によって実際の金額は前後します。
 
高圧の単価は低圧のおよそ半分ですが、使う量の桁が違うので、金額としては事業所のほうが大きく効いてきます。年間に直すと、月20,000kWhの事業所で40万円を超える水準です。これは「気づいたら増えていた」で済ませるには大きい額ではないでしょうか。


 理由② 11月1日からの託送料金の改定

もうひとつが、託送料金の改定です。託送料金というのは、送配電網を使うための料金で、電気料金のなかに最初から組み込まれています。どの小売電気事業者と契約していても、エリアごとに同じ金額がかかる部分です。切り替えで避けられる性質のものではない、という点がポイントになります。
 
託送料金は、レベニューキャップ制度という枠組みのもとで、5か年の事業計画に基づいて決められています。中部電力ミライズの説明によれば、今回は物価や労務費、金利などの上昇を反映するための「期中調整」が行われ、2026年11月1日から託送料金が見直されることになりました。これを受けて、小売側の電気料金単価も見直されます。
 
中部電力パワーグリッドが2026年9月11日に公表した託送供給等約款の変更届出によれば、1kWhあたりの平均託送料金は次のように変わります。
 

区分 現行単価 改定単価 差引
高圧 3.49円 3.93円 +0.44円
特別高圧 1.76円 1.82円 +0.06円
低圧 9.13円 10.76円 +1.63円

出典:中部電力パワーグリッド「託送供給等約款の変更届出について」(2026年9月11日)。いずれも1kWhあたりの平均託送料金で、区分全体をならした数字です。実際の負担は契約容量や使い方によって変わります。改定の幅も実施時期もエリアごとに異なるため、中部エリア以外に拠点のある企業は、各エリアの発表もあわせてご確認ください。
 
高圧でみると、託送料金が1kWhあたり平均で0.44円上がります。補助の終了分1.8円と合わせると、単価の差は2.2円前後。月20,000kWh使う事業所なら、ひと月あたり4万円台の増加という計算になります。複数拠点をお持ちの企業であれば、拠点数の分だけ積み上がることになります。
 
低圧の店舗や事務所をお持ちの場合は、影響の出方がもう少し大きくなります。中部電力ミライズは、ご家庭の平均モデル(従量電灯B・30A・使用量260kWh、口座振替初回引落とし割引後、2026年11月分の燃料費調整額と再生可能エネルギー発電促進賦課金を含む)で、9,252円から9,647円へ、月395円の増加になると公表しています。この395円には補助の終了分が含まれていないため、同じ使用量なら補助終了の約910円が別に乗ります。1kWhあたりで見ると、補助の3.5円に託送の平均1.63円が加わって5円を超える計算です。
 
そしてここに、燃料費調整額の動きも重なります。中東情勢を受けた燃料価格の高止まりで、燃料費調整の上限に達して、超えた分を電力会社が自己負担している会社もあります。上限のある料金メニューでは単価の上昇が途中で止まりますが、高圧の自由料金メニューには上限がないものが多く、その場合はそのまま反映されます。自社の契約がどちらなのかは、確認しておいて損はありません。
(情熱電力の過去記事:燃料費調整の上限がどういう仕組みなのかはこちらにまとめています)
 
そしてもうひとつ、託送料金の改定が請求に出てくる時期です。
 
中部電力パワーグリッドの改定日は2026年11月1日ですが、請求に反映されるのは12月の請求分からです。情熱電力では、低圧・高圧ともにそのように取り扱っています。
 
・低圧:11月1日以降、最初の検針日の翌日からのご使用分(2026年12月検針分)から。11月1日からその検針日までの託送料金の増加分は、情熱電力が負担します
・高圧:2026年11月1日以降のご使用分(12月請求分)から
 
実際の請求書で確かめられます。ある低圧のご契約のご使用期間は10月2日〜11月3日で、11月1日をまたいでいますが、託送料金相当額から単価を逆算すると、10月分とまったく同じでした。日割りも入っていません。
 
つまり、値上がりは2段階で来ます。
 

届く請求書 上がる要因
11月の請求 支援の終了(低圧3.50円・高圧1.80円)+ 燃料価格の上昇
12月の請求 これに託送料金の改定が加わる

高圧のお客さまは、増える分の中身にも注意が必要です。情熱電力が中部電力パワーグリッドエリアの高圧で単価に加算するのは、基本料金が1kWあたり月141.39円、電力量料金が1kWhあたり0.04円です。増加のほとんどが基本料金側、つまり契約電力に対してかかります。
 
たとえば契約電力100kWの施設なら、使った量にかかわらず月に約1万4千円が基本料金に乗ります。これを1kWhあたりに直すと、月20,000kWh使う施設で約0.75円、月40,000kWh使う施設で約0.39円。同じ契約電力でも、使用量が少ない施設ほど1kWhあたりの重みは大きくなります。稼働が落ちている施設ほど効いてくる、ということです。契約電力が実態に合っているかどうかが、ここでも効いてきます。


3. 補助金はいつ再開する? 12月から2月までの単価


最新の動き(2026年11月19日時点)
中部電力ミライズが11月11日、今回の支援にかかる特別措置の内容を公表しました。値引きは燃料費調整単価から差し引く形で、適用期間は2027年1月分から3月分まで(2026年12月使用分から2027年2月使用分まで)。この記事で説明してきた「値引きが入った最初の請求書が届くのは1月」という流れが、そのまま裏づけられた形です。
また11月18日には、大手電力各社の12月使用分の料金が明らかになりました。報道によれば、東京電力の平均的な家庭で9,563円。11月使用分の9,738円から175円の値下がりで、4か月ぶりに前月を下回る見通しです。LNG価格は上がっているものの、12月使用分から入る1.0円の支援がそれを上回りました。
なお中部エリアの12月使用分(2027年1月分)の燃料費調整単価は、まだ公表されていません。11月末に出る見込みです。

 
公表された値引き単価は、次のとおりです。
 

区分 12月使用分 1月使用分 2月使用分
電気(高圧) 0.5円/kWh 2.3円/kWh 2.3円/kWh
電気(低圧) 1.0円/kWh 4.5円/kWh 4.5円/kWh
都市ガス 4.0円/m³ 18.0円/m³ 18.0円/m³

出典:資源エネルギー庁の特設サイト「電気・ガス料金支援」(いずれも税込み)。このほかLNGは1トンあたり4,862円(12月)、21,880円(1・2月)です。
 
もうひとつ押さえておきたいのが、請求が届くタイミングです。特設サイトには「12月使用分とは、原則としては、12月中の検針日から1月中の検針日までの使用に係る分を指します」と書かれています。つまり、値引きが入った最初の請求書が届くのは、12月ではなく1月です。12月に届く請求書は11月使用分なので、支援はまだ入りません。
この記事の前半で、支援が入った最後の請求書が10月に届いた、という話をしました。今回はその逆側で、同じ1か月の使用月と請求月のずれが生じます。「12月から再開」と聞いて12月の請求書を見ると、何も変わっていないように見えるはずです。
 
もうひとつ、高圧のお客さまに関わる話があります。支援が何月の使用分から始まるかは、契約している小売電気事業者によって違うことがあります。
 
情熱電力では、高圧のお客さまも契約電力の大きさにかかわらず、低圧と同じく12月使用分から値引きを適用します。一方、中部電力ミライズは契約電力が原則500kW以上の高圧について、適用期間を2027年1月使用分から3月使用分までとしています(500kW未満は12月使用分から)。料金月と使用月の対応が契約によって違うためで、同じ「2027年1月分」でも、中身の使用月がひと月ずれます。
 
使用分で並べ直すと、こうなります。

高圧のご契約 1か月目(0.5円/kWh) 2か月目(2.3円/kWh) 3か月目(2.3円/kWh)
情熱電力(契約電力を問わず) 12月使用分 1月使用分 2月使用分
中部電力ミライズ(500kW以上) 1月使用分 2月使用分 3月使用分

1月は使用量が多く、3月は落ち着くのが一般的です。同じ単価表でも、薄い0.5円がどの月に当たるかで、受けられる額は変わります。自社の契約がどちらの扱いなのかは、契約先の案内で確かめておいて損はありません。
 
なお特別高圧は今回も対象外です。この支援が始まって以来、一貫して対象から外れています。
 
ここで見落としたくないのが、12月の単価の小ささです。低圧は1.0円、高圧は0.5円。今夏の低圧3.5円・高圧1.8円と比べると、3分の1以下になります。
 
ただし、何と比べるかで見え方が変わります。11月使用分と比べれば、12月使用分は下がります。託送料金の改定は11月使用分からすでに乗っているので、12月に新しい上乗せはありません。そこへ1.0円の支援が入るぶん、差し引きで軽くなる計算です。
 
一方、今夏と比べれば12月の支援は薄いままです。そして託送料金が上がった分は、支援が終われば残ります。補助が本当に効いてくるのは、低圧4.5円・高圧2.3円になる1月と2月です。この2か月は、今夏でいちばん手厚かった8月使用分と同じ水準にあたります。
 
高市首相は、標準的な家庭で3か月間に「7千円程度の負担の引き下げ効果を実現できる」と述べています。ただしこれは電気と都市ガスを合わせた数字とみられます。電気だけで見ると、低圧で月400kWh使う家庭なら、12月が400円、1月と2月がそれぞれ1,800円で、3か月の合計は4,000円程度という計算になります。
 
事業所の場合は、高圧で月20,000kWh使うなら、12月が1万円、1月と2月がそれぞれ4万6千円で、3か月で10万円強です。いずれも単価に使用量をかけた単純計算なので、実際の金額は料金体系によって前後します。それでも、補助が入る月と入らない月で単価が動くことは、来期の見通しに入れておいて損はありません。
 
なお特設サイトには、使用量を入れると値引き額が出る試算ツールが置かれています。電気の低圧だけでなく、電気の高圧(企業)と都市ガスのタブもあるので、自社の使用量で確かめられます。
 
この試算ツールの仕様が、もうひとつのことを教えてくれます。12月の使用量を入れると1月と2月が自動で表示されるのですが、そのとき1・2月は12月より約2割多い使用量が初期値になります。寒さが厳しい時期は使う量そのものが増える、という前提です。単価が上がるうえに使用量も増えるので、低圧の場合、1月・2月の値引き額は12月の5倍以上になる計算です。(最下段に特設ページへのリンクを貼ってあります。)
 
残るのは3月使用分です。今回の発表では触れられていません。なお中部電力ミライズの資料にある「3月分」は請求月を指していて、中身は2月使用分です。使用分と請求月で言葉が1か月ずれるので、資料を読むときは注意してください。


4. 補助金は「値下げ」ではなく「値引き」です

 
毎回この時期になると感じるのですが、補助金は電気料金そのものを安くする仕組みではありません。請求の最後で、国のお金で差し引いているだけです。
 
この違いが効いてくるのは、補助が切れた瞬間です。支援の分が外れると、もともとの単価がそのまま表に出てきます。しかも先ほど見たとおり、その支援は燃料費調整単価に含まれていたので、単価の行だけを見ても気づけない形で入っていました。この2年ほど、断続的に補助が入り続けてきたので、「補助が入った状態の金額」のほうが基準のように感じられている方も多いのではないでしょうか。実際には、そちらが特別な状態でした。
 
現に、今回の自民党の提言案では、電気・ガスの支援を求める一方で、ガソリンなど燃料油の補助は段階的に縮小する方向が示されました。補助というのは、いつまでも同じ形で続くものではない、ということでもあります。
 
法人にとって、この点は実務的な意味を持ちます。補助が入っている時期の請求額をもとに年間のエネルギーコストを見込んでいると、補助が切れた期の予算が足りなくなります。特に市場連動型のプランでは、補助の有無と燃料価格の変動が二重に効いてくるため、ぶれ幅が大きくなりがちです。来期の予算を組む前に、補助を除いた素の単価で一度試算し直しておくことをおすすめします。前期の実績をそのまま横に置くと、見込みが低く出ます。
 
私たち情熱電力のような小売電気事業者も、補助の対象月と単価が決まってはじめて請求に反映できます。「いつから戻りますか」とお問い合わせをいただくことが多いのですが、正直に申し上げると、私たちも国の発表を待っている立場です。決まり次第、このブログでお知らせします。


5. 補助がない冬に向けて、法人がいまできること

 
補助の再開は待つしかありませんが、待つあいだにできることはあります。
 
① 11月の請求書を、前年同月と並べて見る
金額だけを見ると「高くなった」で終わってしまいます。使用量(kWh)と燃料費調整単価も一緒に並べてみてください。支援は燃調単価に含めて計算されていたので、10月に届いた請求書の燃調単価と注記(※1)を控えておくと、11月以降の単価と比べたときに、補助の終了分と燃料価格そのものの動きを切り分けられます。拠点が複数ある場合は、拠点ごとに並べると、設備の不調や運用のズレが見つかることもあります。
 
② 契約電力(デマンド)を見直す
高圧のご契約では、契約電力が500kW未満の場合、過去1年のうち最大の30分デマンドで基本料金が決まります(500kW以上は協議で契約電力を決めるのが一般的です)。数年前のピークを引きずったまま契約電力が高止まりしているケースは、実際に少なくありません。
 
③ 料金メニューの条件を確認する
燃料費調整に上限があるメニューかどうか、市場価格の変動がどこまで反映される設計か。この2点は、確認するだけなら費用がかかりません。冷え込みの厳しい信州のような地域では、冬のピーク時に市場価格が跳ねることもあるため、ここを把握しているかどうかで年間のぶれ方が変わります。
 
④ 補助に左右されない構造を考える
自家消費型の太陽光発電や蓄電池は、初期費用がかかる代わりに、買う電気そのものを減らす打ち手です。蓄電池はピークカットによる基本料金の抑制にもつながります。補助金の有無に左右されにくいという意味では、ここ数年の振れ幅を見てきた企業ほど検討の価値があるかもしれません。


まとめ
2026年夏の電気・ガス料金支援は、9月使用分で終了しました。検針のタイミングの関係で、支援の入らない最初の請求書が届くのは11月です。しかも支援は燃料費調整単価に含めて計算されていたため、独立した値引きの行としては出てきません。手がかりは欄外の注記(※1)だけで、11月以降はその注記も消えます。終わったことに気づきにくいのは、このためです。
 
電気代が上がる理由は、補助の終了だけではありません。11月1日から託送料金が改定され、中部エリアでは1kWhあたりの平均託送料金が高圧で0.44円、低圧で1.63円上がります。ただし情熱電力の請求に反映されるのは12月の請求分からで、11月の請求には乗っていません。高圧では補助の終了分1.8円と合わせて単価差が2.2円前後となり、月20,000kWh使う事業所ならひと月4万円台の増加という計算です。さらに燃料費調整額の動きも重なるため、「思ったより上がった」と感じる可能性があります。
 
11月使用分と比べれば12月使用分は下がりますが、今夏の低圧3.5円・高圧1.8円には届きません。効いてくるのは1月と2月です。中部電力ミライズの公表では、家庭の平均モデル(260kWh)で2027年1月分が260円、2月分と3月分がそれぞれ1,170円の軽減となります。3月使用分の扱いは示されていません。
 
いまできるのは、請求書を使用量と燃料費調整単価と一緒に確認すること、契約電力と料金メニューの条件を見直すこと、そして補助が入る月と入らない月を織り込んで来期の予算を組み直しておくことです。続報が入り次第、この記事に追記していきます。
 

更新履歴
2026年11月19日:中部電力ミライズが特別措置の内容を公表し、12月使用分の料金見通しも報じられたため、3章の「最新の動き」を更新し、高圧の適用月と特別高圧の扱いを追記しました。あわせて、託送料金の改定が請求に反映される時期と、燃料費調整単価の実測を1章・2章に追記しました。2章の章題も中身に合わせて整えました。
2026年11月16日:資源エネルギー庁の特設サイトに単価と試算ツールが掲載されたため、出典を差し替え、請求が届くタイミングと試算ツールの説明を3章に追加しました。
2026年10月30日:補助の再開が決定し、値引き単価が公表されたため、タイトル・リード文・3章・まとめを更新しました。表をスマートフォン対応に差し替えています。
2026年10月27日:経済産業大臣の発言と自民党の提言案を受けて、3章の「最新の動き」を更新し、4章に補足を加えました。
2026年10月22日:政府が来年1〜3月使用分の補助を検討していると報じられたため、3章に追記しました。
2026年10月20日:公開


情熱電力からのお知らせ
「11月の請求が上がったのはなぜ?」「12月の請求はどうなるの?」といったご質問を、このところ多くいただいています。契約電力が実態に合っているかの確認や、補助を除いた素の単価での年間試算など、来期の予算を組まれる前のご相談を承っています。拠点が複数ある場合の比較もお手伝いできますので、お気軽にお声がけください。
 
株式会社情熱電力
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁:電気・ガス料金支援 特設ページ(値引き単価と試算ツール)(公式発表後に情報更新されます。)
・中部電力ミライズ:電気・ガス料金支援の特別措置について(適用期間と値引き単価)
・中部電力ミライズ:2026年11月 電気料金単価の見直しについて
・中部電力パワーグリッド:託送供給等約款の変更届出について
・電力・ガス取引監視等委員会:電気の小売供給契約における燃料費調整条項について
・資源エネルギー庁:省エネルギー投資促進に向けた支援補助金
 

JC-STARとは?2027年4月から系統用蓄電池の系統接続に必須となる認証を解説

 
系統用蓄電池のコンテナとサイバーセキュリティ認証を表すシールドのイメージ
 
日経エネルギーNextに「『JC-STAR』で変わる、選ばれる系統用蓄電池メーカーの条件」という記事があったので調べてみました。
 
このブログでは、需給調整市場の上限価格の引き下げや、接続検討が集中して系統の空き容量が足りなくなっている話など、どちらかというと「制度」と「系統」の話を続けて取り上げてきました。今回は少し毛色が違って、蓄電所に並ぶ「機器そのもの」の話です。
 
2027年4月以降に契約申込みを行う高圧・特別高圧の蓄電所では、日本のサイバーセキュリティ認証「JC-STAR」の★1を取得した製品を使うことが、系統接続の要件になります。性能が良くても、価格が安くても、ここを満たせない機器は土俵に上がれません。
 
弊社でも補助金の資料作成や蓄電池案件の開発に日々関わっていますが、この話は系統用蓄電池だけでなく太陽光発電にも及びます。どこまでが対象で、いつまでに何をすればいいのか。整理していきます。


目次


1. JC-STARとは?2027年4月から何が変わるのか

 
JC-STARは「Japan Cyber-Security Technical Assessment Requirements」の略で、日本語では「セキュリティ要件適合評価及びラベリング制度」と呼ばれます。インターネットにつながるIoT製品について、サイバーセキュリティの要件を共通のものさしで評価し、ラベルで示す制度です。
 
経済産業省が整備し、運営はIPA(情報処理推進機構)が担当しています。経済産業省の発表によれば、最も基礎的な「★1」は2025年3月から運用が始まりました。対象はスマート家電やルーターから、ネットワークカメラや制御機器まで幅広く、電力分野では太陽光発電・蓄電池・風力発電・燃料電池が含まれます。
 
もともとJC-STARは、補助金の申請要件として使われることはあっても、基本的には事業者が任意で取る認証でした。これが変わります。資源エネルギー庁が公表している「分散型電源のサイバーセキュリティ対策について」(2026年7月・電力基盤整備課)によると、系統連系技術要件、いわゆる「グリッドコード」にJC-STAR★1が組み込まれ、適用時期は次のように整理されています。
(情熱電力の過去記事:蓄電池ビジネスのサイバーリスクについては、国の検討会の議論をまとめた記事もあります)
 

電源の種類 特別高圧・高圧 低圧(50kW未満)
蓄電池 2027年4月 2027年10月
太陽光発電 2027年4月 2027年10月
風力発電 2027年4月(高圧・特別高圧の区分なし) 対象外
燃料電池 2028年4月 区分なし

出典:資源エネルギー庁「分散型電源のサイバーセキュリティ対策について」(2026年7月)をもとに作成
 
低圧が半年遅れているのは、流通在庫への配慮によるものとされています。風力は適用範囲が狭く、ウィンドファームのゲートウェイのファイアウォール(または同等の防御機能を持つ機器)に限定されています。


2. 対象は「蓄電池」ではない。PCS・BMS・EMSが認証を取る

 
ここが最初のつまずきどころです。「蓄電池がJC-STARを取る」という言い方をよく耳にしますが、正確ではありません。
 
認証の対象になるのは、通信機能を持ち、設備の制御や監視を担う機器です。具体的にはPCS(パワーコンディショナー)、BMS(バッテリーマネジメントシステム)、EMS/サイトコントローラー、そしてゲートウェイや遠隔監視装置といったIP通信を行う機器が該当します。
 
一方、電池のセルやモジュールそのものは、外部と直接通信しないため、通常は対象に含まれません。昇圧変圧器や受変電設備も同様です。
 
この区別は、実務上かなり効いてきます。電池セルがどこの国で作られていても、制御・監視を担う部分がJC-STAR★1を満たしていれば、システムとしては要件を満たせるということだからです。実際に、2021年創業の国内メーカーであるパワーエックスは、中国製の電池モジュールを採用しつつEMSを自社開発するという構成で、2025年10月に国内メーカーとしていち早く★1の適合ラベルを取得しています。
 
つまり、競争の軸は「セル単体の性能」から「蓄電池システム全体の構成と信頼性」へと移りつつある、ということですね。


 ★1は自己適合宣言。それでも軽くはない理由

JC-STARには★1から★4までのレベルがあり、★1と★2はメーカーによる自己適合宣言が基本、★3以上では第三者機関による評価・認証が行われます。グリッドコードで2027年4月から求められるのは、このうち最も基礎的な★1です。
 
「自己申告なら簡単では?」と思われるかもしれません。IPAが公開している★1の適合基準を見ると、要求事項はS1.1-01からS1.1-16までの16項目。評価方法の内訳は、ドキュメント評価のみが10項目、実機テストのみが4項目、両方を行うものが2項目です。メーカーが自ら評価してチェックリストを作成しIPAに申請し、適合が認められた製品だけがラベルを表示できます。申請時に証跡の提出は不要ですが、有効期間中は証跡を保管する義務があり、疑義が生じた場合は事後に検査が行われ、ラベルが取り消されることもあります。有効期間はラベル発行日から2年間です。
 
なお、現時点でグリッドコードへの適用が決まっているのは★1までですが、グリッドコード検討会の資料では、分散型電源に固有の脅威やPCS特有の機能を踏まえた★1より上の基準を整備する方針が示されています。時期は未定とされていますが、★1への対応はゴールではなくスタートと考えておいたほうがよさそうです。


3. いつから必要?「契約申込ベース」という落とし穴

 
適用時期で最も誤解されやすいのが、判定の基準日です。
 
基準になるのは運転開始の時期ではなく、契約申込みの時期です。資源エネルギー庁の資料では、2027年4月1日以降に一般送配電事業者が契約申込みを受け付ける案件に適用される、と整理されています。接続検討の申込みだけでは適用されません。
 
裏を返せば、2027年3月末までに契約申込みを済ませた案件は、運転開始が2027年4月以降であっても対象外ということになります。また、2027年4月より前に契約申込みが完了した案件が、遡及適用によって直ちに系統接続できなくなることはないとされています。
 
既存設備の機器交換についても、FAQで一定の配慮が示されています。過度な負担となる場合に限り、一般送配電事業者への計画書提出を条件として、★1未取得の同類型式製品への交換が当面認められる、という扱いです。


 逆算すると、動くのは2026年のうち

では、制度適用前の契約申込みを狙う場合、いつ動けばいいのでしょうか。
 
接続検討は、申込みから回答まで標準で3カ月を要します。その回答を受けてから契約申込みに進むため、2027年3月末までに契約申込みを終えるなら、接続検討の申込みは遅くとも2026年末までに済ませておく必要がある、という計算になります。
 

時期 やるべきこと
〜2026年末 接続検討の申込み(回答まで標準3カ月)
2027年3月末まで 契約申込み。ここまでならJC-STAR★1の要件は適用されない
2027年4月以降 契約申込みを行う案件はJC-STAR★1取得製品が必須(高圧・特別高圧)
2027年10月以降 低圧(50kW未満)にも適用

ただし、追加検討や協議で回答が遅れるケースは珍しくありません。標準どおりに進む前提で逆算すると間に合わなくなる可能性があるので、実際にはもう少し余裕を見ておいたほうが安全です。
 
そして、ここで気をつけたいのが、駆け込みで契約申込みを急ぐことが本当に得なのか、という点です。制度の適用を避けられたとしても、その蓄電所は10年、20年と動き続けます。★2以上への引き上げが議論されている以上、「今は対象外だから」と選んだ機器が、数年後に別の形で課題になる可能性は残ります。


4. なぜ中国メーカーは取得できていないのか

 
ここからが、業界で最も話題になっている部分です。
 
日経エネルギーNextの記事によれば、2026年7月20日時点で、IPAが公表する適合ラベル取得製品の一覧に中国メーカーの製品は1つも確認できないとのことです。CATL、BYD、ファーウェイといった大手も含めてです。一方、中国以外の海外メーカーでは、米テスラ、韓国サムスンSDI、英クラーケン・テクノロジーズなどが既に取得しています。
(情熱電力の過去記事:中国製の蓄電池をめぐる経済安保と脱炭素のせめぎ合いについては、こちらで詳しく整理しています)
 
同記事は、その理由として、JC-STARが製品のセキュリティ機能だけでなく、開発・製造・保守を担う企業の管理・運用体制も評価対象としている点、そして「外国の法的環境等によりサイバーセキュリティ確保へ影響を受ける懸念はないか」が評価項目に含まれている点を挙げています。
 
ここは気になったので、一次資料に当たってみました。
 
IPAが公開している★1の適合基準(S1.1-01〜16)そのものには、外国の法的環境に関する項目は見当たりません。16項目はいずれも製品の技術的なセキュリティ要件です。では記事の指摘は何を指しているのか。IPAが公開している「★1申請書の書き方」を確認すると、申請書の「確認・同意事項」の中に、過去の取消しや法令違反とあわせて「外国の法的環境による影響に関する確認」が置かれています。つまり、製品の技術要件ではなく、申請時に事業者が答える確認事項として組み込まれている、という構造です。
 
さらに申請書を見ると、記入を求められる範囲がかなり広いことがわかります。
 

記入欄 内容
申請企業 企業名、法人番号/LEI番号、本社所在地、親会社①〜③
製造情報 製造ベンダー名、製造国又は地域、OEM/ODM・委託製造などの区分
委託先 製造の委託先(最大3社)、ファームウェアの製造・保守の委託先(最大3社)。それぞれ法人番号と親会社まで
通信モジュール Ethernet、Wi-Fi、LTE、Bluetooth等ごとに製造ベンダー、法人番号、親会社、ラベル取得状況

出典:IPA「★1申請書の書き方」(2025年7月7日版rev3)をもとに作成
 
親会社、委託先、さらには通信モジュールのベンダーとその親会社まで。製品単体ではなく、その製品を支える体制がどこにつながっているかを申告させる設計になっていることがわかります。
 
論点になっているのは、中国の「国家情報法」との関係です。同法では、国家による情報活動において、組織や個人に必要な協力を求めることができると定められています。そうなると、中国企業が製造・管理する機器について、企業が自らの意思だけでデータや遠隔操作の権限を管理できるのか、という問いが残ります。
 
したがって、中国メーカーにとってのハードルは、製品仕様を変えるだけでは解消しにくいものだと考えられます。実際、ある中国メーカーは企業組織や生産拠点、管理体制の抜本的な見直しと、中国国外を中心としたサプライチェーンの再構築によって取得を目指すとしているとされており、今後取得するメーカーが現れる可能性は否定できません。
 
なお、念のため付け加えておくと、JC-STARは制度上、特定の国や企業を排除することを目的とした制度ではありません。ただ、経済安全保障を重視した設計である以上、結果として中国メーカーにとって相対的に高いハードルになっている、というのが現状の見え方です。


5. 「選ばれるメーカー」の条件はどう変わるか

 
これまで系統用蓄電池の機器選定では、性能・価格・保証条件が主な評価項目でした。そこにサイバーセキュリティ対応が加わります。
 
ただし、順番が大事です。JC-STARを取得したから採用される、という話ではありません。性能や価格、保証条件が重要であることは変わらない。一方で、取得していなければ比較検討の土俵にすら上がれない。付加価値ではなく、前提条件になるということです。
 
事業者側から見れば、CAPEX(資本的支出)への影響は避けられないでしょう。価格競争力で市場を牽引してきたメーカーが選択肢から外れれば、調達コストは上がる方向に動きます。すでに開発が進んでいる案件では、契約申込みの時期によって想定していたメーカーの変更を迫られ、スケジュールが動くケースも出てきます。
 
そしてもう一点。★2以上の整備が検討されている以上、「今★1を持っているか」だけでなく、「制度が厳しくなったときに追随できる体制か」という視点が効いてきます。EMSやBMSを自社で開発し、ファームウェアの更新を自社で回せるメーカーと、委託先に依存しているメーカーとでは、次の改定への対応速度が変わってくるはずです。
 
機器を選ぶときに、カタログの性能値だけでなく、その機器の制御部を「誰が作り、誰が保守するのか」まで確認しておく。手間はかかりますが、20年使う設備であることを考えれば、見ておいて損はないポイントだと思います。


まとめ
2027年4月以降に契約申込みを行う高圧・特別高圧の蓄電所では、JC-STAR★1を取得した製品を使うことが系統接続の要件になります。低圧(50kW未満)は2027年10月から、燃料電池は2028年4月からの適用です。
 
押さえておきたいポイントは3つあります。1つ目は、認証の対象が電池のセルやモジュールではなく、PCS・BMS・EMSといった通信機能を持つ制御・監視機器だということ。2つ目は、判定の基準が運転開始ではなく契約申込みの時期であり、2027年3月末までの契約申込みを狙うなら接続検討は2026年末までに動く必要があること。3つ目は、★1がゴールではなく、★2以上の整備が検討されているということです。
 
JC-STARは単なる製品認証にとどまらず、申請書で親会社や委託先、通信モジュールのベンダーまで申告を求める、体制を含めた仕組みになっています。価格と性能だけで機器を選べた時代から、「誰が作り、誰が保守するのか」までを含めて選ぶ時代へ。蓄電所の投資判断においても、この視点は外せなくなりそうです。


情熱電力からのお知らせ
蓄電池や太陽光の案件を進めていると、「この機器で2027年以降も大丈夫なのか」「今の開発スケジュールで契約申込みは間に合うのか」といった、制度と実務が絡んだ判断が増えてきます。
 
情熱電力では、電力小売としての日々の業務のほか、補助金の資料作成や蓄電池案件の開発にも関わっています。制度の読み解きでお困りのことがあれば、気になる段階でお気軽にご相談ください。一緒に整理するところからお手伝いします。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・IPA(情報処理推進機構):適合ラベル取得製品リスト
・IPA(情報処理推進機構):★1(レベル1)適合基準・評価手順(評価手法・評価ガイド)
・資源エネルギー庁:分散型電源のサイバーセキュリティ対策について
・電力広域的運営推進機関(OCCTO):グリッドコード検討会
・日経BP 日経エネルギーNext:「JC-STAR」で変わる、選ばれる系統用蓄電池メーカーの条件
 

アワリーマッチングとは?GHGプロトコル改定で再エネ調達が変わる理由と、地熱が再注目される背景

 
白板の前でアワリーマッチングの仕組みを解説する講師
 
NIKKEI GX(日本経済新聞)に「地熱、アワリーマッチで再び脚光 眠る世界3位の資源量」という記事があったので調べてみました。
 
東芝傘下のジャパンセミコンダクターが、熊本県の地熱発電所とバーチャルPPAを結び、地熱由来の環境価値の調達を始めたという内容です。半導体工場は24時間動き続けますから、昼しか発電しない太陽光とは相性が悪い。そこで地熱、というわけです。
 
ただ、この記事の本当のポイントは地熱そのものではなく、その手前にある「アワリーマッチング」という聞き慣れない言葉のほうにあります。これは、企業が使った電気と再エネの証書を、年間ではなく1時間ごとに突き合わせるという考え方です。
 
もしこれが国際的な算定ルールになると、「年間で帳尻を合わせて再エネ100%」という、いま多くの企業がとっている方法が通用しなくなるかもしれません。地熱が注目されているのは、その先を読んだ動きなんですね。
 
今回は、このアワリーマッチングが何を変えようとしているのか、議論がいまどこまで進んでいるのかを、できるだけ丁寧に整理します。


目次


1. アワリーマッチングとは?「年間で帳尻を合わせる」からの転換

 
まず、いまのルールを確認しておきましょう。
 
企業が「再エネ100%を達成しました」と言うとき、その多くは年間の合計で計算しています。1年間に使った電力量が1,000万kWhなら、1年間で1,000万kWh分の再エネ証書を買って償却する。これで帳簿上は再エネ100%になります。
 
ここには、ひとつ目をつぶっている点があります。電気を使った時刻と、再エネが発電された時刻が一致していなくてもいいという点です。
 
たとえば、24時間稼働する工場が深夜2時に使った電気は、実際には火力発電所がまかなっているのかもしれません。それでも、昼間に発電した太陽光の証書を年間でまとめて買えば、深夜の分も相殺されて「再エネ100%」になる。これが現行の考え方です。
 
アワリーマッチング(Hourly Matching、時間単位マッチング)は、ここを変えようとするものです。”1月15日の深夜2時に使った電気は、1月15日の深夜2時に発電された再エネの証書でなければ相殺できない” そういうルールにしよう、という提案です。
 

比較する点 年間マッチング(現行) アワリーマッチング(議論中)
突き合わせる単位 1年間の合計 1時間ごと
深夜の電力をどう扱うか 昼の太陽光の証書で相殺できる その時間に発電した電源の証書が必要
必要なデータ 年間の使用量と証書の枚数 時間別の使用量と、発電時刻のわかる証書
相性のいい電源 太陽光・風力でも問題が出にくい 蓄電池との組み合わせ、または出力が一定の電源
24時間操業の工場にとって 証書を買い足せば達成できる 夜間をどう埋めるかが最大の課題になる

 
この話が「グリーンウォッシングを防ぐ」という文脈で語られるのは、こういう事情があるからです。年間マッチングでは、証書を買うお金が、本当に電力網の脱炭素化につながったのかが見えにくい。時間単位にすれば、「足りない時間帯」がはっきりするので、蓄電池や安定電源への投資を促す価格シグナルになる、という考え方ですね。
 
※グリーンウォッシングとは、実際の環境への配慮が伴っていないのに、環境に良い取り組みをしているように見せかけることを指します。「白く塗って取り繕う(ホワイトウォッシュ)」と「グリーン(環境)」を組み合わせた言葉です。
※ここで気をつけたいのは、年間マッチングで再エネ100%と表示すること自体は、現行ルールに沿った正当な方法だという点です。ルール違反ではありません。それでも「実態と離れているのではないか」という指摘が出ているのが、いまの議論の出発点になっています。
 
一方で、「そこまで厳格にすると、再エネを買おうとする企業そのものが減ってしまう」という反論もあります。この対立が、いま国際的な議論の中心にあります。


2. なぜいま議論に?GHGプロトコルScope2改定の現在地

 
アワリーマッチングが急に話題になっているのは、GHGプロトコルという国際基準の改定作業が進んでいるためです。
 
GHGプロトコルは、企業の温室効果ガス排出量を計算するときの事実上の世界標準です。そのうち、購入した電気や熱による排出を扱うのが「Scope2」。このScope2のガイダンスは2015年に作られたもので、今回が本格的な改定になります。
 
ポイントは、まだ確定していないということです。ここは誤解されやすいので、順を追って見ていきます。


 パブコメ1,072件が示した賛否

GHGプロトコルは2025年10月20日に改定案のパブリックコンサルテーション(意見募集)を開始しました。当初は同年12月19日までの予定でしたが、関係者からの要望を受けて2026年1月31日まで延長されています。注目度の高さがうかがえますね。
 
その結果が2026年7月29日に公表されました。56カ国から1,072件の回答があり、そのうち約4割が企業からのものだったと報じられています。
 
意見は、きれいに割れました。
 
・賛成側:グリーンウォッシングの抑制につながる。蓄電池やクリーン電源への投資を促す価格シグナルになる
・慎重側:北米・欧州以外では時間別データや取引制度の整備が追いついていない。管理・監査コストが増え、中小企業が参加しづらくなる
 
そして「義務化ではなく、企業が選べる仕組みにすべきだ」という意見が多く寄せられました。
 
これを受けて、GHGプロトコルの独立基準委員会(ISB)は改定案をそのまま採用せず、マーケット基準について複数の報告アプローチを検討するよう技術作業部会(TWG)に指示しています。つまり、「厳格化するか/しないか」の二択ではなく、複数の算定方法を併存させる方向に舵が切られつつある、ということです。
 
今後のスケジュールは、統合草案のパブリックコンサルテーションが2027年第2四半期、最終的な公表が2028年第4四半期という見通しが示されています。すぐに算定方法が変わるわけではありません。


 先に動くSBTiの新基準

ただ、「2028年まで様子を見ていればいい」とも言い切れません。別のルールが先に動くからです。
 
科学的根拠に基づく削減目標の認定機関であるSBTiが、2026年6月に企業ネットゼロ基準のバージョン2.0を公表しました。この新基準では、年間の電力使用量が1,000万kWh(10GWh)以上の大企業に対し、時間単位で再エネとマッチングできた電力の割合を報告することが求められます。適用開始は2027年2月とされています。
 
さらに、任意の認定プログラムとして「現時点で50%、2030年までに75%、2035年までに90%」という時間単位マッチングの目標水準も示されました。
 
GHGプロトコル本体の結論が出る前に、SBTi認定を取っている企業は時間別データの把握を迫られる。この「時間差」が、先進的な企業を早めに動かしている理由のひとつです。


3. もうひとつの関門「デリバラビリティ」と日本の電力網

 
改定案で議論されているのは、時間だけではありません。もうひとつ「デリバラビリティ(供給可能性)」という論点があります。
 
こちらは「いつ」ではなく「どこ」の話です。証書が、自社の拠点に物理的に届きうる範囲から調達されているか。これを問うものです。
 
ここで効いてくるのが、電源ごとの「置ける場所」の違いです。太陽光は、日射さえあれば全国どこにでも設置できます。屋根の上でも、休耕地でも構いません。一方、地熱は火山帯の上にしか置けず、国内の主要な発電所は東北と九州に集中しています。洋上風力も、適した海域は限られます。
 
つまり、太陽光はデリバラビリティの影響を受けにくく、地熱や洋上風力は受けやすい。東京の本社が、九州の地熱発電所の証書だけで自社の排出を相殺する。こうした調達が、物理的な実態を伴っていると言えるのか、という問題意識ですね。
 
日本にとっては、ここがなかなか厳しい論点です。東日本と西日本では周波数が異なり、連系線の容量にも制約があります。地域をまたいだ証書の調達が「供給可能性を満たさない」と判断されるリスクが指摘されています。
 
改定案では、市場の境界を越えて調達する場合、エリア間の価格差が一定以内であることや、送電権を確保していることなどで供給可能性を示す必要があるとされています。ただし、具体的な基準値はまだ示されていません。
 
調達方法によって、影響の受け方はかなり変わってきそうです。
 
・オンサイトPPA(自社の屋根などに設置)→ 発電と消費の場所が一致するため、影響を受けにくい
・同じエリア内のフィジカルPPA → 要件を満たしやすい
・遠方エリアのバーチャルPPA → 要件を満たせない可能性があり、懸念が集まっている
 
冒頭のジャパンセミコンダクターが熊本の地熱発電所と契約した事例も、同社の工場が岩手県と大分県にあることを踏まえると、この論点と無関係ではないかもしれません。もっとも、改定案の最終的な線引き次第ですから、現時点で断定はできませんが。


4. 日本の非化石証書は時間単位に対応できる?

 
では、日本の制度はこの流れに対応できるのでしょうか。
 
現在、国内で環境価値を売買する主な手段は非化石証書です。ただ、この制度にはいくつか構造的な課題が指摘されています。
 
自然エネルギー財団は、次のような点を挙げています。
 
・証書は年度単位で管理されており、発電した時間の情報は含まれていない
・非FIT非化石証書は、取引が完了した後でなければトラッキング(属性情報の付与)ができない。つまり、買う時点では発電方法などの条件を確認できない
・発電期間(年単位)と証書の有効期間(年度単位)に3カ月のずれがある
 
海外の主要な証書も「発電した日」の情報までで、時間までは扱えないものが多いとされます。ただ、少なくとも発行時点で属性情報を持っているという点が日本の制度とは異なります。
 
時間単位のマッチングを証明するには、時間別の電力使用データと、発電時刻のわかる属性情報を紐づける必要があります。いまの非化石証書の仕組みのままでは、そこに届きません。2030年以降の算定に新ルールが適用される見込みであることを考えると、制度の改正にはそれほど余裕がない、という見方もできます。
 
なお、非化石証書そのものの価格についても、2027年度から上限・下限の見直しが段階的に進む方針が示されています。環境価値の調達は、ルールと価格の両面で転換期にあると言えそうです。
(情熱電力の過去記事:非化石証書の価格見直しについては、こちらで詳しく解説しています)


5. 地熱発電が再び注目される理由

 
ここまで来ると、冒頭の日経の記事がなぜ地熱を取り上げたのかが見えてきます。
 
時間単位でマッチングするなら、1年を通じて昼も夜も発電し続ける電源がいちばん扱いやすい。太陽光は夜に止まり、風力は風任せです。再エネのなかで、ベース電源として安定稼働できるものは、現状ほとんど地熱しかありません。
(情熱電力の過去記事:そもそも地熱発電がどうやって電気をつくっているのかは、こちらでまとめています)
 
実際、企業の動きは先行しています。
 
・ジャパンセミコンダクターは、わいた第2地熱発電所(熊本県小国町)と15年契約のバーチャルPPAを締結。2026年6月から地熱由来の環境価値の調達を開始し、年9,251トンの温暖化ガス削減効果を見込む
・パナソニックエナジーは2025年に九電みらいエナジーとコーポレートPPAを締結し、年約50ギガワット時の供給を受ける
・わいた第2発電所は2026年3月に商用運転を始めたばかりだが、すでにNTT西日本、肥後銀行なども契約
 
半導体工場は24時間稼働し、消費電力も大きい。「24時間365日電気を使い続ける工場と相性がいい」という東芝側のコメントは、まさにアワリーマッチングを見据えたものだと思います。


 世界3位の資源量と、追いつけなかった30年

需要がこれだけあるのに、供給が追いついていないのが日本の地熱の現状です。
 
日本は火山国で、地熱の資源量は世界3位。1990年代後半には設備容量で世界5位、世界シェアの約7%を占める「地熱大国」でした。しかし、その後は海外の増設ペースに追いつけず、足元のシェアは3%台まで落ちています。
 
政府の目標も未達です。2015年に公表された長期エネルギー需給見通しでは、2030年度までに設備容量を140万〜150万kW(2015年度は53万kW)まで増やし、総発電量に占める比率を1〜1.1%とする案が示されました。ところが2023年12月時点の国内導入量は約60万kWで、2030年度目標の4割程度にとどまっています。
 
資源エネルギー庁の資料でも、地熱の電源構成比は現状0.3%程度で、2040年度の見通しは1〜2%程度とされています。
 
なぜ進まなかったのか。理由は大きく3つあります。
 
・有望地域が温泉地や自然公園と重なることが多く、地元との合意形成や複数の許認可手続きが必要
・調査から掘削まで時間がかかる
・十分な蒸気を確保できなかったときのリスクが大きい
 
ある大手エネルギー企業の元幹部は「地熱はばくちの要素が大きく、企業としてリスクを取りにくかった」と振り返っています。結果として、国内の再エネ投資は開発期間が短く資金を回収しやすい太陽光に偏りました。
 
これを受けて政府は2020年度から、エネルギー・金属鉱物資源機構(JOGMEC)が初期段階の資源調査を自ら担う仕組みを整えています。2020〜2023年度に全国74カ所で地表調査、8カ所で掘削調査を実施しました。民間企業の探査リスクを国が引き受ける、という発想です。


 次世代地熱が開こうとしている市場

さらに、これまで使えなかった熱を活用する「次世代型地熱」への期待も高まっています。
 
資源エネルギー庁の次世代型地熱推進官民協議会の中間取りまとめ(2025年10月31日)によると、次世代型地熱のポテンシャルは77GW超。内訳はクローズドループ・EGS(涵養地熱系)で66GW、超臨界地熱で11GW以上とされています。従来型の資源量2,347万kW(23.5GW)と比べても、桁がひとつ違う規模です。
 
導入の見通しは、2040年に約1.4GW(140万kW)、2035〜2050年に約7.7GW(770万kW)。2030年代早期の運転開始を目指すとされています。発電コストの目標は12〜19円/kWh。従来型地熱の13.82〜36.81円/kWhと比べると、コスト面でも改善が見込まれています。
 
国際エネルギー機関(IEA)は、次世代型地熱の世界市場が2040年ごろに2,000億ドル(約31兆5,000億円)に達する可能性があると試算しています。
 
そして日本企業は、設備面で強みを持っています。日本地熱協会によると、東芝エネルギーシステムズ、富士電機、三菱重工業の3社で、累積納入実績ベースの世界の地熱タービンの7割近くを占めてきました。JFEスチールも耐食性のある鋼管を製造できます。発電事業者としてだけでなく、サプライヤーとしての活躍も期待されているわけです。


6. 企業がいまからできること

 
ここまで読んで、「結局うちは何をすればいいのか」と感じた方も多いと思いますので整理してみます。
 
まず、慌てて契約を変える必要はありませんGHGプロトコルの最終基準は2028年の公表見込みで、複数の算定方法が併存する方向に議論が動いています。いま持っている契約が直ちに無効になるわけではなく、既存の長期契約への経過措置(レガシー条項)も議論されています。
 
そのうえで、備えとして意味がありそうなのは次の3点です。
 
① 時間別の電力使用データを把握しておく
スマートメーターの30分値は、多くの事業者がすでに取得できる状態にあります。自社の消費が、どの時間帯にどれだけ偏っているのか。これを知らないと、そもそも何がどれだけ足りないのかを議論できません。最初の一歩としてはここが現実的です。
 
② 「夜の電気をどうするか」を論点として持っておく
昼の消費が中心の事業所なら、アワリーマッチングの影響は比較的小さい。一方、24時間操業や夜間の消費が大きい事業所では、夜間をどう埋めるかが課題になります。蓄電池を組み合わせるのか、安定電源の環境価値を調達するのか。選択肢は複数あります。
 
③ 証書とPPAの比率を見直す余地があるか考えておく
証書だけに頼った脱炭素は、将来の算定ルールで評価が厳しくなる可能性があります。すぐに切り替える話ではありませんが、次の契約更改のタイミングで検討する価値はあるでしょう。
 
私たちがお客様とお話ししていても、「再エネ100%のメニューに変えたけれど、それが何を意味するのかよくわからない」という声をいただくことがあります。今回の議論は、まさにその「意味」を問い直すものです。難しい話に見えますが、突き詰めれば「使った電気と、作られた電気を、どこまで厳密に結びつけるか」という、とてもシンプルな問いです。


まとめ
アワリーマッチングは、企業が使った電気と再エネ証書を1時間単位で突き合わせる考え方です。年間の合計で帳尻を合わせる現在の方法に比べると、はるかに厳しい要求になります。
 
GHGプロトコルのScope2改定では、この時間単位のマッチングと、証書が物理的に届きうる範囲からの調達を求める「デリバラビリティ」が主要な論点になりました。2026年1月まで延長されたパブリックコンサルテーションには56カ国から1,072件の意見が集まり、賛否は分かれています。独立基準委員会は改定案をそのまま採用せず、複数の報告手法を検討する方向に進んでいます。最終基準の公表見込みは2028年です。
 
ただ、SBTiの新基準では年間1,000万kWh以上を使う企業に時間単位の報告を求める動きが先行しています。日本の非化石証書は年度単位で管理され、発電時刻の情報を持たないため、制度面の対応も課題として残ります。
 
こうした流れのなかで再評価されているのが地熱発電です。1年を通じて安定して発電できる数少ない再エネであり、九州では企業との大型契約が相次いでいます。世界3位の資源量を持ちながら導入は2030年度目標の4割程度にとどまっていますが、次世代型地熱の目標も示され、潮目は変わりつつあります。
 
いますぐ契約を見直す必要はありません。まずは自社の時間別の電力使用を把握すること。そこから始めてみてはいかがでしょうか。


情熱電力からのお知らせ
「再エネメニューに切り替えたけれど、これで本当に大丈夫なのか」「時間別の使用量って、どうやって見ればいいの?」
 
こうしたご相談が、法人のお客様から増えています。国際的な算定ルールの話は複雑ですが、まず自社の電気の使い方を知るところからなら、今日からでも始められます。
 
情熱電力では、お客様の使用状況を一緒に確認しながら、何が必要で何が必要でないかを、できるだけわかりやすくご説明しています。気になることがありましたら、お気軽にご相談ください。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・GHG Protocol(ghgprotocol.org):Scope 2 consultation
・資源エネルギー庁:次世代型地熱推進官民協議会
・資源エネルギー庁:地熱発電の推進に関する研究会
・自然エネルギー財団:転機を迎える「非化石証書」国際的な基準に合わせた改正を
・SBTi(sciencebasedtargets.org):「Corporate Net-Zero Standard V2」
・日本経済新聞/NIKKEI GX:地熱、アワリーマッチで再び脚光 眠る世界3位の資源量
 

系統用蓄電池の「低圧分割」は認めず|エネ庁が地権者の5年確認と接続検討料の引き上げへ

 
区画ごとに分割設置された低圧の系統用蓄電池と、奥に続く配電線
 
電気新聞に「系統蓄電池、『低圧分割』容認せず/エネ庁、対策実施へ」という記事があったので調べてみました。
 
系統用蓄電池といえば、これまでこのブログでも「空押さえ」や連系待ちの長期化を何度か取り上げてきました。今回は少し毛色が違います。争点になっているのは、大きな蓄電所ではなく、50kW未満の小さな蓄電池のほうです。
 
低圧でつなげば、昇圧の設備もいらないし、手続きもぐっと軽くなる。だったら大きな計画を小分けにして低圧で申し込めばいいじゃないか——そう考える事業者が増えてきたようです。資源エネルギー庁は2026年10月6日の次世代電力系統ワーキンググループで、この「低圧分割」を容認しない方針を示しています。
 
かつて太陽光で起きたことが、いま蓄電池で繰り返されつつある。そんな構図です。何がどう変わりそうなのか、順番に見ていきましょう。


目次


1. 低圧の系統用蓄電池で、いま何が起きているのか

 
系統用蓄電池を電力系統につなぐとき、容量が50kW以上になると高圧扱いになり、昇圧のための設備が必要になります。変圧器やキュービクルの費用、設置スペース、保安の体制。どれも小さくない負担です。
 
これを避ける方法があります。50kW未満に抑えて、低圧設備として連系することです。
 
1か所だけなら何の問題もありません。問題になっているのは、同じ事業者が隣り合った敷地を細かく分けて、低圧の蓄電池として何件も申し込むケースです。電気新聞の報道によれば、1つの事業者が同じ時期に数百件の低圧蓄電池の接続契約を申し込んだ事例や、低圧設備として接続するために敷地を分割した事例が表面化してきたとされています。
 
同じ配電系統に低圧の蓄電池が集中して接続されると、上位系統の潮流や電圧に影響が出ます。しかも蓄電池は、太陽光と違って充電と放電が急に切り替わります。発電だけの設備より、系統側から見た振る舞いは読みにくい。系統事故が起きたときに復旧の手順に支障が出る恐れも指摘されています。
 
実はこれ、初めての話ではありません。FIT(固定価格買取制度)が始まったあと、50kW未満の太陽光発電設備で同じことが起きました。あのときも、大きな設備を小分けにして低圧で申し込む「分割案件」が増え、国が規制をかけた経緯があります。今回は、その蓄電池版というわけです。
(情熱電力の過去記事:系統の「空押さえ」対策がどう強化されてきたかは、こちらで詳しく解説しています)


2. 「低圧分割」とは?高圧との規律の違いを整理

 
そもそも、なぜ低圧にすると手続きが軽くなるのでしょうか。電気の世界では、規模に応じて求められる手続きの重さが変わります。低圧は小さい設備を想定した枠組みなので、もともと簡素にできているんですね。
 
ところが、その簡素さが抜け道として使われると話が変わってきます。


 低圧にだけ適用されない3つの規律

報道で挙げられているのは、おもに次の3点です。
 
・接続検討のプロセスが求められない
・契約申し込み時の保証金を支払わずに申し込める
・土地の使用権限を示す書類の提出といった規律が適用されない
 
この3つは、いずれも高圧以上の系統用蓄電池について、ここ数年で国が強化してきた「空押さえ」対策そのものです。保証金も、土地の確保の確認も、本気で事業をやる人だけが連系の枠を押さえられるようにするために導入されました。
 
低圧にはそれが及んでいない。だから、低圧に分割すればそれらをまとめて回避できてしまう——これが「低圧分割」の中身です。
 

手続き・規律 低圧(50kW未満) 高圧・特別高圧
昇圧設備(変圧器など) 不要 必要
接続検討のプロセス 求められない 必要
契約申し込み時の保証金 支払わずに申し込める 必要
土地の使用権限の確認 適用されない 求められる

※電気新聞の報道で挙げられた項目をもとに整理したものです。実際の取り扱いは一般送配電事業者ごとの約款によります。
 
なお、異なる種類の発電設備を同じ場所に置く場合——たとえば太陽光発電設備と蓄電池を並べて設置するようなケースは、現状では分割設置として認められています。すべての併設がだめになるわけではない、という点は押さえておきたいところです。


3. エネ庁の対策案:地権者の同一性を5年さかのぼって確認

 
では、どうやって分割を見分けるのか。
 
今回エネ庁が示したのは、土地の持ち主をさかのぼって確認するという方法です。報道によれば、接続の申し込みを行う年度から5年さかのぼって地権者の同一性を確認し、敷地の分割を防ぐ考えが示されました。
 
ここは、現行のルールと比べると変化の大きさがわかります。
 
資源エネルギー庁の「発電等設備の分割対策に関するQ&A」では、地権者の同一性は原則として登記簿上の名義で判断し、接続検討申込みまたは契約申込みを行う年度から「遡って1年以内」に同一であれば同一地権者とみなす、とされています。つまり、1年より前に名義を分けておけば形式上は別の地権者になれた、ということです。
 
これが5年になると、話はまったく変わります。短期間で名義を分け直して申し込む手は使えなくなりますし、5年前となると、そもそも蓄電池ビジネスがここまで加熱する前の状態まで戻ることになります。
 
ちなみに同Q&Aでは、10kW以上50kW未満の太陽電池発電設備でFIT認定を取得する場合などには、2014年度まで遡って地権者を確認する例外もすでに設けられています。太陽光で一度通った道を、蓄電池でも踏むことになりそうだ、と考えるとわかりやすいかもしれません。


4. 接続検討料は1地点22万円から引き上げへ

 
同じ会合で、もうひとつ方針が示されています。接続検討料の引き上げです。
 
報道によれば、現在1地点あたり22万円(税込)となっている接続検討料を増額する方針が示され、対象エリアを限定せず全国一律で適用するとされています。増額の幅などは、次回以降の会合で議論される見通しです。
 
接続検討料は、系統につなげるかどうかを一般送配電事業者に調べてもらうための費用です。いま22万円という水準は、本気で事業化する人にとっては大きな額ではありません。逆に言えば、「とりあえず出しておこう」という申し込みを止める力も弱い、ということになります。
 
連系の順番待ちが長期化している背景には、実現性の低い申し込みが枠を押さえてしまう問題があります。入口の費用を上げるのは、そこへの対応という位置づけです。ただし、本気の事業者にとっては純粋なコスト増でもあります。増額幅がどこに落ち着くのか、次回以降の議論は要注目です。
(情熱電力の過去記事:連系待ちがどこまで長くなっているかはこちらで整理しています)


5. 蓄電池ビジネスへの影響と、いつから変わるのか

 
ここまでを、事業者目線で整理してみます。
 
・低圧に分けて数を出す手法は、今後は通りにくくなる方向
・土地の名義は、申し込みの何年も前の状態までさかのぼって見られる前提で考える必要がある
・入口の接続検討料は上がる方向。概算の事業計画は作り直しが必要になるかもしれない
・一方で、異種設備の併設そのものが否定されたわけではない
 
大事なのは、この段階ではまだ「方針が示された」ところだという点です。細かい要件や適用の開始時期は、今後の会合や託送供給等約款の改定を経て固まっていきます。報道の時点で、増額幅などは次回以降の議論とされていました。確定した数字として扱うのは、まだ早い段階です。
 
とはいえ、方向ははっきりしています。安く早くつなぐための小技を封じて、実現性のある計画から順に通していく。ここ数年の制度変更は、だいたいこの一本の線の上に並んでいます。低圧という最後の抜け道に手が入ったことで、その線がひととおり引き終わった、と見ることもできそうです。
 
これから蓄電池事業を検討される方は、「低圧なら簡単だから」という前提を一度外して、計画を組み直してみてください。制度が追いついてくるスピードは、思っているより速いと感じます。


まとめ
資源エネルギー庁は2026年10月6日の次世代電力系統ワーキンググループで、系統用蓄電池を50kW未満の低圧設備に分割して連系する「低圧分割」を容認せず、対策を実施する方針を示しました。
 
低圧には、接続検討のプロセス、契約申し込み時の保証金、土地の使用権限の確認といった規律が適用されません。高圧以上で強化されてきた「空押さえ」対策を、低圧に分けることで回避できてしまう。1事業者が同時期に数百件を申し込む事例まで出てきたことが、今回の対応の背景にあります。
 
示された対策は、接続の申し込み年度から5年さかのぼって地権者の同一性を確認するというもの。現行の運用が「1年以内」であることを考えると、かなり踏み込んだ内容です。あわせて、現在1地点22万円の接続検討料を全国一律で引き上げる方針も示されました。
 
ただし、増額の幅や適用の時期はこれからの議論です。FIT開始後の太陽光で起きたことが、いま蓄電池で繰り返されている——その構図を頭に置いて、続報を追いかけていきたいところです。


情熱電力からのお知らせ
蓄電池や太陽光の制度は、ここ数年で本当に目まぐるしく変わっています。「うちの設備はこの話に関係あるの?」「電気代の面ではどう考えればいいの?」といった素朴な疑問こそ、お気軽にご相談ください。
 
制度の話も電気料金の話も、できるだけかみ砕いてお伝えします。
 
TEL 0263-88-1183
https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁:系統用蓄電池をはじめとする発電等設備の迅速な系統連系に向けた対応について
・資源エネルギー庁:発電等設備の分割対策に関するQ&A
・資源エネルギー庁:系統連系技術要件の改定について(JC-STAR★1要件化)
・電力広域的運営推進機関(OCCTO):系統アクセスに関する統計情報