いまどうなってる?ホルムズ海峡はまだ閉じたまま|電気代への影響を業界目線で解説

 
ホルムズ海峡の地図
 
複数の気になる記事を見つけたので、まとめて調べてみました。日本経済新聞に掲載された「トランプ米政権、対イランで出口失う」「米イラン覚書、迫る60日交渉期限」「ホルムズ海峡『イランのもの』」という一連の記事です。
 
春先はあれだけ大きく報じられていたホルムズ海峡の問題が、最近はニュースの扱いがずいぶん小さくなっているから「もう落ち着いたのかな」と感じている方も多いのではないでしょうか。
 
ところが実態はまったく逆で、海峡は事実上封鎖されたまま、米国とイランの交渉も止まったまま。つまり「解決したから報じられなくなった」のではなく、「動きがないから報じられなくなった」だけなのです。
 
私たち電力業界にとって、ホルムズ海峡は他人事ではありません。ここを通る原油やLNGは、そのまま発電コストに直結します。今回は、いま中東で何が起きているのかを整理したうえで、それが皆さまの電気代にどうつながるのかを、できるだけかみくだいてお伝えします。


目次


1. いま、ホルムズ海峡で何が起きているのか

 
まずは現在地の確認からいきましょう。
 
2026年6月17日(米東部時間)、米国とイランは戦闘終結に向けた覚書に署名しました。60日以内にホルムズ海峡の開放や核開発問題の解決につなげる——そんな内容でした。日本時間6月18日から数えて60日後は、8月17日。まさに今日が期限です。
 
ところが、その覚書はほとんど履行されていません。イランは米国の経済制裁が解除されないことを理由に、ホルムズ海峡の事実上の封鎖を継続。米軍も7月にイランへの海上封鎖を再開しました。
 
8月14日にはトランプ大統領が支持者向けの演説でホルムズ海峡について「近く米国の領土と宣言するつもりだ」と発言。これに対しイランのガリババディ外務次官は翌15日、X(旧ツイッター)で「空母でも命令でも演説でもホルムズ海峡を奪うことはできない」「ホルムズ海峡はイランのものであり続ける」と反論しました。海峡の封鎖と開放は「イランの指揮下でのみ行われる」との主張です。
 
歩み寄りどころか、言葉の応酬が激しくなっている——これが今の状況です。
 
なお、イランはオマーンと共同で海峡を管理する体制づくりを進めているとも報じられています。海峡に入る船は北側、出る船は南側の航路を使うという構想で、イラン側は2〜4か月の暫定措置と説明しているものの、将来的に続くとの見方も根強いようです。


2. 米国の「3つの圧力」がすべて行き詰まった理由

 
日経新聞の分析記事がとてもわかりやすかったので、そのフレームをお借りします。米国がイランに対して使える手段は、大きく「軍事攻撃」「経済圧力」「外交交渉」の3つ。ところが今、そのすべてに出口が見えなくなっているというのです。
 
順番に見ていきましょう。


 軍事攻撃:兵器の消耗という現実的な壁

意外に思われるかもしれませんが、いちばん壁が高いのが軍事オプションです。
 
理由は「弾切れ」。精密打撃や高度な迎撃が可能な高性能ミサイルを米軍は消耗しており、これ以上使えば軍全体の運用に影響しかねない状況とされています。主力の防空ミサイル「パトリオット」は、一連の戦闘で在庫が3分の1になったとの試算もあり、トランプ大統領自身も「(在庫が)逼迫しているものもある」と認めています。
 
米ワシントン・ポストによれば、イランとの軍事衝突が始まって以降、多目的無人機(ドローン)MQ9リーパーを少なくとも45機失ったとのこと。これは保有数の約25%に相当します。
 
かといって精度の低い弾薬を使った接近戦や地上戦に踏み切れば、米兵に被害が出かねません。11月に中間選挙を控えるトランプ大統領にとって、これは最も避けたい展開でしょう。
 
ここで注目したいのが、イスラエルの軍事専門家ダン・オルバック氏のコメントです。「西側諸国が使う武器は技術の高度化に加えサプライチェーン(供給網)の多様化、規制などで高価かつ生産に時間がかかる」——つまり、お金を投じればすぐ補充できるものではない、という指摘です。
 
一方でイラン側が使うドローンや機雷は、軍事力・経済力が劣る国でも比較的簡単に入手できます。この「非対称性」が、事態を長引かせている大きな要因になっています。


 経済圧力:イランの「生き残り経済」

軍事が使えないなら経済で——というのが8月に入ってからの米国の軸足です。
 
ベッセント財務長官は8月13日、米ニュースマックスのインタビューで「前例のない措置となる」「世界が経験したことのない経済的孤立だ」と述べ、対イラン経済制裁の強化を明言しました。
 
実際、制裁の効果は数字に表れています。銀行システムを標的にした制裁により、イランのインフレ率は年間80%を超える水準に。米メディアによると鶏肉価格は前年比2.9倍に高騰しています。欧州の調査会社ケプラーによれば、貴重な外貨収入源である原油の輸出は6月下旬に比べて7割落ち込んだとのことです。
 
ただ、それでも屈しない。イランはすでに戦時経済の態勢を敷き、補助金や配給制で家計をかろうじて支える「生き残り経済」(米ウォール・ストリート・ジャーナルの表現)に移行しているとされます。国力はむしばまれますが、時間を稼ぐことはできる。米ブルームバーグ通信によると、米国は2018年以降イランに2200件の制裁措置を追加してきましたが、それでも交渉で譲歩を引き出せていません。
 
対照的に、トランプ大統領に残された時間は多くありません。11月の中間選挙まで3か月を切り、ロイター通信などの世論調査ではイランとの衝突を支持する国民は35%にとどまっています。


 外交交渉:海峡の管理権で平行線

では外交はどうか。こちらもホルムズ海峡の管理権をめぐって完全に平行線です。
 
トランプ大統領が8月12日にSNSでホルムズ海峡を米国が「完全に掌握」したと主張すると、イラン軍は「作りごとだ」と一蹴、13日には「ウソだ」と切り捨てました。さらにイランは8月8日、ホルムズ海峡の解放にあたって制裁解除など6条件を提示。戦闘で受けた損害賠償などを含むこれらの条件を米国が受け入れなければ、協議にすら応じない構えです。
 
イランのアラグチ外相も8月15日、現地メディアに「米国との交渉再開は決定されていない」と述べています。
 
米ポリティコが「選択肢はほぼ残っていない」と評したのも、うなずける状況です。


3. 形骸化する覚書と、迫る60日の交渉期限

 
6月の覚書に何が書かれ、それがどうなったのか。整理すると次のとおりです。
 

覚書の内容 現在の履行状況
レバノンを含むすべての戦線での即時かつ恒久的な停戦 米イランが散発的に交戦、レバノンでもイスラエルが軍事作戦
30日以内に米国がイランに対する海上封鎖を終結 海上封鎖は7月に再開
30日以内にホルムズ海峡の通航を戦闘前の水準に回復 イランによる事実上のホルムズ海峡封鎖が継続
米国がイラン制裁、資産凍結を解除 制裁、資産凍結が継続
核交渉を推進 交渉は進まず

……見事に全項目が未履行です。
 
日経新聞によれば、この覚書は合意を優先したために両国が都合よく解釈できる曖昧さを含んでおり、署名直後から互いに「相手が違反している」と指摘し合う事態が続いていたといいます。
 
直近の経緯も並べておきましょう。
 

時期(2026年) 出来事
6月17日 米イランが戦闘終結に向けた覚書に署名
6月21〜22日 米イランがスイスで協議
6月25〜28日 覚書後初めて攻撃の応酬
7月7日 米がイラン産原油などの禁輸措置復活を発表
7月12日 イランがホルムズ海峡を再封鎖
7月14日 米軍がイランの海上封鎖を再開
7月20日 イエメンの親イラン武装組織フーシがサウジアラビアに海上封鎖を宣言
8月8日 イランがホルムズ解放に制裁解除など6条件を提示

交渉期間は延長が可能とされていますが、シンクタンク・国際危機グループのアリ・バエズ氏は「現在の『戦争でも平和でもない』状況が今後数か月も続くとは考えにくい」と分析しています。良い方向に動く可能性も、悪い方向に振れる可能性も、どちらもあるということです。


4. ホルムズ海峡と日本の電気代は、どうつながっているのか

 
さて、ここからが本題です。「中東の話が、なぜ日本の電気代に関係するの?」と思われる方もいるかもしれません。順を追って説明しますね。


 日本のエネルギーは、いまも中東に支えられている

まず前提として、日本は一次エネルギー国内供給の約56%を石油と天然ガスに頼っています(2024年度速報値:石油34.8%、天然ガス・都市ガス20.8%。出典:資源エネルギー庁「令和6年度エネルギー需給実績(速報)」2025年12月12日)。
 
そして、その石油の調達先が問題です。日本の原油輸入の中東依存度は94.0%。さらに、ホルムズ海峡を通って運ばれてくる分だけを取り出しても93.0%にのぼります(出典:資源エネルギー庁「燃料調達をめぐる動向と電力・ガスの安定供給について」2026年3月27日)。
 
つまり日本に届く原油のほぼすべてが、あの海峡を通っているということです。ここが詰まるということの意味の重さ、伝わりますでしょうか。
 
発電の面から見ても構造は同じです。2024年度の電源構成は、LNG火力が32%、石炭火力が29%、石油等が7%。火力発電だけで約68%を占めています(出典:同上)。燃料価格の変動が、そのまま発電コストの変動になる構造です。


 LNGは「依存度は低いが、価格は連動する」

ではLNGはどうでしょう。実はここが誤解されやすいポイントです。
 
LNGの中東依存度は10.8%、そのうちホルムズ海峡を通るのは6.3%(カタール5.3%+UAE1.0%)にとどまります。オーストラリア39.7%、マレーシア14.8%と調達先が多角化しているためで、原油のような直撃は受けにくい構造です(出典:資源エネルギー庁 前掲資料/ホルムズ海峡依存度の内訳はジェトロ「日本のLNG輸入量のホルムズ海峡依存度は6.3%」2026年3月11日)。
 
「なんだ、それなら安心では?」と思われるかもしれません。ところが、そうはいきません。
 
数量として届くかどうかと、いくらで買えるかは別の話だからです。アジアのLNGスポット価格指標であるJKM(ジャパン・コリア・マーカー)は、中東情勢に非常に敏感に反応します。実際、今年3月のJKMは2月末の10ドル後半から急騰し、3月3日にはカタールのラス・ラファン工業地帯への軍事攻撃によるLNG輸出施設の稼働停止を受けて、25ドル前半と3年以上ぶりの高値を記録しました。その後も3月19日時点で25ドル半ばと、高値圏で推移しています(出典:JOGMEC「2026年3月:天然ガス・LNG関連情報」)。
 
わずか2週間ほどで倍以上。依存度が1割に満たなくても、価格はこれだけ動くのです。国内のLNG在庫は数週間分程度とされており、備蓄で長期間吸収できる性質のものでもありません。
 
原油価格そのものも、交渉の一言一言に反応し続けています。ブレント原油は4月中旬に一時1バレル103ドル前後まで上昇した後いったん落ち着きましたが、8月6日には「ホルムズ海峡合意に不透明感」として一時83ドル台まで上げ幅を拡大しました。報道が減っても、市場は静かに反応し続けているということです。


 燃料費調整制度と「3〜6か月のタイムラグ」

ここでぜひ知っておいていただきたいのが、燃料費調整制度の仕組みです。
 
電気料金は「基本料金+電力量料金+燃料費調整額+再エネ賦課金」で構成されています。このうち燃料費調整額は、原油・LNG・石炭の輸入価格(貿易統計)の3か月平均をもとに算定され、その約2か月後の料金に反映されます。
 
つまり、今日のニュースが電気代に表れるのは数か月先。「中東で何かあった」→「すぐ電気代が上がる」のではなく、静かに、しかし確実に、後からやってくるのです。新電力ネットのコラムでも、原油高の影響は「3〜6か月後に電力・ガス料金が上昇する」形で表れると指摘されています。
 
これが厄介なところで、報道が減って世間の関心が薄れた頃に、ちょうど請求書に効いてくる。今がまさにその時期にあたります。
 
参考までに直近の市場環境を挙げると、2026年8月9日の週で原油は78.86ドル/バレル、卸電力市場(JEPX)の価格は20.21円/kWh。電灯料金は2026年4月時点で25.94円/kWhとなっています。


 いま適用中の政府支援も確認しておきましょう

もうひとつ、家計や経費に直結する話を。政府による電気・ガス料金の負担軽減支援が、2026年7月使用分から再開しています。
 

使用分 電気(低圧) 電気(高圧) 都市ガス
2026年7月 3.5円/kWh 1.8円/kWh 14.0円/m³
2026年8月 4.5円/kWh 2.3円/kWh 18.0円/m³
2026年9月 3.5円/kWh 1.8円/kWh 14.0円/m³

出典:経済産業省「2026年7月、8月及び9月使用分の電気・ガス料金支援の実施に伴い、電気・都市ガス料金の値引きを行うことができる特例認可・承認を行いました」(2026年6月12日公表)
 
冷房需要のピークにあたる8月が最も手厚く、低圧で4.5円/kWhの値引きです。ちなみに今年の冬(2026年1〜3月使用分)も、低圧で1・2月が4.5円/kWh、3月が1.5円/kWhの支援が実施されていました(経済産業省 2025年12月16日公表)。
 
ここで注意していただきたいのが、10月以降の支援は本稿執筆時点で決まっていないということです。仮に支援が切れたタイミングで、ホルムズ海峡由来の燃料高が数か月遅れで反映されてくると、値上がりの体感はかなり大きくなります。この「二重の切り替わり」には、ぜひ気を配っておいてください。


5. 報道が減っても、備えは減らせない

 
ここまで読んでいただいた方はもうお気づきだと思いますが、状況は「解決」に向かっているわけではありません。米国民の意識調査でも、ロイターの世論調査で50%が今後1年間、中東の不安定化が続くと回答し、安定するとの回答は17%にとどまりました。58%はガソリン価格が上昇すると予想しています。
 
では、私たちに何ができるのでしょうか。地政学リスクそのものはコントロールできませんが、「燃料価格に振り回される幅」を小さくすることはできます。
 
・使用量そのものを減らす
 空調の設定温度、待機電力、照明のLED化、断熱。地味ですが、燃料単価が上がるほど1kWh削減の価値も上がります。とくに事業所では、高効率空調や省エネ設備への更新が効いてきます。
 
・使う時間帯を見直す
 法人のお客さまであれば、デマンド(最大需要電力)の管理が基本料金に直結します。ピークをずらすだけで年間コストが変わることも珍しくありません。
 
・料金プランの中身を理解しておく
 燃料費調整額に上限があるプランなのか、市場連動型なのか。これによって燃料高騰時の影響の出方はまったく異なります。ご自身の契約がどちらなのか、一度確認しておくことをおすすめします。
 
・自家消費という選択肢
 太陽光発電や蓄電池は、燃料価格の変動から一定の距離を取る手段になります。導入コストとのバランスは必要ですが、選択肢として知っておいて損はありません。
 
・情報を「切れ目なく」追う
 今回のように、報道が減ったからといってリスクが消えたわけではありません。原油・LNGの価格推移や燃料費調整額の告知をときどきチェックする習慣は、家計にも経営にも役立ちます。
 
私たち情熱電力も長野県松本市から、こうしたエネルギー情勢の変化をできるだけわかりやすくお伝えしていきたいと考えています。


まとめ
ホルムズ海峡をめぐる米国とイランの対立は、6月の覚書からほぼ何も履行されないまま、8月17日(本日)の交渉期限を迎えようとしています。米国が持つ軍事攻撃・経済圧力・外交交渉という3つの手段は、兵器の消耗、イランの「生き残り経済」、海峡の管理権をめぐる対立によって、いずれも出口を失っている状況です。
 
そして日本にとって、これは決して遠い国の話ではありません。輸入原油の94%が中東由来、うち93%はホルムズ海峡を通ってきます。電源構成の約68%を火力が占める以上、海峡の状況は発電コストに直結します。しかも燃料費調整制度には数か月のタイムラグがあるため、影響は静かに、後からやってきます。
 
大切なのは、報道の量とリスクの大きさは比例しないと知っておくこと。そのうえで、使用量の削減、ピークの平準化、契約プランの再確認といった、自分たちでコントロールできる部分を着実に整えておくことです。不確実な時代だからこそ、足元の備えが効いてきます。


情熱電力からのお知らせ
「うちの契約、燃料費調整額はどういう扱いになっているんだろう?」——今回の記事を読んで、そんな疑問が浮かんだ方もいらっしゃるかもしれません。
 
株式会社情熱電力では、電気料金の中身の見方から、事業所のデマンド管理、省エネのちょっとした工夫まで、お客さまの状況に合わせてご相談を承っています。「まずは今の請求書を見てほしい」というだけでも大丈夫です。難しい言葉はできるだけ使わず、ご納得いただけるまでご説明します。
 
気になる方は、お気軽にお声がけください。
 
TEL:0263-88-1183
お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・新電力ネット:ホルムズ海峡が夏まで封鎖された日本企業のコストと電力に何が起きるかー 前編
・新電力ネット:ホルムズ海峡が夏まで封鎖された日本企業のコストと電力に何が起きるかー 後編
・日本経済新聞:米イラン覚書、迫る60日交渉期限 履行進まず遠いホルムズ海峡正常化
・エネフロ:ホルムズ海峡封鎖で電気料金はどう変わる?燃料費調整制度のしくみと今後の見通し
 

熊本地震で露呈した「再エネの盲点」|太陽光があっても停電に勝てない理由と家庭の電力自衛

 
太陽光パネルと蓄電池のある家
 
日本経済新聞に「熊本、非常電源足りず 再エネ普及も蓄電池少なく」という記事があったので調べてみました。2026年7月28日に発生した令和8年熊本地震は、最大震度7を観測しながら、停電はおよそ3日でほぼ解消しています。数字だけを見れば「復旧は早かった」と言える災害でした。
 
それでも現地では、多くの被災者がクーラーの効く自動車に駆け込んだと報じられています。発生日の最高気温は36度超。停電がたった数日でも、真夏の停電は命に関わるという現実が突きつけられました。
 
そして意外なことに、舞台となった九州は全国でも太陽光発電がいち早く普及した地域です。屋根の上に発電設備があるのに、なぜ電気が使えなかったのか。そこには、再生可能エネルギーが抱える構造的な「盲点」がありました。
 
これは九州だけの話ではありません。今回は、熊本で起きたことを手がかりに、再エネと蓄電池の関係、そしてご家庭でできる「電力の自衛」について、電力会社の立場からわかりやすく整理してみます。


目次


1. 令和8年熊本地震で電力に何が起きたのか

 
まずは、実際に何が起きたのかを事実ベースで押さえておきましょう。
 
令和8年熊本地震が発生したのは2026年7月28日。熊本県宇城市と氷川町で最大震度7が観測されました。気象庁の公表情報などによれば、発生日の最高気温は36度超。震度7を観測した過去の地震を並べてみると、この「真夏」という条件がいかに特殊かがよくわかります。
 
阪神・淡路大震災(1995年1月)、東日本大震災(2011年3月)、能登半島地震(2024年1月)はいずれも発生日の最高気温が10度を下回る冬の災害でした。10年前の平成28年熊本地震(2016年4月)でも20度前後です。つまり今回は、震度7クラスの地震としては記録的に暑い環境下で起きた災害だったということになります。


 停電戸数は10年前の10分の1に

電力インフラ側の対応は、実は健闘したと言っていい内容でした。
 
九州電力送配電によると、最大で約4万8千戸あった停電は、発生から丸3日にあたる7月31日夕方にほとんどが解消しています。設備被害は電柱97本が折れたり傾いたり、7カ所の変電所で機器の一部が破損。ただし、送電の要である鉄塔には被害がありませんでした。
 
これは偶然ではありません。2016年の熊本地震では鉄塔が大きく傾いて送電できなくなる被害が発生しており、その教訓から鉄塔の補強工事が進められていたためです。結果として、最大停電戸数は10年前の10分の1にとどまりました。過去の災害を教訓にした投資が、そのまま被害の抑制につながった好例と言えます。


 「停電率」で見る過去の災害との違い

日本経済新聞は、その時点の停電戸数を最大停電戸数で割った「停電率」という指標で、過去の災害と復旧スピードを比較しています。数値が低いほど復旧が進んでいることを意味します。
 
発生3日目時点の停電率を並べると、災害ごとの違いが一目でわかります。
 

地震 発生時期 発生3日目の停電率
令和8年熊本地震 2026年7月 3%
平成28年熊本地震 2016年4月 3%
東日本大震災 2011年3月 12%
能登半島地震 2024年1月 76%

(出所)公表資料をもとにした日本経済新聞の試算
 
能登半島地震では道路の寸断などが復旧作業そのものを阻み、3日目でも76%という高い停電率が続きました。それと比べれば、今回の熊本の「3日でほぼ解消」は、過去の災害の中でも短い部類に入ります。


2. 復旧は早かった。それでも足りなかったもの

 
ここからが本題です。
 
復旧は早かった。にもかかわらず、多くの被災者がクーラーの使える自動車に避難し、家庭や避難所では非常用電源の不足が露呈しました。なぜでしょうか。
 
答えはシンプルで、「3日」という時間が、真夏には長すぎるからです。
 
冬の災害であれば、着込む、毛布を重ねる、カイロを使うといった電気を使わない対処法がある程度は機能します。しかし猛暑の停電では、エアコンも扇風機も止まり、冷蔵庫の中身も傷みます。熱中症は屋内でも発症し、高齢者や小さなお子さんほどリスクが高くなります。「数日で復旧するから大丈夫」が通用しないのが、酷暑下の停電なのです。
 
つまり今回の熊本地震は、電力インフラの復旧力ではなく、復旧までの数日間を各家庭がどう凌ぐかという、これまであまり正面から議論されてこなかった論点を浮かび上がらせた災害でした。
 
みなさんのご家庭では、真夏に3日間電気が止まったとき、どう過ごすか想像したことがあるでしょうか。


3. 再エネ先進地・九州が抱えていた盲点

 太陽光は普及、蓄電池は1%未満

 
自宅で発電できる太陽光発電は、以前から災害時の非常用電源としても期待されてきました。実際、九州は日照条件に恵まれ、太陽光発電がいち早く普及した地域です。
 
環境省の調査によると、太陽光システムを使っている家庭の割合は2023年度で九州が8.5%。全国平均の6.3%を上回っています。資源エネルギー庁の資料では、九州の再生可能エネルギー導入量は2025年度で1300万キロワット超と、東京・中部エリアに次ぐ規模に達しています。
 
それでも非常用電源が足りなかった。理由は、太陽光発電の一番の弱点にあります。夜は発電しないということです。
 
太陽光でつくった電気を夜間に使うには、蓄電池が欠かせません。ところが、三菱総合研究所の調査結果などをもとに単純計算すると、2024年時点で建築済みの全国の戸建てにおける家庭用蓄電池の導入率は1%に満たないと予測されています。
 
発電設備は普及したのに、貯める仕組みがほぼ空白。これが、記事の言う「再エネの盲点」の正体です。


 出力制御と非常用電源、実は同じ課題

もうひとつ、九州には象徴的なデータがあります。「出力制御率」です。
 
出力制御とは、電気が余りすぎて需給バランスが崩れるのを防ぐため、太陽光や風力の発電を一時的に止めてもらう仕組みのこと。資源エネルギー庁の資料などによれば、九州の出力制御率は導入量の拡大とともに上昇し、直近では数%規模で推移しています。
 
せっかく発電した電気を捨てている一方で、災害時には電気が足りなくて困る。一見まったく別の問題に見えますが、原因は同じです。つくった電気を貯めておく手段が足りていない。
 
蓄電池は「災害対策のオプション」ではなく、再エネを主力電源にしていくうえで避けて通れないインフラである。熊本の一件は、そのことを実感を伴って示したと言えます。


4. なぜ日本の家庭に蓄電池が広がらなかったのか

 
では、なぜここまで蓄電池の普及が遅れたのでしょうか。理由は大きく2つあります。
 
ひとつは価格です。家庭用蓄電池は、持ち運べるポータブルタイプで数十万円、家に据え付ける定置用では100万円以上と高止まりしています。日本では長らく家庭用蓄電池向けの補助制度が十分には整っておらず、価格が下がりにくい状況が続いてきました。
 
もうひとつは、皮肉なことに日本の電力インフラの品質が高すぎたことです。
 
東京電力ホールディングスによると、1軒当たりの停電回数は2023年度で年平均0.1回程度。10年に1回しか停電しない計算です。これに対して米国カリフォルニア州は1.68回、フランスは0.57回と大幅に上回ります。
 
停電がほとんど起きない国では、非常用電源にお金を払う動機が生まれにくい。当然の話です。ただし、その前提は「災害が起きなければ」という条件つきでした。
 
なお、電気自動車(EV)やプラグインハイブリッド車(PHEV)を蓄電池代わりに使う手もあります。実際、今回も車が避難先になりました。ただしエネチェンジの試算では、人口1万人あたりのEV普及台数は熊本県の場合で50台程度とされ、地域全体をカバーできる規模には至っていません。


5. インフラ側にも限界がある 人手不足と無電柱化コスト

 
「電力会社がもっと頑張ればいいのでは」と思われるかもしれません。ここは、電気を扱う私たちとしても正直にお伝えしておきたい部分です。
 
今回、九州電力送配電は協力会社を含め最大約1500人態勢で復旧にあたりました。しかし送配電を担う人材は全国的に不足しており、現在と同じ復旧対応を将来も維持できるかは不透明だと指摘されています。
 
設備面のハードルも高いままです。電柱の建設費は1キロメートル当たり約2000万円ですが、災害に強い電柱の地中化(無電柱化)となると、最大で10倍の費用がかかるとされています。電力大手10社の送配電会社で構成する送配電網協議会によると、無電柱化に向けた5カ年計画の進捗率は50〜60%にとどまる見通しで、物価高でさらに費用が膨らむ恐れもあります。
 
まとめると、こういうことになります。
 
・電力インフラの復旧力は世界最高水準だが、それでも数日はかかる
・人手不足とコスト高で、今の水準を将来も維持できる保証はない
・その数日を凌ぐ手段は、各家庭側にしかない
 
だからこそ、国が音頭をとって家庭の電力自衛を後押しする必要がある、というのが記事の結論でした。ここは私たちも同感です。


6. 今日からできる「家庭の電力自衛」ステップ

 
とはいえ、いきなり100万円の蓄電池を検討しましょうという話ではありません。費用と効果のバランスを見ながら、段階的に考えるのが現実的です。
 
ステップ1:まず「何時間もたせたいか」を決める
冷蔵庫だけを守るのか、エアコン1台を動かしたいのか、スマホと照明が確保できればいいのか。必要な電力量はまったく変わります。目的が決まらないまま製品を選ぶと、確実に過不足が出ます。
 
ステップ2:ポータブル電源から始める
数万円〜数十万円で導入でき、工事も不要です。スマホの充電、扇風機、LED照明、小型冷蔵庫程度なら十分カバーできます。まずここから、というご家庭は多いはずです。
 
ステップ3:太陽光をお持ちなら「自立運転モード」を今すぐ確認
これは費用ゼロでできる最重要チェックです。住宅用太陽光の多くには、停電時でも日中は自立運転コンセントから電気を取り出せる機能があります。ただし、いざという時に操作方法がわからず使えなかった、という声は毎回の災害で聞かれます。取扱説明書の該当ページに付箋を貼っておくだけで、備えの質が変わります。
 
ステップ4:定置用蓄電池・V2Hは補助金とセットで検討する
100万円以上という価格は確かに高額ですが、国や自治体の補助制度を組み合わせることで負担は変わります。制度は年度ごとに内容が変わるため、検討時点での最新情報を確認するのが鉄則です。長野県のような寒冷地では、冬の停電で暖房が止まるリスクもありますから、夏と冬の両方を想定して考えたいところです。
 
ステップ5:電気の使い方そのものを見直す
意外に見落とされがちですが、普段の電力使用量が少ない家庭ほど、非常時に必要な蓄電容量も小さくて済みます。省エネ性能の高い家電への買い替えや、契約プランの見直しは、日々の電気代削減と災害時の備えの両方に効いてきます。


まとめ
2026年7月の令和8年熊本地震は、最大約4万8千戸の停電が3日でほぼ解消するという、過去の災害と比べても早い復旧を実現しました。鉄塔の補強工事という10年前の教訓が確実に効いた結果です。
 
それでも、多くの被災者が涼を求めて自動車に避難しました。発生日の最高気温は36度超。酷暑下では、たった数日の停電でも命に関わるという新しい現実が明らかになりました。
 
そして舞台となった九州は、家庭用太陽光の普及率が全国平均を上回る再エネ先進地でした。それなのに非常用電源が足りなかった。原因は、発電設備は増えても電気を貯める蓄電池がほとんど普及していないことにあります。全国の既築戸建てにおける家庭用蓄電池の導入率は、1%に満たないと見られています。
 
電力インフラの復旧力は世界最高水準ですが、人手不足や無電柱化コストの壁もあり、万能ではありません。だからこそ、復旧までの数日をどう凌ぐかという「家庭の電力自衛」が現実的なテーマになってきます。
 
まずは費用ゼロでできる太陽光の自立運転モードの確認から。次にポータブル電源、そして補助制度を踏まえた蓄電池の検討へ。順番に進めれば、無理のない備えができます。


情熱電力からのお知らせ
株式会社情熱電力は、長野県松本市を拠点とする地域密着の新電力会社です。
 
「うちの契約プランは今の使い方に合っているのか」「太陽光や蓄電池を入れると電気代はどう変わるのか」「そもそも我が家の電気の使い方って多いの、少ないの」。そんな素朴な疑問にも、専門用語をできるだけ使わずにお答えしています。
 
災害への備えも、電気代の見直しも、出発点は「自分の家がどれだけ電気を使っているかを知ること」です。まずはそこから、一緒に整理してみませんか。しつこい売り込みはいたしませんので、気になる方はお気軽にご相談ください。
 
TEL:0263-88-1183 お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・日本経済新聞:熊本、非常電源足りず 再エネ普及も蓄電池少なく
・内閣府(防災情報のページ):家庭における地震時等の停電対策について
 

白馬はなぜ「日本民宿発祥の地」に?JA大北に見る地域密着ビジネスと地方創生のヒント

 
白馬 北アルプス
 
日経BPに「こんな修学旅行がしたかった!大自然に包まれ農家民宿で本物を学ぶ、JA大北」という記事があったので調べてみました。舞台は、登山やスキーで知られる長野県白馬村。実は白馬は「日本民宿発祥の地」と呼ばれ、約50年前から都会の子どもたちを農家民宿に迎え入れてきた歴史があります。近年は修学旅行や校外学習の受け入れ校が増加し、地元JAである「JA大北」が地域を挙げてその仕組みを支えているそうです。少子高齢化や後継者不足が進むなかで、なぜこの取り組みは今も選ばれ続けているのでしょうか。地域資源を活かしたビジネスのあり方は、私たち情熱電力が大切にしている「地域密着」の姿勢とも重なる部分が多くあります。今回は、JA大北の取り組みから見えてくる、地方創生と教育のヒントをまとめてみました。


目次


1. 白馬はなぜ「日本民宿発祥の地」と呼ばれるのか

 
白馬村と聞くと、多くの方が真っ先に思い浮かべるのはスキーや登山ではないでしょうか。実はこの白馬、「日本民宿発祥の地」とも呼ばれていることをご存じですか。
 
1930年代、登山道や山小屋の整備が進み、現在のJR大糸線が開業したことで、登山客の来訪が空前のブームを迎えました。その受け入れ先となったのが、麓にあった案内人の家です。1937年、これらの家16軒が行政の許可を受けて民宿として公式に営業を始めたことが、「発祥の地」と呼ばれる由縁とされています。
 
1960年前後にはスキー場の開発が本格化し、観光客数が急増しました。村の統計によると、1960年には年間50万人に満たなかった観光客数が、10年後の1970年には5倍以上にまで膨れ上がったといいます。
 

年 年間観光客数(村統計)
1960年 50万人未満
1970年 250万人以上(1960年の5倍以上)

この急増する観光需要を受け、農業のかたわら民宿経営に乗り出したのが地元の農家でした。これが、現在まで続く「農家民宿」の始まりです。


2. JA大北が仕掛ける教育旅行、農家民宿を束ねる仕組み

 
長野オリンピックが閉幕した1998年以降、白馬の観光客数は右肩下がりに転じます。とりわけスキーシーズンと夏を除く春や秋は、農家民宿にとって集客が難しい時期でした。ただ、この時期は農繁期でもあり、労力はむしろ農業生産に割きたいというのが本音だったそうです。
 
そこで白馬の農家民宿が目を向けたのが、学校行事の受け入れでした。毎年恒例の行事であれば安定した需要が見込め、受け入れ人数も農家側でコントロールしやすくなります。個々の農家では対応が難しくても、地域を束ねる存在があれば、分宿を前提に受け入れることができる。その役割を担ってきたのが、地元のJA大北です。
 
JA大北旅行センターのセンター長である中村綾太氏によると、学校側からの依頼を受けて農家民宿を手配するのはJA大北の仕事だといいます。受け入れ校数は年度によって増減があるものの、直近では前年度の8校から11校へと増加しているそうです。都会から訪れるのはおもに中学生で、白馬村内の農家が営む民宿に最短でも1泊2日で滞在し、農作業やものづくり、食づくりといった各農家独自のプログラムを体験します。
 
農家民宿は白馬村内の3つの集落ごとにまとまって立地しており、集落間は最も離れていても車で20分ほどの距離です。ひとつの学校が複数の集落にまたがって分宿する場合でも、教員が車や電動自転車で巡回しながら効率よく生徒を見守れる体制になっています。


3. 農家民宿がもたらす教育効果と地域経済への貢献

生徒たちに芽生える「生きる力」

 
JA大北が白馬での体験を提供する狙いは大きく2つあるといいます。ひとつは、自然環境に身を置いて都会との違いを実感してもらうこと。もうひとつは、農家との交流を通じて新たな発見を得てもらうことです。中村氏は「学校の中で接する大人は教員がほとんどですが、社会にはもっと多様な『正解』があるはずです。そこに気付いてほしい」と語っています。
 
農家民宿1軒あたりの受け入れ人数はおよそ7〜8人程度で、農家と生徒の距離が近いのも特徴です。実際に、自己肯定感が低く引きこもり気味だった生徒が修学旅行にだけは参加し、前向きな気持ちで帰宅したケースや、帰宅後に自ら進んで家の手伝いをするようになったケースもあるそうです。豊かな自然環境のなかで、都会では味わえない体験を重ねることが、生徒の成長につながっているのかもしれません。


農家の所得向上と地域の活性化

 
教育旅行の受け入れは、農家にとって農業と両立しやすい収入源にもなっています。学校行事という安定した需要を地域全体で束ねることで、農家の所得向上という目的も果たせるというわけです。
 
さらにJA大北は、送り出し側の学校法人や旅行会社とも長年にわたり連携を重ねてきました。東京都内の中学校では、総合的な学習活動の一環として毎年白馬での宿泊体験を継続しているケースもあり、こうしたリピーターの存在が地域経済を下支えしているといえそうです。


4. 農家民宿を取り巻く課題、減少する担い手とどう向き合うか

 
一方で、農家民宿を取り巻く環境は年々厳しさを増しています。中村氏によると、受け入れ先として登録されている農家民宿はおよそ35軒ありますが、実際に受け入れに対応できる農家は30軒を切っているそうです。農家の高齢化や後継者不足、観光客数の減少が背景にあるとみられます。
 
こうした状況のなか、JA大北は受け入れを止めた農家に再登板を促したり、学校行事の受け入れ時に限って営業してもらえるよう働きかけたりと、必要な農家民宿の確保に力を注いでいるといいます。あわせて重要なのが安全管理です。とくに食物アレルギーへの対応では、学校側から旅行会社経由で得た情報と、農家民宿側が提示する食事内容を照らし合わせ、支障があれば見直しを求めているそうです。
 
受け入れ当日には、教員の要請の有無にかかわらず農家民宿を巡回し、農家側の表情から負担の大きさを見極めることも欠かさないといいます。ここには、「農家民宿の負担を和らげることで、生徒に提供する体験価値の向上を図りたい」という一貫した姿勢がうかがえます。


5. 地域資源を活かした地域密着ビジネスから見えるヒント

 
JA大北の取り組みを振り返ると、いくつかの共通点が見えてきます。
 
・地域にもとから存在する資源(自然環境や農家の暮らしそのもの)を、外部の力に頼りすぎずに価値へと転換していること ・農家一軒一軒では難しいことも、地域を束ねる存在(JA大北)が間に立つことで実現していること ・経済合理性だけでなく、受け手(生徒)と担い手(農家)の双方に無理のない関係を築こうとしていること
 
これらは、規模の大小を問わず、地域に根ざしたビジネスを続けていくうえで参考になる考え方ではないでしょうか。私たち情熱電力も、長野県松本市を拠点に、お客様との距離の近さを大切にしながら電力小売サービスを届けています。地域の資源や関係性を大切にしながら事業を続けるという点で、JA大北の取り組みには学ぶところが多いと感じます。


まとめ
白馬村は「日本民宿発祥の地」と呼ばれ、約50年にわたり都会の子どもたちを農家民宿で受け入れてきました。長野オリンピック以降の観光客数の落ち込みをきっかけに、JA大北は学校行事という安定需要に着目し、地域の農家民宿を束ねる仕組みを整えてきたそうです。生徒にとっては、教員以外の多様な大人と出会い「生きる力」を育む学びの場となり、農家にとっては農業と両立しやすい収入源となる。まさに教育と地方創生が重なり合う取り組みといえそうです。一方で、農家民宿の担い手不足という課題も抱えており、JA大北は再登板の呼びかけや食物アレルギーへの対応、当日の巡回による安全管理の徹底など、地道な取り組みを続けています。もとからある地域資源を、無理のない形で価値へと転換し続けるという姿勢は、業種を問わず地域に根ざした事業を営むうえでのヒントになりそうです。


情熱電力からのお知らせ
情熱電力のこのお知らせページでは、情熱電力が注目した電気に関連した様々な事柄をピックアップして掲載させていただいております。地域に根ざした取り組みや暮らしに役立つ情報を、これからも分かりやすくお届けしてまいります。ぜひあわせてご覧ください。
 
情熱電力のお知らせページ:https://jo-epco.co.jp/info/
 
 
この記事に関連するページリンク
・日経BP:未来開墾ビジネスファーム こんな修学旅行がしたかった!
・農林水産政策研究所:都市農村交流(移住・農泊)
 

消費税減税で家計は本当に楽になる?賃上げしても手取りが増えない理由と所得税減税という選択肢

 
消費税減税で家計は本当に楽になる?
 
私が年に何度かセミナーに参加させていただいている小宮コンサルタンツのメールマガジンに「消費税減税で日本は良くなるのか?~国民に内緒で事実上の増税を続ける政府への提案~」という記事があったので調べてみました。
 
2026年8月5日、政府は飲食料品の消費税率を2027年4月から2年間に限って1%に引き下げる基本方針を臨時閣議で決定しました。ニュースを見て「少しは家計が楽になるかな」と思われた方も多いのではないでしょうか。
ただ、この記事を読んで調べていくうちに、私たちが感じている「働いても、賃上げされても、なぜかお金が残らない」というモヤモヤの正体は、消費税だけではなさそうだということが見えてきました。鍵になるのは、所得税の「超過累進課税」という仕組みです。
 
今回は電気とは少し離れたテーマですが、電気代も食費もひっくるめた「家計の手取り」の話。私たち電力会社にとっても、お客様の暮らしに直結する大事なテーマです。数字を追いながら、一緒に考えてみませんか。


目次


1. 8月5日に決まった「食料品の消費税1%」とは何か

 
まず、今回の決定内容を整理しておきましょう。
 
2026年8月5日、政府は臨時閣議で、飲食料品にかかる消費税率を2027年4月1日から2年間に限り、現行の8%から1%へ引き下げる基本方針を決定しました。期間は2029年3月末まで。外食と酒類は対象外となる見通しです。
 
さらに、1%分に相当する年約6,000億円を中低所得者への現金給付で還元し、食料品にかかる税負担を「実質ゼロ」に近づける構想もセットになっています。そして2029年度からは「給付付き税額控除」の本格導入が予定されています。減税と給付を合わせた財政規模は、年5兆円前後という試算が報じられています。
かなり大きな政策です。ただ、金融マーケットや世論の反応は、意外にも懐疑的でした。「本当に効果があるのか」「財源はどうするのか」という声です。
 
そこで今回は、元記事の問題提起にならって「消費税減税以外に、家計の負担を軽くする手段はないのか?」という視点で調べてみました。


2. 賃上げしているのに手取りが増えない、本当の理由

 
ここ数年、日本の賃上げは着実に進んでいます。連合の2026年春季生活闘争・最終集計(2026年7月1日時点、5,368組合)では、平均賃上げ率は5.01%。3年連続で5%台を達成しました。組合員300人未満の中小企業でも4.69%と、前年同時期を上回っています。
 
厚生労働省の毎月勤労統計を見ても、名目賃金(現金給与総額)は前年比プラスが続いており、2026年に入ってからは物価変動を除いた実質賃金もプラス圏に転じています。
 
数字の上では、確かに良くなっているんです。
 
それなのに、「給料は上がったはずなのに、財布の中身は変わらない」と感じている方が多い。この感覚のズレはどこから来るのでしょうか。
 
答えのひとつが、所得税の「超過累進課税」という仕組みです。


課税所得700万円の人が5%賃上げされたら、手取りはいくら増える?

日本の所得税は、課税所得が大きくなるほど税率が段階的に上がる設計になっています。国税庁の速算表によると、税率はこうなっています。
 

課税される所得金額 税率 控除額
1,000円 〜 194万9,000円 5% 0円
195万円 〜 329万9,000円 10% 9万7,500円
330万円 〜 694万9,000円 20% 42万7,500円
695万円 〜 899万9,000円 23% 63万6,000円
900万円 〜 1,799万9,000円 33% 153万6,000円
1,800万円 〜 3,999万9,000円 40% 279万6,000円
4,000万円以上 45% 479万6,000円

出典:国税庁「No.2260 所得税の税率」(令和7年4月1日現在法令等)
 
では、課税所得700万円の方が5%の賃上げを受けたケースで、かなり単純化して計算してみます。
 
7,000,000円 × 1.05 = 7,350,000円。増加分は35万円です。
 
この35万円から、何が引かれるのか。
 
・所得税:700万円は23%の税率帯なので、増えた35万円にも23%。350,000 × 0.23 = 約8万500円
・住民税:所得割の標準税率は10%。350,000 × 0.10 = 3万5,000円
・社会保険料:健康保険・厚生年金・雇用保険の本人負担は給与増加分の約15%とされています。
350,000 × 0.15 = 約5万2,500円
 
差し引くと、350,000 − 80,500 − 35,000 − 52,500 = 18万2,000円
 
年間の手取り増は約18万円、月あたりにすると約1万5,000円です。35万円上がったはずが、手元に残るのはその半分ちょっと。「実感が湧かない」と言われるのも無理はありません。
 
なお、この試算はあくまで大づかみなものです。実際には社会保険料は所得控除の対象なので所得税・住民税の課税ベースが下がり、手取りの目減りはもう少し小さくなります。逆に所得税には復興特別所得税(基準所得税額の2.1%)が上乗せされます。標準報酬月額は等級刻みなので、きれいに比例するわけでもありません。あくまで「ざっくりこういう構造になっている」という理解でお読みください。
 
ポイントは、賃上げされた分の一部は、自動的に税と社会保険料に持っていかれる構造になっているということです。


「103万円→160万円→178万円」年収の壁は動いている

公平を期すためにお伝えしておくと、政府もこの点に何も手を打っていないわけではありません。
 
所得税がかかり始める「年収の壁」は、令和7年度税制改正で103万円から160万円に引き上げられ、令和8年度税制改正でさらに178万円まで引き上げられました。しかも今回の改正では、控除額を2年ごとに消費者物価指数に応じて見直す「物価スライド制」が導入されています。
 
つまり「所得税減税は何もされていない」わけではなく、課税最低限のほうから手が入っているというのが正確な現状です。ただ、これは主に低所得層・パート層に効く仕組み。中間層の税率そのものは動いていません。


3. 消費税を下げても、店頭価格は下がらないかもしれない

 
さて、本題の消費税減税に戻ります。
 
消費税減税に期待が集まる背景には「物価高」があります。値段が上がっているところに税がかかる負担を減らそう、しかも全世帯に広く恩恵が行き渡る──理屈としては筋が通っています。
 
ただ、元記事が指摘していた懸念は、なるほどと思わされるものでした。
 
消費税が下がっても、店頭価格が下がるとは限らない、という指摘です。
 
小売店は商品を仕入れる際にも消費税を負担しており、販売価格はそれを含めて設定されます。加えて近年は、包装資材や消耗品の値上がり、物流コストの上昇、人手不足による人件費・採用費の増加など、店を運営するためのコストが軒並み上がっています。
 
この状況で税率が下がったとき、事業者が「値下げの余地ができた」と考えるか、「上がったコストを吸収できる」と考えるか。後者になる可能性は十分にあります。そうなると、レジで支払う金額は変わらない、あるいは増えることさえあり得ます。
 
もちろん、これはひとつの見方です。競争の激しい業態では価格に反映されるでしょうし、政府も転嫁状況を注視するとしています。それでも、「税率が下がった分だけ確実に安くなる」と考えるのは楽観的かもしれません。


電気代の消費税は10%のまま、という現実

ここは電力会社として、どうしてもお伝えしておきたい点です。
 
今回の減税対象は飲食料品のみです。電気代・ガス代・水道代といった光熱費は軽減税率の対象外で、消費税10%がかかったままになります。
しかも電気代のほうは、別の要因で上昇圧力がかかっています。2026年度の再生可能エネルギー発電促進賦課金(再エネ賦課金)の単価は4.18円/kWhと、初めて4円台に乗り、過去最高を更新しました。月400kWh使うご家庭なら、賦課金だけで月1,672円、年間で約2万円の負担です。
 
つまり、食料品の消費税が実質ゼロに近づいたとしても、家計のもうひとつの固定費である電気代は、その恩恵の外側にあるということです。ここは知っておいていただきたいところです。


4. 「所得税を下げたほうが効くのでは?」という仮説を検証する

 
元記事が提示していた仮説は、こういうものでした。
 
1.日本全体で賃上げが起きる
2.超過累進課税により所得税収が自然に増える
3.政府の税収が増える
4.その一部を減税で国民へ戻す
5.手取りが改善し、消費を支える
 
現金給付は一時的な効果にとどまります。消費税減税は、前述のとおり価格に反映されない可能性がある。それに対して所得税の減税は、毎月の給与明細に直接効いてくる──だから「手取りの実感」につながりやすい、という論理です。


税率を3%下げると、手取りはいくら増えるのか

具体的に、課税所得330万円超〜695万円以下の帯(現在20%)を17%に下げたと仮定して計算してみましょう。
 
ここは丁寧に見る必要があります。超過累進課税なので、下がるのは330万円を超えた部分だけです。減税額はおおよそ「(課税所得 − 330万円)× 3%」になります。
 
・課税所得400万円の方 → 約2万1,000円
・課税所得500万円の方 → 約5万1,000円
・課税所得695万円の方 → 約10万9,000円
 
「一律で年10万円得する」というわけではなく、帯の上限に近い方ほど恩恵が大きくなる形です。とはいえ、年間数万円が毎月の給与に分散して戻ってくるインパクトは、決して小さくありません。
 
さらに、5%(195万円以下)・10%(195万円超〜330万円以下)の帯を下げれば、生活に負担を感じている層に直接届きます。「手取りが増えた」という実感を得やすいという意味では、確かに理にかなった発想だと感じます。


財源は「賃上げによる自然増収」で賄えるのか

もちろん、ここでも財源の問題が立ちはだかります。
 
元記事の試算では、330万円超〜695万円以下の層は約1,500万〜2,000万人、全納税者の25〜35%程度で、3%減税による減収は1.5兆〜3兆円程度とされています(元記事による概算です)。
 
一方、賃上げによる自然増収はどのくらいでしょうか。ここは実際の予算データで確かめられます。
 
財務省の資料によると、一般会計の所得税収は令和7年度当初予算で23兆2,870億円、令和8年度当初予算で25兆3,250億円。1年で約2兆円増える見込みです。ちなみに令和8年度の税収総額は83兆7,350億円、うち消費税が26兆6,880億円、法人税が20兆6,960億円となっています。
 
税率を上げていないのに、所得税収は毎年増えている。この2兆円という自然増収は、3%減税の財源1.5兆〜3兆円と十分に射程が重なる規模です。少なくとも「消費税減税+給付で年5兆円規模」という話に比べれば、財源のハードルは低いと言えそうです。


5. 気づかないうちに進む「事実上の増税」を税収データで確かめる

 
元記事のタイトルにあった「国民に内緒で事実上の増税を続ける政府」という表現。刺激的ですが、データを見ると言わんとするところは理解できます。
 
日本の所得税は、税率を一切変えなくても、国民の所得が上がれば税収が自動的に増える設計になっています。しかもインフレ局面では、物価が上がった分だけ名目賃金が上がり、実質的には豊かになっていなくても、より高い税率帯に押し上げられていく。経済学で「ブラケット・クリープ」と呼ばれる現象です。
 
実際、所得税収は令和7年度当初の23.3兆円から令和8年度当初の25.3兆円へ。増税法案を一本も通すことなく、これだけ増える見込みになっています。
 
「賃上げをして一番得をしているのは政府ではないか」──そう言いたくなる気持ちも、わからなくはありません。
 
もっとも、前述のとおり基礎控除には物価スライド制が導入されました。これはブラケット・クリープへの対応策そのものです。方向としては正しい一手が打たれ始めている、という見方もできます。
 
企業が業績を上げたら社員に還元するように、国も税収が自然に増えた分を国民に戻す。そういう考え方があってもいいのではないか。元記事のこの提案には、一考の価値があると感じました。


6. 私たちにできるのは「手取り」と「固定費」の両輪

 
とはいえ、税制は私たち一人ひとりが明日から変えられるものではありません。
 
家計を守る方法は、突き詰めると2つしかありません。入ってくるお金(手取り)を増やすか、出ていくお金(固定費)を減らすかです。
 
手取りのほうは、今回見てきたとおり税制に大きく左右され、個人でコントロールできる範囲は限られています。iDeCoや生命保険料控除といった所得控除の活用、ふるさと納税など、打てる手がないわけではありませんが、劇的とは言いにくい。
 
一方、固定費のほうは違います。電気代は毎月必ず出ていくお金であり、契約プランや使い方の見直しで、比較的すぐに結果が出やすい支出です。
 
・契約アンペア数が実際の使用実態に合っているか
・ライフスタイルに合った料金プランになっているか
・冷暖房の設定や給湯の使い方に、無理のない改善余地はないか
・法人であれば、高圧・低圧の契約区分やデマンド管理は最適か
 
食料品の消費税が1%になるのは2027年4月から。それまでの期間も、そしてその後も、電気代には消費税10%がかかり続けます。だからこそ、電気代の見直しは「今すぐ着手できて、効果が続く」対策なのです。
 
長野県松本市で新電力として地域のお客様と向き合っていると、「電気代って、そもそもどういう内訳なんですか」というご質問をよくいただきます。仕組みがわかると、どこに手を入れれば効くのかが見えてきます。まずは知ることから、で十分だと思っています。


まとめ
2026年8月5日、政府は飲食料品の消費税を2027年4月から2年間1%に引き下げる方針を閣議決定しました。しかし小売価格は仕入れコストや人件費の上昇を織り込んで決まるため、税率が下がった分だけ安くなるとは限りません。
 
一方、「賃上げしても実感が湧かない」原因のひとつは所得税の超過累進課税にあります。課税所得700万円で5%賃上げされても、税と社会保険料を引いた手取り増は年約18万円、月約1万5,000円にとどまります。所得税率を3%下げれば課税所得500万円で年約5万円、695万円で年約11万円が手元に残る計算で、財源も所得税収の自然増収(令和7年度から令和8年度で約2兆円増)と規模が重なります。
 
そして忘れてはいけないのが、電気代の消費税は10%のままだということ。再エネ賦課金も2026年度は4.18円/kWhと過去最高です。制度が変わるのを待つ間も、固定費の見直しは今日から始められます。


情熱電力からのお知らせ
食料品の消費税が下がっても、電気代にかかる消費税は10%のまま。だからこそ、電気代そのものの見直しは家計にも経営にも効いてきます。
 
情熱電力では、「うちの電気代、これって高いの?」「契約プランが合っているのかわからない」といったご相談を、専門用語をできるだけ使わずにお受けしています。ご家庭でも事業所でも構いません。検針票をお手元にご連絡いただければ、今の契約状況を一緒に確認するところから始められます。
 
気になる方は、お気軽にご相談ください。
 
TEL:0263-88-1183 お問い合わせフォーム:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・財務省:令和8年度予算政府案 令和8年度予算のポイント 
・内閣官房:「給付付き税額控除」の制度導入の基本方針
・厚生労働省:毎月勤労統計調査 (名目賃金・実質賃金の最新の前年比データが確認できます)
・経済産業省:2026年度の賦課金単価 (ページ最下段)
・小宮コンサルタンツ:消費税減税で日本は良くなるのか?
 

AIデータセンターと半導体が奪い合う「水」 熊本の地下水涵養に学ぶ共存のかたち

 
熊本の地下水涵養に学ぶ共存のかたち
 
複数の気になる記事を見つけたので、まとめて調べてみました。日本経済新聞の「AIデータセンター拡大の副作用、世界で水争奪戦 問われる共存」と、「ソニーG、熊本で『地下水増やす』 TSMCも追随する半導体と水戦略」の2本です。
AIやデータセンターの話題というと、どうしても「電力をどれだけ使うのか」に関心が集まりがちですよね。私たち電力会社も、そこばかり見てしまいます。でも、この2本の記事を並べて読んで、はっとしました。AIも半導体も、電気と同じくらい「水」を必要とする産業なのです。
そして世界では、その水をめぐって静かな争奪戦が始まりつつある。一方で日本の熊本には、20年以上前から「使った分より多く水を地下に還す」ことを続けてきた企業がありました。
これは遠い国の話ではなく、日本のものづくりと、私たちの暮らしの土台の話です。今回はこの「電気の次に来る資源問題」を、一緒に見ていきましょう。


目次


1. AIの裏側で始まっている「水の争奪戦」

 
ChatGPTをはじめとする生成AIを、もう日常的に使っているという方も多いと思います。あの回答が返ってくる裏側では、世界中のデータセンターで大量のサーバーが動いています。
 
そのデータセンターが、いま猛烈な勢いで水を飲み込んでいます。
 
日本経済新聞の報道によると、国際エネルギー機関(IEA)は、データセンターを運営するために世界で年間およそ5600億リットルの水が使われており、2030年には約1兆2000億リットルに増えると予測しています。東京都の家庭で使われる水は1人あたり年間およそ8万リットルとされますから、計算上、世界のデータセンターはすでに東京都民約700万人分の水を使っている計算になります。そして2030年には、東京都民全体を上回る量になる見込みです。
 
「電気を食う」だけでなく「水も飲む」。これがAI時代のインフラの姿なんですね。


データセンターは何に水を使っているのか

 
用途は大きく2つあります。
 
・冷却用の水:サーバーは動けば動くほど発熱します。とくにAI処理を担うサーバーは発熱量が大きく、空冷より熱伝導が効率的とされる水冷式を採用するデータセンターが急増しています
・発電にともなう水:電気をつくる過程でも水は使われます。とくに再生可能エネルギーへのシフトが水力発電の利用拡大につながっている面もあります
 
IEAは、データセンターでの水消費量の3分の2はエネルギー(発電)を通じて、4分の1は直接の冷却用に使われているとみています(日本経済新聞の報道による)。
 
ここ、少し立ち止まって考えたいところです。「CO2排出が問題だから再エネへ」という流れ自体は正しいのですが、その先で水という別の資源に負荷が移っている側面もある。環境対策は、どこか一点だけを見ていると全体を見誤るということですね。


世界のデータセンターの4割が「水が足りない場所」に

 
問題をややこしくしているのが、立地です。
 
電力消費量で見ると、データセンターの45%は米国、25%は中国、15%は欧州が占めるとされます。ところが、これらが水の豊かな場所に建っているとは限りません。世界のデータセンターの4割が、水の需給が逼迫している地域にあるという試算もあります。
 
実際に動きも出ています。
 
・アイルランドでは、首都ダブリンやその近郊でデータセンターの新設が実質的にモラトリアム(一時停止)となりました。同国のデータセンターの電力消費量が総発電量の21%に達し、さらに夏場の水道水量の逼迫に住民の不満が高まったためとされています
・EUは世界トップ級のAIハブを目指してデータセンター容量の大幅増を掲げる一方、スペインやギリシャなどで水消費への懸念が高まり、欧州委員会は2026年中にデータセンターでの効率的な水利用などを定めた基準を策定する考えを示しています
 
世界気象機関(WMO)は、水の循環が不規則で極端になり、干ばつと洪水が繰り返されるようになったと指摘しています。2050年までには世界人口の半分以上、50億人超が水不足にさらされるという予測もあります。
 
地球の表面のおよそ3分の2は水に覆われていますが、そのほとんどは海水。人が使える淡水はごくわずかです。しかも世界の水需要の約7割は農業用。つまりAIが使う水は、誰かの食料や飲み水と同じ蛇口から出ているわけです。


2. 半導体工場もまた、大量の水を使う産業

 
AIの土台になっているのが半導体です。そしてこの半導体づくりが、また相当な水を使います。
 
半導体の製造では、ウエハーの洗浄工程などで不純物をほぼ完全に取り除いた「超純水」が繰り返し必要になります。しかも、ただ量があればいいのではなく、きれいな水でなければ話にならない。水質と水量、その両方を確保できる土地でなければ工場は成り立たないのです。
 
だからこそ、日本の半導体復活の中心地として熊本が選ばれたことには、はっきりした理由があります。


熊本が「水の国」と呼ばれる理由

 
熊本県、とくに熊本市周辺は、水道水源の多くを地下水に頼る、日本でも有数の水資源地帯です。熊本市では水道水のほぼ100%を地下水でまかなっています。蛇口をひねると天然のミネラルウォーターが出てくる、と言われるほどの土地柄です。
 
その仕組みをつくったのが阿蘇山でした。かつての噴火で火砕流が一帯を覆い、隙間や割れ目の多い、水を通しやすい地層ができた。そこに水がしみ込み、その下の固い岩盤にたまって、下流の熊本市内などへ流れていく——この巨大な天然の貯水槽が、熊本の暮らしと産業を支えています。
 
地域の地下水への関心はとても高く、小学校の授業で学ぶほどだといいます。だからこそ、大量の水を使う半導体工場の進出に対して、地元から懸念の声が上がったのも自然なことでした。


3. ソニーGが20年以上続けてきた「地下水涵養」という答え

 
その懸念に、20年以上かけて答えを出してきた企業があります。ソニーグループで半導体製造を担う、ソニーセミコンダクタマニュファクチャリング(SCK)です。
 
きっかけは、工場が竣工する前の2001年、熊本県で活動する環境NPOから受け取った1通の公開質問状でした。内容は、地下水の使用と保全について。企業にとっては耳の痛い問いかけだったはずです。
 
ところがSCKは、そこから対話を重ねます。そしてNPOから提案されたのが「地下水涵養(かんよう)」でした。地域では以前から取り組まれていたものの、地下水を大量に使う企業が本格的に手掛けた事例は、それまでなかったといいます。


「ざる田」が生み出す、取水量を超える涵養量

 
地下水涵養とは、ざっくり言えば「地面から水をしみ込ませて、地下水を積み増す」取り組みです。
 
舞台になるのは、菊陽町や大津町にある水田。この地域の田んぼは「ざる田」と呼ばれます。火砕流由来の水を通しやすい地層のおかげで、通常の水田に比べて5〜10倍もの水が地下に浸透するとされています。
 
やり方はとてもシンプルです。5〜10月にかけて、田んぼや畑を使っていない期間に河川から水を引き、張っておく。作物は植えません。ただ水を張るだけ。それが地下へとしみ込み、やがて熊本市内の水道水源になっていきます。SCKは地元の農業団体と組み、協力してくれる農家に協力金を支払う形でこれを続けてきました。
 
数字がすごいんです。
 

項目 内容
開始年 2003年(企業として日本初)
実施場所 熊本県菊陽町・大津町の水田や畑
浸透量の目安 「ざる田」は通常の水田の5〜10倍が地下に浸透するとされる
計画の考え方 工場での取水量を上回る涵養量を毎年計画
達成状況 日照りが続いた2005年度を除き、毎年計画を達成
累計涵養量 20年以上の累計で5000万立方メートル以上

※数値は日本経済新聞「ソニーG、熊本で『地下水増やす』 TSMCも追随する半導体と水戦略」の報道に基づきます
 
つまり「使った分だけ返す」ではなく、「使った分より多く返す」を20年以上続けてきたということです。これはもう、環境対策というより地域の水インフラの一部と言っていいレベルではないでしょうか。
 
そしてSCKでは2025年、副社長として熊本テクノロジーセンター長を務めた人物を環境担当の責任者に置きました。同社の担当者は「後ろ向きの環境対策から、前向きの環境対策に変わっていく必要がある」と語っています。かつて環境対策といえば自治体対応や周辺団体との折衝といった、どこか受け身のイメージがつきまとうものでした。それが今は、ネイチャーポジティブ(自然再興)に代表される環境意識の高まりもあり、地域に貢献しているという発信そのものが企業価値につながる時代になりつつある、という見方です。


4. TSMCも追随 使った水を地域に「3倍返し」

 
そして2024年、熊本県菊陽町に台湾積体電路製造(TSMC)の日本工場が本格稼働しました。周辺の大津町や合志市も含めて、半導体関連施設の建設ラッシュが続いています。
 
このTSMCも、日本進出にあたってSCKの取り組みを参考にしたといいます。日本で初めて企業として涵養に取り組んだ実績があったからこそ、半導体関連企業からの問い合わせが絶えなかったわけですね。
 
そしてTSMCは2024年、取水量の3倍に相当する量を、田んぼなどを通じて地下水に涵養したと報じられています。使った水を地域に「3倍返し」する——先行事例が示した道筋が、後から来た世界最大手にきちんと引き継がれた形です。
 
ここが、この話の一番おもしろいところだと思うんです。
 
一企業が地道に20年続けたことが、その地域における「進出のときの当たり前」になった。ルールでも規制でもなく、先行者がつくった実績が標準になっていく。世界のあちこちでデータセンターが水をめぐって地域と摩擦を起こしているなか、熊本ではまったく違う関係が育っていた。この事例がもっと知られていいと、私たちは強く思います。


5. それでも残る課題 その田んぼは、誰が守るのか

 
ただ、この仕組みは決して盤石ではありません。日経の記事は、その点にもきちんと踏み込んでいます。
 
課題は主に3つです。
 
・生産量が増えれば、水の使用量も増える。国の後押しで日本の半導体産業に資金が集まるなか、水需要はさらに膨らむ
・涵養に必要な田んぼや畑の維持が、後継者問題などで年々難しくなっている
・涵養に適した土地は近い将来までは確保できても、未来永劫かというとそうではない、と当事者自身が認識している
 
考えてみれば、当たり前の話なんですよね。地下水涵養という最先端に見える取り組みを実際に支えているのは、農家の方々が田んぼに水を張るという、きわめて人力で、きわめて地道な作業です。担い手がいなくなれば、この仕組みは成り立たない。
 
だからSCKは、対策を多方面に広げています。
 
・製造設備を改良し、従来より少ない水で生産できるようにする
・一度取水した水を処理して繰り返し使う、リサイクル率を高める
・地元で生産された米を買い取り、社員食堂で使う(田んぼそのものを守るため)
・田んぼだけでなく、畑や山肌などの活用拡大を検討する
 
社員食堂のお米、というのがいいですよね。水を返すために田んぼを守る。田んぼを守るためにお米を買う。工場と農地が、本当に一つの循環としてつながっている。
 
もうひとつ、社内の変化という課題も挙げられています。スマートフォン向けイメージセンサーの急拡大で半導体事業が大きくなり、かつては地元出身者が多かった職場に、いまは全国から人が集まるようになった。その結果「地域に根差した活動がやりにくくなってきた」というのです。
 
これは半導体業界に限った話ではありません。組織が大きくなるほど、地域とのつながりは意識しないと薄れていく。私たちのような地域の電力会社も、常に自分に問いかけたい部分です。


6. 「水」と「電気」はつながっている

 
ここまで読んでいただいて、「うちには関係ない話かな」と思われたかもしれません。でも、実はしっかりつながっています。
 
まず、電気をつくるにも水が要ります。火力発電の冷却にも、水力発電にも水は不可欠です。IEAがデータセンターの水消費の3分の2を「エネルギー由来」と見ているのは、まさにこの構造です。つまり電気を使うことは、間接的に水を使うことでもあるんですね。
 
そして、省エネはそのまま節水にもなります。
 
・設備の効率化で使用電力を減らせば、発電にともなう水の消費も減る
・工場やオフィスの空調・冷却の見直しは、電気と水の両方に効いてくる
・使用量を「見える化」することが、電気でも水でも改善の第一歩になる
 
もうひとつ大事なのが、企業評価の目線です。ネイチャーポジティブやTNFD(自然関連財務情報開示タスクフォース)という言葉が広がり、企業が水をどう使い、どう地域と共存しているかが、取引先や金融機関から見られる時代になってきました。CO2の次は水だ、と言われるゆえんです。
 
熊本の事例が教えてくれるのは、ある意味とてもシンプルなことだと思います。地域の資源を使わせてもらう以上、使った分をどう返すかまでを事業計画に織り込む。それを20年続けると、地域からの信頼という何にも代えがたい資産になる。
 
私たち情熱電力は長野県松本市を拠点に電力小売を手がけていますが、扱っているのは電気という「地域からお預かりしている資源」でもあります。だからこの話は、まったく他人事ではないのです。
 
エネルギーの話は、ともすれば数字や単価の話になりがちです。でもその向こうには、必ず水があり、土地があり、それを守っている人たちがいる。そこまで含めて考えたいなと、この2本の記事を読んで改めて思いました。


まとめ
AIの普及でデータセンターの水需要が急増し、IEAは世界の年間使用量が2030年に約1兆2000億リットルへ倍増すると予測しています。世界のデータセンターの4割が水の需給が逼迫した地域にあるとされ、アイルランドの新設停止やEUの基準策定の動きなど、水をめぐる摩擦は現実のものになりつつあります。
 
一方、熊本ではまったく違う光景がありました。ソニーグループのSCKは2003年から地元の農業団体と組み、工場の取水量を上回る量の地下水涵養を続け、累計5000万立方メートル以上を地下に還してきました。その先行事例に学んだTSMCも、2024年には取水量の3倍相当を涵養しています。
 
ただしこの仕組みを支えているのは、田んぼに水を張る農家の方々の地道な作業です。担い手不足という課題は待ったなしで、節水技術やリサイクル率の向上、地元米の買い取りなど、多面的な取り組みが進められています。
 
電気をつくるにも水が要ります。省エネは節水でもある。エネルギーの見直しを考えるとき、水という視点も一緒に持っておくと、自社の取り組みの意味がぐっと立体的に見えてくるはずです。


情熱電力からのお知らせ
「省エネが節水にもつながる」と聞くと、なんだか壮大な話に感じるかもしれません。でも入口はとてもシンプルで、まずは自社がいつ・どれくらい電気を使っているかを知ることからです。使用量が見えると、無駄も、打ち手も見えてきます。
 
情熱電力は、電気料金プランのご案内はもちろん、使用状況の見える化や、設備の使い方の見直しといったご相談もお受けしています。「うちの場合はどうなんだろう」という段階でまったく構いません。
 
・TEL:0263-88-1183 ・お問い合わせフォーム:https://jo-epco.co.jp/contact
お気軽にご相談ください。
 
 
この記事に関連するページリンク
・日本経済新聞:ソニーG、熊本で「地下水増やす」 TSMCも追随する半導体と水戦略
・日本経済新聞:AIデータセンター拡大の副作用、世界で水争奪戦 問われる共存
・公益財団法人くまもと地下水財団:想水~熊本の水を大切に想う~
・IEA(国際エネルギー機関):「Energy and AI」
 

2030年代後半に大量廃棄へ|太陽光パネルのリサイクル新法で事業者に求められること

 
太陽光パネルのリサイクル新法
 
資源エネルギー庁のスペシャルコンテンツ「エネこれ」に「太陽光パネルのリサイクルを推進——誰にどのようなことが求められる?」という記事があったので調べてみました。
工場や事業所の屋根、あるいは遊休地。この10年ほどで、太陽光パネルはすっかり見慣れた風景になりました。2012年の固定価格買取制度(FIT)スタート以降、日本の太陽光発電の導入量は現在80GW近くにまで拡大しています。
 
ただ、パネルにも寿命があります。耐用年数は20〜30年とされていますから、FIT初期に設置された設備が、いよいよ「引退」の時期を迎えはじめるわけです。そして2030年代後半以降、使用済パネルの排出量は一気に跳ね上がり、最大で年間約50万トンに達すると見込まれています。
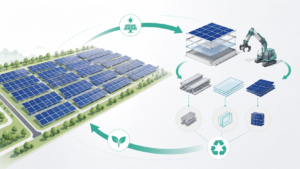
これを受けて成立したのが「太陽電池廃棄物の再資源化等の推進に関する法律」。ポイントは、いきなり全部を義務化するのではなく、まず「多量に廃棄する事業者」から段階的に規制をかけていく設計になっている点です。自社が対象になるのか、いつまでに何を準備すればいいのか。事業者目線で整理していきます。


目次


1. なぜ今、太陽光パネルのリサイクルが必要なのか

 
日本は2050年カーボンニュートラルの実現に向けて脱炭素化を進めており、第7次エネルギー基本計画では再生可能エネルギーの主力電源化を徹底することとされています。なかでも太陽光発電は、再エネの中心的な存在です。
 
その導入を一気に押し上げたのが、2012年に始まった固定価格買取制度(FIT)でした。さらに2022年にはFIP制度(売電価格に一定の補助額を上乗せする制度)も創設され、現在の導入量は80GW近くにまで拡大しています。


 2030年代後半に排出量がピークを迎える

導入が増えたということは、当然ながら「いずれ出てくるゴミ」も増えるということです。
 
太陽光パネルの耐用年数は20〜30年とされています。つまり、FIT初期に大量導入されたパネルが寿命を迎えるのが、ちょうど2030年代後半。資源エネルギー庁の排出量予測を見ると、2020年代は年間10万トン前後で推移していたものが、2030年代半ばに25万トン前後まで増え、2040年代前半には最大で年間約47〜50万トン規模のピークを迎える見通しになっています。
 
グラフの形が、きれいな山になるんですね。じわじわ増えるのではなく、ある時期を境に一気に立ち上がる。だからこそ、その前に受け皿を用意しておく必要があるわけです。


 これまでは「埋立処分」が主流だった

意外に思われるかもしれませんが、使用済太陽光パネルは、これまでリサイクルそのものを義務付ける規定がありませんでした。廃棄物処理法に基づく適正処理は義務付けられているものの、実際には多くの場合で埋立処分が選ばれてきたのが現状です。
 
このまま全量が埋立処分に回れば、最終処分場の残余容量を圧迫し、廃棄物処理全体に支障が生じる恐れがあります。加えて、太陽光パネルはアルミフレーム・ガラス・銀や銅などの金属といった有用な資源のかたまりでもあります。埋めてしまうのは、率直にもったいない。
 
廃棄量そのものを減らしつつ、資源の有効利用を進める。この両輪を回すために、新しい法制度が必要とされたというわけです。


2. リサイクルを阻む2つのハードル

 
では、なぜ今回の法律は「今すぐ全パネルをリサイクル義務化」としなかったのでしょうか。理由は大きく2つあります。


 埋立とリサイクルのコスト差

もっとも大きいのが、費用の差です。
 

処分方法 費用の目安(1kWあたり)
リサイクル 約8,000〜12,000円
埋立処分 約2,000円〜

出典:資源エネルギー庁「太陽光パネルのリサイクルを推進——誰にどのようなことが求められる?」(2026年7月15日公開)
 
4倍から6倍の開きがあります。事業者の立場からすれば、義務がなければ安いほうを選ぶのは自然な判断でしょう。この差を埋めないまま一律に義務化すれば、社会全体に過大なコスト負担が生じてしまいます。
なお、リサイクル手法によっても回収率と設備投資額は大きく変わります。
 

処分方法 回収ガラス リサイクル及び熱回収の割合(重量比) 導入コスト
① 熱処理(専用設備) 板ガラス 約90〜95% 約1億円以上
② ガラス切断(専用設備) 板ガラス 約75〜95% 約1億円以上
③ ガラス破砕(専用設備) カレットガラス 約60〜90% 約5〜9千万円
④ 汎用シュレッダー破砕+選別機器 カレットガラス 約50%〜 —

出典:資源エネルギー庁 公表資料
 
高い回収率を狙うほど設備投資も膨らむ。リサイクル事業者側にとっても悩ましい構造だということが、この表からよく見えてきます。


 全国的な処理体制の未整備

もうひとつが、受け入れ先の問題です。
 
2025年11月時点で、太陽光パネル専用のリサイクル施設は全国87件、処理能力は年間約13万トンとされています。設備導入は徐々に進んでいるものの、8つの府県には専用施設が存在しません。そして何より、年間13万トンの処理能力では、2030年代後半に見込まれる大量廃棄にはとても対応しきれません。
 
ちなみに、パネルの種類によってリサイクルのしやすさも異なります。国際市場の年間生産量ベースで約95%を占めるシリコン系(単結晶・多結晶・アモルファス・ヘテロ接合)は「原則可能」とされる一方、約5%の化合物系(III-V族、CIS、CdTeなど)は装置仕様や有害物質の含有、経済性の観点から「一部のみ可能」。さらにペロブスカイトなどの有機系は「技術開発中」という段階です。
 
つまり、コストと体制、その両方がまだ追いついていない。だからこその段階的アプローチなのです。


3. 新法の中身|5つの措置事項をチェック

 
「太陽電池廃棄物の再資源化等の推進に関する法律」の主な措置事項は5つです。順に見ていきましょう。


 ① 国による基本方針の策定

まず国が「基本方針」を策定します。ここには、リサイクル量に関する目標、施設整備の促進、費用低減・技術開発の方向性などが盛り込まれます。
 
同時に、各主体の役割も明確化されます。
 
・国:リサイクル費用の低減・体制整備、情報の収集・活用、研究開発の推進、地方公共団体への情報提供・助言、リサイクルの率先実施
・地方公共団体:域内の実情に応じた施策の実施、リサイクルの率先実施
・太陽電池廃棄者(太陽光発電事業者等):廃棄の抑制およびリサイクルの取組
・太陽電池廃棄物を排出する者(解体工事業者等):太陽電池廃棄者の指示等に従った適正処分、情報提供
・収集運搬・処分の事業を行う者:効率的なリサイクルの実施、高度なリサイクル設備導入の検討
・製造・輸入業者、販売業者:環境配慮設計、含有物質に関する情報提供、長期使用・リユース等に関する情報提供
 
「誰が何をするのか」が整理されるのは、実務側にとってはありがたい話ですね。


 ② 多量の事業用太陽電池廃棄者への規制

ここが今回の法律の核心部分です。
 
まず、事業用太陽電池廃棄者には、国が定める「判断基準」を勘案した取組が求められ、必要に応じて指導・助言がなされます。注意したいのは、この「事業用太陽電池廃棄者」の範囲です。工場・事業所にパネルを設置している事業者はもちろん、住宅の屋根に設置したパネルで売電している方も含まれます。
 
そのうえで、特に多量に廃棄しようとする事業者(多量事業用太陽電池廃棄者)には、廃棄前の届出が義務付けられます。
 
「多量事業用太陽電池廃棄実施計画」に記載する主な内容は以下のとおりです。
 
・廃棄をする太陽電池の重量
・排出の予定時期
・処分の方法
・工事等の発注先
・処分の委託先 など
 
そして重要なのが、届出の受理から原則30日を経過しないと廃棄に着手できないという点。認定事業者等が全量リサイクルする場合は短縮も可能とされていますが、スケジュールに余裕を持った計画が必要になります。計画内容が判断基準に照らして著しく不十分な場合には、国から勧告・命令がおこなわれます。


 ③ リサイクル事業者への支援措置

受け皿側を増やすための措置も用意されています。
 
リサイクル事業者によるコスト効率的な事業計画を、国がワンストップで認定する制度が創設されます。認定を受ければ、通常は都道府県ごとに必要だった廃棄物処理法上の許可なしにリサイクル事業を実施できるようになります。さらに保管基準の特例措置も設けられ、集約拠点(積替保管施設)を経由した広域的な収集・処理が可能に。結果として、リサイクル費用そのものの低減が期待されています。


 ④ 製造業者・輸入業者、販売業者への措置

上流側にも手を打ちます。製品の長寿命化・軽量化・易解体設計といった「環境配慮設計」への取組が努力義務として定められるほか、リサイクルに必要となる含有物質(鉛・カドミウム・ヒ素などが想定されています)の情報提供も努力義務とされました。


 ⑤ 制度の見直しに向けた検討規定

そして法案の附則には、将来的な制度見直しの規定が置かれています。排出量の見込み、リサイクルの実施状況、費用の推移などを考慮したうえで、太陽光パネルの幅広い廃棄に関係する者を対象とした義務付けを検討する、という内容です。
 
つまり、いずれは住宅用も含めた全面義務化を見据えている。今回はその第一歩、という位置づけになります。


4. 自社は対象になる? 事業者が今から確認したいこと

 
「うちは関係あるのかな」と感じた方も多いのではないでしょうか。現時点で確認しておきたいポイントを整理します。
 
まず、自社が保有する太陽光設備の設置年と規模の棚卸しです。設置から20年が近づいている設備があるなら、廃棄時期はもう射程圏内。設備台帳に「設置年月」「パネル種別(シリコン系か化合物系か)」「容量」が整理されているか、確認しておいて損はありません。
 
次に、廃棄タイミングの前倒し確認です。多量事業用太陽電池廃棄者に該当する場合、届出から原則30日の制限期間があります。解体工事のスケジュールを組んでから「あと30日待ち」となると、工程全体に響きます。逆に言えば、認定事業者に全量リサイクルを委託すれば期間短縮も可能とされているので、委託先選定の判断材料にもなります。
 
そして、処分委託先の情報収集。認定制度が始まれば、認定を受けたリサイクル事業者は広域で事業を展開できるようになります。近隣に専用施設がない地域でも、選択肢が広がっていく可能性があります。長野県内を含め、周辺の処理体制がどう整備されていくかは、継続的にウォッチしておきたいところです。
 
なお、「どこからが多量か」という具体的な閾値や判断基準の中身は、今後の下位法令で定められます。ここは続報を待つ形になります。


5. 施行は2027年末頃|スケジュールと国の支援策

 
この法律は、公布の日から1年6か月以内に政令で定める日に施行されます。施行時期はおよそ2027年末頃が予定されており、それまでの間に判断基準や認定基準、保管基準の特例といった下位法令が、有識者による議論を通じて整備されていく見込みです。
 
準備期間は、およそ1年半。決して長くはありません。
 
また、法律の措置と両輪で、令和8年度(2026年度)予算として以下の支援策が措置されています。
 
・保管施設の導入支援
・リサイクル技術の開発支援
・リサイクル設備の導入支援
・再生材の価値向上に資する技術実証
・収集運搬の効率化の実証
 
リサイクル事業への参入や設備増強を検討している事業者にとっては、追い風となる内容です。技術開発面では、NEDOの「太陽光発電リサイクル技術開発プロジェクト」なども動いています。
 
再生可能エネルギーとして環境に貢献するために設置した太陽光パネルを、廃棄の際にも環境に配慮した形で処理する。当たり前のようでいて、これまで仕組みが整っていなかった部分に、ようやく制度の枠組みができたことになります。


まとめ
2012年のFIT開始以降に急拡大した太陽光発電は、パネルの耐用年数20〜30年を経て、2030年代後半以降に大量廃棄期を迎えます。排出量は最大で年間約50万トン規模。これまでリサイクルの義務規定がなく埋立処分が主流だった状況を変えるため、「太陽電池廃棄物の再資源化等の推進に関する法律」が成立しました。
 
ポイントは段階的アプローチです。リサイクル費用と埋立費用の大きな差(1kWあたり約8,000〜12,000円 対 約2,000円〜)、そして全国87件・年間約13万トンにとどまる処理体制。この2つの課題があるため、まずは多量に廃棄する事業用の事業者から規制を課し、その間に全面義務化に向けた環境を整えていく設計になっています。
 
事業者にとって実務上の要注意点は、多量事業用太陽電池廃棄者に課される事前届出と、原則30日の制限期間。廃棄計画は余裕を持って組む必要があります。施行はおよそ2027年末頃の予定で、それまでに判断基準などの詳細が固まります。設備の棚卸しと情報収集を、今のうちから始めておきたいところです。
出典:資源エネルギー庁 スペシャルコンテンツ「エネこれ」(2026年7月15日公開)


情熱電力からのお知らせ
太陽光パネルのリサイクル制度は、発電設備を持つ事業者にとって「いつか考えること」から「そろそろ準備すること」に変わりつつあります。とはいえ、設備の更新計画も、電気の使い方も、コストの話も、本来はひとつながりのテーマです。
 
情熱電力は、長野県松本市を拠点とする新電力会社です。自家消費型の太陽光をお使いのお客様も、これから導入を検討される方も、まずは「今どれくらい使っていて、どこにムダがあるのか」を一緒に見るところからお手伝いできます。制度の話も、電気料金の話も、専門用語をなるべく使わずにご説明します。
気になることがありましたら、お気軽にご相談ください。
 
TEL:0263-88-1183
お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・資源エネルギー庁:エネこれ 太陽光パネルのリサイクルを推進——誰にどのようなことが求められる?
・資源エネルギー庁:エネこれ 2040年、太陽光パネルのゴミが大量に出てくる?再エネの廃棄物問題
・国立研究開発法人新エネルギー・産業技術総合開発機構(NEDO):太陽光発電リサイクル技術開発プロジェクト
・環境省:「太陽光発電設備のリサイクル等の推進に向けたガイドライン(第三版)」について
 

一次調整力の募集量が10月から約3割減|系統用蓄電池の収益前提はどう変わるか

 
一次調整力の募集量が10月から約3割減
 
電気新聞に「1次募集量を削減」という記事があったので調べてみました。2026年10月から、北海道・東北・東京の東エリア3社で一次調整力の募集量が減らされる、という内容です。
需要家目線で読めば「調整力の調達コストが下がる方向の話」で終わります。ですが、需給調整市場に系統用蓄電池を出している側から見ると、意味はまるで違ってきますよね。一次調整力は応動10秒以内という、蓄電池がもっとも強みを発揮する領域。そこの募集量が3割強削られるわけですから、これは収益前提に直接効く話です。
 
そして元資料を読み込むと、削減幅よりもむしろ構造の変化のほうが重要だとわかります。通年一律だった必要量が月ごとに動くようになり、しかも「必要量を決める主役」が入れ替わる。結果として、単機最大ユニットの容量が何MWであっても必要量が同じになる、という一見不思議な現象まで起きています。
今回はOCCTOの元資料をもとに、数字の中身と、収益シミュレーションで見直すべき前提を整理してみます。


目次


1. まず結論|3行で押さえる今回の見直し

 
先に要点だけまとめます。
 
・対象と時期:北海道・東北・東京の東エリア3社。2026年度下期(2026年10月1日)から運用開始
・削減幅:一次調整力の異常時必要量が3社合計で約300MW減(単機最大1,356MW想定の場合、756MW → 383〜440MW)
・構造変化:通年一律だった必要量が月別変動に。さらに必要量を決定づける要因が「単機最大脱落量」から「EPPS送電量 (※後述補足参照)」へシフト
出典:電力広域的運営推進機関「一次調整力(異常時必要量)の見直しについて」(第62回需給調整市場検討小委員会/第79回調整力の細分化及び広域調達の技術的検討に関する作業会 資料4、2026年7月31日)
 
3つ目が今回いちばん見落とされやすいポイントです。順に見ていきましょう。
 

2. 一次調整力市場はどれだけ縮むのか

 通年一律756MWから、月別383〜440MWへ

 
まず全体像です。東エリア3社合計の異常時一次必要量は次のように変わります。
 

前提となる単機最大ユニット容量 見直し前 見直し後
1,356MW 756MW(通年一律) 383〜440MW(月別)
1,000MW 600MW(通年一律) 383〜440MW(月別)

出典:同資料 p.32
 
月別の内訳はこうなっています。
 

月 異常時一次必要量
(MW)
月間最小需要
(MW)
4月 428 28,588
5月 440 26,681
6月 429 28,421
7月 415 30,790
8月 412 31,341
9月 422 29,675
10月 428 28,636
11月 419 30,122
12月 393 34,553
1月 383 36,152
2月 391 34,896
3月 414 30,976

出典:同資料 p.32
 
ここで「あれ?」と思いませんか。需要が最も小さい5月に必要量が最大の440MW、需要が最も大きい1月に最小の383MW。直感とは逆の動きをしています。
理由は後述する算定式にあります。需要が大きいほど周波数低下時の需要減少量も大きくなり、その分だけ確保すべき調整力が減る——という関係になっているためです。
 
つまり、月ごとの必要量の差は約60MW。募集量の年間カーブを織り込まずに収益を積むと、ここで読み違えます。


 東京・東北と北海道の内訳

資料には、シミュレーション条件下でのエリア別の数字も示されています。平常時分も含めた一次調整力の必要量です。
 

区分 東京・東北合計 北海道
平常時(①) 234MW 38MW
異常時・見直し前(②) 704MW 42MW
異常時・見直し後(③) 410MW 27MW
合計・見直し前(①+②) 948MW 80MW
合計・見直し後(①+③) 644MW 65MW

出典:同資料 p.23, p.24(東京・東北は2026年5月2時相当、北海道は2026年9月2時相当の必要量)
 
平常時分(需要予測誤差や時間内変動への備え)は今回の見直しの対象外なので変わりません。減るのは異常時分だけです。それでも東京・東北合計で948MW → 644MW、率にして約32%減。市場規模のインパクトとしては相応に大きいと言えます。
 
なお北海道エリアは絶対量が小さく、80MW → 65MWと差分も限定的です。エリアによって影響度がかなり違う点は押さえておきたいところです。


3. 必要量を決める「主役」が交代した

 
ここからが本題です。単に量が減ったのではなく、必要量の決まり方そのものが変わりました。


 需要減少量という新しい控除項

今回導入されたのは「周波数が下がれば需要も減る」という物理現象を控除に織り込む考え方です。モーターやポンプなど回転機は、周波数が下がれば回転が遅くなり消費電力が減ります。この分は調整力で埋める必要がない、という理屈ですね。
 
算定式はシンプルです。
 

需要減少量 = 負荷の周波数特性 × 周波数低下幅 × 系統容量
負荷の周波数特性 50Hz系統では保守的に最小値の3.0%MW/Hzを採用(北海道は本来4.0%MW/Hz、中西は3.33%MW/Hz)
周波数低下幅 異常発生エリア:0.4Hz/健全側(EPPS送電)エリア:0.2Hz
系統容量 前年度の各月の最小需要

出典:同資料 p.11, p.12, p.16, p.18
 
系統容量に「各月の最小需要」を使うことになったのが、月別変動化の直接の原因です。
 
そのうえで、異常時一次必要量は次の2つを比べて大きいほうを採用します。
 
・異常発生エリア:単機最大脱落量 -EPPS動作分(600MW)-需要減少量(0.4Hz分)
・健全側エリア:EPPS送電分(600MW)-需要減少量(0.2Hz分)
 
資料の計算例(系統容量25,000MW、単機最大1,356MW)では、異常発生エリア側が1,356-600-300=456MW、健全側が600-150=450MW。大きいほうの456MWが採用されています。


【補足】EPPSとは何か
 
EPPSは「Emergency Power Presetting Switch(緊急融通制御装置)」の略称です。周波数変換設備(FC)で連系されている一方のエリアで系統故障等により電源が脱落し、周波数があらかじめ設定した値を下回った場合に、もう一方のエリアの周波数が健全であることを条件として、あらかじめ設定した電力を瞬時に送電する機能を指します。
 
今回の見直しでは必要量を決定づける要素になっているため、少し詳しく整理しておきます。
 
・設置箇所:新信濃1FC、新信濃2FC、佐久間FC、東清水FCの4台に機能を具備
・最大送電量:60万kW(600MW)。3段階に分けて送電されます
・動作条件(50Hz→60Hzへ融通する場合):受電(故障)側エリアが-0.4Hz以下、送電(健全)側エリアが-0.1Hz以上
 
送電のタイミングは次のように整定されています。
 

段階 送電量 動作タイミング
1段 20万kW 0.2秒後
2段 30万kW 3.2秒後
3段 10万kW 3.5秒後
合計 60万kW 3.5秒後

 
ここが一次調整力との対比で重要なポイントです。一次調整力は発電機のガバナフリー機能でじわじわと出力を上げていき、10秒以内に必要量を出し切ることが求められます。対してEPPSは、0.2秒で20万kWを叩き込み、3.5秒で60万kWを出し切る。応動の速さがまるで違うわけです。
 
だからこそOCCTOの資料では、仮に1.0Hz程度の低下が10秒程度で起きた場合、10秒時点の融通量(動作量)は一次調整力とほぼ変わらず、電源脱落に伴う周波数低下に十分対応できると考えられる、と整理されています。10秒という一次調整力の土俵の上では、EPPSはすでに全量を出し終えている、という関係ですね。
 
また、EPPSの整定は次の3つの考え方に基づいて設計されています。
 
・受電(故障)側エリアの周波数低下の回復に寄与すること
・送電(健全)側エリアの周波数を著しく低下させないこと
・受電側エリアと送電側エリアの周波数偏差が、原則として逆転状態とならないこと
 
2つ目と3つ目に注目してください。「助けに行った側が倒れては元も子もない」という設計思想です。今回の見直しで健全側エリアにも一次調整力の確保が求められ、その必要量が「EPPS送電分600MW-需要減少量」で計算されるのは、まさにこの考え方の延長線上にあります。
 
なお、機能が4台のFCに分散して具備されているため、複数のFCが同時に故障するようなケースでは600MWを確保できない場合もあるとされています。
 
送電(健全)側の動作条件については、常時の周波数調整目標が±0.2Hzであることを考慮し、従来の-0.1Hz以上から-0.2Hz以上へ見直す方向性が示されています。動作条件が緩和されればEPPSが確実に動く確率が高まる、という趣旨で、一般送配電事業者等の準備が整い次第の実施とされています。今回の見直しで健全側エリアの周波数低下幅を0.2Hz(=-0.2Hzから-0.4Hzまでの幅)と置いているのは、この整定変更を前提にした数字です。
 
ちなみにEPPSを具備する4台のうち、新信濃1FC・2FCは長野県内にあります。東西の系統をつなぐ要が身近な場所にある、というのは少し感慨深いところですね。
出典:東京電力パワーグリッド・中部電力「緊急融通制御装置(EPPS)の整定について」(第2回運用容量検討会 資料1-2-2、2017年9月22日)、および電力広域的運営推進機関「一次調整力(異常時必要量)の見直しについて」(第62回需給調整市場検討小委員会 資料4、2026年7月31日)p.5, p.10, p.16, p.17


 単機1,356MWでも1,000MWでも必要量が同じになる理由

さて、先ほどの表をもう一度見てください。単機最大1,356MWのケースと1,000MWのケースで、見直し後の必要量が完全に同じ(383〜440MW)になっています。
 
これは資料にも注記があり、「EPPS送電分が必要量の決定要因であるため」と説明されています。
 
実際に計算してみましょう。1月(系統容量36,152MW)を例に取ります。
 
・健全側:600 -(3.0% × 0.2Hz × 36,152)= 600 - 約217 = 約383MW
・異常発生エリア(単機1,356MW):1,356 - 600 -(3.0% × 0.4Hz × 36,152)= 1,356 - 600 - 約434 = 約322MW
 
健全側のほうが大きいので、383MWが採用される。単機最大ユニットの容量が何MWであっても、健全側の値が上回る限り必要量は変わらない、というわけです。
 
この意味するところは小さくありません。従来、異常時必要量は「エリア内で最も大きい発電ユニットの容量」に紐づいていました。大型電源が新設されれば必要量が増え、廃止されれば減る。ところが見直し後は、EPPSによる周波数変換設備の融通量(600MW)が事実上の天井になります。
 
つまり、系統用蓄電池の事業計画において「大型電源の動向を見て一次の市場規模を予測する」というアプローチは、東エリアに関しては有効性が下がることになります。代わりに注視すべきは各月の最小需要トレンドです。資料によれば、東エリア3社の月間最小需要は年度ごとに大きな差は見られないとされており、これは予測可能性が高まるという意味ではプラスに働く面もあります。


4. 収益シミュレーションで見直すべき3つの前提

 
ここまでを踏まえ、既存の収益モデルで点検したい箇所を整理します。
 
① 通年一定の募集量という前提
見直し前は756MW(または600MW)が通年一律でした。ここを固定値で置いているモデルは、月別カーブへの差し替えが必要です。年間平均で見れば約415MW程度ですが、月ごとに±30MW程度の幅があります。
 
② 季節性の「向き」
繰り返しになりますが、需要が小さい春・秋に必要量が大きく、需要が大きい冬に小さくなります。他市場(容量市場、卸電力市場、三次調整力など)の季節性と組み合わせるとき、この逆相関の関係は稼働計画上むしろ使いようがあるかもしれません。冬は卸で、春秋は一次で、といった発想ですね。
 
③ 単機最大ユニット容量に紐づく前提
前章のとおり、東エリアでは単機最大脱落量が必要量を決めなくなります。エリア内の大型電源の新設・廃止情報をトリガーにしたシナリオ分岐を組んでいる場合、その分岐は当面働きません。
なお、募集量が減ったときに約定価格がどう動くかは、供給側(応札量)がどう変化するか次第です。応札量が変わらないまま募集量だけ減れば価格には低下圧力がかかりますし、逆に採算割れで撤退が進めば価格は保たれます。現時点で一方向に断定できる材料はありませんので、シナリオを複数持っておくのが現実的でしょう。


5. 中西エリア(60Hz)が対象外となった理由と立地への示唆

 
今回の見直しは東エリア3社限定です。中西エリア(60Hz系統)が見送られた理由は、周波数を守る仕組みの違いにあります。
 
・東京・東北エリア:「負荷側UFR」のみを導入。周波数が動作値を下回ったら検出して負荷を遮断する事後対応型
・中西エリア:「負荷側UFR」に加え「系統安定化システム」も導入。特定の事故を想定し、あらかじめ演算した量の負荷遮断を瞬時に行う事前対応型
 
問題は後者です。系統安定化システムは見直し前のGF量(=一次調整力の量)を前提に設計されているため、一次調整力が減ると周波数特性が変化し、システムの設計想定から逸脱する可能性がある。だから現時点での適用は難しい、という判断です。
 
資料では、中西エリアへの導入可否は「60Hz系統における周波数制御体系の見直しを行った際などに、別途検討する」とされています。
 
系統用蓄電池の立地を検討する立場からすると、当面のあいだ60Hzエリアでは一次調整力の市場規模が維持される、という読み方になります。もちろん立地判断は連系可否や系統混雑、用地コストなど多くの要素で決まりますから、これだけで決められる話ではありません。ただ、東西で市場環境に差が生じる期間が発生することは、ポートフォリオを考えるうえで頭に入れておいて損はないでしょう。


6. 募集量減少をどう受け止めるか|マルチユース化という文脈

 
最後に、少し引いた視点で。
 
今回の見直しは「必要量を科学的に精査して過剰な確保を減らす」という方向性の施策です。同じ方向の動きとして、2025年4月にはEPPS動作分を異常時対応調整力から控除する整理も行われています。制度が成熟するにつれ、安全マージンが少しずつ精緻化されていく——という大きな流れの中にある変化と捉えるのが妥当でしょう。
 
一方で、電気新聞の報道によれば、今回あわせて一次調整力の応札拡大に向けた要件緩和も提案されているとのことです。周波数変動にどれだけ敏感に応動するかを示す「調整率」について、現行要件が定まる前から系統に連系していた電源を対象に緩和する内容とされています。
 
募集量は絞りつつ、参加できる電源の幅は広げる。この組み合わせは、供給側から見れば競争環境が厳しくなる方向とも読めます。
 
だとすれば、系統用蓄電池の収益設計は今後ますます「一本足打法からの脱却」が問われることになります。一次調整力に加えて二次・三次、容量市場、卸電力市場、さらには将来の需給調整市場の商品設計変更まで見据えたマルチユース前提のモデル。この記事をお読みの事業者の方なら、すでに取り組んでおられる領域かと思いますが、今回の見直しはその必要性をあらためて裏づけるものと言えそうです。


まとめ
今回は、電力広域的運営推進機関(OCCTO)が2026年7月31日に示した一次調整力(異常時必要量)の見直しを、系統用蓄電池の視点から整理しました。
 
要点は3つです。第一に、2026年10月1日から東エリア3社で異常時一次必要量が約300MW削減され、東京・東北合計では平常時分を含めた必要量が948MW → 644MWと約3割減ること。第二に、通年一律だった必要量が月別変動に変わり、しかも需要の小さい5月に最大440MW、需要の大きい1月に最小383MWと、直感とは逆の季節性を持つこと。第三に、必要量の決定要因が「単機最大脱落量」からEPPS送電分(600MW)へ移り、単機最大ユニット容量に依存しない構造になったことです。
 
収益シミュレーションの観点では、通年一定の募集量前提、季節カーブの向き、単機最大容量に紐づくシナリオ分岐——この3点が点検対象になります。また中西エリア(60Hz)は系統安定化システムの制約から当面対象外とされており、東西で市場環境に差が生じる可能性もあります。
 
制度の精緻化は今後も続いていくはずです。数字の裏側にある算定ロジックまで押さえておくことが、次の変更を先読みする力になります。


情熱電力からのお知らせ
需給調整市場の制度変更は、資料を1枚読んだだけでは影響が見えにくいものが多いですよね。今回の見直しも、削減幅の数字だけを追うと本質的な構造変化を見落としかねない内容でした。
 
情熱電力では、こうした制度動向を継続的に追いかけ、算定ロジックのレベルまで噛み砕いて整理しています。答えを押しつけるようなことはいたしませんので、壁打ち相手が欲しいときにでもお気軽にどうぞ。
 
TEL:0263-88-1183
お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・電力広域的運営推進機関(OCCTO):第62回需給調整市場検討小委員会
・電力広域的運営推進機関(OCCTO):第10回 将来の運用容量等の在り方に関する作業会
 

スマートメーターで家電を一括制御へ|東電など28年度商用化、家庭のDRが電力市場を変える

 
スマートメーターで家電を一括制御
 
日本経済新聞に「電力メーターで『DR家電』制御 東電など、28年度にも商用」という記事があったので調べてみました。
 
内容をひとことでまとめると、東京電力ホールディングス子会社の東京電力パワーグリッド(PG)をはじめとする送配電3社が、各家庭に設置されているスマートメーターを使って、エアコンや蓄電池、電気給湯器などを「一括で」制御する実証実験を始めた、というものです。2028年度末ごろには一部地域での商用化を目指すといいます。
 
スマートメーターは、すでにほぼ全ての家庭に設置されています。つまり、新しい機器を後から取り付けなくても、全国の家庭がまるごと「電力需給の調整役」になり得るということ。これはエネルギー業界にとって、かなりインパクトの大きい話です。
 
電気を「使う側」だったはずの私たちが、電力システムを支える一員になる。デマンドレスポンス(DR)と呼ばれるこの仕組みは、法人のエネルギーコスト戦略にも直結してきます。今回は、この動きが何を意味するのか、ビジネスの視点から整理してみました。


目次


1. 東電など送配電3社が始めた「スマートメーターDR」実証とは

 
まずは、今回のニュースの中身から見ていきましょう。
 
実証を始めたのは、東京電力パワーグリッド、関西電力送配電、中部電力パワーグリッドの送配電3社です。2026年度から、複数のスマートメーターに対して同時に指令を出し、そのスマートメーターが管理する住宅内の複数の家電類を一括制御できるかを検証しています。
 
ポイントは「複数」「一括」という部分です。実は2025年度までの段階で、スマートメーターを介して単体の機器の稼働を調整することにはすでに成功していました。今回はそれを、エリア単位・機器複数台へとスケールアップさせる段階に入った、というわけです。
 
制御の対象として想定されているのは、太陽光発電、電気給湯器、EV充電器、蓄電池といった、家庭にあるエネルギー関連機器です。どれも「使うタイミングを少しずらしても生活に大きな支障が出にくい」ものばかり。ここが重要なところです。


 従来の家庭向けDRとの決定的な違い

家庭でのDRは、これまでも前例がありました。ただ、従来方式には大きなハードルがあったのです。
 
従来のやり方は、家電メーカーのクラウドから、家庭に設置した専用の通信機器を経由して機器を制御するというもの。つまり、参加する家庭ごとに専用機器を置き、インターネット環境を整備する必要がありました。手間もコストもかかるため、なかなか広がりません。
 
そこで送配電各社が着目したのが、スマートメーターです。
 
・すでにほぼ全ての家庭に設置されている
・旧型も順次、更新時期を迎える
・電気給湯器など、需給調整に使えるあらゆる製品につながっている
 
東電PGの小林直樹・次世代ネットワークイノベーション推進担当部長は、スマートメーターが「電気給湯器など需給調整に使えるあらゆる製品に接続されている」点を利点として挙げています(日本経済新聞の報道より)。
新方式では、送配電各社の共通サーバーからスマートメーターへ指令を送り、そこから各機器を動かします。専用機器が不要になるということは、参加のハードルが一気に下がるということ。ここが今回のニュースの核心です。


 鍵を握る「第2世代スマートメーター」

この仕組みを支えるのが、2025年度から順次導入が始まった第2世代の次世代スマートメーターです。
 
第2世代には、次のような機能があります。
 
・電力データを5分ごとに計測できる
・「IoTルート」と呼ばれる、エネルギー関連家電との通信機能を持つ
 
一方で、課題もあります。スマートメーターはもともと送受信するデータ量が多くないため、通信容量が限られているのです。実用化にあたっては、この限られた通信容量のなかで検針情報の送信と需給調整の指令を両立できるかが鍵になるとされています。
 
実証では、検針情報の送信とタイミングをずらしてDR指令を出す方法などを試すとのこと。地味に聞こえるかもしれませんが、こうした通信設計の詰めこそが商用化を左右します。
 
また、2026年7月には、再エネの需給を束ねるアグリゲーターのShizen Connect(東京・中央)や、家電を手掛けるパナソニック エレクトリックワークスなどが実証に加わりました。実際の需給調整の場面で、アグリゲーターが求める制御の仕方にシステムや家電そのものが対応できるかを確かめる段階に入っています。


2. そもそもデマンドレスポンス(DR)とは何か

 
ここで、DRという言葉自体を整理しておきましょう。
 
デマンドレスポンス(Demand Response、略してDR)とは、個人や企業など電力の需要家が、供給事業者の要請に応じて電力の使用量を増減させることを指します。再生可能エネルギーによる発電が広がるなか、その変動を吸収する仕組みとして利用が進んできました。
リアルタイムに電力使用量を監視・制御できるようになったことなどから、電力会社やアグリゲーター(特定卸供給事業者)による取り組みとして広がっています。アグリゲーターの事業者数は、2026年1月時点で136社。ガス事業者や商社なども参入しており、プレーヤーの顔ぶれはかなり多様です。


 「下げDR」と「上げDR」の違い

DRには、方向の違う2つのパターンがあります。
 
・下げDR:供給量の足りない時間帯に、電力使用量の削減を需要家に求めること
・上げDR:電力が余るときに、使用量の増加を要請すること
 
「節電」のイメージが強いDRですが、実は「もっと使ってください」という上げDRも同じくらい重要です。
 
具体的な手法としては、日本政策投資銀行によると、生活や業務に重大な影響を及ぼさない照明・空調設備などの使用量を減らす「節電」、需要家が工場などの稼働タイミングを調整する「シフト」、系統や自家発電設備からの調達比率を調整する「代替」があるとされています。
 
要請を受けた需要家は、自ら設備を調整する手動式か、IoT機器などで自動制御する方式のいずれかで対応します。今回のスマートメーターDRは、後者の自動制御を、専用機器なしで実現しようという話ですね。
 
参加する側にとってのメリットは、電気料金の割引につながる特典ポイントなどのインセンティブです。一方でアグリゲーターは、DRによって生み出した電力の「調整力」を、需給調整市場や容量市場で売買できます。調整力とは、需要と供給の差を最終的に一致させる供給力のことです。
 
実例もあります。東京製鉄は九州電力と連携し、九州工場で上げDRを実施してきました。太陽光による発電量の増加を背景に、電力会社から事前に要請を受け、稼働予定でない日にシフトを組み替えるなどして最終的に需要を増やした、というケースです。


 再エネの出力抑制がDRを後押ししている

なぜ今、DRの導入機運がここまで高まっているのか。背景には再生可能エネルギーの拡大があります。
 
電力は需給のバランスが崩れると周波数が乱れ、大規模停電(ブラックアウト)につながりかねません。天候や時間によって発電量が変動する再エネが増えるなかで、電力会社が発電事業者に再エネ発電を抑えるよう求める「出力抑制」の要請頻度は増えています。
 
ただ、再エネの出力抑制は、実質的にせっかく作れる電気を捨てているのと同じこと。発電設備の有効利用という観点では、大きな課題でした。
 
ここでDRを活用できれば、「電気が余る時間帯に、家庭の給湯器やEVに充電しておく」といった形で、再エネを効率よく使えるようになります。捨てるはずだった電気が、価値のある電気に変わるわけです。
 
DRは工場でも取り組みが進んでいますが、手法の一つとして、家庭用ヒートポンプ給湯器やEVなど家庭の機器を制御する手法の注目度が高まっています。数は力、というシンプルな理屈です。


3. DR市場は35年度に735億円へ 数字で見る成長性

 
では、この市場はどれくらいの規模になるのでしょうか。
 
矢野経済研究所(東京・中野)は、アグリゲーターが市場取引で得る収入と、需要家が電力の需要抑制で得るインセンティブを合算した国内のDR関連市場規模について、2035年度に2023年度比3.4倍の735億円になると予測しています。
 
公表されているグラフから読み取れる推移は、おおむね以下の通りです。
 

年度 DR関連の国内市場規模(億円)
2021年度 約135
2023年度 約215
2024年度(予測) 約230
2025年度(予測) 約255
2030年度(予測) 約430
2035年度(予測) 735

※出所:矢野経済研究所。2035年度の735億円および「2023年度比3.4倍」は公表値、その他の年度は公表グラフから読み取った概数です。アグリゲーターが市場取引で得る収入と、需要家が需要抑制で得るインセンティブを合算したもの。
 
注目したいのは、2025年度から2030年度にかけての伸びです。ここで市場が一段跳ねる想定になっていますが、まさにこの時期に、今回のスマートメーターDRの商用化(2028年度末ごろ)が重なります。
 
さらに制度面でも追い風があります。これまでDRによる調整力の市場取引は、大型の工場や蓄電所など電力量の大きい特別高圧・高圧由来に限定されていました。経済産業省は2026年度に、一般家庭など低圧からの電力にも解禁する見通しとされています。
 
「家庭の電気も市場で取引できるようになる」。この規制緩和と、スマートメーターという全国共通のインフラ。この2つが噛み合ったとき、家庭DRは一気に現実味を帯びてきます。


4. 商用化までのロードマップと、残された課題


 27年度フィールド実証、28年度末に商用化へ

 
今後のスケジュールを整理してみましょう。
 

時期 内容
~2025年度 スマートメーターを介して単体機器の稼働調整に成功
2026年度 送配電3社が複数機器の一括制御の実証を開始。7月にアグリゲーターや家電メーカーも参加
2027年度 実際の顧客宅のスマートメーターを使ったフィールド実証へ
2028年度末ごろ 一部地域での商用移行を目指す

※日本経済新聞の報道をもとに作成
 
実証では、送配電3社で共通のサーバーや家電の制御方式を構築します。将来的には全国で仕組みを共通化することを見据えており、広域にまたがるエリアでも需給調整の指令を出しやすいよう、エリアごとの垣根をなくす方針です。
 
一方、共通化で課題になるのがセキュリティー面。仮に一部エリアでウイルスによるサイバー攻撃を受ければ、被害が全国に広がる恐れがあります。そのため、共通のサーバーを用いながらも、ウイルス攻撃はエリアごとに遮断できる仕組みなどを構築するとしています。全国の家庭のエネルギー機器につながるインフラですから、ここは慎重に進めてほしいところですね。
 
なお、国の第7次エネルギー基本計画にも、スマートメーターを使った需給調整を目指す方針が示されています。国としても家庭の電力需給調整力への期待は高い、ということです。


 誰がコストを負担するのか

技術面のめどが立ちつつある一方で、制度面には課題が残っています。最大の論点は「お金の流れ」です。
 
スマートメーターを介した家庭向けDRを実施した際の、資金回収の仕組みにまだメドが立っていません。
 
・アグリゲーターが送配電会社にシステムの利用料金を支払う案 → アグリゲーターの負担が増せば、需給調整の拡大に支障が出る恐れ
・送電網の使用料として徴収する「託送料金」に上乗せする案 → 託送料金は顧客の電気料金が原資のため、国民に負担を強いることになる
 
どちらにも一長一短があり、今後、政府による制度設計の議論が必要になるとされています。
 
技術ができても、ビジネスとして回る設計になっていなければ普及しません。このあたりの議論の行方は、電力を調達する立場の企業にとっても他人事ではないでしょう。


5. ビジネスパーソンが今から押さえておきたい3つの視点

 
最後に、この動きをビジネスの文脈でどう捉えるか、3つの視点で整理します。
 
まず1つめは、「電力コストは、使う量だけでなく使うタイミングで決まる時代になる」という視点です。DRが広がるということは、同じ電力量でも「いつ使うか」で経済的価値が変わるということ。すでに工場では上げDRの実例がありますが、この考え方はオフィスや店舗にも徐々に降りてきます。自社の電力使用パターンのうち、どこがずらせてどこがずらせないのか。今のうちに把握しておく価値は十分にあります。
 
2つめは、「設備投資の判断軸が変わる」という視点です。ヒートポンプ給湯器、蓄電池、EV充電器といった設備は、これまで省エネや脱炭素の文脈で語られてきました。しかし今後は、DRに参加してインセンティブを得られるかどうかが、投資回収の計算に組み込まれてくる可能性があります。専用の通信機器が不要になれば、参加コストはさらに下がります。
 
3つめは、「制度の議論を追っておく」という視点です。低圧の市場解禁、託送料金の扱い、資金回収の仕組み。これらがどう決着するかで、企業や家庭が受け取れるメリットの大きさは変わります。エネルギー関連の意思決定に関わる方は、経済産業省の審議会資料などをときどきチェックしておくと、判断のスピードが変わってくるはずです。
 
私たち情熱電力が拠点を置く長野県松本市のような地域でも、太陽光発電や蓄電池を導入されているお客様は着実に増えています。「作った電気をどう使い切るか」という発想は、これからますます重要になっていくと感じています。


まとめ
東京電力パワーグリッドなど送配電3社が、家庭のスマートメーターを使って複数の家電を一括制御するデマンドレスポンス(DR)の実証を始めました。2027年度には実際の顧客宅でのフィールド実証に進み、2028年度末ごろには一部地域での商用化を目指すとしています。
 
ポイントは、すでにほぼ全ての家庭にあるスマートメーターを使うため、専用の通信機器が不要になること。第2世代の次世代スマートメーターは5分ごとの計測とIoTルートによる家電通信に対応しており、参加のハードルが大きく下がります。
 
背景にあるのは再エネの拡大です。天候で変動する再エネが増え、出力抑制で電気を捨てざるを得ない場面が増えるなか、家庭の給湯器やEVを需給調整に使えれば、再エネを効率よく活かせます。矢野経済研究所は、DR関連の国内市場規模が2035年度に735億円(2023年度比3.4倍)になると予測しています。
 
一方で、資金回収の仕組みなど制度面の課題は残ったまま。技術と制度の両輪がそろったとき、家庭も企業も「電気を使うタイミング」で価値を生み出せる時代が来ます。今から自社の電力の使い方を見直しておくことが、その準備になるはずです。


情熱電力からのお知らせ
デマンドレスポンスのような新しい仕組みが広がっても、出発点になるのは「自社が、いつ、どれくらい電気を使っているか」を正しく知ることです。
 
株式会社情熱電力では、電力の使用状況の見える化から、料金プランの見直し、太陽光や蓄電池を導入された場合の電気の使い方のご相談まで、お客様の状況に合わせてご案内しています。専門用語をできるだけ使わずに、わかりやすくお伝えすることを大切にしています。
 
「うちの使い方だとどうなるんだろう?」「今のプランのままでいいのかな?」——そんな段階のご相談でも大歓迎です。気になる方は、お気軽にお声がけください。
 
TEL:0263-88-1183
お問い合わせフォーム:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・NIKKEI GX:電力メーターで「DR家電」制御 東電など、28年度にも商用
・NIKKEI GX:【デマンドレスポンス】電力需要家、要請受け使用量調整
・資源エネルギー庁:第7次エネルギー基本計画
・資源エネルギー庁:VPP・DRの活用 ネガワット取引
 

40℃「酷暑日」の次は台風がやってくる?2026年夏の電気代を抑える節電術と停電への備え方

 
40℃「酷暑日」の次は台風がやってくる?
 
ダイヤモンド・オンラインに「今年の夏は普通じゃない…『40℃以上の酷暑』の後に待ち受ける〈もう1つの脅威〉とは【気象予報士が警鐘】」という記事があったので調べてみました。
読んでみて、思わず「うわ、そういうことか」と声が出ました。今年の夏、とにかく暑いですよね。ニュースでは連日「40℃」という数字が飛び交い、外に出た瞬間に息が詰まるような日が続いています。ところがこの記事によれば、本当に警戒すべきなのは暑さそのものだけではないというのです。
キーワードは「交互に来る」。強い高気圧に覆われて命に関わる酷暑になるか、その高気圧が弱まったタイミングで台風が近づくか。つまり8月は、猛暑と台風という2つの極端な気象が、入れ替わり立ち替わり日本を襲う可能性があるということでした。
そして、どちらも私たちの「電気」に直結する話です。酷暑ならエアコンをフル稼働させることになり、電気代が跳ね上がります。台風なら停電のリスクがあり、その備えもまた電気の話。この記事では、2026年夏の気象の特徴を公的なデータで確認しながら、家庭でできる現実的な備えを整理してみます。


目次


1. 「酷暑日」は今年からの正式用語。2026年夏に何が起きているのか

 
まずは、今年の夏がどれくらい「普通じゃない」のかを確認しておきましょう。


40℃以上の日を指す新しい予報用語が誕生

2026年4月、気象庁は最高気温40℃以上の日を指す新しい予報用語として「酷暑日」を決定し、今夏から運用を始めました(出典:日本気象協会 tenki.jp「気象庁、40℃以上の日の名称を『酷暑日』に決定」2026年4月17日/日本経済新聞 2026年4月)。
 
これまで気温の呼び名は「夏日(25℃以上)」「真夏日(30℃以上)」「猛暑日(35℃以上)」までしかありませんでした。そこにもう一段階、40℃以上を表す言葉が加わったということです。わざわざ新しい名前をつけるということは、それだけ40℃という気温が「例外」ではなくなってきた、ということでもあります。
 
かつて40℃は数十年に一度の珍事でしたが、近年は毎年のように各地で観測されるようになりました。前出のダイヤモンド・オンラインの記事によると、2026年は8月3日に40℃以上を観測した地点数が過去最多を記録し、地震で被災した熊本でも観測史上初めて40℃以上を記録したと報じられています。


8月は東海から西日本を中心に厳しい暑さ

意外に思われるかもしれませんが、今年は7月前半まで本州で雨や曇りの日が多く、気温は低めに推移していました。フェーズが変わったのは7月下旬。そこから一気に酷暑モードに突入したのです。
気象庁の長期予報をもとにした報道によれば、8月いっぱいは全国的に平年より気温が高く、特に東海から西日本にかけて40℃に迫る暑さが予想されるとされています。一方で9月に入ると暑さは落ち着き、残暑は控えめになる見込みとのこと。「秋までダラダラ続く長すぎる夏」にはならなさそうですが、裏を返せば8月がこの夏の正念場ということですね。


2. 暑さが緩んだときこそ要注意。台風が近づく「通り道」ができる

 
ここからが、元記事がいちばん伝えたかったポイントです。


台風の発生数は平年を大きく上回るペース

猛暑のピーク時、日本付近は勢力の強い高気圧にすっぽり覆われています。この高気圧は、南から北上してくる台風をブロックする役割も果たしています。
ということは——暑さが和らいでいるときは、高気圧の勢力が弱まっているとき。ブロックが効かず、台風が日本に近づく「通り道」ができてしまうわけです。「今日は涼しくて助かるなあ」と思っていたら、その裏で台風が接近している。この構図、知っておくと天気予報の見え方が変わりませんか。
 
実際、今年の台風は数が多いのが特徴です。日本気象協会によると、2026年に7月までに発生した台風は13個。平年値の7.9個を大きく上回るハイペースとなっています。さらに8月は4〜7個が発生し、このうち3〜6個が日本に接近する予想が出されています(出典:日本気象協会 tenki.jp「2026年8月は台風3〜6個が日本に接近予想」2026年7月31日)。


エルニーニョ現象が台風を強くする理由

もうひとつの懸念材料が、エルニーニョ現象です。
 
気象庁が2026年7月10日に発表したエルニーニョ監視速報によると、2026年春からエルニーニョ現象が続いているとみられ、今後、秋にかけて続く見込み(可能性100%)とされています。6月の監視海域の海面水温は基準値より1.9℃高い状態でした(出典:気象庁「エルニーニョ監視速報」2026年7月10日発表)。
エルニーニョ現象が起きている年は、台風が平年より日本から離れた海域で発生する傾向があります。その分、暖かい海の上を長く進むことになり、十分に発達した状態で日本付近に接近するおそれがある、と説明されています。
 
加えて今年は、記録的な酷暑によって日本近海の海面水温そのものが高くなっています。本来なら北上するにつれて勢力が落ちるはずの台風が、暖かい海面からエネルギーを補給し続け、勢力を保ったまま、あるいはさらに発達して上陸する——そんなシナリオが現実味を帯びているということです。
お盆の帰省や旅行を予定している方は、交通機関への影響も含めて、早めに情報をチェックしておきたいところですね。


3.この夏、電力は足りるの?電気代はどうなるの?

 
さて、ここからは私たち新電力の本業に近いお話です。


2026年度夏季は「節電要請なし」の見通し

「こんなに暑いと、また電力がひっ迫するのでは?」と心配される方も多いと思います。結論からお伝えすると、国としての見通しは比較的落ち着いています。
 
経済産業省・資源エネルギー庁が2026年5月20日に取りまとめた「2026年度夏季の電力需給対策」では、全エリアにおいて安定供給に最低限必要な予備率3%を確保できる見通しであることが確認され、政府としての節電要請は実施しないとされています(出典:経済産業省「2026年度夏季の電力需給対策を取りまとめました」2026年5月20日)。
 
ただし、これは「何もしなくていい」という意味ではありません。同じ資料の中でも、異常気象など予測が難しい要因があることを踏まえ、省エネの取り組みを継続する準備と、万一の需給ひっ迫時に備えた体制整備は求められています。国レベルでの要請がなくても、家庭レベルでの工夫は無駄になりません。


電気代が上がる最大の要因はやっぱりエアコン

夏の家庭の電気使用量で、いちばん大きな割合を占めるのがエアコンです。当たり前のようですが、逆にいえば「エアコンの使い方を少し変えるだけで、支出への効き目が大きい」ということでもあります。
ここで大事なのは、暑さを我慢する節電は絶対にしないでいただきたい、ということです。今年のような酷暑は、熱中症で命に関わります。目指すのは「涼しさは確保したまま、ムダな電気だけを削る」節電です。


4. 我慢しない節電で酷暑を乗り切る、5つの実践ポイント

 
具体的に、今日から手をつけられるものを5つに絞って整理しました。どれもお金をほとんどかけずにできるものばかりです。
 

ポイント やること なぜ効くのか
① フィルター掃除 2週間に1回を目安にホコリを取る 目詰まりすると風量が落ち、余計な電力を使ってしまうため
② 室外機まわりの環境 吹き出し口の前に物を置かない。直射日光が強く当たる場合は風をふさがない日よけを検討 室外機が熱を逃がしにくいと効率が落ちるため。ただし本体を覆って風の通り道をふさぐと逆効果
③ 日射を室内に入れない すだれ・遮熱カーテン・グリーンカーテンで窓からの熱をカット 夏の熱の多くは窓から入る。入る熱を減らせば冷房の負担が減るため
④ 扇風機・サーキュレーター併用 冷たい空気がたまる足元から、天井方向へ空気をかき回す 体感温度が下がり、設定温度を無理に下げなくても涼しく感じられるため
⑤ こまめなオンオフをやめる 短時間の外出なら運転を続ける 起動直後がもっとも電力を使うため、頻繁な入切はかえって不利になりやすい

なお、よく言われる「28℃」は、エアコンの設定温度ではなく“室温”の目安として示されている数値です。同じ設定温度でも部屋の環境によって室温は変わりますから、温度計を1つ置いて、実際の室温で判断するのがおすすめです。体調がすぐれないとき、小さなお子さんや高齢のご家族がいるご家庭では、目安にこだわらず涼しくしてくださいね。


5. 台風・停電に「電気の面から」備えるチェックリスト

 
そしてもうひとつの脅威、台風への備えです。台風で怖いのは、暴風雨そのものに加えて「停電」。しかも猛暑のさなかに停電すると、エアコンも冷蔵庫も止まってしまいます。
 
台風が近づくと分かった時点で、以下を確認しておきましょう。
 
・モバイルバッテリー、ノートPC、電動アシスト自転車のバッテリーなどを満充電にしておく
・保冷剤を凍らせておく。ペットボトルに水を入れて凍らせておくと、保冷剤にも飲料水にもなる
・停電したら冷蔵庫・冷凍庫の扉はできるだけ開けない。庫内の冷気を保つのがいちばんの節約
・懐中電灯やランタンを、暗い中でも手が届く場所に出しておく(スマホのライトはバッテリーを消耗します)
・浴槽に水を張っておく。断水時の生活用水になります
・停電情報の確認先をあらかじめスマホに登録しておく。長野県を含む中部エリアなら中部電力パワーグリッドの停電情報ページです
 
もうひとつ、意外と知られていないのが「通電火災」への注意です。停電から復旧したときに、倒れた電気ストーブや傷んだ配線から出火するケースがあります。避難する際や長時間の停電時には、ブレーカーを落としてから家を離れるのが安全です。
 
ちなみに、停電が起きても電気の復旧作業を行うのは、電力小売会社ではなく地域の送配電会社です。新電力にご契約いただいている場合でも、電線や設備の管理・復旧は送配電会社が担当しますので、停電時の連絡先は送配電会社になる、という点も覚えておいていただけると安心です。
(弊社、情熱電力のお客様に関しては、担当者までご連絡いただければできる限りの対応は致します!)


まとめ
2026年の夏は、40℃以上を表す「酷暑日」という言葉が気象庁の正式な予報用語として使われ始めた、記録的な夏になりました。そして元記事が指摘していたとおり、警戒すべきなのは暑さだけではありません。強い高気圧が弱まって暑さが緩んだタイミングでは、台風が日本に近づく通り道ができてしまいます。
 
しかも今年は、7月までの台風発生数が13個と平年値7.9個を大きく上回るハイペース。エルニーニョ現象が秋にかけて続く見込みであることも重なり、発達した状態の台風が接近するおそれが指摘されています。「暑さ」と「台風」が交互にやってくる、気の抜けない8月ということです。
 
一方、電力需給そのものは全エリアで予備率3%を確保でき、政府としての節電要請は実施しない見通しです。だからこそ、家庭でできる備えは「我慢する節電」ではなく「ムダを削る節電」と「停電への準備」の2本立てで考えるのがおすすめです。
 
フィルター掃除、室外機まわりの整理、窓からの日射カット、扇風機の併用。そして台風前のバッテリー充電と保冷剤の準備。どれも今日からできることばかりです。無理をせず、涼しく、安全にこの夏を乗り切りましょう。


情熱電力からのお知らせ
猛暑が続くと、毎月の電気の使用量も自然と増えていきます。「先月より高くなったけれど、これって普通なの?」「うちの契約は今の暮らし方に合っているのかな?」——そんな疑問が浮かんだら、遠慮なくお声がけください。
 
情熱電力は長野県松本市の新電力です。検針票やマイページの使用量を一緒に見ながら、料金の内訳や、暮らし方に合ったプランの考え方をわかりやすくご説明します。無理におすすめすることはありません。まずは「今の状態を知る」ところからで大丈夫です。
 
お問い合わせ:TEL 0263-88-1183 お問い合わせフォーム:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・気象庁:エルニーニョ監視速報(No.406)
・経済産業省 資源エネルギー庁:2026年度夏季の電力需給対策
・中部電力パワーグリッド:停電情報
・ダイヤモンドオンライン:今年の夏は普通じゃない…「40℃以上の酷暑」の後に待ち受ける〈もう1つの脅威〉
 

スーパーの「即食」戦略に学ぶ、上がり続ける固定費と電気代の向き合い方

 
スーパーまけっとの店内
 
ダイヤモンド・オンラインに『スーパーが「惣菜、ベーカリー、カットフルーツ」を入口に集めるワケ、時短ニーズだけではなかった』という記事があったので調べてみました。
 
最近、スーパーに入ってすぐの場所に総菜やベーカリー、カットフルーツが並んでいて「あれ、青果コーナーはどこだっけ」と感じたことはありませんか。実はこの売り場の変化、単なる時短ニーズへの対応だけではなく、地価や人件費といった「上がり続ける固定費」にどう対処するかという、経営上の切実な工夫が背景にあったのです。この構図、実は電気代をはじめとした固定費に頭を悩ませている多くの企業にとっても、他人事ではありません。今日は、スーパー業界の売り場改革から、ビジネスパーソンが自社の経営に活かせるヒントを一緒に見ていきましょう。


目次


1. スーパー売り場で急増中の「即食」、その正体とは

 
最近、食品スーパーの入口正面に、総菜やベーカリー、カットフルーツがずらりと並ぶ光景を目にすることが増えていませんか。以前は青果売り場から始まり、水産、畜産、総菜へと続くのが定番のレイアウトでしたが、この常識が大きく崩れ始めています。
 
その象徴が「即食(そくしょく)」というキーワードです。日本惣菜協会の『惣菜白書2026』でも、総菜という一部門の枠を超えた「即食」という新しいカテゴリーで市場データが公表されるようになりました。
 
即食とは、弁当や総菜だけでなく、カットフルーツや刺身、焼魚、電子レンジで温めるだけの商品、サンドイッチなど、「買ってすぐに、あるいは最小限の手間で食卓に出せる食品」全般を指す言葉です。共働き世帯の増加や、タイムパフォーマンス(タイパ)を重視する消費者心理を背景に、こうした売り場が急速に広がっているのです。


2. なぜスーパー各社は「即食」を売り場の主役にしたのか

 
「時短ニーズに応えるため」というのは、実は表面的な理由に過ぎません。その裏側には、店舗経営を圧迫する、もっと切実な事情があります。
 
都市部を中心に、地価や建築コスト、そして数年来上昇を続ける人件費(最低賃金の引き上げなど)が、店舗の固定費を年々押し上げています。こうした環境で生き残るには、限られた売り場面積からこれまで以上の収益を生み出す「坪効率(面積当たりの収益性)」を高めることが、避けて通れない経営課題になっているのです。
 
そこで注目されたのが、需要と収益性を兼ね備えた「即食ゾーン」でした。『スーパーマーケット統計調査2025』によると、総菜の売上構成比は2023年の10.6%から2025年には11.4%まで上昇しています。加えて、部門別の平均粗利益率を見ると、総菜は38.7%と主要部門の中でもっとも高い水準にあるとされています。
 
下の表は、記事内で紹介されていた主なデータをまとめたものです。
 

指標 2023年 2025年 出典
総菜の売上構成比 10.6% 11.4% スーパーマーケット統計調査2025
総菜部門の平均粗利益率 38.7%(主要部門で最高水準) スーパーマーケット統計調査2025
30分以内で買い物を終える客の割合 約4割 スーパーマーケット協会2025年データ

需要が伸び、収益性にも優れている――だからこそ各社は、部門ごとの売り場配分という「部門別」の発想を捨て、「今すぐ食べたい」という生活動線に合わせた「目的別レイアウト」へと売り場を再編集し始めたのです。


3. 都市型スーパーは成功、地方スーパーは苦戦…その分かれ目

 
ただし、この売り場改革はどこでも同じように成功するわけではないようです。
 
かつて総菜の強さで知られたある地方の食品スーパーでは、総菜の売上構成比が12%を超えたことをきっかけに、入口正面へ総菜とベーカリーを配置する大改装を行いました。しかし結果は厳しく、総菜だけを買ってサッと帰る客が急増する一方、青果や畜産といった他部門への買い回りが激減し、客単価が大幅に低下してしまったといいます。
 
一方、東京都心のライフコーポレーションやサミットといった都市型スーパーでは、同じような売り場改革が成果を上げています。東京都中野区の商業地公示地価(2026年)は前年比17.5%上昇し、一部地点では20%を超える上昇率だったとされ、都市部の地価高騰は深刻です。こうした高い固定費を抱える都市部だからこそ、即食ゾーンを起点に「即食同士の買い回り」を誘発し、客単価と粗利率を同時に引き上げるという戦略が機能しているのです。
 
つまり、同じ「即食」という切り口でも、立地や商圏、客層によって求められる収益設計はまったく異なります。これは、業種や地域を問わず、経営戦略を考えるうえで非常に示唆に富むポイントではないでしょうか。


4. ビジネスマンが注目すべき教訓、「上がり続ける固定費」との向き合い方

 
このスーパー業界の事例から、私たちビジネスパーソンが学べることは少なくありません。もっとも大きな教訓は、「固定費が上がり続ける前提のもとで、限られたリソースからどう収益を最大化するか」という発想の転換です。
 
スーパー各社は、地価や人件費の上昇という自社では簡単にコントロールできないコスト増に対して、売り場のレイアウトという「変えられる部分」を最適化することで対応しました。プロセスセンターやセントラルキッチンとの連携を進め、店舗のバックヤード業務を効率化したことで、売り場面積を広げる余力を生み出したことも見逃せません。
 
これは、どんな業種にも通じる発想です。すべての固定費を一律に削ることは難しくても、事業の中で「変えられるコスト」と「変えにくいコスト」を切り分け、変えられる部分から手を打っていく。この視点は、経営資源が限られる中小企業にとって、むしろ重要な考え方といえるでしょう。


電気代も見過ごせない固定費のひとつ

 
記事では地価や人件費が主な固定費として取り上げられていましたが、店舗や事業所を運営するうえで見逃せないもう一つの固定費が「電気代(光熱費)」です。
 
冷蔵・冷凍設備を多用するスーパーはもちろん、オフィスや店舗、工場を持つ多くの企業にとって、電気代は毎月確実に発生し、かつ年々の変動が大きいコストです。地価や人件費のように短期間で大きく変えることが難しい固定費だからこそ、「見直せる部分がないか」を定期的にチェックする価値があります。


5. 固定費見直しの第一歩は「電気代」から始められる

 
スーパーが売り場のレイアウトという「変えられる部分」から手を打ったように、私たちも自社の固定費の中で「見直せる部分」から着手してみるのはいかがでしょうか。
 
電気代の見直しは、以下のような点から検討できます。
 
・現在の契約プランが、自社の使用状況(時間帯・季節ごとの使用量)に合っているか ・複数の拠点がある場合、拠点ごとに最適な契約になっているか ・新電力を含めた他社プランとの比較検討をしたことがあるか
 
大がかりな設備投資や業務プロセスの変更を伴わずに着手できる点は、電気代見直しの大きなメリットです。スーパー業界が「即食」という新しい切り口で売り場全体の収益設計を見直したように、私たちも固定費を「今のままで当たり前」と捉えず、定期的に点検する習慣を持つことが、これからの経営体力につながっていくはずです。


まとめ
食品スーパーの売り場に広がる「即食革命」は、単なる時短ニーズへの対応ではなく、地価や人件費といった上がり続ける固定費に対応するための、切実な経営戦略でした。総菜という一部門の枠を超え、売り場全体で坪効率を最大化するという発想は、業種を問わず多くの企業にとって参考になる視点です。
 
同時に、都市型スーパーと地方スーパーで明暗が分かれた事例からは、自社の立地や客層に合わせた収益設計の重要性も見えてきました。固定費が上がり続ける時代だからこそ、「変えられる部分」から見直していく姿勢が求められています。地価や人件費のコントロールは簡単ではありませんが、電気代のような固定費であれば、今日からでも見直しに着手できます。この機会に、自社のコスト構造を一度点検してみてはいかがでしょうか。


情熱電力からのお知らせ
スーパー業界が売り場全体のレイアウトを見直したように、電気代も「今の契約のままで本当に最適なのか」を一度点検してみる価値があります。株式会社情熱電力では、長野県松本市を拠点に、地域の企業様お一人おひとりの使用状況に合わせて、電気料金プランをわかりやすくご提案しています。難しい専門用語を並べるのではなく、対話を大切にしながら一緒に考えるのが私たちのスタイルです。「うちの電気代、見直せる余地があるのかな」と気になった方は、お気軽にご相談ください。
 
TEL:0263-88-1183 お問い合わせ:https://jo-epco.co.jp/contact
 
 
この記事に関連するページリンク
・ダイヤモンドオンライン:スーパーが「惣菜、ベーカリー、カットフルーツ」を入口に集めるワケ
・一般社団法人 日本総菜協会:「2025年版惣菜白書」